Agenti AI nel 2026: l'adozione accelera mentre i costi salgono e i ritorni restano disomogenei
Punti chiave
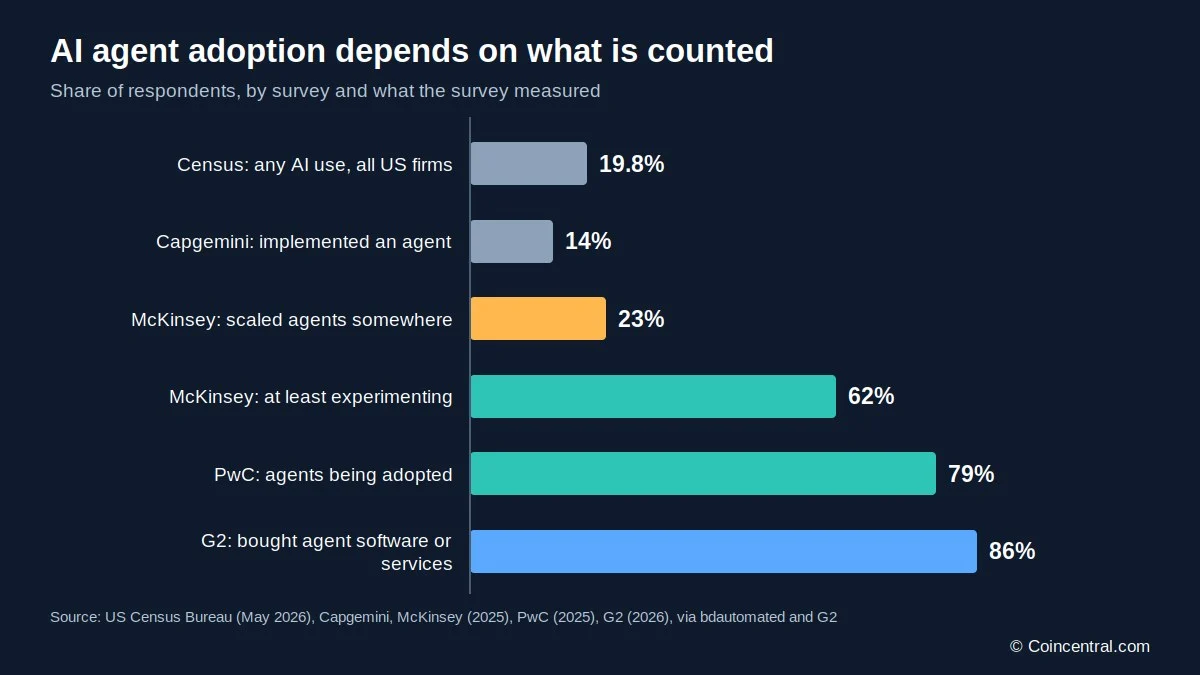
- •Le percentuali di adozione degli agenti AI dichiarate variano dal 14% all'86% tra i sondaggi, principalmente perché gli studi misurano cose diverse, dalle organizzazioni che si limitano a testare alle aziende che usano agenti in produzione.
- •Il sondaggio 2026 di G2 ha rilevato che l'86% degli acquirenti B2B ha acquistato software o servizi per agenti AI nell'ultimo anno, rispetto al 69% di un anno prima, e che il 66% degli acquirenti di agenti ora li usa in produzione limitata o scalata.
- •Le grandi imprese scalano più rapidamente delle aziende più piccole, con il 40% degli intervistati di aziende oltre 1 miliardo di dollari di ricavi che scala gli agenti contro una quota stabile al 22% nelle aziende più piccole.
- •Solo il 37% degli intervistati McKinsey riporta un effetto positivo sull'EBIT, mentre l'80% dice che l'AI ha migliorato la propria produttività, e G2 rileva che il 31% degli acquirenti dichiara che i dipendenti trascorrono almeno sei ore a settimana a supervisionare il lavoro degli agenti.
- •Gartner prevede che oltre il 40% dei progetti di AI agentica sarà annullato entro la fine del 2027 per costi, valore poco chiaro e controlli del rischio deboli, e ha collocato l'AI agentica al Picco delle Aspettative Ingonfile nel suo Hype Cycle 2026.
Gli agenti AI—sistemi software che pianificano ed eseguono attività con un intervento umano limitato—si stanno diffondendo nell'uso aziendale nel 2026. I sondaggi pubblicati quest'anno mostrano che un numero crescente di aziende acquista la tecnologia e la mette al lavoro. Gli stessi dati, tuttavia, rivelano risultati disomogenei e un aumento costante dei costi di gestione e supervisione di questi sistemi.
Questo rapporto raccoglie i dati principali di cinque fonti recenti: due sondaggi originali, condotti da G2 e McKinsey, e tre rassegne che aggregano i risultati di numerosi studi.
Un'avvertenza si applica a tutti i numeri seguenti. I sondaggi rivolgono domande diverse a popolazioni diverse, quindi i risultati raramente coincidono.
Perché i dati sull'adozione divergono
L'adozione dichiarata degli agenti AI varia dal 14% all'86%, e la maggior parte di questo divario dipende da ciò che ciascun sondaggio ha misurato. Alcuni contano le organizzazioni che si limitano a fare test, mentre altre includono solo le aziende che usano agenti in produzione.
Il sondaggio 2025 di McKinsey ha rilevato che il 62% delle organizzazioni sperimentava almeno gli agenti. Solo il 23% li aveva scalati in qualche punto dell'azienda, e in nessuna singola funzione aziendale lo aveva fatto più del 10%.
Una rassegna di bdautomated ha identificato lo stesso schema in altri studi. PwC ha riferito che il 79% dei dirigenti statunitensi ha detto che gli agenti venivano adottati nelle loro aziende. Un sondaggio Capgemini, che ha verificato cosa intendessero davvero gli intervistati per "agente", ha rilevato che solo il 14% ne aveva implementato uno.
L'US Census Bureau, nel frattempo, ha rilevato che il 19,8% di tutte le aziende statunitensi usava l'AI in qualche funzione aziendale a maggio 2026. Quel dato copre aziende di ogni dimensione e conta qualsiasi strumento AI, non solo gli agenti.
Anche le definizioni variano. La guida ingegneristica di Anthropic descrive un agente come un sistema in cui un modello linguistico dirige i propri passaggi e l'uso degli strumenti. Un chatbot risponde a una domanda; un workflow segue un percorso fisso. Ecco perché un singolo dato di testa racconta raramente tutta la storia—le sezioni seguenti indicano chi è stato intervistato e cosa è stato misurato.
La rassegna di bdautomated ha esaminato 75 cifre di 18 editori, risalendo a numero al report originale e registrando chi è stato intervistato e cosa è stato contato. La conclusione: i numeri divergono principalmente perché misurano cose diverse.
Dai progetti pilota alla produzione
Il sondaggio 2025 di McKinsey su 1.993 dirigenti in 105 paesi delinea un imbuto: l'88% ha riferito un uso regolare dell'AI in almeno una funzione aziendale, il 62% ha detto che le proprie organizzazioni avevano iniziato a usare gli agenti, e il 23% li stava scalando.
G2 ha rilevato che gli acquirenti pagano sempre più spesso per gli agenti. Nel suo sondaggio 2026 su 1.019 decisori B2B, l'86% aveva acquistato software o servizi per agenti AI nell'ultimo anno, rispetto al 69% dell'anno precedente. G2 riporta inoltre che il 66% degli acquirenti di agenti ora li usa in produzione limitata o scalata—un aumento di 18 punti rispetto all'anno prima. Nei dati McKinsey 2025, ingegneria del software e IT erano più avanti, eppure non più del 10% delle organizzazioni riportava di aver scalato gli agenti in quelle funzioni.
Gradually.ai avverte che questi risultati non formano un'unica serie temporale. Il dato del Q3 di KPMG include aziende che stanno ancora costruendo agenti e quindi non può essere confrontato con il dato del Q2 relativo agli agenti già distribuiti. EY ha limitato il campione a grandi aziende statunitensi quotate che gestivano già programmi AI, il che aiuta a spiegare il suo risultato elevato.
Il servizio clienti mostra una crescita chiara. I dati Salesforce citati da FwdSlash indicano che il 66% delle organizzazioni di servizio ora usa l'AI agentica, rispetto al 39% di un anno prima.
Anche i budget stanno salendo. G2 riporta che metà delle organizzazioni ha un budget per agenti di almeno 1 milione di dollari, con la sanità in testa al 57% che spende quella cifra o più all'anno. Tecnologia e retail hanno registrato i maggiori aumenti nei budget di 5 milioni di dollari o più.
Le grandi aziende si fanno avanti
Il sondaggio 2026 di McKinsey su 1.719 intervistati in 97 paesi ha rilevato che il 40% delle persone in aziende con ricavi superiori a 1 miliardo di dollari stava scalando gli agenti, rispetto al 27% di un anno prima. Nelle aziende più piccole la quota è rimasta stabile al 22%.
Le grandi aziende guidano anche nell'uso più ampio dell'AI. Il 54% degli intervistati di aziende con almeno 1 miliardo di dollari di ricavi riporta di stare scalando l'AI in tutta l'azienda, contro un terzo delle aziende più piccole. Su tutti gli intervistati, il 44% riporta uno scaling su scala aziendale, rispetto al 38%.
I chatbot restano lo strumento più ampiamente scalato, al 47% degli intervistati. Circa due su dieci stanno scalando agenti AI, e una quota simile sta scalando agenti di coding; nelle aziende più grandi, la quota per gli agenti di coding arriva al 31%.
Gli agenti di coding stanno anche rimodellando le decisioni di acquisto. Il 32% degli intervistati dice che le proprie organizzazioni hanno deciso di non acquistare almeno un prodotto software o una funzionalità perché potevano costruirli internamente, uno schema più comune in tecnologia e sanità. Tra i top performer dell'AI, quasi metà ha riportato una decisione del genere, contro il 31% degli altri intervistati.
Lieven Van der Veken di McKinsey dice che i leader ora si chiedono cosa debbano costruire da soli. Aggiunge che questo non significa che le aziende debbano costruire tutto o evitare i partner—i più veloci sono semplicemente più deliberati su dove comprare e dove costruire.
Il costo di gestione e supervisione degli agenti
I costi emergono in due punti: le bollette operative e il tempo del personale. McKinsey ha rilevato che circa il 20% degli intervistati dice che i costi operativi, compresi i costi dei token, hanno limitato il loro uso dell'AI, con quote simili tra le diverse dimensioni aziendali.
Le aziende continuano comunque a spendere. Il 28% degli intervistati dice che l'AI assorbe più del 10% del proprio budget per tecnologie dell'informazione e della comunicazione, e il 60% prevede di aumentare gli investimenti in AI entro il prossimo anno.
G2 definisce il prezzo della supervisione la "Distrust Tax". Il 31% degli acquirenti dice che i dipendenti trascorrono almeno sei ore a settimana a supervisionare il lavoro degli agenti—quello che G2 chiama bot-sitting. Il 45% dice che supervisione e rilavorazioni consumano più di un quarto dei guadagni attesi, mentre il 46% riporta costi operativi superiori alle previsioni.
Michael Chui di McKinsey nota che i prezzi per token sono scesi, ma il volume di token consumati è cresciuto più rapidamente. I top performer hanno riportato limiti di costo sugli agenti di coding circa tre volte più spesso degli altri intervistati.
I limiti di costo non riguardano un solo strumento. Circa un intervistato su dieci dice che i costi hanno ridotto l'uso dei chatbot, e lo stesso vale per gli agenti e per gli agenti di coding. Gli intervistati nei settori farmaceutico, assicurativo e bancario erano i più propensi a prevedere investimenti più alti.
Risultati: i guadagni personali superano l'impatto aziendale
A livello individuale, i risultati sono forti. McKinsey ha rilevato che l'80% degli intervistati dice che l'AI ha migliorato la propria produttività, e metà dice che la aiuta a prendere decisioni migliori. I manager di medio livello e i collaboratori individuali erano più propensi a segnalare tensione, al 47% contro il 31% dei dirigenti.
G2 documenta guadagni di velocità nei workflow ad alto volume. Quattro organizzazioni su cinque che usano agenti in lavori ad alto volume riportano miglioramenti dei tempi ciclici di almeno l'11%, e quasi metà riporta guadagni di almeno il 25%. Inoltre, l'83% dice che gli agenti aumentano la soddisfazione dei dipendenti riducendo il lavoro ripetitivo.
I risultati a livello aziendale sono più deboli. Il 37% degli intervistati McKinsey riporta un effetto positivo sugli utili prima di interessi e imposte (EBIT)—praticamente invariato rispetto all'anno scorso. Solo il 6% si qualifica come top performer dell'AI, definito da McKinsey come le aziende che attribuiscono all'AI almeno il 5% dell'EBIT insieme a un valore dichiarato forte.
Gli studi sugli sviluppatori danno risposte miste perché testano lavori diversi. Il test di GitHub ha usato un compito ristretto, mentre METR ha studiato esperti al lavoro sui propri progetti; i nuovi intervalli di METR includono anche l'assenza totale di effetto.
Per funzione, gli intervistati McKinsey riportano più spesso riduzioni dei costi nella gestione della supply chain, nelle operazioni di servizio e nella produzione, mentre i guadagni di ricavi sono più frequentemente legati a marketing e vendite.
McKinsey nota anche che i dipendenti stanno sviluppando competenze AI da soli o attraverso i rollout aziendali; circa metà dice che l'AI l'ha aiutata a sviluppare nuove capacità. I top performer gestiscono la transizione in modo diverso—quasi tre quarti dicono di aver ridisegnato i workflow a causa dell'AI, rispetto al 55% dell'anno scorso, mentre circa uno su quattro degli altri intervistati dice lo stesso.
Governance e fiducia
Man mano che le flotte di agenti crescono, tracciarle diventa più difficile. G2 ha rilevato che il 38% delle organizzazioni con agenti in produzione ne gestisce più di 100. Eppure il 47% dice che la proprietà e i controlli degli agenti sono informali o guidati da singoli dipartimenti, contro il 23% che li governa in modo centralizzato. Solo il 27% mantiene un registro centrale degli agenti, il 18% usa la scoperta automatica per individuare agenti approvati e non approvati, e appena il 14% ha un monitoraggio in tempo reale di comportamenti, costi o rischi anomali. G2 definisce gli strumenti non gestiti "shadow agents".
Gli acquirenti fanno test prima del lancio: il 52% richiede una revisione della qualità umana, il 48% richiede test di sicurezza, e il 41% richiede una revisione legale, di rischio o di compliance. Dopo il lancio, il 77% rivaluta gli agenti almeno mensilmente.
La fiducia dipende dal compito. In un sondaggio PwC del 2025, i leader aziendali hanno detto che si fiderebbero degli agenti per l'analisi dei dati al 38%, ma solo al 20% per le transazioni finanziarie. In un sondaggio Ping Identity su 11.000 consumatori, il 3% era a proprio agio con un'AI che agisce senza approvazione finale. G2 aggiunge che il 67% degli acquirenti esprime alta fiducia nel sistema AI della propria organizzazione—anche se il livello di comfort cala quando il sistema agisce in autonomia.
G2 dice che l'IT centrale insieme ai team AI, dati e machine learning gestisce il 49% dei costi operativi degli agenti e insieme possiede il 60% della responsabilità di governance. McKinsey aggiunge che i top performer lavorano più spesso per ridurre rischi come azioni degli agenti non autorizzate o non intenzionali.
Dimensioni del mercato, prezzi e finanziamenti
Le stime per il mercato degli agenti nel 2026 vanno da circa 8 a 12 miliardi di dollari. Gradually.ai nota che si tratta di stime commerciali e non di ricavi misurati, e che le aziende usano anni base e definizioni diverse—alcune contano le piattaforme di agenti autonome, altre includono le funzionalità di agenti nei software aziendali. Gartner ha stimato che fino a 234 miliardi di dollari di spesa in software aziendale potrebbero essere a rischio dall'AI agentica entro il 2030; Gradually.ai definisce ciò uno scenario di esposizione, non una previsione di vendite perse.
Anche i modelli di prezzo stanno cambiando. G2 ha rilevato che solo il 9% degli acquirenti considera il prezzo per postazione il modello più equo per gli agenti, mentre i modelli pay-as-you-go sono saliti dal 38% nel 2025 al 57% nel 2026.
Sul fronte dei finanziamenti, metà degli intervistati G2 ha un budget per agenti di almeno 1 milione di dollari. Crunchbase ha registrato 159 miliardi di dollari di venture funding globale nel Q3 2026, di cui 102 miliardi—il 64%—alle aziende AI, anche se ciò copre il settore AI più ampio e non solo gli agenti. Crunchbase ha inoltre contato 211 miliardi di dollari di venture funding legato all'AI per il 2025, in aumento dell'85% rispetto ai 114 miliardi del 2024. G2 ha inoltre rilevato che per il 72% degli acquirenti un solido set di connettori, azioni, skill o offerte di marketplace è molto importante o indispensabile per l'adozione degli agenti.
Lavoro: aspettative contro dati reali
Le paure di licenziamenti rapidi non corrispondono a quanto riportato dalle aziende. McKinsey ha rilevato che il 14% degli intervistati di organizzazioni che usano l'AI ha detto che l'AI ha contribuito a una forza lavoro ridotta nell'ultimo anno. Nel sondaggio dell'anno precedente, il 32% si attendeva tagli in quel periodo. Due terzi riportano cambiamenti minimi o nulli nell'occupazione totale legati all'AI. Guardando avanti, il 39% prevede una diminuzione e il 43% cambiamenti minimi o nulli, mentre solo il 13% dice che l'AI lo rende ansioso per la propria carera.
Il divario è visibile per funzione. In marketing e vendite, produzione, strategia e finanza aziendale, e gestione della conoscenza, i tagli riportati ammontano a circa metà della quota che li aveva previsti.
G2 riporta uno schema simile tra gli acquirenti: solo il 14% ha ridotto il personale, mentre il 35% ha spostato i dipendenti verso ruoli a maggior valore. Nel 2025, gli intervistati si attendevano più spesso tagli nelle operazioni di servizio, nella gestione della supply chain, in marketing e vendite e in ingegneria del software. Per l'anno in corso, la quota maggiore prevede di nuovo tagli nelle operazioni di servizio e nella gestione della supply chain—e in molte funzioni, più intervistati non prevedono cambiamenti che tagli.
Prospettive: piani, previsioni e domande aperte
Gli acquirenti intendono continuare. G2 ha rilevato che l'84% dice che le funzionalità degli agenti influenzeranno le proprie scelte software del 2027, e il 34% le definisce un fattore primario. Un altro 56% si attende che gli agenti orchestri il lavoro attraverso il proprio stack software entro il 2030.
Esistono anche previsioni di fallimento. Gartner prevede che oltre il 40% dei progetti di AI agentica sarà annullato entro la fine del 2027, citando costi, valore poco chiaro e controlli del rischio deboli. Resta una previsione—bdautomated nota che nessuno ha ancora contato gli annullamenti effettivi.
Alcuni dati di testa sono spesso fraintesi. Uno studio MIT ha rilevato che il 95% delle organizzazioni ha visto zero ritorni, ma misurava l'impatto sugli utili circa sei mesi dopo un pilota. Il campione comprendeva 52 interviste, 153 risposte a sondaggi e 300 distribuzioni pubbliche, e gli autori definiscono i risultati preliminari.
Nel complesso, i dati descrivono un'adozione rapida insieme a ritorni disomogenei: i guadagni individuali sono comuni, quelli aziendali meno, e la supervisione consuma gran parte del tempo risparmiato. Gradually.ai nota che Gartner ha collocato l'AI agentica al Picco delle Aspettative Ingonfile nel suo Hype Cycle 2026. I lettori dovrebbero verificare chi è stato intervistato e cosa è stato contato prima di citare qualsiasi singola cifra.
La sicurezza resta una preoccupazione nella rassegna di FwdSlash. Cita un sondaggio su 919 organizzazioni in cui l'88% ha riportato incidenti di sicurezza degli agenti confermati o sospetti, insieme a dati IBM che mostrano che il 97% delle organizzazioni con una violazione legata all'AI non aveva controlli di accesso adeguati.
Fonti
- G2: AI Agents Have Moved From Pilot to Production, But Oversight Comes at a Cost (2026 AI Agents Report)
- McKinsey: The State of AI in 2026: On the Road to ROI
- bdautomated: AI Agent Statistics 2026: Every Number Checked at Its Source
- Gradually.ai: AI Agent Statistics 2026: Adoption, Market & Facts
- FwdSlash: AI Agent Statistics 2026: 100+ Stats on Market and Adoption
Fonte: Blockonomi — https://blockonomi.com/ai-agent-statistics-2026-adoption-costs-and-results/

