Perché un ETF Bitcoin 3x può perdere denaro anche quando Bitcoin chiude invariato
Punti chiave
- •Gli ETF Bitcoin 3x a leva giornaliera ripristinano la propria esposizione a leva alla fine di ogni giornata di negoziazione, puntando a tre volte il rendimento giornaliero di Bitcoin piuttosto che al suo rendimento su periodi di detenzione più lunghi.
- •Il volatility decay si verifica perché guadagni e perdite giornalieri si capitalizzano su un valore patrimoniale netto variabile, così un fondo può registrare una perdita anche quando il prezzo di Bitcoin torna al punto di partenza.
- •In un esempio di due giorni, un fondo 3x che ha guadagnato il 30% e poi perso il 27,27% è finito oltre il 5% in basso anche se Bitcoin è tornato al prezzo iniziale.
- •L'approvazione da parte della SEC dei primi ETF Bitcoin 3x negli Stati Uniti ha ampliato l'accesso retail, e i regolatori americani hanno ripetutamente avvertito che detenere tali fondi oltre una giornata può produrre rendimenti che divergono sensibilmente dal multiplo pubblicizzato.
- •Oltre al volatility decay, commissioni, costi di prestito giornalieri e tracking error possono ampliare il divario tra i rendimenti effettivi del fondo e il triplo della performance di Bitcoin.
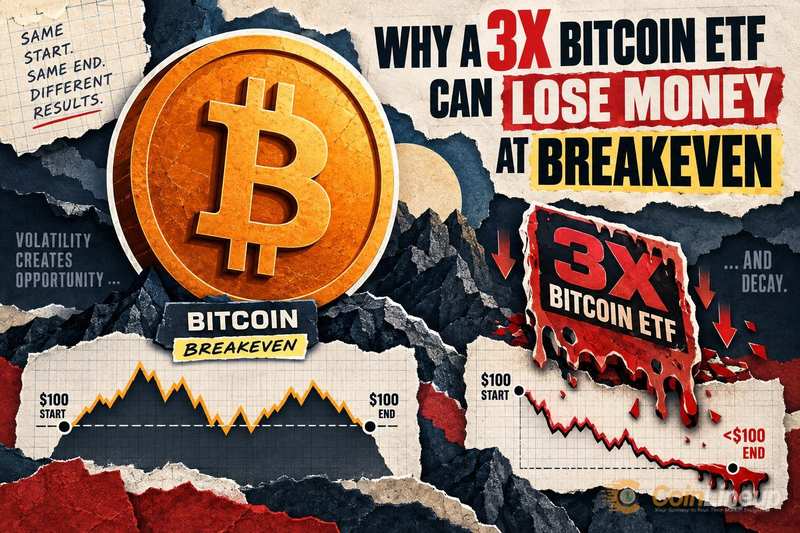
Un ETF Bitcoin 3x a leva giornaliera viene spesso presentato come una scommessa semplice: se Bitcoin sale del 10% in una giornata, il fondo guadagna il 30%. Tuttavia, poiché questi prodotti resettano la leva ogni giornata di negoziazione, un fondo può perdere denaro su un periodo di più giorni anche quando il prezzo di Bitcoin chiude esattamente dove è partito. La forza alla base di questo risultato — il volatility decay — è uno dei rischi meno compresi negli investimenti in criptovalute.
Le dinamiche fondamentali:
- Un ETF Bitcoin 3x a leva giornaliera ripristina la propria esposizione a leva alla fine di ogni giornata di negoziazione, non su settimane o mesi.
- Quando Bitcoin sale e scende senza un trend chiaro, la capitalizzazione composta giornaliera crea un attrito — il volatility decay — che riduce il valore del fondo anche se il prezzo di Bitcoin resta invariato.
- Questi prodotti sono strumenti di trading a breve termine, non sostituti dell'esposizione diretta a Bitcoin su periodi di detenzione più lunghi.
Il paradosso del pareggio: Bitcoin fermo, l'ETF 3x in perdita
Molti investitori presumono che un fondo con leva 3x offra il triplo del rendimento di Bitcoin su qualsiasi periodo di detenzione. Questa supposizione è errata. Un ETF 3x giornaliero punta a tre volte il rendimento di Bitcoin in una singola giornata, per poi resettare la propria esposizione la mattina successiva in base a un nuovo valore di partenza.
Quel reset giornaliero è il dettaglio cruciale. Su una singola giornata, la matematica funziona come pubblicizzato. Ma su più giorni con oscillazioni di prezzo, la sequenza di guadagni e perdite conta enormemente, e il confronto tra prezzo di partenza e di arrivo di Bitcoin non dice quasi nulla su cosa ha fatto il fondo con leva nel frattempo.
L'approvazione da parte della SEC dei primi ETF Bitcoin 3x negli Stati Uniti ha portato questi prodotti a un pubblico retail molto più ampio. Poiché gli ETF si negoziano in normali conti di intermediazione come qualsiasi azione quotata, i nuovi fondi possono essere acquistati con la stessa facilità di un fondo indicizzato — ed è proprio questo che rende facile trascurare le clausole scritte in piccolo nei loro prospetti. Questa più ampia disponibilità rende più importante che mai comprendere le loro dinamiche, perché è il prospetto del fondo — e non il nome del ticker — a definire cosa significa realmente "3x". I fondi con leva a reset giornaliero hanno una lunga storia nei mercati azionari statunitensi, e i regolatori americani hanno ripetutamente avvertito che detenerli oltre una singola giornata può produrre rendimenti che divergono sensibilmente dal multiplo indicato nel nome del fondo.
Come il volatility decay trasforma un percorso altalenante in una perdita
Un semplice esempio di due giorni con numeri tondi mostra l'effetto. Supponiamo che Bitcoin parta da 100 dollari. Il Giorno 1, Bitcoin sale del 10%, raggiungendo i dollari, e l'ETF 3x guadagna il 30%, così un investimento di 100 dollari cresce fino a 130 dollari.
Il Giorno 2, Bitcoin scende del 9,09%, tornando quasi esattamente a 100 dollari (110 × 0,9091 = 100,00 dollari). L'ETF, tuttavia, non scende del 30% da 100 dollari. Scende del 27,27% dalla sua nuova base di 130 dollari — un calo di 35,45 dollari che lascia l'investitore con 94,55 dollari, una perdita superiore al 5% anche se Bitcoin è tornato al punto di partenza.
Questo è il volatility decay, a volte chiamato compounding drag o beta slippage. Ogni giorno, il fondo capitalizza guadagni e perdite su un valore patrimoniale netto (NAV) variabile. Una forte giornata di rialzo seguita da una forte giornata di ribasso non si annulla, perché le percentuali si applicano a basi in dollari diverse. Oscillazioni giornaliere maggiori producono divari più ampi tra il rendimento di Bitcoin e quello del fondo con leva. Come mostra un'analisi del comportamento degli ETF con leva, avere ragione sulla direzione di Bitcoin su un periodo più lungo non offre alcuna protezione contro questo attrito dipendente dal percorso.
La dipendenza dal percorso è il termine tecnico per questo effetto: l'ordine e l'entità dei movimenti giornalieri, e non solo i prezzi di inizio e fine, determinano l'esito del fondo. Bitcoin è uno degli asset maggiori più volatili al mondo. I periodi in cui oscilla fortemente in entrambe le direzioni senza compiere progressi netti sono comuni, e sono esattamente le condizioni che puniscono di più i fondi con leva giornaliera.
Commissioni, costi di finanziamento e differenze di tracking aggiungono ulteriormente al divario. Un ETF 3x deve prendere a prestito per mantenere la propria leva, e quel prestito comporta un costo giornaliero che si capitalizza contro l'investitore proprio come fa l'attrito della volatilità. Il multiplo "3x" annunciato non tiene conto di questi costi.
La storia di Bitcoin include episodi di declini ripidi e rapidi, come quando Bitcoin è sceso sotto gli 81.000 dollari in mezzo a liquidazioni crypto superiori al miliardo di dollari. Un mercato volatile e bidirezionale di questo tipo è l'ambiente peggiore possibile per un fondo con leva giornaliera detenuto per giorni o settimane.
Cosa verificare prima di detenere un ETF Bitcoin 3x
Prima di acquistare o continuare a detenere un ETF Bitcoin 3x giornaliero, gli investitori possono seguire una checklist. Non si tratta di previsioni sulla direzione di Bitcoin; sono caratteristiche strutturali del prodotto che influenzano i rendimenti indipendentemente dalla direzione in cui si muove Bitcoin.
- Reset giornaliero confermato: leggere il prospetto o la scheda informativa del fondo e confermare che la leva si ripristina giornalmente, non mensilmente o per un termine fisso. La maggior parte degli ETF crypto con leva attualmente disponibili negli Stati Uniti si resetta giornalmente.
- Periodo di detenzione: questi prodotti sono progettati per brevi finestre di detenzione, spesso una singola giornata. Più a lungo una posizione viene detenuta in mercati volatili e senza trend, più volatility decay si accumula.
- Volatilità realizzata: le oscillazioni giornaliere del prezzo di Bitcoin determinano direttamente l'entità dell'attrito da capitalizzazione; una volatilità più alta significa un decadimento maggiore. Verificare le dimensioni dei recenti movimenti giornalieri, non solo il trend a 30 giorni.
- Commissioni e costi di finanziamento: l'expense ratio è solo una parte del costo. Il finanziamento giornaliero su swap o futures aggiunge un costo di prestito che il fondo paga in modo continuativo. Esaminare la divulgazione dei costi totali nel quadro normativo della SEC per gli ETF con leva.
- Liquidità e tracking error: mercato sottile nei futures o negli swap sottostanti può far sì che il rendimento giornaliero effettivo del fondo differisca dal multiplo 3x previsto. Confrontare i rendimenti giornalieri del fondo con il triplo dei movimenti giornalieri di Bitcoin nell'ultimo mese.
La regola pratica più chiara è questa: valutare l'intero percorso dei rendimenti, non solo il punto di arrivo di Bitcoin. Un fondo che ha iniziato e terminato la stessa settimana allo stesso prezzo potrebbe aver compiuto un doloroso viaggio di andata e ritorno che è costato denaro reale all'investitore con leva. Gli investitori che desiderano un'esposizione a Bitcoin a lungo termine senza questo attrito dovrebbero considerare la proprietà diretta di Bitcoin o uno spot — e detenere i due affiancati attraverso lo stesso periodo volatile è il modo più diretto per vedere quanto diversamente si comporta un fondo dipendente dal percorso. Man mano che sempre più prodotti crypto con leva arrivano sul mercato, ogni nuovo ticker merita la stessa revisione con priorità al prospetto.
Per contesto, il guadagno annuo dell'84,2% di Bitcoin in un periodo misurato appariva impressionante su base inizio-fine, ma il percorso includeva numerosi bruschi invertementi. Un fondo con leva che avesse percorso lo stesso sentiero avrebbe reso molto meno del naive multiplo 3x, e in alcuni sotto-periodi avrebbe sottoperformato persino una semplice posizione senza leva. Sono le dinamiche del prodotto, non la direzione, a determinare l'esito.
Disclaimer: Questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria o di investimento. I mercati delle criptovalute e degli asset digitali comportano rischi significativi. Effettuare sempre le proprie ricerche prima di prendere decisioni.

