Gli spread dei rendimenti a 10 anni meno 3 mesi salgono in Francia e Italia; Regno Unito in aumento fino a settembre
Punti chiave
- •Un post del 14 novembre su Econbrowser riporta lo spread dei rendimenti di governo a 10 anni meno 3 mesi per Canada, Francia, Germania, Italia e Regno Unito utilizzando dati OCSE.
- •Gli spread in Francia e Italia sono saliti a ottobre, mentre quello del Regno Unito è aumentato fino a settembre.
- •Secondo Chinn e Ferrara (2026), lo spread dei rendimenti ha storicamente funzionato meglio come predittore di recessioni per Canada e Germania rispetto agli altri paesi esaminati.
- •Il post segnala che i prezzi dei credit default swap a 5 anni indicano un rischio di default sovrano rilevante in Francia e Italia, rendendo i prezzi CDS una verifica incrociata necessaria per interpretare i loro rendimenti a lungo termine.
- •L'OCSE raccoglie statistiche sui tassi di interesse a lungo termine dei paesi membri su base standardizzata, consentendo di confrontare le curve dei rendimenti tra paesi in termini equivalenti.
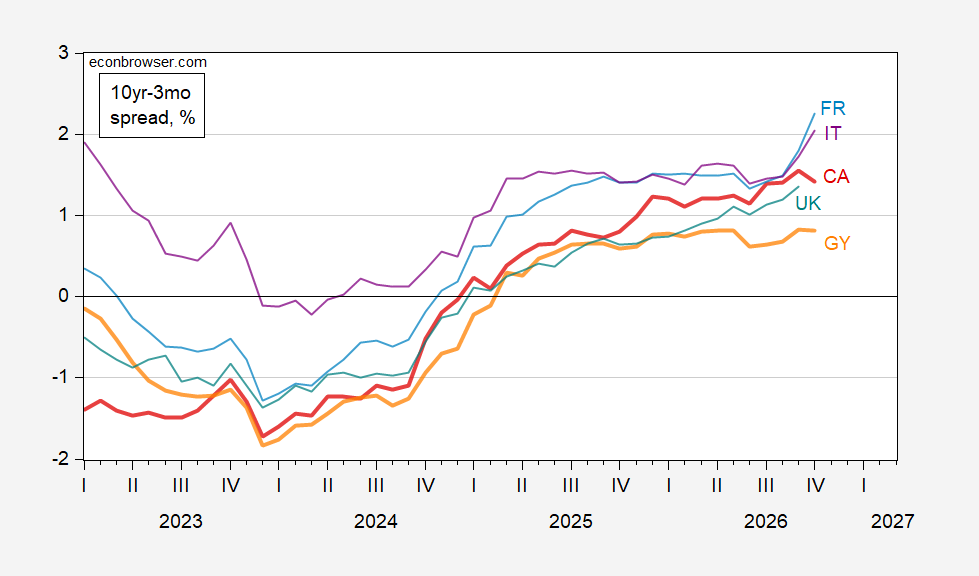
Un articolo del 14 novembre sul blog di economia Econbrowser esamina lo spread dei rendimenti di governo a 10 anni meno 3 mesi in cinque economie avanzate, riportando che gli spread in Francia e Italia sono saliti a ottobre, mentre quello del Regno Unito è aumentato fino a settembre.
La Figura 1 dell'articolo riporta lo spread dei rendimenti di governo a 10 anni – 3 mesi per Canada (rosso), Francia (azzurro), Germania (arancione), Italia (viola) e Regno Unito (verde acqua), tutti espressi in percentuale. I dati provengono dall'Organizzazione per la Cooperazione e lo Sviluppo Economico (OCSE), un'organizzazione intergovernativa con sede a Parigi che raccoglie statistiche sui tassi di interesse a lungo termine dei paesi membri su base standardizzata, consentendo di confrontare le curve dei rendimenti tra paesi in termini equivalenti.
Lo spread dei rendimenti — il divario tra i costi di finanziamento sovrano a lungo e a breve termine — è tra gli indicatori più osservati nell'analisi del ciclo economico, poiché le inversioni della curva dei rendimenti, in cui i rendimenti a breve termine superano quelli a lungo termine, hanno storicamente preceduto recessioni in diverse economie avanzate. In questo quadro, un valore in aumento significa che il divario tra le due scadenze si sta allargando; un'inversione, al contrario, indica che la differenza stessa diventa negativa. Come nota l'articolo, tuttavia, il track record dell'indicatore è disomogeneo tra i paesi: storicamente questo spread ha funzionato meglio come predittore di recessioni per Canada e Germania, come discusso in Chinn e Ferrara (2026), disponibile qui.
L'articolo segnala anche una cautela metodologica. Nell'analisi del ciclo economico, è tipico assumere un rischio di default costante o prossimo a zero; per Francia e Italia, questa ipotesi sembra poco plausibile, come illustrato dai credit default swap (CDS) a 5 anni. Quando il rischio di default sovrano è rilevante, i rendimenti a lungo termine possono riflettere il rischio di credito percepito oltre alle condizioni macroeconomiche che lo spread dovrebbe cogliere, ed è per questo che l'articolo indica il prezzo dei CDS come verifica incrociata pertinente per questi due mercati. Il prezzo dei CDS riflette la valutazione del mercato sul rischio di default di un debitore sovrano, con la scadenza a cinque anni come benchmark standard. La fonte citata per i dati CDS è Investing.com.
Per i lettori che seguono l'indicatore, i dataset che l'articolo identifica come punti di riferimento — la serie OCSE dei tassi a lungo termine e i prezzi CDS citati — sono quelli da monitorare man mano che nuove osservazioni estendono i dati di ottobre e settembre. Il post originale è disponibile su Econbrowser: Some 10yr-3mo Spreads in October.

