I rendimenti dei Treasury vicini ai massimi di 24 anni: Pimco avverte che il 6% è fattibile
Punti chiave
- •Il rendimento del Treasury a 10 anni ha scambiato vicino al 5,29%, il livello alto dall'aprile 2002, e Dan Ivascyn di Pimco ha dichiarato che un rendimento del 6%, visto l'ultima volta nel 2000, è fattibile.
- •Ivascyn ha indicato prezzi del petrolio più alti, inflazione persistente e crescente debito USA come fattori trainanti, avvertendo che gli hedge fund con leva che chiudono posizioni in perdita potrebbero accelerare il ribasso.
- •Russell Investments ha attribuito oltre il 70% dell'aumento dei rendimenti da fine febbraio a tassi reali più alti e a un term premium reale in allargamento.
- •Freddie Mac ha riportato che il tasso trentennale fisso sui mutui è salito al 7,40% l'8 ottobre, dal 7,28% della settimana precedente e dal 6,30% del 2025.
- •L'asta trentennale dei Treasury da 22 miliardi di dollari dell'8 ottobre si è chiusa a un rendimento del 5,618% con un bid-to-cover di 2,54, ma la forte domanda non impedisce che gli alti costi di finanziamento mettano pressione su azioni, credito aziendale e criptovalute.
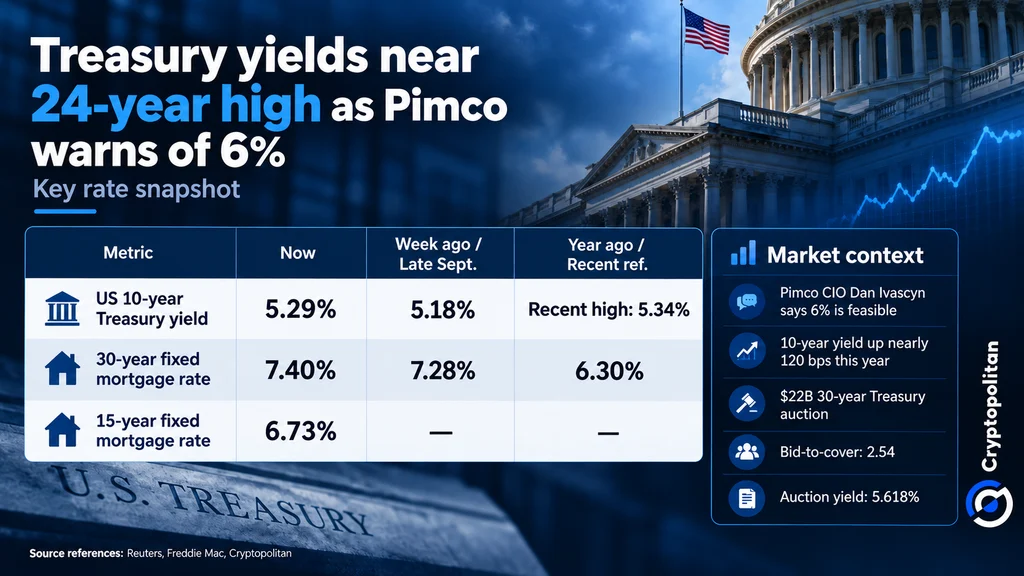
Il rendimento del Treasury USA a 10 anni ha oscillato venerdì vicino al 5,29%, poco sotto il recente picco del 5,34%, secondo dati della Federal Reserve. Il tasso di riferimento ha scambiato l'ultima volta su questi livelli nell'aprile 2002, quando ha raggiunto il 5,36% il 2 aprile.
Dan Ivascyn, chief investment officer del gestore obbligazionario Pimco, ha dichiarato che un rendimento del 6% è una possibilità — un livello che il riferimento non tocca dal 2000, come ha notato Reuters — una prospettiva che alimenta timori di alti costi di finanziamento per azioni e credito aziendale in tutto il mondo.
Perché Pimco definisce il 6% "fattibile"
Ivascyn ha descritto un altro forte balzo dei rendimenti come "fattibile", avvertendo al contempo che gli hedge fund con leva potrebbero accelerare il ribasso mentre chiudono posizioni in perdita. Come riportato da Reuters, i suoi argomenti si concentrano su prezzi del petrolio più alti, inflazione persistente e crescente debito degli Stati Uniti.
Il rendimento a 10 anni è salito di circa 120 punti base (1,2 punti percentuali) quest'anno, con il periodo luglio-settembre che segna il maggior aumento trimestrale di questo secolo. Ivascyn ha avvertito che una salita oltre il 5,5% potrebbe provocare "una certa debolezza significativa nei mercati del rischio, sia crediti sia azionario". Anche le criptovalute potrebbero incontrare difficoltà, data la tendenza degli investitori a ruotare verso Treasury a rendimento più elevato.
Oltre il 70% del movimento è dovuto ai tassi reali
La Federal Reserve non è l'unica responsabile della crescita dei rendimenti: a differenza dei tassi a breve termine fissati direttamente dalla Fed, il decennale è prezzato dal mercato. Secondo Russell Investments, oltre il 70% dell'aumento da fine febbraio è attribuito a tassi reali più alti — rendimenti rettificati per l'inflazione — e all'allargamento del term premium reale, la compensazione aggiuntiva che gli investitori richiedono per detenere debito a più lunga scadenza.
In una revisione pubblicata a settembre la Banca dei Regolamenti Internazionali ha riferito che gli investitori continuano ad acquistare attività più rischiose, compresi investimenti nei mercati emergenti, nonostante l'aumento dei rendimenti. Il Fondo Monetario Internazionale, tuttavia, ha avvertito che bruschi cambiamenti del sentiment di mercato potrebbero portare a un deflusso di capitali dalle economie più fragili.
I meccanismi di mercato lanciano segnali d'allarme
Diversi meccanismi di mercato potrebbero peggiorare il ribasso obbligazionario. Un'analisi di Reuters ha rivelato che gli investitori che hanno acquistato obbligazioni a lungo termine emesse da aziende di IA stanno ora vendendo futures sui Treasury per proteggersi dalla crescita dei tassi di interesse. Goldman Sachs prevede che gli hyperscaler assumeranno 420 miliardi di dollari di debito il prossimo anno, il che potrebbe aggiungere ulteriore pressione.
Gli investitori sono anche sempre più diffidenti nel detenere titoli di Stato a lungo termine. Il differenziale tra i Treasury a 10 e 30 anni è salito a circa 37 punti base, indicando che gli investitori ritengono di richiedere una maggiore compensazione per i rischi legati a investimenti così lunghi.
Il mercato dei mutui può peggiorare la situazione. L'aumento dei tassi di interesse fa sì che i proprietari di casa siano meno propensi a rifinanziare, prolungando la durata dei titoli garantiti da mutui in circolazione. Gli investitori reagiscono vendendo futures sui Treasury per coprire il rischio, il che aumenta la pressione sui prezzi delle obbligazioni — e, poiché i rendimenti si muovono in modo inverso ai prezzi, spinge i rendimenti ancora più in alto.
L'ansia si riflette anche nei mercati delle opzioni. Il prezzo della protezione contro un aumento di 200 punti base dei tassi di interesse è salito al livello più alto da marzo 2023. Con più forze che mettono il mercato sotto pressione contemporaneamente, anche un piccolo movimento potrebbe innescare una reazione a catena.
Le famiglie lo sentono già al 7,40%
Tassi ipotecari più alti rendono la proprietà di una casa ancora più difficile per gli americani. Freddie Mac ha riportato che il tasso trentennale fisso sui mutui è salito al 7,40% l'8 ottobre, rispetto al 7,28% della settimana precedente, mentre nel 2025 il tasso si attestava al 6,30%. Il quindicennale, nel frattempo, è salito al 6,73%.
L'aumento conferma la tendenza riportata da Cryptopolitan a settembre, quando la crescita dei rendimenti dei Treasury aveva spinto al rialzo i tassi ipotecari.
Cosa la forte domanda può e non può risolvere
Gli investitori sono comunque presenti all'asta dei Treasury trentennali da 22 miliardi di dollari dell'8 ottobre, come riportato da Reuters. Il rendimento di aggiudicazione dell'asta è stato del 5,618%, con un rapporto bid-to-cover di 2,54 — circa 2,54 dollari di ordini per ogni dollaro di obbligazioni in offerta, un indicatore standard della domanda d'asta.
Tuttavia, l'ampio interesse per le obbligazioni non significa che il finanziamento sarà economico, poiché gli acquirenti cercano rendimenti più alti. Se i rendimenti rimanessero intorno al 6%, la pressione ricadrebbe non solo sui Treasury, nonostante la loro forte domanda, ma anche su azioni, credito aziendale e criptovalute.

