Intervention sur le yen, dissensions à la Fed et conflit croissant au Moyen-Orient façonnent les marchés
Points clés
- •Le Trésor américain et la Banque du Japon sont intervenus conjointement sur le marché du yen, faisant progresser la devise de 3.1% et soulevant des inquiétudes quant à une perturbation potentielle de positions de carry trade financées en yen, évaluées à des milliers de milliards.
- •Trois membres du FOMC ont voté en faveur d’une hausse des taux, et la probabilité d’une hausse en septembre est désormais d’environ 75%.
- •La croissance avancée du PIB du T2 a ralenti à 1.5%, contre des attentes de 2.1%, tandis que l’indice des prix PCE a accéléré à 5.1%, ce qui alimente les craintes de stagflation dans un contexte de croissance faible et d’inflation persistante.
- •Le conflit au Moyen-Orient s’est élargi aux États-Unis, à Israël, à l’Iran et à plusieurs États du Golfe, tandis que le détroit d’Ormuz et Bab el-Mandeb sont simultanément perturbés, menaçant près de la moitié de l’offre pétrolière mondiale.
- •Les rendements obligataires mondiaux ont poursuivi leur hausse, le rendement du Treasury américain à 30 ans atteignant 5.28%, son plus haut niveau depuis 2004, dans ce qui constitue la pire baisse du marché obligataire depuis les années 1970.
Intervention sur le yen, dissensions à la Fed et conflit croissant au Moyen-Orient façonnent les marchés
David Chapman
La semaine écoulée a été relativement calme en termes de mouvement général des marchés, même si les amplitudes de cotation ont été notables dans certains segments. Les États-Unis et la Banque du Japon (BOJ) sont intervenus conjointement sur le marché du yen japonais, provoquant une forte hausse de la devise — un mouvement aux implications bien au-delà du Japon, étant donné le rôle central du yen dans les opérations mondiales de carry trade, où les investisseurs empruntent des yens à faible coût pour financer des placements à rendement plus élevé ailleurs. Le Federal Open Market Committee (FOMC) s’est réuni au cours de la semaine et, comme largement attendu, a laissé les taux d’intérêt inchangés. Toutefois, trois membres du FOMC ont exprimé une dissidence en votant pour une hausse des taux. Les marchés ont réagi négativement à ce vote divisé, reculant avant de se reprendre pour terminer la semaine sur de modestes gains.
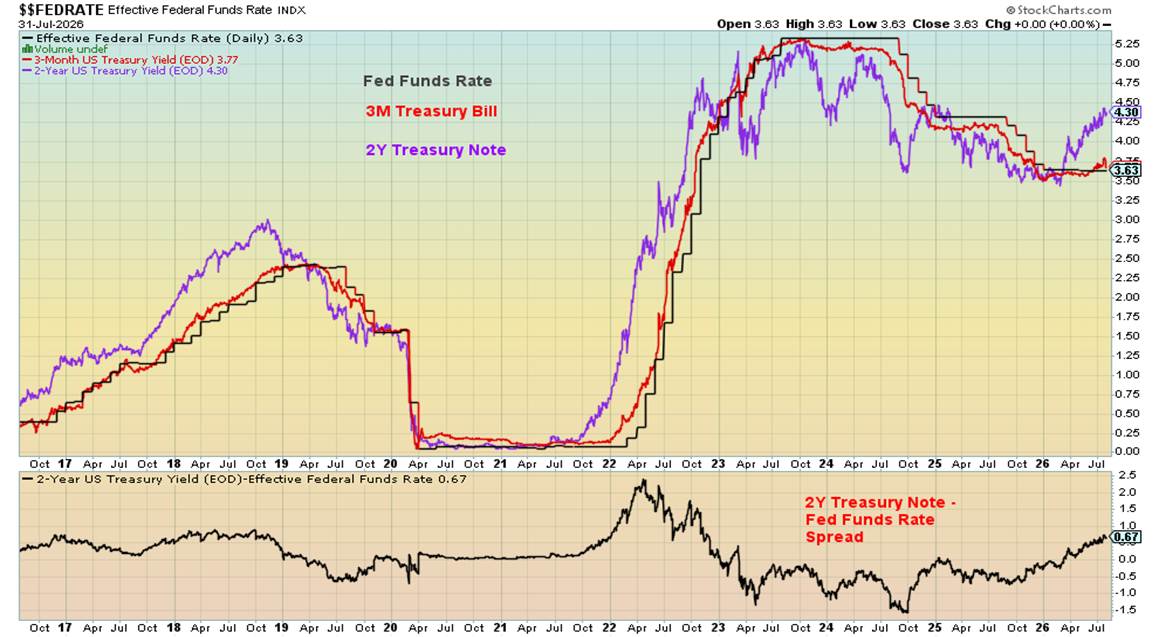
Le gouverneur de la Fed Kevin Warsh n’a fourni aucune orientation prospective et a adopté un ton accommodant dans ses remarques après la réunion, contrastant avec les trois dissidents favorables à un resserrement. Les rendements obligataires ont progressé dans ce contexte de signaux contradictoires. La probabilité d’une hausse des taux lors de la réunion du FOMC de septembre est montée à environ 75%.
Le tableau général des marchés reste négatif malgré le rebond des actions. Les taux d’intérêt ont augmenté tandis que le dollar américain a reculé — une combinaison qui va à l’encontre des attentes habituelles, car des rendements plus élevés attirent généralement les capitaux et soutiennent le dollar. L’or et l’argent ont terminé la semaine légèrement en baisse, mais le platine, le palladium et le cuivre ont tous progressé. Les prix du pétrole ont reculé avant un rebond en fin de semaine.
- La référence à la stratégie Enriched Capital Conservative Growth Strategy et à ses investissements, célébrant une performance de 204% sur 8.42 ans (14.17% annualisés), est fournie par Margaret Samuel, présidente, PDG et gestionnaire de portefeuille d’Enriched Investing Incorporated, joignable au 416-203-3028 ou à msamuel@enrichedinvesting.com. Cette information ne doit pas être interprétée comme une offre, une sollicitation d’offre ou une vente de quelque titre que ce soit. Les performances passées ne garantissent pas les résultats futurs.
Citations
"Iraq is a very wealthy country. Enormous oil reserves. They can finance, largely finance the reconstruction of their own country."
— Richard Perle, conseiller politique américain, secrétaire adjoint à la Défense pour les affaires stratégiques mondiales sous Ronald Reagan, également conseiller de Donald Rumsfeld dans l’administration Bush; a soutenu l’allégation selon laquelle l’Irak détenait des armes de destruction massive; né en 1941
"Petroleum is a more likely cause of international conflict than wheat."
— Simone Weil, philosophe, mystique et militante politique française; 1909–1943
"In this century wars will not be fought over oil, as in the past, but over water."
— Clive Cussler, romancier d’aventure américain, explorateur sous-marin; présent 20 fois sur la liste des meilleures ventes de fiction du New York Times; 1931–2020
La Réserve fédérale
Comme attendu, la Fed a laissé ses taux d’intérêt inchangés lors de la réunion du FOMC. Le Royaume-Uni et le Japon ont également maintenu leurs taux inchangés. Le vote de la Fed n’a toutefois pas été unanime : trois membres du FOMC ont émis une dissidence en plaidant pour une hausse des taux. Compte tenu du risque d’une inflation plus élevée liée à la reprise des hostilités entre l’Iran et les États-Unis, ainsi qu’à la hausse qui en résulterait des prix du pétrole, une hausse lors du FOMC de septembre reste une possibilité sérieuse. La probabilité d’une hausse en septembre est désormais d’environ 75%.
Le gouverneur de la Fed Kevin Warsh ne fournissant plus d’orientation prospective, il est difficile d’évaluer la position interne du FOMC. Son discours post-réunion était accommodant, à l’opposé des trois dissidents plus restrictifs. Warsh semble pris entre la pression de Trump en faveur de taux plus bas et le mandat de la Fed, fondé sur les données. Les coûts d’emprunt américains ont atteint leur plus haut niveau depuis 2007. La dette fédérale américaine s’élève désormais à 39.7 billions de dollars, contre 10.4 billions en 2008 — soit une hausse de près de quatre fois.
La dette totale des États-Unis — englobant les secteurs fédéral, étatique, municipal, ainsi que les entreprises, les banques et les ménages — s’élevait à 50.5 billions de dollars en 2008. Elle atteint désormais 113.6 billions de dollars, soit plus du double du niveau de 2008. L’explosion de la dette fédérale a été alimentée par la crise financière de 2008 et la pandémie de 2020. Ces chiffres n’incluent pas la dette potentielle du système bancaire de l’ombre. Cette dette se situe en grande partie en dehors du système. Le private equity, le crédit privé et les hedge funds dominent ce secteur. En cas d’explosion de la dette, c’est probablement là que cela se produirait en raison de leur fort recours à l’effet de levier.
Le mandat de Jerome Powell en tant que gouverneur de la Fed n’a pas été renouvelé parce qu’il a refusé de se plier à la volonté de Trump. Trump s’attend-il à ce que Warsh se plie à la sienne? C’est ce que Trump souhaite. Mais Warsh n’est qu’une voix au FOMC et, à l’heure actuelle, trois membres voulaient des taux plus élevés tandis que neuf ont voté pour les laisser inchangés. Jerome Powell demeure au conseil. Entre-temps, Trump affirme que Warsh veut des taux plus bas et que les membres dissidents du FOMC font de la politique, selon lui. Warsh pourrait se retrouver pris entre Trump et ses collègues du FOMC.
Les difficultés de la Fed ont été accrues par la dernière publication de la croissance avancée du PIB du T2. Elle est ressortie à 1.5%, sous la précédente estimation de 2.1% et sous les attentes de 2.1%. Une économie qui ralentit? D’autres problèmes pour la Fed. Pire encore, l’indice des prix PCE (Personal Consumption Expenditures) avancé du T2 a été de 5.1% contre 4.6% précédemment et des attentes de 4.0%. Cependant, le PCE en glissement annuel pour juin a ralenti à 3.7% contre 4.1%, soit à peu près conforme aux attentes. Comme juin a été un mois de baisse des prix du pétrole, cela ne devrait pas surprendre. Toutefois, cela pourrait n’être que temporaire. Une économie qui ralentit et une inflation qui remonte = stagflation, ce qui pose un problème majeur pour la Fed et Warsh. Pas étonnant que certains aient estimé que son discours manquait d’assurance.
La réaction du marché a été mitigée : le marché actions, déjà sous pression, a reculé davantage. Conformément au va-et-vient du marché, il a rebondi le lendemain, mais la tendance s’oriente à la baisse. Les rendements obligataires ont augmenté. Par ailleurs, l’or, qui n’aime normalement pas la hausse des rendements obligataires, a au contraire progressé, faisant l’inverse de ce que l’on attendait. Pour l’or, nous considérons cela comme positif. L’indice US$ a reculé et a continué à baisser, en raison du PIB du T2 inférieur aux attentes. Avec la hausse des taux d’intérêt, cela montre une faiblesse importante du dollar américain. Et cela est finalement positif pour l’or.
Or
Nous pensons que l’or est en train de se préparer à repartir à la hausse. Notre premier graphique ci-dessus montre que les prix de l’or augmentent lorsque le CPI (Consumer Price Index) progresse et que la masse monétaire (M1) augmente. Ce qui n’est pas montré, c’est la dette américaine, qui évolue à des niveaux records. L’essentiel de cette évolution s’est produit depuis que Nixon et les États-Unis ont retiré le monde de l’étalon-or en août 1971, consolidant le statut du dollar américain comme monnaie de réserve. Beaucoup se sont opposés à l’étalon-or au motif qu’il était contraignant, mais il a néanmoins contribué à contenir l’inflation, la croissance de la masse monétaire et la dette. Après août 1971, ce ne fut plus le cas. Les taux de change fixes sont devenus des taux de change flottants. La dette, la monnaie et l’inflation ont toutes fortement augmenté. L’or a suivi — ou bien a-t-il mené le mouvement?
Avec une dette toujours en hausse, une inflation qui se raffermit et une croissance de la masse monétaire qui redémarre, une nouvelle hausse des prix de l’or semble presque inévitable. Depuis son sommet de janvier 2026, l’or est engagé dans un déclin régulier. Parallèlement, la guerre entre l’Iran, les États-Unis et Israël a fait monter les taux d’intérêt. L’or n’aime pas la hausse des taux. Depuis le début de la guerre le 28 février 2026, l’or a chuté de plus de 1,300 dollars, soit 24%. L’argent (en baisse de 61%) et les actions aurifères (Gold Bugs Index (HUI) en baisse de 36%, et TSX Gold Index (TGD) en baisse de 33%) ont reculé davantage encore. Pendant ce temps, le bon du Trésor américain à 2 ans a augmenté de 88 pb, soit 26%, et le bon du Trésor américain à 10 ans a progressé de 72 pb, soit 18%.
Récemment, même avec des rendements obligataires en hausse, l’or tient au-dessus de 4,000 dollars et réagit positivement à la hausse des rendements. Si l’or résiste à la hausse des taux d’intérêt, cela suggère à nouveau qu’une remontée du prix de l’or pourrait être inévitable.
Enfin, nous notons que le Gold Miners Bullish Percent Index évolue dans la zone de survente depuis mars. Au cours de la dernière décennie, c’est le niveau le plus bas et la période la plus longue durant laquelle nous avons vu les mineurs d’or rester en survente. Auparavant, les derniers niveaux aussi bas remontaient à 2008, 2013 et 2015, des périodes où l’or avait fortement baissé et les mineurs encore davantage. Après le creux de 2008, l’or et les mineurs d’or ont atteint des niveaux records. Si 2013 n’a pas constitué le creux final, le creux de 2015 est désormais notable comme creux cyclique important. Depuis lors, l’or et les mineurs d’or n’ont jamais été aussi bas.
Tout cela pointe vers la possibilité que l’or, l’argent et les mineurs d’or entament une nouvelle hausse. Compte tenu des divergences récentes favorables à l’or, à l’argent et aux mineurs d’or, nous pourrions nous en rapprocher.
Graphique de la semaine : le VIX
Le CBOE Volatility Index (VIX) mesure les anticipations du marché en matière de volatilité à 30 jours pour le S&P 500. Des valeurs supérieures à 30 indiquent généralement une peur et une incertitude accrues sur le marché, tandis que des valeurs inférieures à 20 suggèrent une stabilité. Le VIX a été lancé en 1993 et est devenu un indicateur clé de la volatilité du marché actions américain. En 2003, sa méthode a été redéfinie avec la contribution de Goldman Sachs.
À des fins d’analyse, des niveaux supérieurs à 40 sont considérés comme une peur extrême, tandis que des niveaux inférieurs à 15 suggèrent la complaisance. Depuis 1990, il y a eu neuf épisodes de peur extrême. Ces épisodes sont généralement brefs mais marqués. À l’inverse, les phases de complaisance peuvent durer des mois, voire des années.
Depuis 1990, quatre longues périodes de complaisance ont été observées : 1992–1996, 2004–2007, 2012–2015, 2016–2020 et 2023–2024. Chacune a été suivie d’une crise, d’une forte baisse des marchés et d’un pic de peur extrême.
Pics du VIX 1990–2026
| # | Événement de peur | Année | Repli du DJI |
|---|---|---|---|
| 1 | Défaillance russe / crise LTCM | 1998 | baisse de 19.3% |
| 2 | Krach dot.com / 11 septembre | 2001–2002 | baisse de 37.8% |
| 3 | Crise financière / Grande Récession | 2008 | baisse de 53.8% |
| 4 | Crise de la dette UE / grecque | 2011 | baisse de 16.8% |
| 5 | Krach du marché chinois, effondrement des matières premières, craintes de hausse des taux par la Fed | 2015/2016 | baisse de 14.5% |
| 6 | Craintes d’inflation, positions de volatilité surchargées | 2018 | baisse de 19.6% |
| 7 | Pandémie de COVID-19 | 2020 | panique boursière, baisse du DJI de 37.1% |
| 8 | Débouclage du yen carry trade, faible croissance de l’emploi* | 2024 | baisse de 7% |
| 9 | Droits de douane du « Liberation Day » | 2025 | baisse de 18.8% |
Source: www.stockcharts.com , www.stocktradersalmanac.com
Note : en 2022, le DJI a reculé de 22.4% sur fond de craintes d’inflation, mais le VIX est resté sous 40 car la baisse était heurtée. *En 2024, le DJI a peu baissé mais le VIX a brièvement bondi puis a chuté tout aussi vite, aucune crise ne s’étant matérialisée.
Le VIX est en hausse, mais n’a pas encore atteint une peur extrême. Le CNN Fear and Greed Index signale un faible niveau de peur. La propension mondiale au risque diminue et la volatilité du marché augmente, sans que le marché ne soit encore dans une zone dangereuse.
Marchés et tendances
| Indice/Actif | Clôture 31/12/25 | Clôture 31/07/26 | Semaine | Depuis le début de l’année |
|---|---|---|---|---|
| S&P 500 | 6,845.50 | 7,489.72 | 1.1% | 9.4% |
| Dow Jones Industrials | 48,063.29 | 52,485.03 | 1.0% | 9.2% |
| Dow Jones Transport | 17,357.19 | 21,039.30 | (6.4)% | 21.2% |
| NASDAQ | 23,241.99 | 25,373.85 | 1.6% | 9.2% |
| S&P/TSX Composite | 31,712.76 | 35,226.14 (nouveaux sommets) | (0.4)% | 11.1% |
| S&P/TSX Venture (CDNX) | 987.74 | 867.13 | (0.2)% | (12.2)% |
| S&P 600 (small) | 1,467.76 | 1,768.56 | 0.4% | 20.5% |
| ACWX MSCI World x US | 67.18 | 75.23 | 1.6% | 12.0% |
| Bitcoin | 87,576.98 | 62,921.23 | (2.0)% | (28.2)% |
| Gold Bugs Index (HUI) | 701.49 | 617.73 | (1.3)% | (11.9)% |
| TSX Gold Index (TGD) | 817.76 | 735.70 | (1.8)% | (10.0)% |
| Rendement du Treasury américain à 10 ans | 4.17% | 4.74% | 1.1% | 13.7% |
| Rendement de l’obligation CGB canadienne à 10 ans | 3.44% | 3.67% | 1.7% | 7.7% |
| Écart 2 ans/10 ans du Treasury américain | 0.69% | 0.46% | 31.4% | (33.3)% |
| Écart 2 ans/10 ans CGB canadien | 0.85% | 0.75% | 7.1% | (11.8)% |
| US$ Index | 98.26 | 99.95 | (1.5)% | 1.7% |
| Dollar canadien | 72.87 | 71.32 | 0.6% | (2.1)% |
| Euro | 117.48 | 115.29 | 1.4% | (1.9)% |
| Franc suisse | 126.21 | 123.72 | 1.2% | (2.0)% |
| Livre sterling | 134.78 | 134.76 | 1.2% | (0.1)% |
| Yen japonais | 63.83 | 62.92 | 3.1% | (1.4)% |
| Or | 4,311.97 | 4,047.01 | (0.2)% | (6.1)% |
| Argent | 71.16 | 57.78 | (0.7)% | (17.8)% |
| Platine | 2,046.90 | 1,660.00 | 3.8% | (18.9)% |
| Palladium | 1,619.50 | 1,280.00 | 2.9% | (21.0)% |
| Cuivre | 5.64 | 6.50 | 3.3% | 15.3% |
| Pétrole WTI | 57.44 | 84.63 | (6.0)% | 47.3% |
| Gaz naturel | 3.71 | 2.70 | (6.3)% | (27.2)% |
Source: www.stockcharts.com
Actions
Le marché actions continue de tenir bon malgré un contexte qui se détériore. Le NASDAQ est brièvement entré en territoire de correction avant de se redresser. L’indice des semi-conducteurs, à son récent creux, était en baisse de 29%, le plaçant en territoire de marché baissier. L’indice NY FANG a reculé de 12% à son récent plus bas. L’ETF MAG7 (MAGS) a perdu 15% à son point bas, mais n’affiche plus qu’une baisse de 7% depuis le début de l’année. Parmi les valeurs MAG7, Tesla a mené les replis, avec une baisse de plus de 30%, suivie par Microsoft et Meta.
Malgré les tensions au Moyen-Orient, la hausse des prix du pétrole et la montée des rendements obligataires, les marchés actions ont généralement progressé au cours de la semaine. Le S&P 500 a gagné 1.1%, le Dow Jones Industrials (DJI) a progressé de 1.0% et le NASDAQ de 1.6%. Le Dow Jones Transportations (DJT) a en revanche reculé de 6.4%, pénalisé par la hausse des coûts du carburant. Le S&P 400 (Mid) a cédé 0.7%, tandis que le S&P 600 (Small) a gagné 0.4%. L’indice S&P 500 Equal Weight a inscrit de nouveaux sommets historiques, en hausse de 0.6%. Le Bitcoin a perdu 2%.
Au Canada, le TSX a touché des sommets historiques mais a clôturé en baisse de 0.4%. La TSX Venture Exchange (CDNX) a encore reculé de 0.2%. En Europe, le FTSE de Londres a progressé de 1.2%, EuroNext de 0.2%, le CAC 40 parisien de 1.6% et le DAX allemand de 2.1%. En Asie, l’indice de Shanghai (SSEC) a gagné 0.5%, le Tokyo Nikkei Dow (TKN) a perdu 0.4%, le Hang Seng de Hong Kong (HSI) a bondi de 3.7% et le Nifty 50 indien de 2.6%. L’ETF MSCI World ex USA a progressé de 1.6%.
Au Canada, huit des 14 sous-indices du TSX ont reculé, menés par les Services publics (TUT), en baisse de 2.7%. Les Technologies de l’information (TTK) ont mené les hausses, avec un gain de 7.5%. Les Income Trusts (TCM) ont atteint des sommets historiques avant de clôturer en baisse de 0.4%.
Les figures en triangle biseau sur le S&P 500 et le NASDAQ ont cassé à la baisse, mais les indices ont ensuite rebondi — une cassure fragile, sans véritable confirmation. Néanmoins, les configurations de fond suggèrent la formation d’un sommet. Le S&P 500 reste dans une structure de triangle biseau, mais il faut désormais surveiller les récents plus bas. Une rupture sous 7,200 pourrait déclencher un nouveau mouvement baissier. Le NASDAQ affiche déjà une tendance baissière, et une nouvelle jambe de baisse pourrait s’enclencher sous 24,400.
Un groupe de 10 actions continue de dominer le marché, ce qui signifie que la performance des indices reflète de plus en plus un ensemble restreint de méga-capitalisations plutôt que la santé généralisée des entreprises — un risque de concentration à surveiller à mesure que la largeur de marché se dégrade en arrière-plan :
- Nvidia (NVDA) — Leader des semi-conducteurs et du matériel pour l’IA
- Apple (AAPL) — Géant de l’électronique grand public et des services numériques
- Microsoft (MSFT) — Leader du cloud computing et des logiciels d’entreprise
- Amazon.com (AMZN) — Fournisseur de commerce électronique et d’infrastructure cloud AWS
- Alphabet (GOOGL/GOOG) — Société mère du moteur de recherche, de la publicité numérique et de l’IA
- Broadcom (AVGO) — Société majeure des semi-conducteurs et des infrastructures réseau
- Meta Platforms (META) — Société des médias sociaux et de la publicité numérique
- Tesla (TSLA) — Constructeur de véhicules électriques et de solutions d’énergie propre
- Berkshire Hathaway (BRK.B) — Conglomérat holding diversifié
- Micron Technology (MU) ou Oracle (ORCL) — Mémoire à large bande passante et infrastructure de données d’entreprise
Obligations
Malgré les tentatives répétées du Pakistan et d’autres acteurs pour relancer les pourparlers de paix au Moyen-Orient, les chances de succès restent faibles. Les marchés réagissent positivement aux discussions de paix — les prix du pétrole et les rendements obligataires baissent, tandis que les actions et l’or montent — avant que les hostilités ne reprennent et que le cycle ne s’inverse.
Le rendement du Treasury américain à 10 ans a progressé à 4.74%, en hausse de 5 points de base sur la semaine. Le rendement de l’obligation gouvernementale canadienne à 10 ans (CGB) s’est hissé à 3.67%, en hausse de 6 points de base. L’écart 2 ans/10 ans continue de se creuser : 46 pb aux États-Unis et 75 pb au Canada. Un écart 2–10 en expansion signale historiquement une récession à venir, car il reflète l’anticipation du marché selon laquelle la pression sur les taux à court terme finira par s’atténuer en réponse à l’affaiblissement économique.
Le conflit en cours au Moyen-Orient est le principal catalyseur de la hausse des rendements. Les besoins insatiables de financement du gouvernement américain, combinés à des besoins en capitaux massifs pour les centres de données dédiés à l’IA, créent des conditions propices à des rendements obligataires durablement plus élevés, qui se répercutent sur les prêts hypothécaires et d’autres produits sensibles aux taux.
Le rendement de l’obligation du Trésor américain à 30 ans s’établit à 5.28%, son plus haut niveau depuis 2004. La hausse des rendements ne se limite pas aux États-Unis : les bunds allemands, les gilts britanniques et les JGB japonais progressent également. Le recul du prix des obligations (les rendements évoluent inversement aux prix) depuis les sommets de 2020 représente le pire marché obligataire depuis les années 1970. Les krachs obligataires précédents ont souvent mis au jour des fragilités sur les marchés du crédit et déclenché des défaillances.
Or et argent
L’or a clôturé le mois de juillet en hausse de 0.7%. L’argent a reculé de 1.6%. Le Gold Bugs Index (HUI) a baissé de 4.1% et le TSX Gold Index (TGD) de 3.7%. Sur la semaine, l’or a perdu 0.2%, l’argent 0.7%, le HUI 1.3% et le TGD 1.8%. Le platine a gagné 3.8%, le palladium 2.9% et le cuivre 3.3%. Le cuivre a également progressé de 4.7% en juillet.
L’indice US$ a reculé de 1.5% malgré la hausse des rendements obligataires, qui soutiennent normalement le dollar. Avec la baisse de l’indice USDX, le dollar canadien a gagné 0.6%, l’euro 1.4%, le franc suisse 1.2%, la livre sterling 1.2% et le yen japonais a bondi de 3.1% après une intervention massive de la BOJ. Même le yuan chinois, arrimé au dollar américain, a progressé de 0.3%. Le Trésor américain a apparemment participé à l’intervention sur le yen aux côtés de la BOJ.
La hausse du yen, combinée à la montée des taux japonais, exerce une pression importante sur le yen carry trade — emprunter en yens pour investir ailleurs dans des actifs mieux rémunérés. Un débouclage de ces positions pourrait être très perturbateur, en particulier pour le marché obligataire américain, car des milliers de milliards de positions financées en yens devraient être liquidées, ce qui pourrait forcer des ventes rapides d’actifs libellés en dollars.
L’or n’a pas enregistré de nouveaux plus bas malgré la reprise des hostilités dans le Golfe et l’envolée des prix du pétrole. Le niveau de 4,000 dollars semble constituer un support clé. La configuration suggère que l’or tente peut-être de former un petit creux en tête-épaules, à condition que les prix restent au-dessus de 4,000 dollars. Une cassure sous ce niveau pourrait entraîner une baisse rapide vers 3,400 ou 3,600 dollars.
L’argent semble lui aussi former un petit creux en tête-épaules. Une cassure au-dessus de 60 dollars serait constructive; un échec suivi d’une rupture sous 55 dollars pourrait viser 50 dollars. Une cassure nette au-dessus de 70 dollars ouvrirait la voie vers 90 dollars.
L’or et l’argent réagissent généralement négativement à la hausse des taux, mais cette semaine, malgré des rendements obligataires en hausse sous l’effet de prix du pétrole plus élevés et d’attentes croissantes d’une hausse de la Fed en septembre, ils ont tenu bon. Avec une période saisonnière août/septembre généralement favorable à l’or, la configuration s’améliore.
Pour les actions aurifères, le TGD bénéficie d’un support à 700, puis à 675. Une cassure sous 675 serait problématique. Un dépassement de 850 suggérerait qu’un creux est en place; au-dessus de 1,000, la tendance haussière serait confirmée.
Pétrole et gaz
Les prix du pétrole ont reculé au cours de la semaine après de nouvelles déclarations de Trump laissant entendre qu’un cessez-le-feu ou un accord pourrait être proche. En fin de semaine, les prix repartaient à la hausse, à mesure que de nouveaux conflits apparaissaient et que la guerre semblait s’élargir.
Le paysage géopolitique continue de se détériorer sur plusieurs fronts :
-
Yémen/Houthis : blocage des expéditions de pétrole saoudien via le détroit de Bab el-Mandeb, la route reliant la mer Rouge au golfe d’Aden. Les attaques contre les navires commerciaux et pétroliers se poursuivent. L’Arabie saoudite tente de former une coalition d’États du Golfe pour contrer les Houthis.
-
Détroit d’Ormuz : reste bloqué à la fois par l’Iran et les États-Unis, avec peu de chances de réouverture.
-
Jordanie : l’Iran a attaqué des installations américaines en Jordanie, causant des dégâts et des victimes. Des bases militaires américaines en Jordanie hébergent des troupes américaines.
-
Irak : l’Arabie saoudite et les États-Unis ont lancé des attaques contre des milices chiites alignées sur l’Iran en Irak. L’Irak a dénoncé ces frappes comme une violation de sa souveraineté.
-
Égypte : deux navires, dont un navire de stockage de gaz appartenant à une société américaine, ont pris feu au port de Damiette, près du canal de Suez, apparemment à la suite d’une attaque de drone.
-
Mer Caspienne : l’Ukraine a attaqué le trafic maritime en mer Caspienne, touchant un navire lance-missiles russe et deux cargos iraniens accusés de transporter des armes entre la Russie et l’Iran.
-
Ukraine/Russie : l’Ukraine continue de viser les raffineries pétrolières russes. Une capacité de raffinage hors service pourrait finir par contraindre à fermer des volumes de production.
-
Chine/Iran : la Chine enverrait environ 400 lanceurs de défense aérienne à l’Iran.
Le conflit implique désormais les États-Unis, Israël, l’Iran et des États du Golfe, dont Bahreïn, le Koweït, l’Arabie saoudite, les Émirats arabes unis et le Qatar, ainsi que Oman, Dubaï, l’Irak et le Yémen. La frappe ukrainienne en mer Caspienne accroît le risque d’une extension de la guerre vers l’Europe. Le conflit Russie/Ukraine implique déjà l’OTAN et l’UE, qui soutiennent l’Ukraine, tandis que la Chine et la Corée du Nord soutiennent la Russie, cette dernière envoyant des troupes. Israël reste en conflit avec les Palestiniens à Gaza et en Cisjordanie ainsi qu’avec le Hezbollah au Liban. La Syrie est probablement également impliquée.
Le Moyen-Orient détient environ 48% à 51% de l’offre mondiale de pétrole et plus de 35% de l’offre mondiale de gaz naturel. Les perturbations actuelles dans le détroit d’Ormuz et dans la mer Rouge/Bab el-Mandeb, avec un risque d’escalade supplémentaire, ont des implications négatives pour le pétrole, le gaz naturel, les engrais, les pétrochimiques, les plastiques, l’hélium, l’aluminium et d’autres matières premières, ainsi que pour le transport maritime et la logistique. Avec deux des goulots d’étranglement pétroliers les plus critiques au monde simultanément affectés, la chaîne d’approvisionnement énergétique mondiale subit un niveau de perturbation inédit depuis des décennies.
Le WTI a reculé de 6% sur la semaine, tandis que le Brent a chuté de près de 10%, même si les prix ont rebondi en fin de semaine. Le gaz naturel au Henry Hub a baissé de 6.3% et celui du Dutch Hub européen de 6%. En revanche, l’ARCA Oil & Gas Index (XOI) a progressé de 1.5% et le TSX Energy Index (TEN) de 0.9% — une divergence où les actions mènent la matière première, ce qui peut être un signal positif.
Le WTI doit franchir 90 dollars, et surtout 105 dollars, pour suggérer des objectifs de 140 à 160 dollars. Le gaz naturel pourrait former un double creux; une cassure au-dessus de 3.40 dollars pourrait viser 4 à 4.50 dollars. Les stocks commerciaux de pétrole aux États-Unis restent proches de leurs plus bas sur cinq ans et devront être reconstitués. Rien n’indique que le détroit d’Ormuz s’ouvrira prochainement.
Glossaire
- Daily (Short-term) : tendance à court terme pour les traders de swing
- Weekly (Intermediate) : tendance intermédiaire pour les suiveurs de tendance de long terme
- Monthly (Long-term) : tendance séculaire de long terme
- Up/Down : direction de la tendance
- Neutral : les indicateurs sont globalement neutres; un changement de tendance pourrait se profiler
- Weak : la tendance reste orientée à la hausse ou à la baisse, mais s’affaiblit
- Topping : des signes indiquent que le marché est en phase de sommet alors que la tendance reste haussière
- Bottoming : des signes indiquent que le marché est en phase de creux alors que la tendance reste baissière
Avertissement
David Chapman n’est pas un service de conseil enregistré et n’est ni un courtier sur marchés exonérés (EMD) ni un conseiller financier titulaire d’une licence. Il ne donne pas, et ne peut pas donner, de conseils de marché individualisés. David Chapman travaille dans le secteur financier depuis plus de 40 ans. Les informations contenues dans cette lettre d’information sont fournies uniquement à des fins d’information et de formation. Elles ne doivent pas être interprétées comme une offre, une sollicitation d’offre ou une vente de quelque titre que ce soit. Tous les efforts sont faits pour fournir des informations exactes et complètes. Toutefois, aucune garantie n’est donnée quant à l’exactitude, l’exhaustivité ou la pertinence. Le lecteur assume tous les risques liés aux opérations sur titres. David Chapman recommande de consulter un conseiller financier professionnel ou un gestionnaire de portefeuille agréé avant d’entreprendre toute opération ou idée. David Chapman peut détenir des actions de sociétés mentionnées dans cette lettre. La performance n’est pas garantie, les valeurs changent fréquemment et les performances passées peuvent ne pas se répéter.
Source: SilverSeek

