La revendication de retraite avec 20 000 XRP de Jake Claver alimente le débat sur les calculs
Points clés
- •Jake Claver a déclaré que 20 000 XRP pourraient suffire pour la retraite si le XRP atteignait 100 $ par jeton.
- •À 100 $ par XRP, la position vaudrait environ 2 millions de dollars et pourrait générer environ 100 000 dollars par an avec un taux de retrait de 5 %.
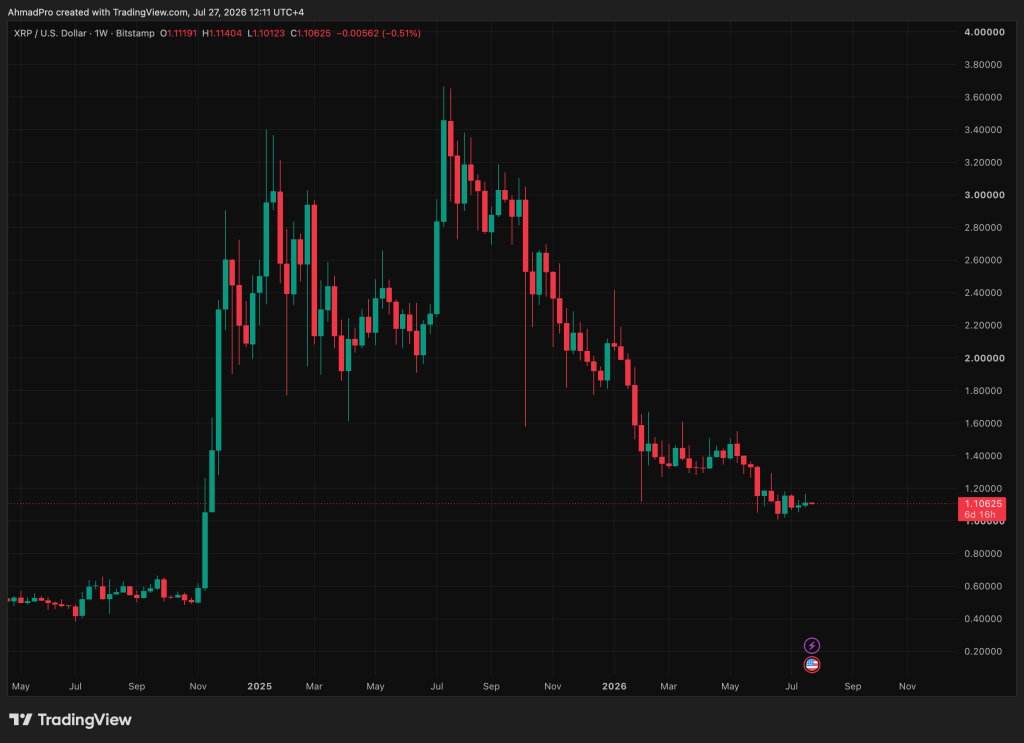
- •Le XRP se négociait près de 1,10 $, ce qui portait la valeur des 20 000 jetons à environ 22 000 dollars au moment du débat.
- •Le plus haut historique du XRP est de 3,65 $, et Claver n’a pas donné de calendrier pour une hausse à 100 $.
- •Des critiques ont soutenu qu’un plan de retraite fondé sur un seul actif volatil comporte un risque de concentration, des impôts, de l’inflation et des conditions de marché incertaines.
Dans l’actualité XRP d’aujourd’hui, Jake Claver, président de DAG Family Office, a déclenché une vive discussion sur X après avoir affirmé qu’une position de 20 000 XRP pourrait financer une retraite si le XRP atteignait 100 $ par jeton. À ce prix, la position vaudrait 2 millions de dollars et pourrait générer environ 100 000 dollars par an avec un taux de retrait de 5 %.
Au cours actuel du XRP, autour de 1,10 $, la même position de 20 000 jetons vaut environ 22 000 dollars. La question centrale pour de nombreux détenteurs particuliers de XRP est de savoir si cet écart représente une opportunité d’accumulation à long terme ou une stratégie de retraite fondée sur un objectif de prix que le marché ne peut pas encore soutenir.
Actualité XRP : ce que l’objectif de 100 $ de Jake Claver révèle vraiment sur les calculs de retraite
Claver a présenté l’idée comme une arithmétique financière personnelle plutôt que comme une prévision de prix, en encourageant ses abonnés à calculer leurs propres besoins de revenu et en mettant l’accent sur la patience plutôt que sur l’euphorie.
Dans le cadre des hypothèses qu’il a retenues, le raisonnement est simple : 2 millions de dollars rapportant 5 % par an produiraient 100 000 dollars de revenus avant impôt, ce qu’il suggérait comme pouvant couvrir un prêt immobilier et les dépenses courantes.
Is 20,000 XRP enough? Depends on what you need it to pay you. If XRP ever got to $100 that's $2 million, & a portfolio drawing 5% a year off that is $100k of income before tax. That's the math worth running on your own number, how much income do you actually need? The right… — Jake Claver, QFOP (@beyond_broke) July 23, 2026
Mais l’hypothèse clé est celle qui porte le plus de poids. Le plus haut historique du XRP est de 3,65 $, et une hausse à 100 $ nécessiterait des conditions de marché et un calendrier que Claver n’a pas précisés. Cela ne signifie pas que 100 $ est impossible ; cela signifie que la trajectoire vers ce niveau est loin d’être définie.
Les réponses sur X sont rapidement devenues combatives. Un critique a soutenu que des années de développement et de progrès réglementaires n’avaient toujours pas produit d’appréciation durable du prix, et a demandé pourquoi le XRP restait à 1,10 $ si la technologie tenait ses promesses. Un autre a rejeté l’objectif de 100 $ comme irréaliste. Le débat s’est divisé selon des lignes familières : les partisans ont présenté le XRP comme un actif d’épargne capable d’éponger des dettes, tandis que les sceptiques ont estimé que l’écart entre le récit et l’évolution du prix restait trop important pour être ignoré.
Point de contrôle XRP : 20 000 XRP peuvent-ils réellement financer une retraite ?
L’arithmétique derrière la planification de retraite en XRP devrait être testée à plus d’un niveau de prix. Une position de 20 000 XRP est une position, pas un portefeuille. L’exemple de 2 millions de dollars avancé par Claver suppose un XRP à 100 $ par jeton, et une règle de retrait plus prudente de 4 % produirait un revenu annuel inférieur à celui obtenu avec le taux de 5 % utilisé dans le message.
La question du calendrier complique aussi les calculs. Aucun cadre crédible de planification de retraite crypto ne repose sur l’hypothèse d’un objectif atteint simplement « lors du prochain marché haussier, peut-être ». Les planificateurs financiers qui travaillent avec des horizons de retraite de 30 à 50 ans citent souvent 5 à 7 millions de dollars comme objectif d’indépendance plus réaliste, et non 2 millions.
À 100 $ par XRP, 20 000 jetons se situeraient au bas de cette fourchette, et non au sommet. Les impôts, l’inflation, la hausse des coûts de santé et les dépenses de logement réduiraient aussi, sur plusieurs décennies, la valeur réelle d’un revenu nominal de 100 000 dollars.
Le risque de concentration est une variable qu’aucun objectif de prix ne résout. Le risque de concentration aggrave encore le problème. Détenir un seul actif volatil expose l’épargne à des baisses brutales que les portefeuilles diversifiés absorbent généralement plus facilement. Cela expose l’ensemble de la thèse de retraite à un seul événement défavorable – un revirement réglementaire, l’échec d’un partenariat lié à Ripple, ou une perturbation plus large du marché crypto.
Le débat sur l’épargne en XRP sur X a largement ignoré cette dimension, en se concentrant sur les objectifs de prix plutôt que sur la construction de portefeuille. Détenir 20 000 XRP comme position spéculative dans une structure diversifiée est une stratégie défendable ; les considérer comme un plan de retraite est un pari entièrement différent.
L’article Jake Claver’s 20,000 XRP Retirement Claim: What the Math Actually Shows est apparu en premier sur icobench.com .

