Pourquoi les investisseurs ne devraient pas se précipiter pour acheter la prochaine introduction en bourse à succès
Points clés
- •Les IPO américains ont affiché en moyenne des rendements au premier jour d'environ 18 % à 19 % depuis 1980, mais ces gains reviennent principalement aux investisseurs ayant reçu une allocation au prix d'offre.
- •Les investisseurs qui achètent après le début des échanges peuvent capter bien moins que la hausse spectaculaire affichée par les IPO, car les allocations des opérations solides sont limitées et les opérations plus faibles sont plus faciles d'accès.
- •Les sociétés nouvellement cotées ont eu tendance à sous-performer par rapport à des sociétés comparables au cours des premières années suivant l'introduction, la faiblesse se concentrant sur les émetteurs plus petits et non rentables.
- •Les expirations de clauses de blocage peuvent être un moment utile pour réévaluer les actions nouvellement cotées, car l'arrivée d'actions supplémentaires sur le marché peut peser sur les cours si la demande n'augmente pas.
- •L'article indique que l'exposition aux marchés privés n'est pas automatiquement meilleure que l'investissement en Bourse, les rendements du capital-risque étant fortement concentrés sur les premiers tours de financement, les plus risqués.
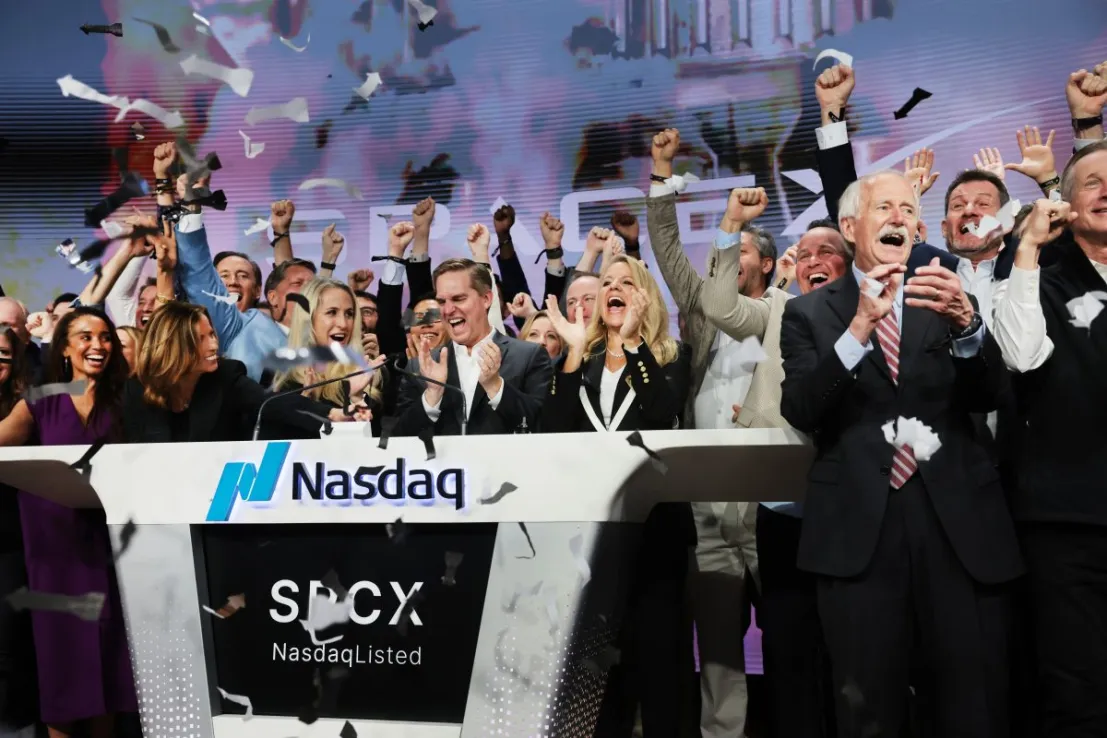
Les IPO mettent les investisseurs en ébullition, mais les données suggèrent qu'ils devraient être envisagés avec une plus grande prudence, écrit Yves Bonzon
Rares sont les événements financiers qui suscitent autant d'enthousiasme que les introductions en bourse (IPO). L'histoire montre pourtant qu'il faut les aborder avec prudence. En prenant du recul et en examinant ce que des décennies de recherche empirique nous disent sur l'investissement dans les IPO, les données sont remarquablement cohérentes et édifiantes.
Le premier fait stylisé bien connu est la sous-évaluation des IPO. En moyenne, les IPO américains ont dégagé un rendement au premier jour d'environ 18 à 19 % depuis 1980, selon les dernières données compilées par Jay Ritter, de l'université de Floride. Mais cet « argent laissé sur la table » profite largement à ceux qui obtiennent une allocation au prix d'offre — généralement des investisseurs institutionnels liés au syndicat de souscription — plutôt qu'à ceux qui achètent une fois que les actions commencent à être négociées.
Obtenir une allocation n'est pas non plus une garantie de succès en investissement. Les allocations des opérations très médiatisées sont strictement contingentées, tandis que les opérations faibles sont généralement disponibles sans difficulté — la classique malédiction du vainqueur. En conséquence, une stratégie d'investissement qui souscrit sans discernement aux IPO est condamnée à gagner bien moins que les hausses spectaculaires du premier jour rapportées par les études sur les IPO. Pour les investisseurs qui observent le marché depuis les lignes de touche, cette distinction compte, car les rendements les plus visibles ne sont pas nécessairement ceux accessibles à l'acheteur moyen.
La patience est une vertu
Les sociétés nouvellement cotées peuvent également avoir du mal à maintenir leur élan initial. Ritter a constaté que les IPO ont nettement sous-performé par rapport à des sociétés comparables au cours des premières années suivant l'introduction en bourse, bien qu'une grande partie de cette sous-performance se concentre parmi les entreprises plus petites et non rentables. Ce schéma semble étroitement lié au calendrier de marché. Les entreprises savent émettre des actions au moment où l'enthousiasme des investisseurs, et les valorisations, sont proches de leur pic. Cela rejoint l'une de nos convictions d'investissement les plus anciennes : les niveaux de valorisation n'ont d'importance que dans de rares moments où ils atteignent des extrêmes, modifiant la fonction de réaction des émetteurs.
Dans l'ensemble, les données empiriques suggèrent que les investisseurs patients se voient généralement offrir de meilleurs points d'entrée dans les trimestres qui suivent une introduction en bourse que lors des jours d'ouverture euphoriques. Cela ne signifie pas que les investisseurs doivent éviter totalement les IPO. Toutes les grandes sociétés cotées ont été un jour un IPO, et certaines des plus grandes réussites de demain se cotent sans aucun doute aujourd'hui. La leçon est une leçon de patience et de discipline. Les expirations de clauses de blocage peuvent offrir un moment utile pour réévaluer le sentiment entourant les sociétés nouvellement cotées. À mesure que les restrictions de vente des initiés sont levées et que davantage d'actions deviennent négociables, le marché doit absorber cette offre supplémentaire d'actions. Sans augmentation correspondante de la demande, cette offre additionnelle peut exercer une pression mécanique supplémentaire à la baisse sur les cours.
Privé contre public
Si l'investisseur moyen du marché actions arrive structurellement en retard à la fête, pourquoi ne pas simplement y participer plus tôt et investir alors que ces sociétés sont encore privées ? Si l'histoire montre que chaque génération de fondateurs et de capital-risqueurs a appris à rester privée plus longtemps et à capter une plus grande partie de la courbe de création de valeur avant un IPO, cela ne rend pas automatiquement les investissements en marché privé plus attrayants. En réalité, les rendements du capital-risque sont extraordinairement concentrés sur les tout premiers tours de financement. La partie la plus pentue de la courbe de création de valeur revient aux investisseurs prêts à assumer le risque de mortalité le plus élevé, à un stade où l'accès est limité et où il est extrêmement difficile d'identifier avec un degré de certitude significatif les futures valeurs atypiques.
Pour la plupart des investisseurs, l'essentiel n'est donc pas de choisir entre marchés privés et marchés publics. Il faut faire preuve de discipline dans les deux. Les marchés privés peuvent offrir des opportunités attrayantes, notamment par le biais de gestionnaires expérimentés ayant accès à des sociétés prometteuses à des stades de développement plus précoces. Mais l'étiquette « pré-IPO » ne se traduit pas automatiquement par des rendements supérieurs ; l'accès, la sélection des gestionnaires et la valorisation comptent tout autant que sur les marchés publics.
En définitive, les investisseurs ne peuvent pas se permettre de manquer les grandes réussites des marchés publics. L'objectif est de participer à la croissance à long terme d'entreprises exceptionnelles, pas d'y accéder au stade le plus précoce possible. Il n'est pas nécessaire d'obtenir à tout prix une allocation pré-IPO ou IPO. Les investisseurs peuvent au contraire se permettre d'être patients et de constituer leurs positions une fois que la volatilité initiale de l'IPO s'est apaisée, alors qu'une grande partie du potentiel de croissance composée à long terme de l'entreprise reste à concrétiser.
Yves Bonzon est directeur des investissements de groupe chez Julius Baer

