Que peuvent recevoir les détenteurs de stablecoins si un émetteur fait faillite ?
Points clés
- •La couverture par des réserves soutient la valeur d’un token, mais n’établit pas à elle seule la propriété par le détenteur d’une partie déterminée des liquidités, des bons du Trésor ou des autres actifs de réserve.
- •Le remboursement direct exige généralement de remplir les conditions d’éligibilité de l’émetteur, de vérifier le compte, de passer les contrôles de conformité et de respecter les conditions applicables.
- •Les clients qui détiennent des tokens sur des plateformes d’échange peuvent d’abord avoir une créance contractuelle contre la plateforme si les retraits sont suspendus ou si celle-ci fait défaut.
- •Un stablecoin peut s’échanger sous sa valeur de référence alors que les utilisateurs éligibles conservent l’accès au remboursement par l’émetteur, et un décrochage peut précéder l’insolvabilité officielle.
- •MiCA impose que les tokens de monnaie électronique concernés soient émis à la valeur nominale et confère aux détenteurs des créances contre les émetteurs, dont les détails doivent être indiqués dans le livre blanc applicable.
La couverture par des réserves ne confère généralement pas au détenteur d’un stablecoin un droit de propriété sur un actif de réserve spécifique, et les droits concernés diffèrent de la protection des dépôts bancaires. Ce qu’un détenteur peut recouvrer dépend de l’endroit où les tokens sont conservés, de la possibilité d’un remboursement direct par l’émetteur et du traitement des réserves si l’entreprise ne peut pas honorer ses obligations.
Points clés
- La couverture par des réserves ne signifie pas propriété directe des actifs de réserve.
- Le remboursement direct exige souvent que le détenteur remplisse les conditions d’éligibilité de l’émetteur.
- Les utilisateurs d’une plateforme d’échange peuvent détenir une créance contre celle-ci plutôt que directement contre l’émetteur.
- Un décrochage de cours peut survenir avant la défaillance officielle d’un émetteur.
- Le règlement européen sur les marchés de crypto-actifs confère à certains détenteurs des droits définis à l’encontre des émetteurs.
Identifier d’abord ce qui a fait défaut
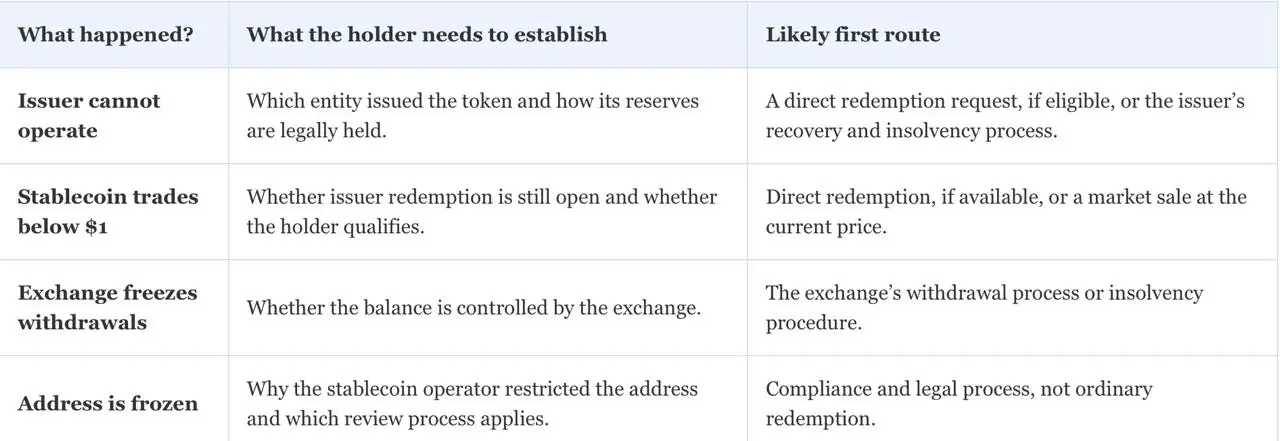
L’expression « le stablecoin a fait défaut » peut désigner plusieurs événements différents. L’entreprise émettrice peut devenir insolvable. Une banque ou un dépositaire détenant une partie des réserves peut rencontrer des difficultés. Une plateforme d’échange sur laquelle un client conserve le token peut suspendre les retraits. Le token peut également s’échanger sous sa devise de référence alors que le remboursement par l’émetteur reste accessible aux clients éligibles.
La voie de recouvrement dépend de l’élément de l’organisation qui a fait défaut : l’émetteur, la plateforme d’échange, le dépositaire des réserves ou le cours de marché.
Ce que la couverture par des réserves confère — ou non — aux détenteurs
Lorsqu’une entreprise affirme que son stablecoin est couvert à hauteur de un pour un, elle décrit une relation économique : les actifs de réserve sont censés soutenir les tokens en circulation. Cela ne signifie pas nécessairement que chaque détenteur possède une part déterminée de chaque actif de réserve ou peut choisir l’actif qu’il recevra lors du remboursement.
En cas de défaillance d’un émetteur, les documents juridiques applicables déterminent si un détenteur peut demander un remboursement, bénéficier d’une protection légale ou participer avec les autres créanciers à une procédure d’insolvabilité. Ces documents déterminent également si les actifs de réserve sont séparés des autres biens de l’entreprise et si les autres créanciers peuvent les saisir.
La qualité des réserves et la propriété juridique répondent à des questions différentes. Les liquidités, les bons du Trésor et les placements dans des fonds monétaires peuvent être très liquides, mais la liquidité ne suffit pas à déterminer qui sera payé en premier lorsqu’une entreprise devient insolvable. Le cadre du stablecoin de la Banque des règlements internationaux indique que les actifs de réserve devraient pouvoir être liquidés rapidement et être détenus dans des structures éloignées du risque de faillite. Ce cadre constitue une référence pour évaluer la conception d’un stablecoin ; il ne prouve pas que tous les émetteurs existants utilisent la même structure. (Source : cadre de la BRI sur les stablecoins)
Les droits de remboursement dépendent de la manière dont le token est détenu
Un client direct vérifié, un détenteur en conservation personnelle et un client d’une plateforme d’échange peuvent posséder le même token tout en disposant de voies pratiques différentes pour obtenir des dollars ou des euros.
Le remboursement direct consiste généralement à restituer les tokens à l’émetteur et à recevoir la devise de référence à sa valeur nominale, sous réserve des conditions de l’émetteur. Les conditions de Circle relatives à l’USDC, par exemple, lient le remboursement direct un pour un à un compte Circle Mint enregistré et à d’autres conditions, notamment l’absence de mesure réglementaire, judiciaire ou policière restreignant le remboursement.
Un détenteur en conservation personnelle qui ne possède pas de compte auprès de l’émetteur peut néanmoins vendre le token sur une plateforme liquide, effectuer les démarches d’intégration auprès de l’émetteur lorsqu’elles sont disponibles ou utiliser un prestataire de services éligible. Cet intermédiaire peut facturer des frais, imposer des limites ou suspendre les conversions en période de tension sur les marchés. La détention du token ne donne pas automatiquement le même accès opérationnel que le statut de client vérifié de l’émetteur.
Pour un utilisateur qui détient des stablecoins sur une plateforme d’échange, le premier problème peut ne pas concerner l’émetteur. La plateforme contrôle le portefeuille et peut être la contrepartie contractuelle du client. Si elle suspend les retraits ou devient insolvable, le client peut devoir suivre la procédure de réclamation de la plateforme avant de reprendre le contrôle des tokens ou de tenter un remboursement direct.
Client vérifié de l’émetteur : Peut soumettre une demande de remboursement direct, sous réserve des conditions d’éligibilité en vigueur, des conditions contractuelles et des contrôles de conformité.
Détenteur en conservation personnelle : Contrôle les tokens, mais peut avoir besoin d’une voie qualifiée pour les convertir en monnaie fiduciaire.
Client d’une plateforme d’échange : Peut détenir une créance contre la plateforme avant de reprendre le contrôle des tokens sous-jacents.
Ce qu’un décrochage de cours peut signifier — et ce qu’il ne signifie pas
Un décrochage de cours est un événement de marché. Si un stablecoin indexé sur le dollar s’échange à 0,97 $, le marché valorise l’accès immédiat au token à moins d’un dollar. La décote peut refléter des inquiétudes concernant les réserves, un remboursement lent ou indisponible pour certains utilisateurs, une liquidité réduite sur les plateformes d’échange ou une vague de ventes.
Lors d’un décrochage, les questions pratiques sont de savoir si les clients éligibles peuvent toujours obtenir un remboursement à la valeur nominale et si l’émetteur traite ces demandes. Les informations de Circle sur les risques liés à l’USDC reconnaissent que l’USDC peut s’échanger au-dessus ou en dessous d’un dollar sur des plateformes tierces. Un cours plus faible sur une plateforme d’échange ne prouve pas à lui seul que des actifs de réserve manquent.
Un token peut rester proche de 1 $ parce que les intervenants s’attendent à ce que le remboursement direct reste disponible. Si cette confiance s’affaiblit, les cours sur les plateformes d’échange peuvent baisser avant le début d’une procédure officielle d’insolvabilité. Vendre pendant un décrochage revient à accepter le prix de marché disponible à ce moment-là. Obtenir un remboursement à la valeur nominale implique de passer par une procédure auprès de l’émetteur qui peut comporter des conditions d’éligibilité, des montants minimums, un accès bancaire, des contrôles de conformité et un délai de traitement.
USDC et USDT : comparer la voie offerte au détenteur, pas l’affirmation marketing
Cette comparaison ne permet pas de déterminer ce qu’un tribunal déciderait en cas d’insolvabilité. Elle présente les questions qu’un détenteur devrait examiner avant de supposer que deux stablecoins indexés sur le dollar offrent des droits de remboursement identiques.
Dans son document déposé le 30 juin 2026, Circle a indiqué qu’environ 84 % des réserves d’USDC étaient détenues dans le Circle Reserve Fund. Ce chiffre est daté et la composition des réserves peut évoluer. Il fournit un contexte sur la répartition des réserves à cette date, mais ne remplace pas les conditions applicables à chaque détenteur. (Source : document déposé par Circle)
Tether indique que ses tokens peuvent être remboursés contre la monnaie fiduciaire sous-jacente conformément à ses conditions et FAQ publiées. Toutefois, son document d’information pertinent limite les services de l’émetteur aux clients ayant effectué les procédures KYC. Pour les utilisateurs d’une plateforme d’échange, l’accès aux transactions en USDT n’établit pas en soi un accès direct au remboursement auprès de Tether.
MiCA offre aux détenteurs de l’UE un point de départ plus clair
Pour les tokens de monnaie électronique émis dans le cadre du règlement européen sur les marchés de crypto-actifs, les détenteurs disposent d’une créance contre l’émetteur. Le règlement MiCA impose une émission à la valeur nominale à la réception des fonds. Le livre blanc de l’émetteur doit décrire le droit au remboursement et les conditions de son exercice.
Le livre blanc de Circle sur l’USDC conforme à MiCA indique que les fonds reçus par Circle SAS pour l’émission sont protégés contre les recours de ses autres créanciers dans le cadre de procédures d’exécution ou d’insolvabilité. Il décrit également un plan de récupération et de remboursement. Ces déclarations concernent spécifiquement la structure de Circle SAS et ne doivent pas être automatiquement appliquées à l’USDC émis par une autre entité ou détenu dans le cadre d’un autre accord.
Une séparation similaire est décrite en Corée du Sud, où les émetteurs individuels de cartes envisageant des stablecoins conserveraient leurs propres réserves et systèmes de remboursement, selon une analyse des projets. Le détenteur doit identifier l’entité qui se trouve derrière le solde de tokens plutôt que de se fier uniquement à la marque générale.
Le statut réglementaire d’une plateforme d’échange est une question distincte. Une plateforme opérant dans le cadre des règles de l’UE ne transforme pas tous les stablecoins qu’elle référence en tokens émis dans l’UE. Cette distinction est devenue plus visible lorsque l’échéance des licences MiCA a conduit les plateformes à clarifier leurs activités européennes.
Les difficultés d’une banque de réserve diffèrent de la défaillance de l’émetteur
Un stablecoin peut subir des remboursements retardés même lorsque son émetteur reste solvable. Des problèmes auprès d’une banque de réserve ou d’un dépositaire peuvent ralentir les transferts, les vérifications ou l’accès aux fonds tandis que l’émetteur utilise d’autres sources de liquidité. Les questions pertinentes sont de savoir où sont détenus les actifs de réserve, s’ils sont juridiquement séparés et si l’émetteur peut rapidement accéder à des liquidités alternatives.
Les règles européennes relatives aux réserves et à la liquidité ont rendu plus visible la relation entre les émetteurs de stablecoins et les banques. Pour les détenteurs, le risque lié aux stablecoins comprend les institutions qui conservent et règlent les actifs de réserve, et pas seulement l’entreprise dont le nom apparaît sur le token.
Ce qu’il faut conserver avant qu’un problème ne survienne
Une procédure de défaillance est plus facile à gérer lorsqu’un détenteur peut démontrer ce qu’il possédait, où les actifs étaient conservés et comment ils ont été acquis. Les transferts sur la blockchain peuvent montrer les mouvements de tokens, mais ils peuvent ne pas établir l’intégralité de la relation juridique avec un émetteur ou une plateforme d’échange.
Si le stablecoin n’a jamais été retiré vers un portefeuille privé, les relevés du compte de la plateforme d’échange peuvent être particulièrement importants. Un explorateur de blockchain peut afficher un solde détenu dans un portefeuille d’échange, mais il peut ne pas montrer que la plateforme devait ces actifs à un client donné.
Les détenteurs devraient également vérifier si les comptes d’émetteur qu’ils utilisent sont actifs et vérifiés. Effectuer les contrôles d’identité et les vérifications bancaires seulement après le début d’un décrochage peut laisser le détenteur dépendant de la liquidité de la plateforme d’échange.
Ce que les détenteurs peuvent recevoir si un émetteur fait défaut
Un détenteur de stablecoins ne reçoit pas automatiquement une part désignée des liquidités, des bons du Trésor ou des autres actifs de réserve de l’émetteur. Il peut à la place recevoir une créance définie par les conditions de l’émetteur et par le droit applicable au token.
Le meilleur résultat possible est la poursuite des remboursements à la valeur nominale ou l’existence d’une créance sur des actifs de réserve légalement protégés. Un résultat moins favorable consiste en un recouvrement retardé et potentiellement partiel aux côtés des autres créanciers de l’émetteur. Un client qui conservait ses tokens sur une plateforme d’échange peut devoir commencer par obtenir un recouvrement auprès de celle-ci plutôt que de présenter directement une créance contre l’émetteur du stablecoin.
La couverture par des réserves peut soutenir la valeur d’un stablecoin, mais elle ne détermine pas à elle seule qui sera payé en cas de défaillance de l’émetteur. La réponse pratique dépend de l’entité émettrice, de l’éligibilité du détenteur au remboursement, de l’endroit où les tokens sont conservés et de la séparation juridique des réserves par rapport aux autres actifs de l’émetteur.
Cet article est fourni à titre informatif uniquement et ne constitue ni un conseil juridique, ni un conseil financier ou d’investissement. Les conditions applicables aux stablecoins, les dispositifs de réserve et les réglementations peuvent évoluer. Les lecteurs doivent consulter les documents juridiques à jour de l’émetteur et solliciter un avis qualifié concernant une créance ou une situation d’insolvabilité particulière.
Source : Coindoo

