L'architecture de la monnaie : cartographier le pouvoir financier à l'ère du bitcoin
Points clés
- •The Waterworks of Money a été développé sur deux années de recherche, s'appuyant sur des entretiens avec plus de 100 experts issus du secteur bancaire, du gouvernement, du monde universitaire et des mouvements de réforme monétaire.
- •Les collaborateurs soutiennent que les banques créent de la nouvelle monnaie lorsqu'elles accordent des prêts, un mécanisme que même un PDG d'une grande banque interrogé pendant la recherche ne comprenait pas pleinement.
- •Thomas Bollen affirme que des années de crédit extrêmement bon marché ont permis aux ménages aisés et aux grandes multinationales de profiter de l'inflation des actifs, approfondissant les inégalités pour ceux qui n'en possèdent pas ou n'ont pas un accès comparable au crédit.
- •Martijn Jeroen van der Linden estime que les réformes bancaires post-2008 ont réparé plutôt que structurellement changé le système, la fragilité réapparaissant avec les défaillances de la Silicon Valley Bank et de Credit Suisse en 2023.
- •Bollen compare la conception du bitcoin à la banque à réserves intégrales, citant l'effondrement de l'Amsterdamsche Wisselbank après l'abandon des réserves intégrales, tandis que van der Linden note que l'investissement institutionnel a affaibli la promesse du bitcoin comme système de paiement alternatif.
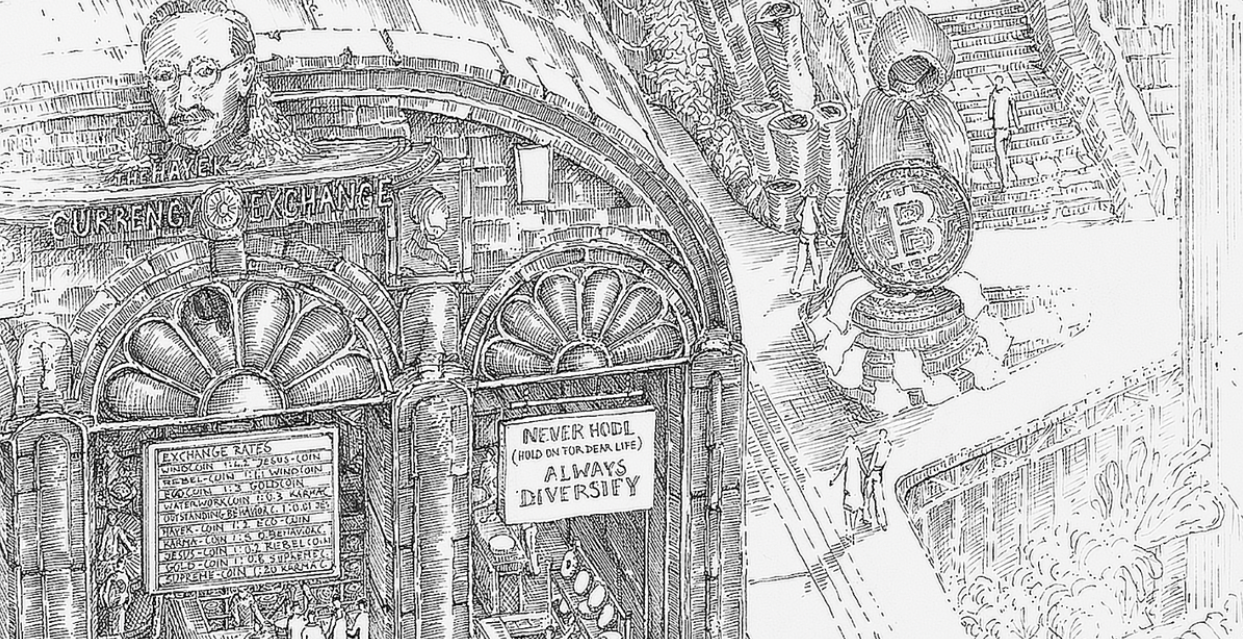
La monnaie détermine où les gens vivent, ce qu'ils peuvent se permettre et la manière dont la richesse s'accumule à travers les générations. Pourtant, les mécanismes qui la créent et la distribuent restent largement obscurs, même si leurs conséquences deviennent de plus en plus difficiles à ignorer. Pour l'artiste néerlandaise Carlijn Kingma, le journaliste financier d'investigation Thomas Bollen et le chercheur en monnaie Martijn Jeroen van der Linden, ce décalage a été le point de départ de The Waterworks of Money. Ce projet ambitieux cartographie l'architecture cachée du système financier par le dessin et l'animation, la rendant compréhensible pour ceux qui y vivent sans en aplatir la complexité.
The Waterworks of Money dépeint le système financier comme un vaste réseau de réservoirs, de canaux et de pompes, révélant comment la monnaie circule entre les banques, les gouvernements, les entreprises et les ménages. Certaines zones reçoivent une abondance de liquidités, tandis que d'autres restent perpétuellement à sec. Le dessin qui en résulte fonctionne simultanément comme une œuvre d'art, un outil pédagogique et une examination du pouvoir financier.
Le projet est né de deux années de recherche, incluant des entretiens avec plus de 100 experts issus du secteur bancaire, du gouvernement, du monde universitaire et des mouvements de réforme monétaire. Kingma a consacré plus de 2 200 heures à traduire cette recherche en un paysage architectural minutieux. Bollen, dont le journalisme d'investigation examine le fonctionnement du système financier, et van der Linden, dont les recherches universitaires portent sur la monnaie et la réforme monétaire, ont contribué à développer la recherche économique et les récits derrière l'œuvre.
L'un des scénarios du projet explore un avenir monétaire façonné par le bitcoin. À mesure que le bitcoin entre dans la finance traditionnelle, un système monétaire alternatif soit défie les structures existantes du pouvoir financier, soit finit par en faire partie — et les collaborateurs du projet ont observé les deux phénomènes.
À l'approche de Bitcoin Amsterdam, les 5 et 6 novembre, où Bollen participera à deux tables rondes, Bitcoin Magazine s'est entretenu avec les trois collaborateurs du projet pour évoquer la visibilisation de la monnaie, la relation entre les systèmes monétaires et les inégalités, et la place du bitcoin dans l'avenir financier de l'Europe.
Ce que le public comprend mal de la monnaie
Bitcoin Magazine (BMAG) : The Waterworks of Money illustre le système financier comme un réseau de réservoirs, de pompes et de canaux, certaines parties de la société recevant une liquidité abondante tandis que d'autres restent à sec. Après deux années de recherche et d'entretiens avec des experts financiers, qu'est-ce qui vous a le plus surpris quant au fonctionnement réel de la monnaie, et qu'est-ce que le public comprend-il le plus fondamentalement mal ?
Thomas Bollen : Ce qui m'a le plus surpris, c'est que beaucoup de personnes au sein du système connaissent très bien leur propre coin : les dérivés de taux d'intérêt, la gestion d'actifs ou le crédit hypothécaire. Très peu d'entre elles peuvent appréhender le système plus vaste dans lequel elles opèrent.
Ce qui est clairement mal compris, c'est que les banques créent de la nouvelle monnaie lorsqu'elles accordent un prêt. Elles ne sont pas de simples intermédiaires qui transmettent l'épargne de leurs déposants.
Mais peut-on en blâmer les gens ordinaires ? Pendant la phase de recherche, nous avons parlé à nombreux banquiers, et même à un PDG d'une grande banque, qui ne savaient pas qu'ils travaillaient pour une institution créatrice de monnaie.
Si nous voulons améliorer la compréhension, nous devons commencer dans nos écoles et universités. De nombreux manuels se trompent encore, et l'enseignement de l'économie y prête à peine attention. En 2022, même le prix de la Riksbank en économie (le prix Nobel qui n'est pas vraiment un prix Nobel) a été attribué à des recherches présentant les banques comme de simples intermédiaires.
Crédit bon marché et inflation des actifs
BMAG : L'une des idées centrales de The Waterworks of Money est que la monnaie ne circule pas de manière uniforme dans la société. L'accessibilité au logement est devenue un problème majeur en Europe et aux États-Unis, tandis que les prix des actifs et la richesse financière ont de plus en plus dépassé les salaires. Dans quelle mesure ces inégalités résultent-elles de la conception de notre système monétaire, plutôt que de forces économiques plus larges ?
Bollen : Il est impossible de le chiffrer avec précision, car tant de facteurs entrent en jeu. Mais il est tout à fait clair que le système monétaire a énormément exacerbé les inégalités pendant toutes ces années où le crédit était extrêmement bon marché.
Ray Dalio, fondateur du fonds spéculatif Bridgewater Associates, l'a résumé en 2019 : « L'argent est gratuit pour ceux qui sont solvables. » Pour tous ceux qui n'ont ni argent ni solvabilité, c'était hors de portée.
Le crédit bon marché pour les riches et les grandes multinationales — qui l'ont utilisé pour des rachats d'actions et des opérations de fusions-acquisitions — a fait grimper le prix des actions et des logements. La création monétaire bancaire a produit un type particulier d'inflation : l'inflation des actifs. Les ménages aisés et les grandes multinationales, qui possédaient déjà ces actifs, en ont profité bien plus que les personnes qui n'en avaient pas, ou les petites entreprises qui n'avaient pas le même accès au crédit bon marché que leurs plus grands concurrents.
Le défi de dessiner le système
BMAG : The Waterworks of Money est rempli de détails qui aident à expliquer le fonctionnement du système financier. Quelle a été la partie la plus difficile du système monétaire à illustrer, et quelque chose appris pendant la recherche a-t-il changé l'approche du dessin ?
Carlijn Kingma : Le plus grand défi a été la manière dont toutes les parties sont connectées. Comment le montrer clairement ?
L'eau est la métaphore évidente pour la monnaie, et elle vous porte loin. Liquidité, flux de trésorerie, monnaie qui se tarit : tout cela fait déjà partie du langage de la finance. C'était aussi parfait pour relier les différentes parties du système, car je pouvais dessiner les tuyaux et les canaux qui les relient.
Mais à certains endroits, il en faut plus si l'on veut être totalement précis. La monnaie prend de nombreuses formes : monnaie marchandise, monnaie publique, monnaie de crédit privé, et plus loin, la dette à court terme et les contrats de pension peuvent également servir de monnaie ou de quasi-monnaie. Il n'était pas possible de dessiner autant de types d'eau différents circulant dans le système.
L'art comme porte d'entrée vers des idées complexes
BMAG : L'œuvre a été présentée à la fois à des publics d'art et à des personnes intéressées par l'économie, notamment à Bitcoin Amsterdam l'an dernier. Avez-vous remarqué des différences dans la manière dont ces publics réagissent, et leurs retours ont-ils influencé votre vision du rôle de l'art dans l'explication d'idées complexes ?
Kingma : La réaction dépend de ce que les gens savent déjà. Les visiteurs ayant plus de connaissances financières rient généralement plus, car ils saisissent toutes les petites blagues. Nous avons par exemple rebaptisé Bâle III « Babel III », car les règles bancaires rédigées après la crise représentent environ trois bibles.
Dans notre scénario d'avenir bitcoin, The Republic of a Thousand Coins, nous avons glissé de nombreuses blagues sur les banquiers centraux. On peut y voir Greenspan en poupée gonflable. Cela fonctionne mieux si l'on sait qui il est, et le public bitcoin connaît l'histoire monétaire bien mieux que le grand public.
Surtout, nous avons constaté que l'art ouvre des portes. Le dessin offre aux gens un point de départ visuel pour la conversation. Même sans aucune connaissance préalable, la métaphore permet de voir les résultats sociaux de la circulation de la monnaie.
Réparer sans réformer
BMAG : Vos recherches ont examiné comment les crises financières peuvent renforcer l'influence des institutions jugées trop importantes pour faire faillite, et plus récemment le pouvoir croissant de gestionnaires d'actifs tels que BlackRock et Vanguard. Assistons-nous à une véritable transformation du fonctionnement du pouvoir financier, ou les mêmes problèmes sous-jacents ont-ils simplement pris de nouvelles formes depuis 2008 ?
Martijn Jeroen van der Linden : Après la crise de 2008, il y avait un consensus général parmi les décideurs mainstream, les think tanks et de nombreux économistes selon lequel le secteur bancaire devait être réparé. En Europe, l'influent groupe de Larosière a conclu que les causes de la crise étaient le levier excessif, la titrisation opaque, les risques de la banque parallèle et une supervision fragmentée dans l'UE, et a affirmé que « la réparation est nécessaire et urgente ». La réparation bancaire a consisté en des réglementations nouvelles et plus strictes, une supervision coordonnée renforcée et de nouvelles procédures de gestion de crise. L'architecture sous-jacente est restée inchangée, ce qui signifie qu'aucun changement fondamental n'a eu lieu.
Mais l'architecture est restée fragile. Prenons 2023, par exemple. Lorsque la Silicon Valley Bank et Credit Suisse ont eu des difficultés, les scénarios de crise élaborés après 2008 sont restés dans le tiroir. Les autorités américaines ont garanti tous les dépôts de SVB, y compris les plus de 90 % au-delà de la limite assurée. En Suisse, l'État a soutenu le sauvetage de Credit Suisse par UBS.
Les défenseurs de la réparation bancaire prétendent souvent avoir rendu le système plus sûr. Mais la fragilité inhérente au financement de prêts à long terme par des dépôts bancaires retirable est toujours là. Même avec toutes les réglementations, on ne peut pas empêcher une ruée bancaire, et cette fragilité est précisément ce qu'ils refusent de résoudre. Le système bancaire ne survit que grâce à d'immenses filets de sécurité publics et aux privilèges accordés aux banques.
De grandes et puissantes non-banques ont effectivement émergé, mais elles ne jouent pas de rôle central dans la monnaie et les paiements. C'est une distinction clé entre les deux secteurs.
Le bitcoin entre alternative et establishment
BMAG : Le bitcoin est né d'une tentative de créer une monnaie hors du contrôle des gouvernements et des banques. Aujourd'hui, il est de plus en plus détenu via des fonds d'investissement et des institutions financières traditionnelles, y compris certains des puissants gestionnaires d'actifs examinés dans vos travaux récents. Cette intégration renforce-t-elle la capacité du bitcoin à changer le système financier, ou risque-t-elle de reproduire la concentration de pouvoir qu'il cherchait initialement à contester ?
van der Linden : En tant qu'actif financier, le bitcoin a bénéficié des investissements des institutions financières traditionnelles. Mais l'utilisation croissante du bitcoin comme investissement a compromis sa promesse d'un système de paiement alternatif.
Parallèlement, le bitcoin et l'essor des stablecoins ont mis les banques au défi sur leur infrastructure de paiement. Les banques innovent elles aussi désormais : voyez Wero, le portefeuille de paiement lancé en 2024 par un groupe de banques européennes. C'est un changement. Mais c'est autre chose que la réforme structurelle de la monnaie et du secteur bancaire.
La distinction entre le bitcoin en tant qu'actif financier et le bitcoin en tant qu'alternative de paiement est donc au cœur de la question du projet sur le pouvoir financier. Les exemples de l'investissement institutionnel, des stablecoins et de Wero montrent différentes manières dont l'innovation monétaire peut interagir avec l'infrastructure financière existante sans nécessairement en changer la structure sous-jacente.
Leçons de l'histoire monétaire d'Amsterdam
BMAG : Votre projet imagine le bitcoin comme une alternative au système monétaire existant. Amsterdam possède également une histoire remarquable d'expérimentation monétaire, du développement des institutions financières modernes aux travaux pionniers de David Chaum sur l'espèce numérique privée, des décennies avant le bitcoin. Au regard de cette histoire, comment percevez-vous le rôle du bitcoin dans l'avenir financier de l'Europe, et votre perspective a-t-elle changé depuis le début du projet ?
Bollen : Ce que j'apprécie dans la conception du bitcoin, c'est qu'elle ressemble à la banque à réservesales. Un bitcoin n'est pas une créance sur autre chose, il ne comporte donc aucun risque de ruée bancaire. C'est le cas des dépôts bancaires : ils sont une promesse que vous pouvez retirer votre argent à tout moment, alors que la banque ne peut jamais tenir cette promesse pour tous ses clients en même temps.
Nous pouvons beaucoup apprendre de notre histoire. L'Amsterdamsche Wisselbank, fondée en 1609 et souvent considérée comme la première banque centrale au monde, était à l'origine une banque à réserves intégrales : chaque florin bancaire était adossé à des pièces dans son coffre. Elle n'a sombré qu'après avoir commencé secrètement à prêter de plus en plus à la Compagnie néerlandaise des Indes orientales.
C'est le risque de toute expérience monétaire : elle peut partir dans la mauvaise direction. Dans le monde des cryptomonnaies, toutes sortes d'entreprises ont commencé à copier les banques. Elles prêtaient les bitcoins de leurs clients, tandis que ces clients voyaient toujours leurs soldes de pièces sur leurs comptes. Le FTX de Sam Bankman-Fried montre à quel point cette pratique peut tourner au désastre.
Détails de l'événement et soutien au projet
Thomas Bollen participera à deux tables rondes à Bitcoin Amsterdam le 6 novembre 2026, sur la Treasury Stage : Europe's Monetary History & Future: Austrian Economics, Banks & Bitcoin (11h00–11h30), aux côtés de Rahim Taghizadegan et Willem Middelkoop, et Staat vs. de Markt: Hoeveel Overheid Hebben We Nodig in Geld ? (13h55–14h25), aux côtés de Paul Buitink et Simon Lelieveldt.
L'intégralité de l'exploration animée en deux parties de The Waterworks of Money est disponible sur YouTube, et le projet peut être soutenu en achetant une tirage signé en édition limitée de Carlijn Kingma ou en faisant un don pour la poursuite de ses recherches sur waterworksofmoney.com/buy.
Le Bitcoin Museum & Art Gallery (BMAG) organise des expositions internationales, des ventes aux enchères et des collaborations avec des artistes explorant le bitcoin et ses implications culturelles. Plus d'informations sur museum.b.tc.
Bitcoin Amsterdam se tiendra les 5 et 6 novembre 2026 ; le code BA26-BMAG20 donne droit à une entrée à tarif réduit.
Cet article, The Architecture of Money: Mapping Financial Power in the Age of Bitcoin, est d'abord paru sur Bitcoin Magazine et est écrit par Dennis Koch.

