Le président de la Fed, Warsh, estime que l'inflation est trop élevée et livre sa première évaluation de l'économie
Points clés
- •M. Warsh a déclaré que l'inflation demeure trop élevée et que la Fed doit s'assurer qu'elle converge assez rapidement vers son objectif de 2 %.
- •Il a indiqué que les conditions financières générales ne sont peut-être pas restrictives, ce qui suggère que les taux d'intérêt pourraient freiner l'économie moins que certains ne l'anticipent.
- •M. Warsh a décrit la croissance américaine comme solide, citant une hausse de 9 % des dépenses d'investissement au cours des quatre derniers trimestres, largement liée aux investissements en intelligence artificielle.
- •Il a indiqué que la consommation des ménages est restée en bonne santé, que les marges bénéficiaires du S&P 500 sont élevées et que le marché du travail est compatible avec le plein emploi.
- •M. Warsh n'a pas donné de forward guidance et a déclaré que la décision de maintenir les taux inchangés en juillet traduisait la volonté d'attendre davantage d'informations avant la réunion du FOMC de septembre.
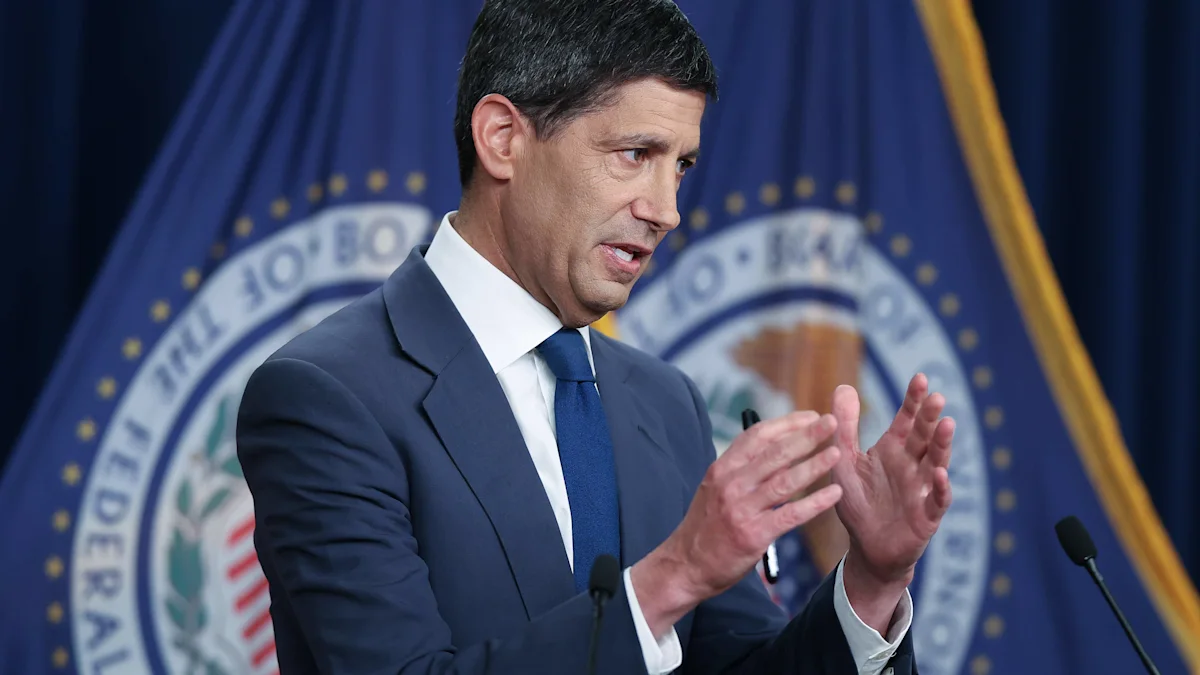
Le président de la Réserve fédérale, Kevin Warsh, a déclaré, dans un discours suivi de près vendredi, que l'inflation était trop élevée et devait rester la priorité de la banque centrale, tout en livrant pour la première fois une évaluation très favorable de l'économie. Il a toutefois tenu sa promesse de ne pas fournir de forward guidance.
« Nous devons être convaincus que l'inflation sous-jacente évolue vers notre objectif, de manière nette et à une vitesse suffisante. Sinon, il nous reste du travail à faire », a déclaré M. Warsh dans son premier discours en tant que président, prononcé à Jackson Hole, dans le Wyoming. « C'est à la Fed qu'il incombe d'assurer la stabilité des prix. »
Sans offrir de forward guidance, M. Warsh a toutefois laissé entendre que les taux d'intérêt ne freinaient peut-être pas beaucoup l'économie, déclarant : « J'aurais du mal à décrire les conditions financières générales comme restrictives. »
Le cadre de l'événement a rehaussé les enjeux. Le discours a été prononcé dans le cadre du symposium annuel de politique économique de la Fed de Kansas City, ce rendez-vous dans le Wyoming où les présidents de la Fed ont livré certains de leurs allocutions les plus décisives — Jerome Powell s'en était servi en 2020 pour dévoiler un nouveau cadre de politique monétaire et en 2022 pour annoncer un combat soutenu contre l'inflation. Les marchés réclamaient des éclaircissements sur l'existence d'une stratégie crédible de la Fed pour faire baisser l'inflation et sur la volonté du président de livrer une évaluation de la situation économique. Il a répondu à la seconde attente ; on saura, à la lumière de la réaction à ce discours, si les marchés sont satisfaits sur la question de la stratégie.
L'inflation reste la priorité
En se référant à l'indice des dépenses de consommation personnelle (PCE), M. Warsh a souligné que « les chiffres sont plus préoccupants ». Il a cité les mesures de marché des anticipations d'inflation et a insisté sur l'importance que ces signaux reviennent jusqu'à la Fed.
« C'est un honneur pour la Fed en tant qu'institution — et conforme aux meilleures traditions de la Fed — que les prix de marché témoignent de leur confiance dans notre capacité à rétablir la stabilité des prix. Et je peux vous l'assurer… ils ont raison », a-t-il déclaré.
M. Warsh a relevé que les mesures larges de l'inflation ont nettement reculé par rapport à leurs sommets de 2022, mais que les progrès réalisés au cours des deux dernières années sont restés modestes. Il a indiqué que, si les relevés de cet été pour le PCE et l'indice des prix à la consommation étaient meilleurs que prévu, « ils ne me disent pas que les tendances sous-jacentes se sont sensiblement améliorées ».
Sa référence à l'indice PCE avait également un poids qui dépassait les seules données. Des interrogations persistaient quant à savoir si le PCE resterait la mesure d'inflation privilégiée de la banque centrale, compte tenu des doutes émis par M. Warsh à son sujet lors de sa conférence de presse de juillet. Sa mention du PCE vendredi semble indiquer que oui. Cet indicateur constitue la référence de l'objectif de stabilité des prix de la Fed depuis janvier 2012, lorsque la banque centrale a officiellement défini son objectif comme une inflation de 2 % à long terme mesurée par le PCE — la moitié du double mandat que le Congrès lui a confié, aux côtés du plein emploi.
Bénéfices en forte hausse, marché du travail stable
M. Warsh a brossé un tableau robuste de l'économie américaine, notant que la croissance économique semble s'être renforcée et citant des dépenses d'investissement « en progression rapide », qu'il estime avoir augmenté de 9 % au cours des quatre derniers trimestres. Il a indiqué que plus de la moitié de la croissance des dépenses d'investissement de cette année est probablement attribuable au déploiement de l'intelligence artificielle — un clin d'œil à la vague de dépenses en centres de données et en infrastructures de calcul des plus grandes entreprises technologiques du pays.
La consommation des ménages, ajustée de l'inflation, est restée en bonne santé malgré la flambée des prix du pétrole, les droits de douane et autres chocs, progressant de plus de 2 % au cours des quatre derniers trimestres, a-t-il indiqué. Il a également évoqué les bénéfices des entreprises du S&P 500, notant que les marges bénéficiaires sont « assez élevées par rapport aux niveaux historiques ».
M. Warsh a réaffirmé que la Fed surveillait de près les marchés pour y déceler des signaux sur l'économie. « Nous restons très attentifs aux rouages internes du marché et observons les performances des différents secteurs », a-t-il déclaré, ajoutant qu'il continuerait de suivre l'évolution des taux de croissance des bénéfices des entreprises et des dépenses d'investissement, ainsi que leurs effets d'entraînement sur les prix d'actifs, la confiance des entreprises, le revenu et les dépenses des consommateurs.
Concernant l'emploi, M. Warsh a décrit le marché du travail comme « tout à fait stable », estimant qu'il est compatible avec le plein emploi. Il a noté que la faible rotation de la main-d'œuvre résulte du vaste processus de réappariement entre employeurs et salariés qui s'est produit à grande échelle après la pandémie.
« Simplement, ne l'appelez pas forward guidance »
M. Warsh est resté fidèle à sa promesse de ne pas donner d'indications sur la trajectoire future de la politique monétaire. En début de discours, en présentant un aperçu des thèmes qu'il allait aborder, il a lancé avec humour : « Vous pouvez appeler cela un plan . . . vous pouvez appeler cela une carte de sentiers . . . simplement, ne l'appelez pas forward guidance. »
Plus loin, il a adopté un ton plus sobre en revenant sur son scepticisme de longue date à l'égard de la surcommunication. « La transparence dans la communication sur les décisions futures de politique monétaire n'est pas une vertu en soi », a-t-il déclaré. « La communication doit être au service de la responsabilité première de la Fed : bien conduire la politique monétaire. »
Sa position s'écarte de la pratique des dernières décennies, au cours desquelles le forward guidance est devenu un pilier de la Fed après la crise financière de 2008, alors que les responsables, face à des taux proches de zéro, cherchaient à soutenir l'économie en façonnant les anticipations concernant la trajectoire de la politique monétaire. M. Warsh, qui a été gouverneur de la Fed de 2006 à 2011, remet en question depuis des années la valeur de cette approche.
Il a toutefois expliqué pourquoi les responsables ont décidé de maintenir les taux d'intérêt inchangés en juillet, en se référant au compte rendu de cette réunion. M. Warsh a indiqué qu'« une bonne majorité de mes collègues et moi-même avons estimé qu'il était plus sage d'attendre de nouvelles informations pendant la période entre les réunions — compte tenu notamment des évolutions possibles des chaînes d'approvisionnement, des flux d'investissement et de la géopolitique — avant de décider s'il était opportun de modifier la politique des taux d'intérêt ».
La prochaine réunion prévue du Federal Open Market Committee, programmée en septembre, ainsi que les données sur l'inflation et l'emploi attendues d'ici là, constitueront les prochaines étapes formelles pour un comité qui, selon les propos de M. Warsh, a choisi en juillet d'attendre davantage d'informations.
Reportage de Jennifer Schonberger pour Yahoo Finance.

