L’essor des ETF Bitcoin à Wall Street redéfinit la demande institutionnelle en crypto
Points clés
- •Les ETF Bitcoin au comptant américains ont atteint environ 180 milliards de dollars d’actifs d’ici 2026, avec des avoirs en BTC restant autour de 1,2 million après un pic proche de 1,38 million lors de périodes d’achats soutenus.
- •La SEC a approuvé les ETF Bitcoin au comptant en janvier 2024 après avoir rejeté des dizaines de demandes similaires au cours de la décennie précédente, marquant un moment décisif pour l’accès réglementé aux cryptoactifs.
- •Les institutions financières privilégient les ETF plutôt que la détention directe de Bitcoin, car ils éliminent les difficultés liées à la gestion des clés privées, à la conservation, à l’audit et à la conformité, tout en utilisant l’infrastructure de négociation existante.
- •Les produits ETF concurrents d’émetteurs comme BlackRock, Fidelity et Bitwise facturent des frais de gestion d’environ 0,12 % à 0,25 %, nettement inférieurs à ceux de véhicules antérieurs tels que le Grayscale Bitcoin Trust.
- •Si le Japon développe un marché domestique d’ETF Bitcoin, capter 0,5 % à 1 % de ses quelque 300 000 milliards de yens d’actifs d’investissement pourrait générer 1 500 à 3 000 milliards de yens de nouvelles entrées.
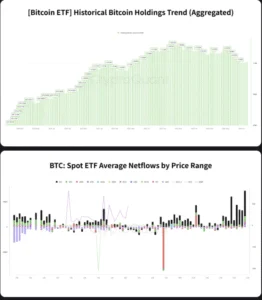
La demande de Wall Street pour les fonds négociés en bourse Bitcoin au comptant redéfinit la manière dont les grandes institutions financières abordent les actifs numériques, les ETF Bitcoin au comptant américains détenant environ 180 milliards de dollars d’actifs d’ici 2026 après leur approbation en janvier 2024 — une étape qui n’est intervenue qu’après le rejet par la SEC de dizaines de demandes similaires au cours de la décennie précédente, faisant de cette approbation un moment décisif pour l’accès réglementé aux cryptoactifs aux États-Unis.
Depuis cette approbation, les grandes sociétés financières sont passées d’une observation prudente à une participation active. Les structures d’ETF réglementées ont facilité l’exposition au Bitcoin pour les banques, les fonds de pension, les gestionnaires d’actifs et d’autres institutions via des canaux d’investissement familiers. Ce changement marque une évolution importante de la base de détenteurs de Bitcoin et de la manière dont les capitaux institutionnels interagissent avec le marché des actifs numériques — une transition accélérée par le lancement de produits concurrents par des émetteurs comme BlackRock, Fidelity et Bitwise, dont les frais de gestion, compris entre environ 0,12 % et 0,25 %, ont rendu l’exposition au Bitcoin bien plus rentable que les véhicules précédents tels que le Grayscale Bitcoin Trust, qui s’était négocié avec des primes importantes avant sa propre conversion en ETF.
Les avoirs des ETF Bitcoin au comptant américains sont passés d’environ 620 000 BTC peu après l’approbation à un pic proche de 1,38 million de BTC lors d’une période d’achats soutenus. Malgré les corrections de marché, les avoirs restent autour de 1,2 million de BTC. Les entrées se sont poursuivies ces derniers mois alors même que Bitcoin s’échangeait entre 115 000 et 125 000 dollars.
Pourquoi les institutions ont choisi les ETF plutôt que la détention directe de Bitcoin
La détention directe de Bitcoin a historiquement créé d’importants défis opérationnels pour les institutions financières traditionnelles. La gestion des clés privées, les dispositifs de conservation, les exigences d’audit et les contrôles de conformité constituaient autant d’obstacles pour les sociétés ne disposant pas d’une infrastructure conçue pour conserver des actifs numériques en toute sécurité.
Les ETF Bitcoin ont répondu à ces problèmes en offrant une exposition via des comptes de courtage standards. Les institutions peuvent utiliser leurs systèmes de négociation, processus opérationnels et relations de conservation existants, plutôt que de construire une infrastructure crypto spécialisée ou de gérer directement des clés privées.
Cette accessibilité contribue à expliquer l’intérêt de Wall Street pour les ETF Bitcoin. Pour les banques, les fonds de pension, les gestionnaires d’actifs et les conseillers en investissement enregistrés, le format ETF supprime l’un des principaux obstacles à la participation tout en maintenant l’exposition dans un cadre d’investissement réglementé — un cadre que les équipes de conformité et de gestion des risques comprennent déjà.
La poursuite des entrées alors que les prix de Bitcoin sont élevés indique que de nombreuses institutions n’attendent pas seulement des points d’entrée plus bas. Elles traitent plutôt l’exposition au Bitcoin comme une décision d’allocation de portefeuille à plus long terme, au moyen de véhicules compatibles avec les pratiques de marché établies.
La demande institutionnelle modifie la structure du marché de Bitcoin
La base d’investisseurs derrière les ETF Bitcoin s’est élargie au-delà des premiers adoptants. Les gestionnaires d’actifs, les fonds spéculatifs et les conseillers en investissement enregistrés côtoient désormais les banques et les fonds de dotation, tandis que des entreprises et des investisseurs liés aux retraites sont également entrés sur le marché.
Cette composition plus large reflète la présence croissante de Bitcoin dans la finance traditionnelle. L’ampleur potentielle de la demande institutionnelle reste importante à l’échelle des portefeuilles mondiaux. Une allocation de 1 % provenant d’un portefeuille de 1 000 milliards de dollars représenterait 10 milliards de dollars, montrant que des changements d’allocation relativement modestes peuvent avoir un effet significatif sur la capitalisation de marché de Bitcoin.
Les traders surveillent également les cycles de prix historiques de Bitcoin parallèlement aux tendances d’achat institutionnelles. Un analyste connu sous le nom de Crypflow a décrit des schémas récurrents observés lors des reprises précédentes.
$BTC (1W) – The breakout that ended every bear market. Every cycle tells the same story. After each Bitcoin cycle top… → Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke. And when it did… A new bull market followed.… pic.twitter.com/gegAuAz1oo — CRYPFLOW (@Crypflow) July 25, 2026
$BTC (1W) – The breakout that ended every bear market.
Every cycle tells the same story.
After each Bitcoin cycle top…
→ Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke.
And when it did…
A new bull market followed.… pic.twitter.com/gegAuAz1oo
— CRYPFLOW (@Crypflow) July 25, 2026
Le commentaire indiquait que les tendances baissières qui suivent les sommets de prix finissent par être rompues avant le début de nouvelles hausses. Ces observations reflètent l’attention continue du marché portée au prochain mouvement majeur de Bitcoin, en particulier alors que les flux vers les ETF introduisent une nouvelle catégorie d’acheteurs dont les décisions d’allocation peuvent ne pas suivre les mêmes schémas cycliques que les cohortes précédentes.
Les ETF Bitcoin ont fait davantage que soutenir l’appréciation des prix à court terme pour les détenteurs. Ils ont créé une infrastructure financière réglementée reliant directement Wall Street aux marchés des actifs numériques. Cette infrastructure permet aux capitaux mondiaux de long terme d’entrer dans Bitcoin plus efficacement qu’auparavant, tandis que la clarté réglementaire continue de soutenir la confiance institutionnelle dans cette classe d’actifs. Ces véhicules s’inscrivent aux côtés d’autres évolutions institutionnelles — notamment les services de conservation réglementés, les marchés de dérivés et l’intégration aux chambres de compensation — qui indiquent ensemble que l’engagement de la finance traditionnelle envers les actifs numériques est passé du stade expérimental au stade opérationnel.
Le Japon pourrait connaître une dynamique institutionnelle similaire si un marché domestique d’ETF Bitcoin se développe. Capter seulement 0,5 % à 1 % des quelque 300 000 milliards de yens d’actifs d’investissement du Japon pourrait générer environ 1 500 à 3 000 milliards de yens de nouvelles entrées. Dans ce scénario, le modèle d’ETF de Wall Street pourrait de plus en plus servir de référence pour d’autres marchés.

