Le pivot de Buterin vers la réserve de valeur complique le discours d'Ethereum auprès de Wall Street
Points clés
- •Buterin a soutenu que l'ETH devrait être valorisé comme une réserve de valeur plutôt que comme un token brûlant des frais, présentant cela comme cohérent avec la décentralisation et la résistance à la censure et à la capture.
- •Les dirigeants des sociétés de trésorerie ont accueilli favorablement ce changement : Tom Lee de Bitmine l'a qualifié de validation sismique des quelque 6 millions d'ETH détenus par sa société, tandis que le cofondateur de Bankless, David Hoffman, qui a vendu tous ses ETH en mai 2026, a déclaré que le timing semblait provenir d'une position de faiblesse.
- •Les indicateurs de marché se sont dégradés parallèlement à ce changement narratif : l'ETH se négocie environ 58 % sous son pic d'août 2025 proche de 4 946 $, est en baisse de 41 % sur l'année écoulée, et les flux cumulés vers les ETF ETH ont chuté de 23 % contre 12 % pour les ETF bitcoin.
- •La importance réduite accordée par Buterin aux brûlages de frais affaiblit la défense par Etherealize de l'économie du staking et soutient l'argument de John Pfeffer de 2017 selon lequel l'émission liée au staking transfère la valeur des détenteurs non-stakers vers les stakers, au bénéfice de sociétés comme Bitmine, qui stake environ 84 % de ses ETH et prévoit environ 309 millions de dollars de rendement annuel.
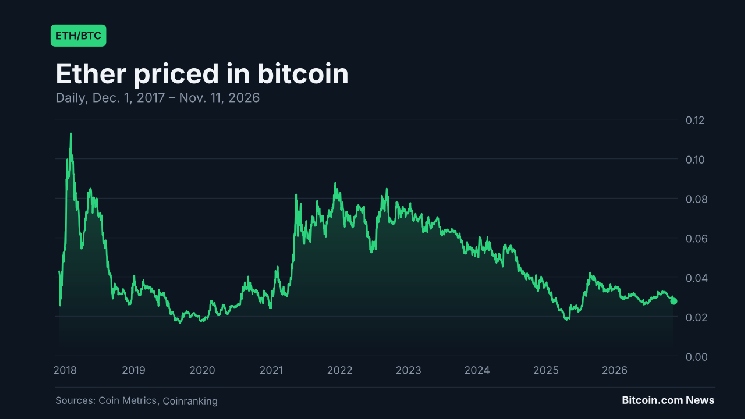
- •Le Bitcoin conserve toujours le récit dominant de réserve de valeur parmi les actifs crypto, et depuis les prix de 2017 cités dans l'article de Pfeffer, le bitcoin a été multiplié par environ 5,7 tandis que l'ether a gagné moins de 3 fois.
Le cofondateur d'Ethereum, Vitalik Buterin, a déclaré plus tôt cette semaine que valoriser $ETH comme un token brûlant des frais « n'a jamais été aussi solide qu'il y paraissait », et a soutenu que l'actif devrait plutôt être valorisé comme une réserve de valeur (SoV).
Selon Buterin, optimiser Ethereum comme une réserve de valeur « est aligné avec la décentralisation et le CROPS » — abréviation de résistance à la censure et à la capture, open source, confidentialité et sécurité.
Un autre repositionnement narratif pour Ethereum
L'histoire de « $ETH comme réserve de valeur » circule depuis des années, mais la rendre mainstream maintenant suivrait la campagne échouée de « ultrasound money » et les tentatives antérieures de présenter l'actif comme « digital oil » aux côtés du « digital gold » du bitcoin.
Les sociétés de trésorerie applaudissent le pivot
Les réactions à ce changement ont été mitigées même parmi les Ethereans, mais les dirigeants des sociétés de trésorerie $ETH — des entreprises qui détiennent de l'ether dans leurs bilans, une stratégie popularisée dans la crypto par les sociétés de trésorerie en bitcoin — l'ont accueilli favorablement. Le président de Bitmine, Tom Lee, dont la société détient environ 6 millions de $ETH, a qualifié les déclarations de Buterin sur la réserve de valeur de « changement sismique » validant la stratégie de l'entreprise. Joseph Lubin, qui contrôle Consensys et préside la société de trésorerie $ETH Sharplink, a soutenu que si « l'or et le $BTC sont de la monnaie forte et d'excellentes réserves de valeur, $ETH va plus loin ».
Etherealize — fondée après que Buterin et la Fondation Ethereum ont accordé au cofondateur Vivek Raman une subvention en 2024 pour convaincre les dirigeants de Wall Street des mérites d'Ethereum — a partagé une publication décrivant $ETH comme une réserve de valeur programmable. Raman a retweeté la publication de Buterin mais n'a pas participé à la discussion.
La société commercialise déjà le récit de la réserve de valeur auprès de Wall Street. En janvier 2025, elle a positionné $ETH comme « un complément diversifié au Bitcoin » au motif qu'il s'agit d'« une réserve de valeur avec des flux de trésorerie », et elle a également établi des comparaisons entre $ETH et le pétrole. En avril 2026, Etherealize a soutenu, en substance, que $ETH pourrait remplacer le bitcoin en capturant la prime monétaire combinée de l'or et du $BTC.
Si l'accent mis par Buterin sur l'aspect réserve de valeur de $ETH gagne du terrain, Wall Street pourrait devoir mettre à jour sa compréhension de l'actif selon son explication — et, si elle est convaincue, elle pourrait aussi devoir réévaluer ses positions en $BTC.
Les chiffres sont en baisse
Cette escalade narrative a coïncidé avec des performances de marché plus faibles. Alors que chaque argumentaire successif d'Etherealize formulait des prétentions de plus en plus ambitieuses concernant $ETH, le prix a brièvement atteint un record d'environ 4 946 $ en août 2025, mais il se négocie désormais environ 58 % sous ce pic.
Si les flux vers les fonds négociés en bourse (ETF) $ETH sont considérés comme une mesure de l'intérêt de Wall Street pour l'ether en tant qu'actif, ces flux — mesurés en dollars américains — sont en baisse depuis octobre 2025, tout comme les flux vers les ETF bitcoin. Sur la même période, les flux cumulés vers les ETF $ETH ont chuté de 23 %, contre une baisse de 12 % pour les ETF $BTC.
La baisse des prix des deux actifs a également pesé sur ces flux : au moment de la rédaction, $BTC est en baisse de 30 % sur l'année écoulée, tandis que $ETH est en baisse de 41 %.
Buterin rejette les arguments antérieurs
Wall Street pourrait rester perplexe non seulement face à un autre changement de récit, mais aussi face au raisonnement qui le sous-tend. Etherealize et Buterin semblent être parvenus à des conclusions similaires pour des raisons quelque peu différentes.
Etherealize, par exemple, a affirmé que les brûlages de frais transfèrent la valeur de toute l'activité Ethereum vers $ETH et que le token est « potentiellement déflationniste ». Buterin minimise désormais l'importance des brûlages.
Le raisonnement de Buterin affaiblit également la réponse d'Etherealize à un argument avancé par le bitcoiner John Pfeffer en 2017 : payer les stakers avec de nouvelles émissions transfère la valeur des détenteurs qui ne stakent pas vers ceux qui stakent. Plus tôt cette année, Etherealize avait rejeté l'objection selon laquelle le rendement du staking n'est que de l'inflation, arguant que le brûlage compense l'émission et qu'une part significative du rendement provient des frais de transaction. Si le brûlage reste faible et que les frais s'avèrent peu fiables — comme le dit désormais Buterin — alors la majeure partie du rendement du staking provient de nouvelles émissions, confirmant l'argument de Pfeffer. Cela nuit aux détenteurs qui ne stakent pas mais profite aux sociétés de trésorerie comme Bitmine, qui stake environ 84 % de ses $ETH. Depuis lundi, la société a indiqué qu'elle prévoit de gagner 309 millions de dollars en $ETH par an aux rendements actuels.
De plus, Etherealize avait critiqué Bitcoin, déclarant qu'il « a choisi l'ossification parce qu'il valorise la stabilité à court terme plus que la viabilité à long terme ». Buterin appelle désormais lui aussi à « au moins une ossification partielle » dans Ethereum, une fois son noyau achevé.
Qu'est-ce qu'une réserve de valeur ? Pas de réponse unique
L'un des plus grands défis pour les défenseurs du récit de réserve de valeur dans les camps Bitcoin et Ethereum est que « réserve de valeur » n'a pas de définition universellement acceptée, et de nombreux actifs considérés comme des réserves de valeur ont échoué. Il n'existe aucun consensus, par exemple, sur la durée pendant laquelle un actif doit conserver sa valeur, ou sur l'ampleur de sa baisse tout en restant qualifiable.
Selon Buterin, « la première et plus importante métrique de type SoV » est « de survivre ». Il énumère d'autres métriques, mais la seule survie offre peu de réconfort à ceux qui cherchent à protéger leur capital : l'espace crypto est rempli d'altcoins qui ont chuté de plus de 90 % et ont continué à « survivre » pendant des années.
L'histoire offre des parallèles édifiants. Le wampum a perdu sa valeur au XVIIe siècle après que les gens ont trouvé un moyen de le produire à moindre coût. L'argent a rencontré ses propres problèmes lorsque son usage monétaire a été suspendu et que les États-Unis l'ont démonétisé au XIXe siècle. Aujourd'hui, Etherealize et certains bitcoiners utilisent l'argent comme analogie lorsqu'ils discutent de l'actif rival, chacun visant le titre de « digital gold ».
Historiquement, toutefois, cette analogie peut être imparfaite : l'or lui-même a connu des baisses à deux chiffres sur plusieurs décennies. Et le « digital gold » étant désormais principalement associé au bitcoin, cet actif est également connu pour sa volatilité forte, quoique décroissante.
Le choc de deux histoires presque identiques
Si les Ethereans les plus bruyants commencent à pousser le récit « $ETH est une SoV », convaincre les investisseurs traditionnels de Wall Street pourrait s'avérer une bataille difficile.
Les tentatives précédentes d'Ethereum pour se différencier de Bitcoin n'ont apparemment pas fonctionné comme prévu. Ethereum pourrait désormais entrer dans le récit de réserve de valeur — un domaine dominé par Bitcoin parmi les actifs crypto. Environ la moitié des arguments que Buterin cite pour $ETH comme réserve de valeur (survie, changement lent, faible politique protocolaire, auto-conservation facile et exécution d'un nœud sur du matériel modeste) sont déjà attribués au $BTC. Et bien que les camps Ethereum et Bitcoin aient continuellement ajusté leurs arguments pour séduire les investisseurs, l'histoire de la SoV de Bitcoin est restée dominante.
Une autre tentative d'améliorer l'histoire du Bitcoin
Certains leaders d'opinion d'Ethereum affirment désormais que cette blockchain possède tous les principaux avantages de Bitcoin et ajoute quelque chose en plus. Une mise à jour du cadrage de Buterin, par exemple, a décrit $ETH comme « une réserve de valeur programmable ». Cela fait écho à la campagne « ultrasound money », qui avait de la même manière emprunté le récit de la « sound money » de Bitcoin et tenté de démontrer que $ETH était une monnaie encore meilleure. Cela n'a pas fonctionné.
Même l'une des figures les plus influentes d'Ethereum, le cofondateur de Bankless David Hoffman, a vendu tous ses $ETH en mai 2026. Il a écrit que la thèse « $ETH is money » s'était déroulée plutôt qu'échouée, et qu'il restait optimiste quant au réseau, tout en notant qu'il pense que « seule une part marginale de ce succès se reflétera dans $ETH ».
Réagissant à la publication de Buterin, Hoffman a déclaré : « Le timing de toute cette affaire donne l'impression que cela vient d'une position de faiblesse, pas de force. » Dans le même fil, il a ajouté : « Mon sentiment est que l'univers/[contexte]/environnement dans lequel nous vivons n'est pas propice à l'essor de $ETH en tant qu'actif. »
Il a également lancé une note plus optimiste : « Le meilleur chemin d'Ethereum [est] vers l'avant. Si tu traverses l'enfer, continue d'avancer. »
Plus simple, mais aussi plus compliqué
D'un côté, la suggestion de Buterin de valoriser $ETH comme une réserve de valeur rend l'argumentaire plus simple et plus clair. De l'autre, le contexte — ses similitudes avec le bitcoin et les changements narratifs constants — pourrait le rendre plus compliqué.
Pour l'instant, Bitcoin semble toujours détenir le titre de SoV parmi les actifs crypto pour la plupart des investisseurs. Seule une minorité est susceptible d'examiner chaque réseau de près — en pesant leur degré réel de décentralisation, leur préparation à la cryptographie post-quantique, lequel offre le meilleur modèle de sécurité, leurs différences et capacités techniques, les défis d'adoption, et les développements en cours pour les deux écosystèmes.
Comme l'histoire le montre, il n'existe aucun accord universel sur ces points. Cela laisse les investisseurs s'appuyer sur leurs convictions plutôt que sur des arguments irréfutables pour soutenir l'un ou l'autre actif.
3x SoV contre 5,7x SoV
Dans son article de décembre 2017, « An (Institutional) Investor's Take on Cryptoassets », John Pfeffer a soutenu qu'il existait une « possibilité que $ETH remplace le bitcoin et devienne la réserve de valeur monétaire non souveraine dominante uniquement sur la base de ses mérites de réserve de valeur », mais que « un observateur objectif donnerait au bitcoin des chances significativement plus élevées qu'à $ETH de devenir une telle réserve de valeur ».
Neuf ans plus tard, $BTC a mieux préservé et augmenté sa valeur que $ETH. Sur la base des prix cités par Pfeffer dans l'article — environ 13 000 $ par bitcoin et 700 $ par ether — le bitcoin a été multiplié par environ 5,7, tandis que l'ether a été multiplié par moins de 3.
Quoi qu'il en soit, le jeu du storytelling continue.

