Une « anomalie géologique » nommée Smackover pourrait mettre fin à la dépendance américaine vis-à-vis de la Chine pour le lithium — et Big Oil est déjà sur place
Points clés
- •La demande mondiale de lithium a augmenté de plus de 400 % cette décennie, dépassant 1,5 million de tonnes métriques par an, et pourrait approcher 4 millions de tonnes d'ici 2035, portée par les véhicules électriques, le stockage d'énergie et la robotique.
- •L'aquifère de saumure souterrain de la formation Smackover contient des concentrations de lithium inhabituellement élevées, et Standard Lithium estime que ses terres seules pourraient soutenir plus de 150 000 tonnes de production annuelle.
- •Le South West Arkansas Project de Standard Lithium, soutenu par une subvention de 225 millions de dollars du ministère de l'Énergie, Equinor comme partenaire à 45 % de l'entreprise commune, et des accords d'achat avec Trafigura et LG Energy Solution, devrait démarrer sa construction au premier trimestre 2027.
- •EnergyX a signé en octobre un accord d'achat de dix ans avec Trafigura portant sur 100 000 tonnes et près de 2 milliards de dollars de valeur, ce que l'entreprise présente comme le plus grand accord d'achat d'extraction directe du lithium de l'histoire.
- •L'extraction directe du lithium, qui réinjecte plus de 90 % de la saumure sous terre et réduit le temps d'extraction d'environ deux ans à deux jours, reste non éprouvée à l'échelle commerciale et fait face aux risques de manipulation des prix par la Chine et à la suppression des crédits d'impôt américains pour les véhicules électriques.
La demande mondiale de lithium a bondi de plus de 400 % rien que cette décennie, dépassant 1,5 million de tonnes métriques par an, et pourrait approcher 4 millions de tonnes d'ici 2035. Les batteries pour véhicules électriques, le stockage d'énergie à l'échelle des réseaux et des centres de données, ainsi qu'une industrie robotique émergente, alimentent toutes cette croissance. Pourtant, les États-Unis ne produisent qu'un peu plus de 1 % du lithium mondial, principalement grâce à la mine Silver Peak d'Albemarle, dans le Nevada, et le monde dépend principalement de la Chine pour le raffinage — comme pour bien d'autres minéraux critiques et terres rares.
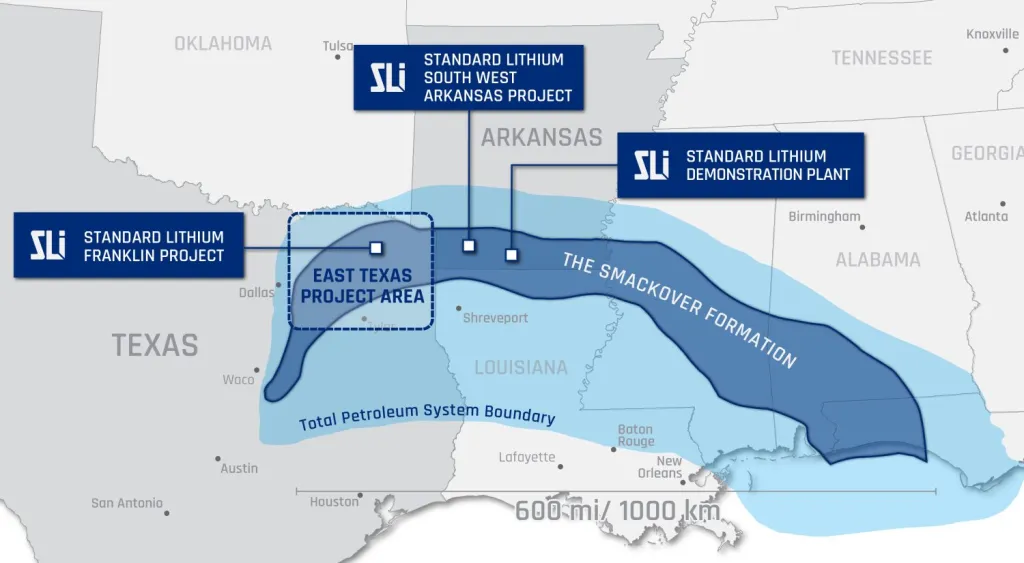
Cela pourrait bientôt changer. À environ 2 400 kilomètres (1 500 miles) de Silver Peak se trouve la formation Smackover, au nom étrange, dans le sud de l'Arkansas et l'est du Texas, où du pétrole brut fut découvert il y a un siècle. Aujourd'hui, l'industrie se concentre sur l'immense aquifère souterrain de cette formation et ses concentrations de lithium inhabituellement élevées. Les premiers colons français appelaient la région « Sumac Couvert », en référence aux buissons de sumac qui la couvraient, et le nom a évolué en Smackover.
« C'est une anomalie géologique avec ses très fortes concentrations de lithium », a déclaré à Fortune David Park, PDG de Standard Lithium. « Nous croyons que nos terres seules ont le potentiel de produire plus de 150 000 tonnes par an. »
Les prétendants
Standard Lithium est le porte-étendard du Smackover, la région présentant le plus grand potentiel pour faire des États-Unis un acteur majeur du lithium. Elle devrait autoriser son South West Arkansas Project (SWA) d'ici la fin de l'année et commencer la construction de la première phase de 22 500 tonnes au premier trimestre 2027.
Son challenger audacieux est EnergyX, basée à Austin au Texas — diminutif d'Energy Exploration Technologies — dirigée par Teague Egan, 38 ans, admirateur d'Elon Musk. EnergyX pourrait lancer les travaux de son installation commerciale Project Lonestar de 15 000 tonnes d'ici la fin 2027 ; une usine pilote de 250 tonnes — une installation à petite échelle conçue pour prouver la technologie avant la construction commerciale complète — a été mise en service plus tôt cette année.
Big Oil emboîte le pas. ExxonMobil a établi sa position il y a trois ans et détient désormais plus de 400 000 acres nets (une mesure de la part d'un entreprise dans les terres louées), le plus grand du bassin, et prévoit de commencer la construction d'un projet pilote sur place l'année prochaine. Chevron a également acheté massivement, annonçant une position de 125 000 acres l'an dernier.
Les États-Unis manquent des ressources traditionnelles des grands producteurs que sont l'Australie, le Chili, l'Argentine et la Chine : ils possèdent peu de gisements de roche dure à ciel ouvert ou de bassins d'évaporation économiquement viables, comme Silver Lake. C'est pourquoi Exxon et Chevron ont investi — le Smackover requiert plutôt une technologie plus récente d'extraction directe du lithium (DLE). Les opérateurs forent des puits de manière similaire aux producteurs de pétrole et de gaz, pompent la saumure, traitent et raffinent le lithium, puis réinjectent plus de 90 % de la saumure sous terre. Aucune fracturation hydraulique, ou fracking, n'est nécessaire, ce qui limite les risques sismiques.
Les bassins d'évaporation peuvent prendre deux ans pour extraire le lithium ; la DLE n'exige qu'environ deux jours, bien que la plupart de ses coûts soient engagés en amont dans la construction des installations et des puits.
« Vous extrayez le lithium, puis vous réinjectez le reste de la saumure afin que l'écosystème reste identique à ce qu'il était auparavant », a expliqué à Fortune Egan, d'EnergyX. « Il n'y a ni fosses ni bassins géants. Cela représente environ un centième de l'empreinte au sol. »
Démontrer la viabilité économique
Max Yerrill, analyste spécialisé dans les minéraux critiques chez BMO Capital Markets, est à la fois sceptique et optimiste. La DLE reste non éprouvée à l'échelle commerciale — aucune première usine commerciale n'est encore en exploitation — et doit rivaliser sur un marché mondial vulnérable à la manipulation des prix par la Chine. L'administration Trump a également supprimé les crédits d'impôt pour les véhicules électriques, affaiblissant le marché intérieur.
Quoi qu'il en soit, a déclaré Yerrill, « je pense que la DLE est la seule voie. C'est davantage une question de nécessité. La géologie est ce qu'elle est dans une région donnée. »
« En théorie, il y a d'énormes quantités de lithium dans le Smackover. Il reste à prouver si l'exploitation est économiquement viable », a-t-il ajouté. « Mais je pense que c'est logique. On ne planifie pas à un an. Ce sont des projets de 25 ans. Il faut voir très loin. »
Même en mauvaise année, ajoute-t-il, le lithium reste un marché en croissance de près de 20 % ou plus par an.
L'industrie naissante des véhicules autonomes et des robotaxis se construit presque entièrement sur les véhicules électriques. Tesla a annoncé cette semaine l'arrêt du coûteux Cybertruck pour faire place au Cybercab autonome, tandis que Waymo, Avride et Zoox misent toutes sur les robotaxis. Egan les voit quotidiennement. « Vivre à Austin, c'est voir le futur, et cela ne fera que se répandre. »
Egan a souligné que le lithium ne concerne plus seulement les voitures, les dispositifs médicaux et l'électronique, comme les téléphones mobiles. Le stockage d'énergie à l'échelle des réseaux est actuellement le secteur en plus forte croissance aux États-Unis.
« Les batteries sont l'avenir, et les batteries au lithium disposent de l'infrastructure la plus robuste, et c'est ce dont nous avons besoin pour la robotique », a déclaré Egan. « C'est ce dont nous avons besoin pour le stockage sur réseau, la résilience énergétique, la sauvegarde des centres de données et la redondance. C'est ce dont nous avons besoin pour tout. »
Le déploiement américain
Comme les terres rares, le lithium n'est pas réellement rare. Le défi consiste à extraire économiquement ses ions presque invisibles de la saumure. Le lithium n'existe pas sous forme de métal brillant dans la nature ; il se trouve généralement dans des aquifères de saumure salée ou est enfermé dans des minerais de roche blanc cassé ou rosâtre.
La Chine n'est pas le premier mineur de lithium, mais elle est le premier raffineur et fabricant de batteries. Les projets du Smackover construisent le raffinage sur place, de sorte que le lithium n'a plus à partir en Chine pour être traité — et la fabrication américaine de batteries progresse parallèlement.
« Il est essentiel de contourner le goulot d'étranglement chinois », a déclaré Park, de Standard Lithium. « Nous les avons vus armer d'autres minéraux critiques. Nous sommes stratégiquement exposés. S'ils veulent nous couper, ils le peuvent. »
Le défi, a précisé Park, consiste à réunir le financement et les contrats clients — des engagements d'achat à long terme appelés accords d'achat (offtake) — nécessaires pour démarrer la construction. Par le passé, la Chine a utilisé le dumping des prix pour empêcher des concurrents potentiels de décoller. Pour le SWA Project de Standard Lithium, ce travail est déjà fait.
« Je me sens très bien dans l'ensemble », a déclaré Park. « Cela a pris plus de temps que je l'aurais souhaité, mais il y avait beaucoup de personnes à convaincre en route. »
Cela incluait les administrations Biden et Trump, dans une industrie du lithium bénéficiant d'un soutien bipartite, même si de nombreux républicains s'opposent aux subventions pour les véhicules électriques. Le ministère de l'Énergie de Biden a accordé au SWA une subvention de 225 millions de dollars, et l'administration Trump a accéléré les permis du projet. Le géant norvégien du pétrole et du gaz Equinor est également partenaire à 45 % de l'entreprise commune, et d'importants accords d'achat ont été signés avec le négociant mondial en matières premières Trafigura et le fabricant de batteries LG Energy Solution, qui développe ses activités aux États-Unis.
Une fois la première phase du SWA achevée, Standard Lithium prévoit de doubler sa capacité pour atteindre 45 000 tonnes par an. Elle fait également progresser le Franklin Project dans l'est du Texas, dimensionné pour jusqu'à 70 000 tonnes, ainsi que deux autres installations dans l'est texan. « À mesure que nous avançons dans l'est du Texas, les concentrations de lithium augmentent », a déclaré Park. « L'Arkansas est plus avancé techniquement et du point de vue réglementaire que l'est du Texas, mais l'est du Texas rattrape rapidement. »
En octobre, EnergyX a signé un accord d'achat de dix ans avec Trafigura couvrant son Project Lonestar, près de Texarkana, et son Project Black Giant au Chili, reflétant une stratégie de croissance centrée sur les États-Unis et l'Amérique du Sud. Egan a indiqué que l'accord porte sur 100 000 tonnes et près de 2 milliards de dollars de valeur sur sa durée de vie, le qualifiant de plus grand accord d'achat DLE de l'histoire. Trafigura prendra 30 % de la production de Lonestar, et d'autres accords restent donc à conclure.
« Cela fera tomber bien d'autres dominos, et je suis impatient de voir les trois à six prochains mois », a déclaré Egan. Il prévoit d'étendre le Project Lonestar de 15 000 à 50 000 tonnes d'ici 2031.
Alors que l'attention sur les minéraux critiques se porte surtout sur les terres rares et le tungstène, Egan a dit vouloir que le lithium devienne une « commodité sans glamour » comme le cuivre. « Nous voulons être dans un business sans glamour qui produit simplement une poudre blanche utilisée dans les batteries. »
Big Oil et grands objectifs
Lithium Americas pourrait diriger l'industrie américaine du lithium avec Thacker Pass, dans le Nevada, une mine d'argile à ciel ouvert de 40 000 tonnes qui pourrait être achevée d'ici la fin 2027 et atteindre éventuellement 160 000 tonnes — bien plus grande que Silver Peak. Mais les analystes estiment que le Smackover a plus de potentiel, car peu d'endroits partagent sa géologie.
Exxon a fait forte impression en 2023 en révélant une position de 120 000 acres — aujourd'hui bien plus étendue — dans le sud de l'Arkansas, et Egan a déclaré que cela avait poussé une industrie peu encline au risque vers la DLE. Il aimerait même que les majors pétrolières aillent plus vite.
« Ils attendent qu'EnergyX ou Standard Lithium construise la première usine commerciale et en voie la preuve commerciale. C'est un peu frustrant, car on souhaiterait que ces entreprises investissent dans l'industrie, fassent avancer l'innovation et nous aident. »
Exxon a indiqué à Fortune qu'elle prévoit de commencer la construction de son projet pilote Pine en Arkansas l'année prochaine. Son domaine foncier est au moins trois fois supérieur à celui de Chevron ou de Standard Lithium. La société a foré des puits d'exploration et d'évaluation — des puits forés pour confirmer la taille et la qualité d'une ressource souterraine — et développe sa technologie dans une usine pilote à Houston.
« Le Smackover a le potentiel de devenir une source importante de lithium produit sur le sol national, et ExxonMobil est idéalement positionnée pour contribuer à le libérer », a déclaré Exxon dans un communiqué.
Les ventes plus lentes de véhicules électriques aux États-Unis, a précisé Park, ne reflètent pas le reste du monde, où les constructeurs chinois de véhicules électriques comme BYD progressent à l'échelle mondiale — et les États-Unis se redressent, soutenus par des prix du carburant records liés à la guerre en Iran. « La demande n'est pas le facteur limitant à ce stade. La vraie question est : l'offre pourra-t-elle suivre ? », a déclaré Park.
Il a crédité l'administration Trump d'avoir aidé à lancer le SWA, mais a estimé qu'elle pouvait faire plus. « L'administration a peut-être pensé pouvoir se concentrer sur les terres rares et reléguer le lithium au second plan », a déclaré Park. « Je pense que ce qu'ils constatent actuellement, c'est que l'industrie pourrait profiter d'un petit coup de pouce supplémentaire, d'un autre catalyseur. »
Quoi qu'il en soit, Standard Lithium s'apprête à commencer la construction du premier grand projet du Smackover. « Nous sommes proche de la ligne d'arrivée — ou devrais-je dire, proche de la ligne de départ. »
Cette histoire a été publiée à l'origine sur Fortune.com.

