L'enquête Uphold révèle que 75 % des banques américaines ont des programmes de finance blockchain en cours
Points clés
- •Les trois quarts des banques américaines ont des programmes de finance blockchain en cours, dont 22 % avec des projets en production ou en déploiement et 53 % en phase pilote ou d'évaluation de cas d'usage spécifiques.
- •Deux tiers des banques interrogées ont alloué des fonds pour les infrastructures d'actifs numériques, et 54 % ont émis des appels d'offres auprès de fournisseurs et partenaires d'actifs numériques.
- •Les répondants ont classé les portefeuilles numériques et solutions de conservation (72 %) ainsi que l'achat/vente/détention d'actifs numériques pour la gestion de patrimoine (70 %) comme les services blockchain les plus importants.
- •Les principaux obstacles à l'adoption sont les préoccupations de cybersécurité (47 %), la gestion des risques et le risque opérationnel (47 %), et l'incertitude réglementaire et les exigences de conformité (46 %).
- •Le PDG d'Uphold, Simon McLoughlin, a déclaré que l'échec du Clarity Act a retardé un cadre juridique américain complet, mais que la SEC et la CFTC ont rapidement agi pour combler le vide réglementaire et faciliter l'adoption de la blockchain.
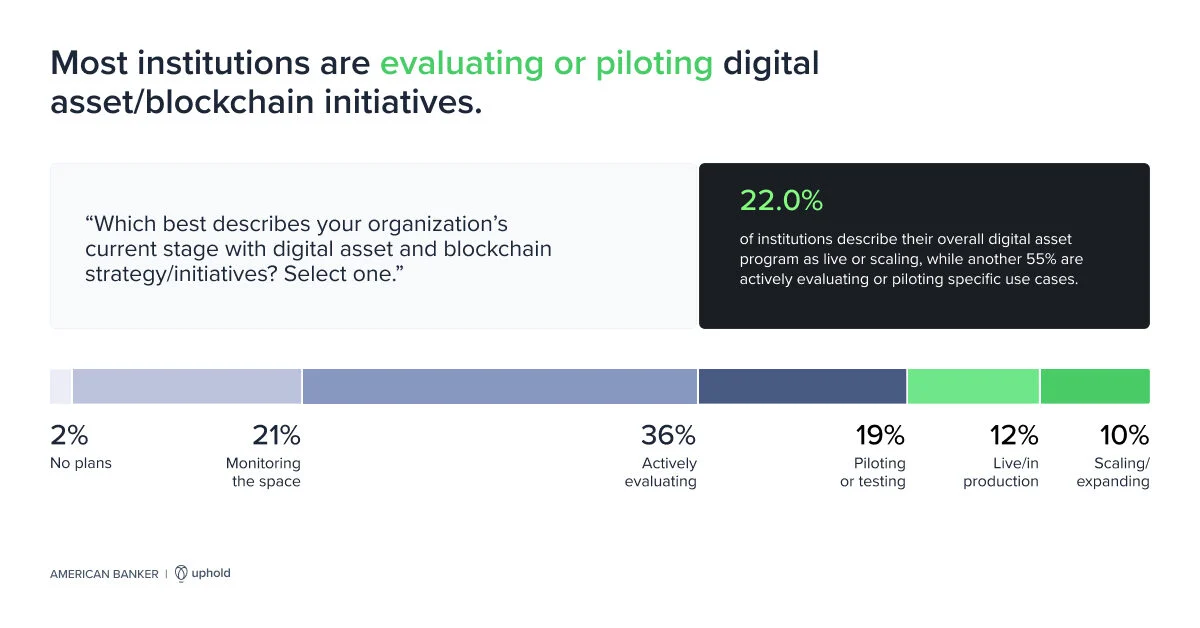
SAN FRANCISCO, CALIFORNIE (PinionNewswire) — Uphold, fournisseur d'infrastructures pour la finance on-chain, publie aujourd'hui une étude révélant que 75 % des banques américaines ont des programmes de finance blockchain en cours. Sur ce total, 22 % ont des projets en production ou en phase de déploiement, tandis que 53 % supplémentaires mènent des pilotes ou évaluent des cas d'usage spécifiques.
Les résultats signalent également que la phase d'achat des infrastructures d'actifs numériques a commencé : deux tiers des banques y ont alloué des fonds et plus de la moitié ont émis des appels d'offres (RFP) auprès de fournisseurs et partenaires d'actifs numériques. Les principaux cas d'usage portent sur les portefeuilles d'actifs numériques, la conservation d'actifs et les capacités d'achat/vente/détention pour la gestion de patrimoine, tandis que les principaux obstacles à l'adoption sont la cybersécurité, les préoccupations de gestion des risques ainsi que l'incertitude réglementaire et la conformité.
Un approvisionnement engagé tant par les grandes banques que par les banques régionales
L'étude ne laisse aucun doute : la majorité des banques américaines — grandes comme régionales — ont lancé des processus d'achat de services d'actifs numériques. Environ 54 % ont émis des appels d'offres auprès de fournisseurs et partenaires d'actifs numériques, tandis que deux tiers ont alloué des fonds pour les infrastructures. Les allocations budgétaires et les appels d'offres constituent les mécanismes concrets de l'approvisionnement, une étape avant le déploiement : les 22 % dstitutions dont les projets sont en production ou en déploiement représentent l'avant-garde de cette progression, les 53 % encore en phase pilote ou d'évaluation de cas d'usage spécifiques formant le vivier derrière elles.
D'autres indicateurs témoignent d'une transformation plus large axée sur la blockchain. L'enquête révèle que 72 % des institutions ont nommé un dirigeant responsable de la stratégie actifs numériques et blockchain, tandis que 68 % confirment disposer des capacités internes nécessaires en matière réglementaire et de conformité. Ce chiffre illustre également l'ampleur du défi de la conformité : l'incertitude réglementaire et les exigences de conformité figurant parmi les trois principaux obstacles aux progrès, environ un répondant sur trois n'a pas confirmé disposer de telles capacités en interne.
« La blockchain permet des services financiers moins chers, plus rapides et meilleurs. Le type de services qu'attend la prochaine génération de clients bancaires, des natifs numériques ayant grandi avec des services de messagerie instantanés, sans frontières et disponibles en permanence », a déclaré Simon McLoughlin, PDG d'Uphold.
« Notre enquête montre que cette promesse passe déjà de la théorie à la pratique, les institutions financières engageant capital et talents dans des infrastructures basées sur la blockchain. L'échec du Clarity Act a retardé la mise en place d'un cadre juridique complet pour le marché américain, mais il n'a pas stoppé les progrès. Il est gratifiant de voir la SEC et la CFTC agir rapidement pour combler le vide réglementaire, faciliter l'adoption de la blockchain et offrir aux entreprises une voie claire. La réglementation ne remplace pas une législation durable, mais la direction semble claire et irréversible : la finance migre on-chain. »
Périmètre de l'enquête et cas d'usage prioritaires
Uphold a chargé American Banker d'interroger des banques américaines de toutes tailles sur leurs progrès dans l'intégration de services propulsés par la blockchain, leurs cas d'usage prioritaires et les bénéfices attendus. L'enquête a couvert des multinationales, des banques régionales et des coopératives de crédit, et plus de la moitié des répondants (53 %) déclarent gérer plus de 50 milliards de dollars d'actifs.
Interrogés sur les services blockchain les plus importants, les répondants ont classé :
- Portefeuilles numériques et/ou solutions de conservation d'actifs (72 %)
- Achat/vente/détention d'actifs numériques pour la gestion de patrimoine (70 %)
- Expansion internationale menée par les portefeuilles numériques (65 %)
- Infrastructures de stablecoins pour le règlement institutionnel (64 %)
- Prime brokerage et compensation de niveau institutionnel (64 %)
Des banques qui construisent pour chaque segment de clientèle
Deux répondants sur trois (66 %) voient un bénéfice partagé dans les services propulsés par la blockchain, estimant que les banques comme leurs clients en tirerontantage. Les institutions construisent également pour tous les segments de clientèle : parmi celles dont les initiatives sont en production, en pilote ou en évaluation, deux tiers (65 %) conçoivent des services pour les clients commerciaux, 52 % pour les clients particuliers et 47 % pour la gestion de patrimoine.
Des obstacles à l'adoption persistent
Malgré cette dynamique, le secteur identifie plusieurs défis dans l'avancement de ses stratégies d'actifs numériques et de blockchain. Les trois principaux obstacles aux progrès étaient les préoccupations de cybersécurité (citée par 47 %), les préoccupations de gestion des risques et de risque opérationnel (47 %), et l'incertitude réglementaire et les exigences de conformité (46 %).
McLoughlin a poursuivi : « La plus grande économie mondiale et son plus grand marché de capitaux sont désormais à l'avant-garde de la transformation propulsée par la blockchain. Heureusement, notre rapport montre une forte dynamique parmi les banques dans de nombreux domaines, notamment les portefeuilles numériques, la gestion de patrimoine, la conservation d'actifs et les stablecoins. Indépendamment des récentes nouvelles de Washington, l'industrie financière continuera d'innover, les demandes des clients évolueront, et le cadre juridique prendra forme grâce à diverses forces réglementaires — certaines internationales, d'autres nationales. L'économie blockchain à venir débloquera d'importants pools de capitaux et a le potentiel d'accélérer la croissance mondiale. »
À propos de l'étude
American Banker a mené cette enquête en ligne du 27 juillet au 14 août 2026 auprès de 114 répondants qualifiés. Les répondants qualifiés travaillent dans une banque, une coopérative de crédit ou une néobanque et sont décideurs principaux, influenceurs majeurs ou directement impliqués dans la stratégie d'actifs numériques et de blockchain de leur institution. Les répondants couvrent des banques communautaires, régionales, suprarégionales et nationales/mondiales, ainsi que des coopératives de crédit. Il s'agissait d'une collecte de données en aveugle : Uphold n'a pas été identifié comme le commanditaire de l'étude.
À propos d'Uphold
Uphold est une société de technologie financière qui considère les services on-chain comme l'avenir de la finance. Elle fournit des infrastructures modernes pour les paiements, les services bancaires et les investissements on-chain. Proposant des services aux particuliers, aux entreprises et du trading institutionnel, Uphold rend les services financiers simples et fiables pour des millions de clients dans plus de 140 pays.
La société s'intègre à plus de 30 places de marché, y compris des exchanges centralisés et décentralisés, pour offrir une liquidité supérieure, de la résilience et une exécution optimale. Uphold ne prête jamais les actifs de ses clients, sauf à la demande de ces derniers, et est toujours réservée à 100 %. Elle a été pionnière en matière de transparence radicale et publie de manière unique ses actifs et passifs toutes les 30 secondes sur un site public ().
Uphold est régulée aux États-Unis par la FinCEN et les régulateurs des États, enée au Royaume-Uni auprès de la FCA et en Europe auprès de la Banque du Portugal. Les produits et services de valeurs mobilières sont proposés par Uphold Securities, Inc., un courtier-négociant enregistré auprès de la SEC et membre de la FINRA et de la SIPC.

