Les plus grandes banques britanniques réalisent leurs premiers transferts interbancaires de dépôts tokenisés
Points clés
- •Sept banques britanniques participent au projet Great British Tokenised Deposit, avec le soutien de Quant, EY et Linklaters.
- •Les dépôts programmables peuvent conserver et libérer automatiquement des fonds lorsque des conditions prédéfinies sont remplies, réduisant potentiellement la fraude dans le commerce en ligne.
- •Les dépôts tokenisés demeurent des passifs des banques émettrices, tandis que les stablecoins sont des passifs d'émetteurs privés adossés à des actifs de réserve.
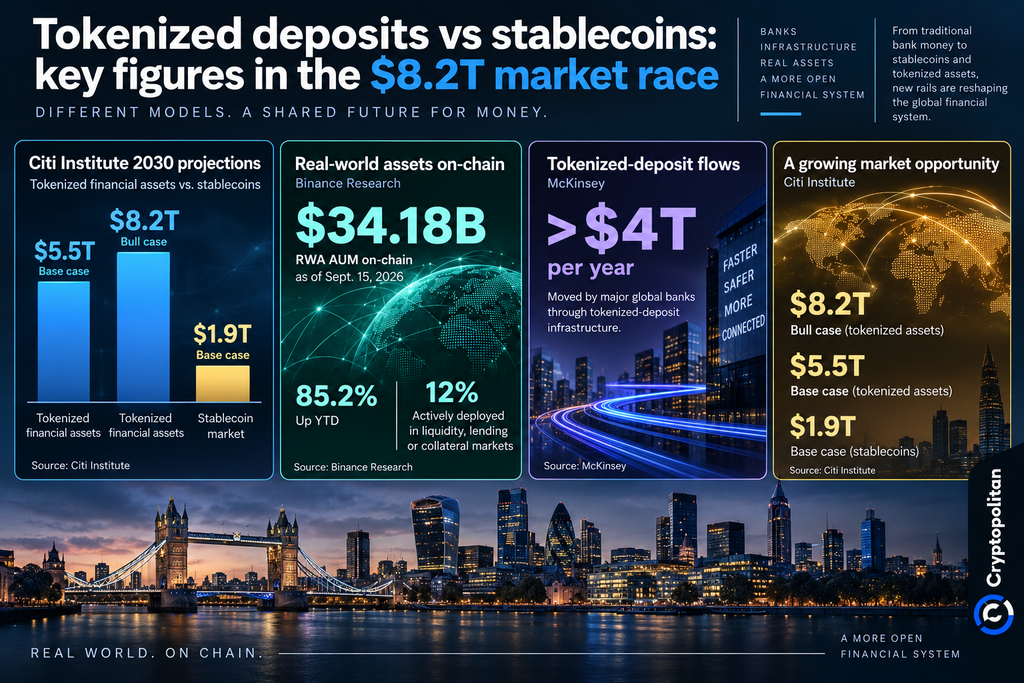
- •Le Citi Institute prévoit que les actifs financiers tokenisés pourraient atteindre 5 500 milliards de dollars d'ici 2030 dans son scénario de base et 8 200 milliards de dollars dans son scénario optimiste.
- •UK Finance doit fournir la prochaine mise à jour publique du projet via un webinaire le 6 octobre.
Les plus grandes banques de Grande-Bretagne ont réalisé leurs premiers transferts interbancaires de dépôts tokenisés, faisant passer la monnaie bancaire commerciale basée sur la blockchain au-delà du stade expérimental et la rapprochant d'une méthode de règlement viable pour les actifs tokenisés. Ce développement positionne les dépôts tokenisés pour concurrencer les stablecoins ou opérer à leurs côtés, selon un rapport de Reuters publié le 23 septembre.
Les transactions ont été effectuées dans le cadre du projet Great British Tokenised Deposit mené par UK Finance, l'association professionnelle du secteur bancaire britannique, dans le cadre d'un pilote couvrant les paiements de places de marché, les rachats de crédits hypothécaires et le règlement d'actifs numériques.
Deux transactions hypothécaires et un paiement de place de marché
Lloyds Banking Group, NatWest et Barclays ont exécuté deux transactions de rachat de crédits hypothécaires, tandis que trois banques, dont HSBC, ont effectué un paiement de client à client conçu pour simuler un achat sur une place de marché en ligne. Dans cette expérience, des dépôts programmables ont conservé l'argent de l'acheteur et ne l'ont libéré qu'une fois les marchandises livrées. Bien qu'aucun bien tangible n'ait réellement changé de mains, l'exercice a montré comment la monnaie bancaire tokenisée pourrait contribuer à réduire la fraude, tout en permettant aux paiements de circuler entre banques plutôt que de rester enfermés dans des systèmes bancaires distincts et non connectés.
Cette programmabilité — des fonds conservés et libérés automatiquement une fois des conditions prédéfinies remplies — est la propriété que le test a mise en avant comme voie de réduction de la fraude dans le commerce en ligne.
Sept institutions participent au pilote : Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide et Santander, avec le soutien de l'entreprise de technologie de registre distribué Quant, du groupe de services professionnels EY et du cabinet d'avocats Linklaters.\nJana Mackintosh, directrice générale des paiements et de l'innovation de UK Finance, a déclaré que le projet suscitait déjà un intérêt au-delà des frontières britanniques.
« Au cours des 12 derniers mois, d'autres juridictions nous ont parlé avec sérieux de ce que nous avons fait », a confié Mackintosh à Reuters.
Pourquoi des passifs bancaires, et non des stablecoins
La distinction entre dépôts tokenisés et stablecoins n'est pas purely technique ; elle touche à la question de ce que la monnaie elle-même est réellement. Selon le FMI, les dépôts tokenisés sont des passifs bancaires transférés via une blockchain ou une autre forme de technologie de registre distribué. Changer la technologie affecte la manière dont le dépôt circule, mais pas ce qu'il est. En d'autres termes, un dépôt tokenisé demeure une créance sur la banque qui l'a émis, tandis qu'un stablecoin est une créance sur son émetteur privé et les réserves qui le soutiennent.
Les stablecoins sont des passifs distincts, émis par des entreprises privées et adossés à des actifs de réserve. Reuters rapporte que la Banque d'Angleterre préférerait voir les banques émettre des dépôts tokenisés plutôt que de recourir à des stablecoins émis par des acteurs privés. La BRI, la Banque des règlements internationaux basée à Bâle, a avancé un argument comparable, soutenant que les dépôts tokenisés s'intègrent plus naturellement au système monétaire à deux niveaux existant.
Le gouverneur de la Banque d'Angleterre, Andrew Bailey, a présenté la tokenisation comme un moyen de moderniser les formes de monnaie existantes plutôt que de les remplacer entièrement.
« Nous travaillons désormais avec les banques pour concevoir et mettre en œuvre l'introduction de ce qu'on appelle la monnaie tokenisée », a déclaré Bailey dans un discours à la Banque d'Angleterre.
Cela ne signifie pas que les stablecoins sont désormais sans importance. La vice-gouverneure Sarah Breeden a articulé l'idée d'un système de « multi-monnaie » dans lequel les dépôts conventionnels, les dépôts tokenisés et les stablecoins systémiques réglementés pourraient coexister et être facilement convertis à leur valeur nominale.
Le Canada et les États-Unis construisent les mêmes rails
Cette même évolution prend forme bien au-delà du Royaume-Uni. En juin, de grandes banques américaines ont apporté leur soutien à un réseau de monnaie on-chain exploité par The Clearing House, conçu pour connecter la monnaie bancaire commerciale tokenisée aux rails de paiement déjà utilisés dans le système, notamment le système de paiement instantané RTP et le système de compensation interbancaire CHIPS.
« Cette initiative réunit l'innovation de la finance numérique avec la confiance, l'échelle et la certitude de règlement de l'infrastructure bancaire de paiement établie », a déclaré Mark Monaco de Bank of America.
Le Canada semble aller dans la même direction. Ses six grandes banques travaillent ensemble à la construction d'un rail de dépôts tokenisés en dollars canadiens, et le cadre réglementaire entourant cette initiative s'est précisé le 10 septembre, lorsque le Bureau du surintendant des institutions financières (OSFI) a annoncé : « La technologie sous-jacente d'un produit ou service financier ne détermine pas sa nature juridique. »
Cryptopolitan a également rapporté que SWIFT a aligné 17 banques sur six continents pour des essais de paiements transfrontaliers tokenisés.
L'enjeu : une question de règlement valant des billions
Le marché que ces banques souhaitent régler pourrait devenir énorme. Le Citi Institute projette que les actifs financiers tokenisés atteindront 5 500 milliards de dollars d'ici 2030 dans son scénario de base et 8 200 milliards de dollars dans son scénario optimiste, contre un scénario de base de 1 900 milliards de dollars pour les stablecoins. Binance Research évalue la valeur des actifs du monde réel sous gestion on-chain à 34,18 milliards de dollars au 15 septembre, en hausse de 85,2 % depuis le début de l'année — bien que seulement environ 12 % du capital tokenisé suivi soit activement déployé sur les marchés de liquidité, de prêt ou de collatéral.
Les banques, quant à elles, disposent déjà d'une envergure. McKinsey estime que les grandes banques mondiales déplacent plus de 4 000 milliards de dollars par an via l'infrastructure de dépôts tokenisés. Les participants britanniques préparent également trois obligations numériques pour le premier trimestre 2027, qui pourraient être négociées et réglées à l'aide de dépôts tokenisés.
Pour la crypto, la question n'est plus de savoir si les banques utiliseront la blockchain. Il s'agit de savoir si la monnaie bancaire captera des volumes de règlement qui autrement iraient aux stablecoins — ou si elle devient plutôt la jambe de liquidité de confiance qui aide les titres tokenisés et les actifs du monde réel à se développer.
La prochaine étape publique du projet aura lieu le 6 octobre, lorsque UK Finance organisera un webinaire sur l'initiative.

