La capacité de transport se contracte plus rapidement en juillet tandis que les tarifs restent élevés, selon le Logistics Managers' Index
Points clés
- •La capacité de transport dans le LMI a enregistré 28,4 en juillet, égalant le deuxième rythme de contraction le plus rapide de l'histoire décennale de l'indice, alors que l'application réglementaire et une pénurie structurelle de chauffeurs resserraient l'offre.
- •Werner Enterprises a rapporté une hausse de 28 % en glissement annuel du revenu par camion et par semaine après avoir restructuré sa flotte unidirectionnelle pour la réduire de 34 %, tout en améliorant son ratio d'exploitation ajusté de 270 points de base.
- •Schneider National a obtenu des augmentations de tarifs à deux chiffres lors des renouvellements de contrats et a qualifié le marché du transport en chargement complet d'être dans les premiers stades de la reprise des tarifs.
- •Les niveaux de stocks des distributeurs ont chuté de près de 20 points en territoire de contraction à 46,3, étayant l'hypothèse selon laquelle les récentes hausses d'importations étaient motivées par une accumulation pré-tarifaire plutôt que par une demande soutenue.
- •Les gestionnaires logistiques prévoient des conditions tendues au cours des 12 prochains mois, avec une capacité future à 40,4, une utilisation à 71,8 et des prix à 89,2, anticipant des coûts plus élevés pour les stocks, l'entreposage et le transport.
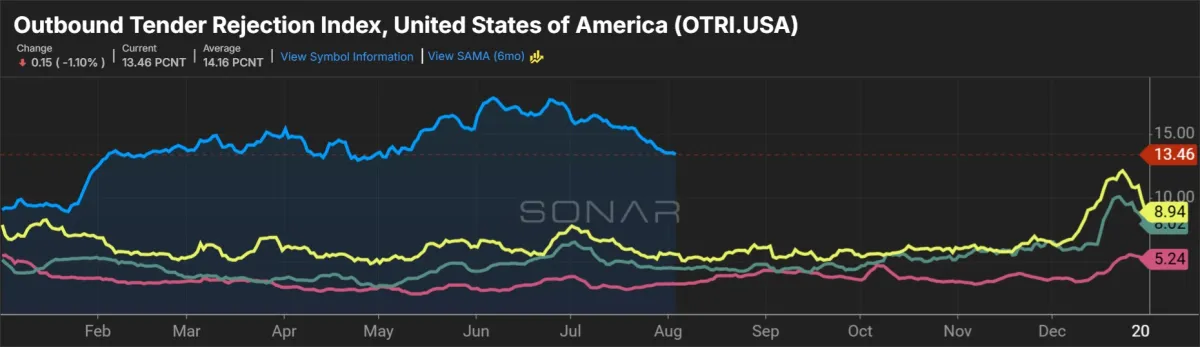
Les conditions du marché du transport se sont légèrement modérées en juillet par rapport à un juin saisonnièrement robuste, mais sont restées très tendues, selon le dernier Logistics Managers' Index (LMI), une enquête mensuelle auprès de professionnels de la chaîne d'approvisionnement largement suivie comme baromètre en temps réel des conditions du fret et des stocks. Les principaux indicateurs de transport au sein de l'indice ont affiché des signaux contrastés, avec une capacité se contractant à un rythme accéléré tandis que la croissance des prix ne ralentissait que marginalement.
Le LMI est un indice de diffusion dans lequel les lectures supérieures à 50 indiquent une expansion et les lectures inférieures à 50 signalent une contraction. La composante de la capacité de transport a enregistré 28,4 en juillet, en baisse de 2,4 points de pourcentage plus rapidement qu'en juin, égalant ainsi le deuxième rythme de contraction le plus rapide enregistré dans l'historique de 10 ans du jeu de données. Le plus bas absolu reste de 23,8, établi en septembre 2020.
Une répression réglementaire visant à retirer les conducteurs dangereux a sensiblement resserré l'offre sur le marché du transport en chargement complet, aggravant une pénurie structurelle de chauffeurs que les organisations professionnelles suivent depuis des années. De plus, la plupart des transporteurs cotés en bourse s'abstiennent d'ajouter des équipements, se concentrant plutôt sur l'amélioration de l'utilisation de leurs actifs existants.
Les initiatives visant à améliorer l'utilisation des actifs étaient visibles dans les résultats du deuxième trimestre.
Werner Enterprises (NASDAQ: WERN), basée à Omaha, dans le Nebraska, a annoncé en février une restructuration formelle de sa flotte de transport en chargement complet unidirectionnel. La stratégie comprenait la sortie des comptes non rentables et la reconversion ou la cession des tracteurs sous-utilisés. Au dernier trimestre, le revenu par camion et par semaine (hors surcharges de carburant) a progressé de 28 % en glissement annuel, porté par une hausse de 16 % des miles par camion et un gain de 10 % du revenu par mile total. Werner s'attend à une hausse du tarif par mile de 10 % à 13 % en glissement annuel au troisième trimestre.
La flotte unidirectionnelle du transporteur était réduite de 34 % au cours du trimestre, contribuant à une amélioration de 270 points de base du ratio d'exploitation ajusté de son segment global de transport en chargement complet, qui est passé à 94,5 %. Bien que ce soit environ 10 points moins bon que le pic précédent, ce chiffre représente la meilleure performance de marge de l'unité depuis le quatrième trimestre 2023.
Le rapport LMI, publié mardi, a montré que l'utilisation du transport s'établissait à 65 — en baisse de 9,7 points par rapport à juin, mais toujours élevée selon les normes historiques. La croissance des prix du transport a enregistré 86,9, ralentissant de 5,5 points mais restant à ce que le rapport a décrit comme un « rythme d'expansion très robuste ».
« Le manque de capacité de flotte disponible a entraîné une augmentation du délai pour les réservations d'appels d'offres », a indiqué le rapport, citant les données SONAR. « Fin juillet, les réservations étaient effectuées en moyenne 3,74 jours avant le besoin de mouvement de l'appel d'offres, en hausse de 11 % par rapport à la même période l'an dernier. »
Werner a noté que les négociations d'appels d'offres contractuels unidirectionnels produisent certaines des plus fortes augmentations de tarifs observées depuis une décennie.
Schneider National (NYSE: SNDR), basée à Green Bay, dans le Wisconsin, a rapporté que sa flotte unidirectionnelle a obtenu des augmentations de tarifs à deux chiffres lors des renouvellements de contrats au cours du trimestre. L'entreprise a indiqué que l'activité de mini-appels d'offres a augmenté à mesure que les expéditeurs se montrent de plus en plus préoccupés par la sécurisation de la capacité avant la saison de pointe, la période allant de la fin de l'été aux fêtes de décembre pendant laquelle les volumes d'expédition au détail augmentent généralement de façon marquée. Schneider a accru son exposition au marché spot, observant que juin ressemblait étroitement à mars 2021, le pic du cycle précédent. Les tarifs du marché spot pour le fret transactionnel immédiat ont historiquement précédé les mouvements de tarifs contractuels dans les cycles de transport routier. Le transporteur estime que le marché du transport en chargement complet n'en est qu'aux « premiers stades de la reprise des tarifs ».
Les coûts de la chaîne d'approvisionnement restent élevés
Le LMI global s'est établi à 68,9, en baisse de 2,2 points par rapport au plus haut de quatre ans atteint en juin. Malgré ce léger recul, l'indice est en passe d'enregistrer sa lecture annuelle la plus élevée depuis le cycle d'essor du marché du fret en 2021, lorsque les changements de demande liés à la pandémie et les perturbations de la chaîne d'approvisionnement ont propulsé les coûts d'expédition à des niveaux records.
Les niveaux de stocks sont tombés à 55, en baisse de 5,5 points pour le mois. Les entreprises en aval, telles que les distributeurs, ont enregistré une chute de près de 20 points, glissant en territoire de contraction à 46,3. Les répondants en amont — fabricants et grossistes — ont signalé peu de changement, renvoyant une lecture de 59.
« Cela semble étayer l'hypothèse avancée le mois dernier selon laquelle une partie de la hausse des importations était due à une précipitation des distributeurs pour importer certains biens avant de nouvelles tarifs douaniers potentiels », a indiqué le rapport. « Il n'est pas certain qu'il y aura une répétition de ce que nous avons vu l'an dernier, où la majeure partie de ces stocks était détenue en amont au niveau grossiste, puis seulement acheminée en aval juste avant la saison des achats de fin d'année. »
Malgré le ralentissement de la croissance des stocks, les coûts des stocks ont atteint 77, progressant à un « rythme très robuste » et en hausse de 1,1 point par rapport à juin.
La capacité d'entreposage s'est établie à 46,3, en baisse de 1,2 points, ce qui a fait grimper les prix de l'entreposage de 1,7 points à 75,5 — la deuxième lecture la plus élevée depuis juillet 2022, décrite dans le rapport comme « le point culminant de l'effet de coup de fouet des stocks post-Covid ».
Les données ont révélé un marché de l'entreposage nettement plus tendu pour les entreprises en amont, avec des prix d'entreposage supérieurs de 12 points au niveau grossiste de la chaîne d'approvisionnement.
Les coûts logistiques globaux — englobant les stocks, l'entreposage et le transport — ont reculé de 2,6 points à 239,5 en juillet. La lecture de mai à 250,9 marquait le rythme d'expansion le plus rapide du jeu de données des coûts globaux depuis mars 2022.
Perspectives à venir
Les gestionnaires logistiques interrogés s'attendent à ce que le marché du transport reste très tendu au cours des 12 prochains mois, projetant des lectures futures de 40,4 pour la capacité, 71,8 pour l'utilisation et 89,2 pour les prix.
Les perspectives à 12 mois ont placé les niveaux de stocks à 64,4, les coûts des stocks (77,6) et les prix de l'entreposage (76,3) ne montrant aucun recul anticipé.
« Essentiellement, les répondants anticipent devoir intégrer des stocks croissants dans des capacités plus serrées à des coûts plus élevés au cours des 12 prochains mois », a noté le rapport.
Le LMI est un effort de recherche collaboratif entre l'Arizona State University, la Colorado State University, la Florida Atlantic University, la Rutgers University et l'University of Nevada, Reno, mené en partenariat avec le Council of Supply Chain Management Professionals.

