Le volume DEX des actions tokenisées bondit de 10 163,7 % pour atteindre 48,7 milliards de dollars, mais la liquidité ne suit pas
Points clés
- •Le volume de négociation des actions tokenisées sur les plateformes décentralisées a atteint 48,7 milliards de dollars au cours de l'année écoulée, en hausse de 10 163,7 % en glissement annuel, Uniswap représentant 17,1 milliards de dollars sur ses pools v3 et v4.
- •La valeur distribuée des actions tokenisées était de 3,20 milliards de dollars au 3 octobre, et même la mesure plus large des actions on-chain à 4,43 milliards de dollars ne représente qu'environ 0,0029 % du marché estimé à 151 900 milliards de dollars des actions cotées.
- •L'activité de négociation est fortement concentrée, avec les produits liés aux ETF représentant 44,0 % du volume DEX et QQQb à lui seul 28,9 %, tandis que les perpétuités sur actions sur Hyperliquid et Lighter ont atteint environ 67,8 milliards de dollars en juin contre seulement 4,2 millions de dollars d'échanges au comptant d'actions tokenisées.
- •Le 17 septembre, la SEC a émis une Innovation Exemption temporaire permettant aux plateformes qualifiées de négocier des actions NMS tokenisées via des teneurs de marché automatisés permissionnés sans s'enregistrer comme bourses, avec une expiration cinq ans après publication et des commentaires publics sollicités.
- •Citi projette un marché des actifs tokenisés de 5 500 milliards de dollars d'ici 2030 dans son scénario de base, tandis qu'une analyse du FMI avertit que la tokenisation peut créer des risques autour du lien juridique entre un token et son actif sous-jacent.
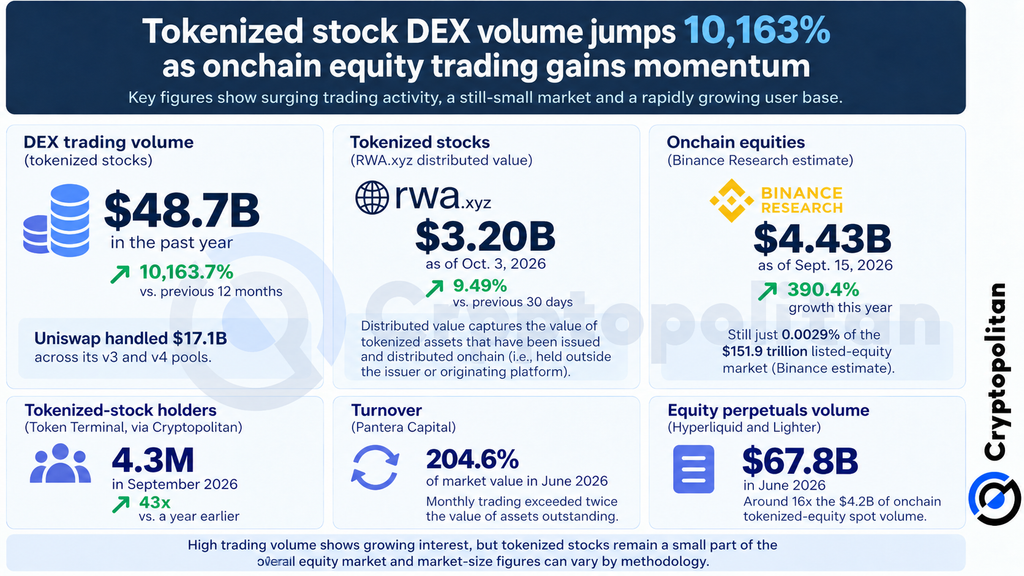
Les actions tokenisées échangées sur les plateformes décentralisées ont généré un volume de 48,7 milliards de dollars au cours de l'année écoulée, selon les données on-chain — soit une hausse de 10 163,7 % par rapport aux douze mois précédents. Uniswap a dominé toutes les plateformes, avec 17,1 milliards de dollars échangés sur ses pools v3 et v4.
Les actions tokenisées sont des représentations blockchain d'actions cotées en bourse qui peuvent être conservées dans des portefeuilles crypto et échangées à tout moment, y compris sur des plateformes décentralisées telles qu'Uniswap. Cette envolée indique qu'elles commencent à devenir plus que de simples actifs existant on-chain. La question la plus pressante est de savoir si suffisamment d'acheteurs et de vendeurs arrivent pour créer un marché secondaire viable, car un volume de négociation élevé ne signifie pas à lui seul que la propriété est garantie ou que la liquidité est profonde.
Volume, capitalisation et détenteurs mesurent des choses différentes
Le chiffre de 48,7 milliards de dollars reflète l'activité de négociation, et non le montant réel d'actions tokenisées en circulation. Selon RWA.xyz, la valeur distribuée des actions tokenisées — une partie du marché des actions on-chain — s'élevait à 3,20 milliards de dollars au 3 octobre. La valeur distribuée est définie comme la valeur des tokens émis et distribués.
Token Terminal a souligné cette envolée dans un post X du 2 octobre 2026 :
Tokenized stock DEX trading volume is up 10,163.7% YoY, with $48.7B traded over the past year Uniswap leads with $17.1B in volume across v4 and v3 pic.twitter.com/rULbw2f4rS — Token Terminal 📊 (@tokenterminal) October 2, 2026
Binance Research, en revanche, s'appuie sur le concept plus large d'actions on-chain, qu'il évalue à 4,43 milliards de dollars au 15 septembre après une croissance de 390,4 % cette année. Même selon cette mesure, les actions on-chain ne représentent que 0,0029 % de la valeur de marché estimée à 151 900 milliards de dollars des actions cotées — un écart qui montre à quel point ce marché reste petit par rapport aux actions traditionnelles.
Selon Cryptopolitan, Token Terminal a recensé 4,3 millions de détenteurs d'actions tokenisées en septembre dernier — soit près de 43 fois plus que le nombre rapporté l'année précédente. Ces chiffres comptent des adresses blockchain plutôt que des personnes vérifiées, une même personne pouvant détenir plusieurs portefeuilles.
Fort rotation, concentrée sur quelques tokens
Le rapport State of Tokenization de Pantera Capital publié en septembre a révélé que la rotation au comptant des actions tokenisées était d'environ 204,6 % en juin, ce qui signifie que plus du double de la valeur des actions tokenisées émises a été échangé durant le mois. Pantera a toutefois averti qu'un taux de rotation élevé pour l'ensemble de la catégorie peut être porté par seulement quelques tokens fortement négociés, tandis que beaucoup d'autres connaissent très peu d'activité.
Ce schéma est visible dans les données de Token Terminal pour la même période d'un an qui sous-tend le chiffre de volume DEX de 48,7 milliards de dollars. Par action de référence, les produits liés aux ETF — des tokens référençant des fonds négociés en bourse — représentent 44,0 % des échanges, suivis de NVDA à 10,0 % et de SPCX à 7,3 %. Parmi les actifs individuels, QQQb représente à lui seul 28,9 % du volume DEX, loin devant SPYx à 5,3 % et NVDA à 4,9 %.
L'activité des dérivés est encore plus importante. Les perpétuités sur actions — des futures perpétuels sans date d'expiration fixe — négociées sur Hyperliquid et Lighter ont atteint environ 67,8 milliards de dollars en juin, contre seulement 4,2 millions de dollars d'échanges au comptant d'actions tokenisées — un écart suggérant que de nombreux traders s'intéressent davantage aux paris sur les mouvements des cours qu'à la détention réelle des actions tokenisées.
Pourquoi les traders migrent on-chain
L'attrait des actions tokenisées est assez simple. FalconX cite la propriété fractionnée, le règlement quasi instantané, la possibilité d'une négociation 24h/24 et 7j/7 et l'utilité DeFi comme principales raisons de l'intérêt croissant.
À mesure que la demande d'accès aux actions tokenisées a augmenté, les plateformes d'échange ont élargi leur offre. Kraken a commencé à proposer des actions tokenisées en 2025, suivi de Bybit et OKX. Binance a lancé bStocks en juin 2026. Le chiffre de volume de 48,7 milliards de dollars ne couvre que les plateformes décentralisées, de sorte que les transactions exécutées sur ces plateformes centralisées n'y figurent pas. Binance Research a également constaté que le Capital Activation Rate pour les actions est passé de 1,95 % à 7,54 % cette année, les pools de liquidité et le prêt représentant l'essentiel de la valeur déployée — les mêmes types d'applications DeFi que FalconX cite comme attractifs.
La SEC ouvre une porte étroite
Le 17 septembre, la SEC a émis une Innovation Exemption temporaire permettant aux Tokenized Securities Venues qualifiées de négocier des actions NMS tokenisées — des actions cotées aux États-Unis couvertes par le National Market System — via des teneurs de marché automatisés permissionnés, des systèmes de tarification restreints aux participants approuvés, sans s'enregistrer comme bourses. Ce allègement s'accompagne de limites sur les symboles et les volumes, exige que les tokens portent les mêmes droits que les actions équivalentes, et expire cinq ans après sa publication. La SEC a également demandé des commentaires publics sur cette approche, et avec l'expiration prévue de l'allègement, le traitement réglementaire à long terme de ces plateformes reste ouvert.
Ce que supposent les prévisions générales
En regardant plus loin, Citi projette un marché des actifs tokenisés de 5 500 milliards de dollars d'ici 2030 dans son scénario de base et estime que le passage en on-chain de 10 % des investisseurs particuliers américains pourrait créer environ 2 600 milliards de dollars de demande'actions tokenisées.
Une analyse du FMI avertit toutefois que la tokenisation peut créer des risques autour du lien juridique entre un token et l'actif qui le sous-tend. Cette distinction pourrait prendre davantage d'importance à mesure que la négociation se développe et que les investisseurs finissent par devoir faire valoir leurs droits de propriété ou sortir de leurs positions.
Source : Cryptopolitan

