Actifs réels tokenisés en 2026 : taille du marché, taux de croissance et principales classes d'actifs
Points clés
- •Les estimations du marché des RWA tokenisés en 2026 varient d'environ 19 milliards à plus de 60 milliards de dollars, principalement parce que les trackers diffèrent sur l'inclusion des stablecoins, des chaînes permissionnées et des actifs verrouillés dans des contrats intelligents.
- •Les bons du Trésor américain tokenisés constituent la plus grande catégorie, à environ 15,4 milliards de dollars, soit environ 40 % du marché, menés par le BUIDL de BlackRock, l'USYC de Circle et le BENJI de Franklin Templeton.
- •Le crédit privé est la deuxième catégorie et représente environ 77 % de la valeur prêtée contre des actifs tokenisés, tandis que l'immobilier tokenisé compte pour moins de 1 % du marché suivi.
- •Les actions et ETF tokenisés sont le segment à la croissance la plus rapide en utilisateurs, avec plus d'un million de détenteurs d'actions actifs et une capitalisation des ETF tokenisés triplant de 219 à 654 millions de dollars au cours de 2026.
- •Les projections à long terme divergent fortement, du scénario de base d'environ 2 000 milliards de dollars pour 2030 de McKinsey à une estimation de 16 100 milliards de dollars de BCG et ADDX.
Les actifs réels tokenisés — RWAs, dans le jargon courant du marché — sont des jetons blockchain représentant la propriété d'un actif détenu hors chaîne : une obligation d'État, un prêt, une part de fonds, une action ou un lingot d'or. Les partisans mettent en avant un règlement plus rapide, des tailles d'achat minimales plus faibles et la possibilité de poster ces jetons directement en garantie.
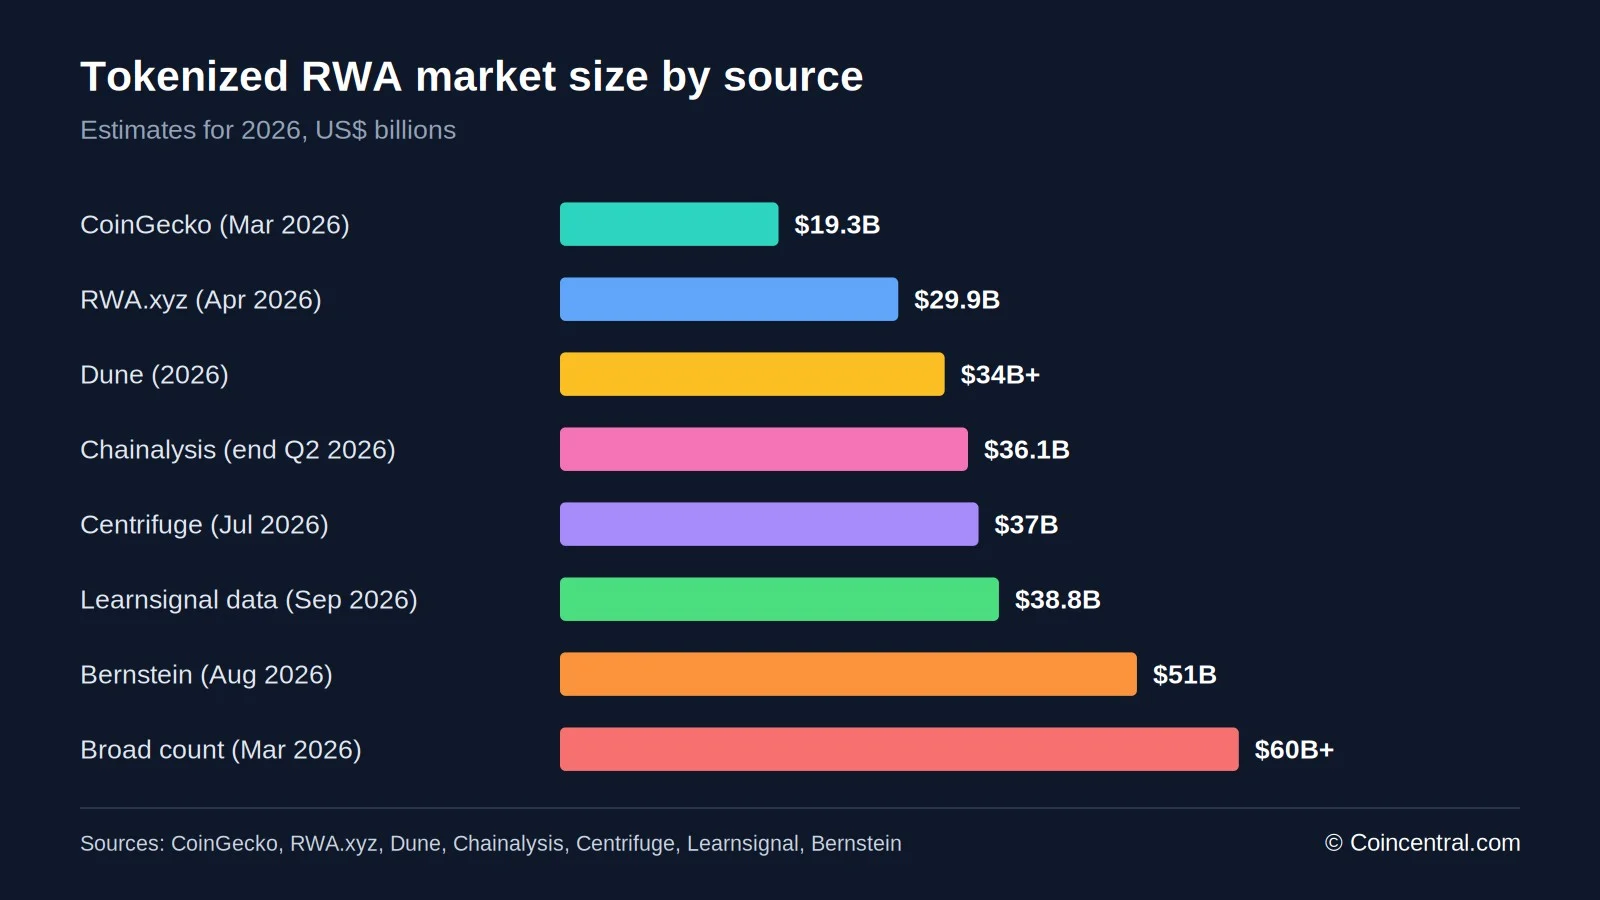
Le marché s'est rapidement développé tout au long de 2026, mais sa taille officielle reste une question de définition. Selon le tracker consulté, les estimations vont d'environ 19 milliards à plus de 60 milliards de dollars, car les fournisseurs tracent les frontières de manière différente. En s'appuyant sur plusieurs rapports récents, cet article dresse un état des lieux du marché actuel.
La valeur est fortement concentrée. Les bons du Trésor tokenisés dominent, le crédit privé arrive en deuxième position, et l'immobilier reste marginal. Les sections ci-dessous examinent la taille du marché, les taux de croissance, les produits phares, les classes d'actifs, les détenteurs, le prêt on-chain, les actions tokenisées et les prévisions à long terme.
Quelle est la taille du marché des RWA tokenisés en 2026 ?
Aucun chiffre unique et convenu n'existe. Les données suivies citées par Learnsignal à la mi-septembre 2026 montrent environ 38,8 milliards de dollars de jetons distribués on-chain. Ces jetons représentent des actifs sous-jacents d'une valeur d'environ 365 milliards de dollars — environ 305 milliards de dollars une fois les stablecoins exclus.
D'autres trackers aboutissent à des fourchettes similaires pour les actifs distribués. Chainalysis a estimé le marché à 36,07 milliards de dollars à la fin du deuxième trimestre 2026. Dune a rapporté que l'offre totale a dépassé 34 milliards de dollars au cours de l'année, tandis que Centrifuge a enregistré une augmentation d'environ 25 à 37 milliards de dollars sur les sept premiers mois.
Les estimations divergent aux deux extrêmes. CoinGecko a mesuré une capitalisation boursière de 19,32 milliards de dollars en mars 2026. Bernstein, cité par CoinDesk, a évalué à environ 51 milliards de dollars les actifs tokenisés on-chain, et les définitions les plus larges ont produit des totaux supérieurs à milliards de dollars.
Ces écarts proviennent de la méthode. La capitalisation boursière capture la valeur circulante des jetons. La valeur totale verrouillée peut inclure des actifs détenus dans des contrats intelligents, y compris des garanties qui ne se négocient pas librement. Les stablecoins constituent une autre ligne de partage : de nombreux analystes considèrent ces jetons adossés à des devises comme une catégorie à part, si bien que certains totaux les incluent tandis que d'autres les soustraient. Certains trackers incluent également les actifs sur des chaînes permissionnées, tandis que d'autres ne comptent que les jetons distribués publiquement. Chainalysis a noté que l'activité sur des réseaux privés comme Canton n'apparaît jamais dans les décomptes de détenteurs on-chain, de sorte que le marché réel pourrait être plus grand que ce que montre un seul ensemble de données.
À titre de comparaison, CoinDesk Data a rapporté que la capitalisation boursière totale des stablecoins a atteint 317 milliards de dollars en mars 2026. Un marché de RWA distribué d'environ 30 à 40 milliards de dollars n'en représente qu'une petite fraction.
Les dates comptent également. Les chiffres ci-dessus ont été relevés à des mois différents, et le marché a évolué entre-temps. Un rapport de mars 2026 paraîtra modeste face à un rapport de septembre 2026, même si les deux utilisent la même méthode.
Quelle est la vitesse de croissance des actifs tokenisés ?
La croissance sur l'année écoulée est importante à toutes les échelles. Les données de RWA.xyz montrent le marché passant de 8,8 milliards de dollars le 16 avril 2025 à environ 29,9 milliards de dollars le 16 avril 2026 — une hausse d'environ 240 %. CoinGecko a rapporté une croissance de 256,7 %, de 5,42 milliards de dollars en janvier 2025 à 19,32 milliards de dollars en mars 2026. La recherche de Yellow.com cite une croissance annuelle de 184 % dans son décompte de mi-2026, et Chainalysis rapporte une croissance de 135 % sur la période précédente pour un marché qui a terminé le deuxième trimestre à 36,07 milliards de dollars.
Les gains de pourcentage les plus marquants sont partis de petites bases. Chainalysis a constaté une hausse de 3 156 % du crédit aux entreprises et de 1 340 % du capital-investissement, mais ces évolutions n'ont porté chaque catégorie que de dizaines de millions de dollars à environ un ou deux milliards. Dune a rapporté que les actions tokenisées ont bondi de plus de 2 000 %.
Les bons du Trésor ont progressé moins en pourcentage mais ont ajouté plus de dollars. Chainalysis a enregistré une hausse de 125 %, de 6,86 à 15,42 milliards de dollars — plus que les trois catégories suivantes réunies en valeur absolue.
Les effets de base façonnent la lecture de ces chiffres. Une catégorie passant de 50 millions à 1,5 milliard de dollars affiche un gain de pourcentage énorme tout en ajoutant peu au total. Les lecteurs doivent pondérer la variation en dollars à côté du pourcentage.
Les données à court terme montrent que la composition évolue encore. Les chiffres sur 30 jours de Learnsignal pour septembre 2026 placent les actions tokenisées en hausse de plus de 17 % la catégorie la plus rapide, tandis que les bons du Trésor tokenisés ont légèrement reculé sur la même période.
Les bons du Trésor américain tokenisés : la plus grande catégorie
La dette publique américaine est la plus grande classe d'actifs tokenisés. Chainalysis a compté 15,42 milliards de dollars on-chain sur la période se terminant à mi-2026, soit 42,8 % de toute la valeur des RWA tokenisés. Les données de septembre de Learnsignal situent le chiffre autour de 15,7 milliards de dollars, soit environ 40 % du marché.
Des décomptes plus faibles existent aussi. MetaMask, citant RWA.xyz, listait environ 12,88 milliards de dollars début avril 2026, en hausse par rapport à environ 5 milliards de dollars fin 2024. Astraea Law a constaté que les fonds du Trésor tokenisés avaient dépassé environ 15 milliards de dollars à la mi-mai 2026.
Trois produits se distinguent. Le fonds BUIDL de BlackRock détient environ 2,7 milliards de dollars, et BeInCrypto a évalué sa capitalisation à 2,8 milliards de dollars au 31 août 2026. L'USYC de Circle détient environ 2,6 milliards de dollars, et le fonds BENJI de Franklin Templeton est également annoncé à 2,6 milliards de dollars.
Ces produits détiennent des titres publics à court terme et émettent des jetons représentant une créance sur le pool. MetaMask indique des rendements typiques d'environ 3 à 5 %, avec un rachat quotidien courant. Certains jetons prennent de la valeur à mesure que les intérêts s'accumulent, tandis que d'autres maintiennent un prix proche de 1 $ et ajoutent plutôt des jetons au portefeuille.
Learnsignal apporte une précision utile sur ce qui change réellement. L'exposition juridique est familière, car un fonds du Trésor tokenisé détient toujours des bons du Trésor. Ce qui change, c'est la couche d'enregistrement : les transferts peuvent être réglés en minutes plutôt qu'en jours, et le jeton peut servir de garantie sans transfert de conservation distinct.
Les risques se situent principalement au niveau de la couche des jetons. La dette sous-jacente présente peu de risque de crédit, mais les détenteurs font face à des risques de contrepartie, de contrat intelligent et de retard de rachat. Par ailleurs, Franklin Templeton a obtenu un allègement de type no-action de la SEC permettant à ses fonds communs et ETF d'investir dans BENJI, avec une mise en œuvre possible dès le quatrième trimestre 2026.
Les actifs tokenisés par catégorie
Chaque catégorie se comporte différemment. MetaMask, à partir des données RWA.xyz de début avril 2026, liste les bons du Trésor à environ 12,88 milliards de dollars et les matières premières à environ 7,37 milliards de dollars. Le crédit privé s'élevait à environ 5 milliards de dollars en valeur distribuée, bien que des décomptes plus larges atteignent 18 à 19 milliards de dollars.
Les matières premières sont presque entièrement de l'or. Tether Gold détient environ 2,7 milliards de dollars et Paxos Gold environ 2,4 milliards, soit ensemble environ 74 % de la catégorie. Ces jetons ne versent aucun rendement, les rendements dépendent donc du prix de l'or.
L'immobilier est la plus petite des grandes catégories. Learnsignal l'évalue à environ 226 millions de dollars, moins de 1 % du marché suivi — ce qui est frappant, l'immobilier étant l'un des cas d'usage les plus cités dans les commentaires du secteur. Les prévisions pour le secteur sont bien plus importantes : Deloitte projette 4 000 milliards de dollars d'immobilier tokenisé d'ici 2035, un chiffre qui montre la jeunesse de la catégorie.
Des rendements plus élevés s'accompagnent de risques plus élevés. MetaMask a noté que les tensions sur le marché plus large du crédit privé en mars 2026 ont montré comment des prêts fragiles peuvent affecter les produits tokenisés. Les périodes de blocage sont courantes, et la négociation sur le marché secondaire est mince — ensemble, elles peuvent laisser un détenteur dans l'impossibilité de sortir rapidement d'une position.
Qui détient les actifs tokenisés
La base de détenteurs est mondiale. Chainalysis a constaté que les détenteurs américains représentent 11,7 % de la base mondiale de détenteurs de RWA tokenisés et 11,4 % de sa valeur. Les bons du Trésor tokenisés rompent ce schéma. En valeur, l'Italie représente 29,9 % des avoirs géolocalisés de Trésor tokenisés, le Portugal 18,8 % et Singapour 18,2 %, tandis que les États-Unis arrivent quatrièmes avec 10,5 %.
Les décomptes de détenteurs racontent une autre histoire. Le Japon domine avec 16,4 % des détenteurs mais seulement 0,4 % de la valeur. Chainalysis y lit un petit groupe de grands détenteurs étr tirant la valeur, avec une base retail plus large constituant de petites positions.
Les émetteurs sont pour la plupart de grandes entreprises traditionnelles. Learnsignal liste BlackRock, Franklin Templeton, Apollo, Hamilton Lane et WisdomTree parmi les principaux acteurs — des gestionnaires d'actifs plutôt que des startups crypto.
Ethereum reste le réseau dominant. MetaMask rapporte qu'il héberge plus de 56 % de toute la valeur des actifs tokenisés en avril 2026. Stellar, Solana, Polygon, Avalanche, Arbitrum, Base et BNB Chain hébergent également des produits.
Chainalysis ajoute un point de politique publique. Un détenteur hors des États-Unis qui achète un produit de Trésor tokenisé crée une demande pour la dette publique américaine plutôt que pour celle de son propre gouvernement. La tokenisation change aussi qui peut acheter : en abaissant la position minimale et en supprimant le besoin d'une relation avec un courtier américain, un instrument de gros devient accessible directement à un détenteur retail à Lisbonne ou à Singapour.
Crédit privé et prêt on-chain
Les données de prêt montrent comment les actifs tokenisés sont réellement utilisés. Dune a constaté que les actifs de crédit représentent environ les trois quarts de tous les actifs réels déposés dans le prêt décentralisé, tandis qu'une fraction infime des bons du Trésor tokenisés est utilisée de la même manière.
Chainalysis est parvenue à un résultat similaire. Le crédit privé représente 77 % de toute la valeur prêtée contre des RWA tokenisés, et le nombre de portefeuilles prêtant du crédit privé a augmenté de 1 618 % sur la période. Le prêt contre matières premières a progressé de 875 %. Les bons du Trésor sont allés dans l'autre sens et ont reculé de 23 % — la seule catégorie en contraction.
Chainalysis relie cette scission à la liquidité. Le crédit privé est difficile à vendre sous forme non tokenisée, si bien qu'un jeton pouvant être posté en garantie vaut davantage pour son détenteur. Les bons du Trésor sont déjà la garantie la plus liquide de la finance traditionnelle ; un détenteur qui souhaite obtenir du liquide contre eux dispose de voies établies.
Le rendement est un autre moteur. Le PDG de Dune, Frederik Haga, a déclaré que le crédit privé tokenisé permet aux investisseurs de percevoir des intérêts tout en utilisant les mêmes actifs comme garantie pour emprunter et financer d'autres transactions. MetaMask indique des rendements typiques du crédit privé de 8 à 15 %.
Le crédit privé paraît également plus important dans certains ensembles de données. Bernstein, cité par CoinDesk, a indiqué qu'environ 47 % des 51 milliards de dollars d'actifs tokenisés sont du crédit privé — une catégorie qui se situe souvent sous la surface des tableaux de bord publics.
Actions tokenisées et ETF
Les actions tokenisées sont modestes en valeur mais croissent rapidement en utilisateurs. Insights4VC a suivi les actions tokenisées distribuées passant de 951 millions de dollars en mars 2026 à 1,89 milliard en juillet. Dune a rapporté que les détenteurs actifs ont dépassé le million. D'autres données sont plus élevées : un chiffre cité par OneBullEx montre les détenteurs passant de 103 000 en janvier à 1,9 million en septembre 2026. La plateforme d'actions d'Ondo Finance a atteint 1 milliard de dollars de valeur totale verrouillée en mai 2026.
Les données de Token Terminal montrent que les ETF tokenisés ont triplé de taille au cours de l'année, la capitalisation boursière passant de 219 millions de dollars le 1er janvier à 654 millions. Les détenteurs d'ETF tokenisés ont été multipliés par environ 51, tandis que les détenteurs d'actions individuelles tokenisées ont été multipliés par environ 26.
Binance bStocks compte 448 400 détenteurs — la moitié de tous les détenteurs d'ETF tokenisés — mais seulement 23,3 % de la capitalisation, soit 160 millions de dollars. Robinhood détient 13,1 % des détenteurs et 5,4 % du capital. Ondo Finance détient 47,4 % du capital, soit 325,7 millions de dollars, pour seulement 20,3 % des détenteurs.
Les utilisateurs préfèrent les entreprises individuelles aux fonds. Dune estime que les actions individuelles représentent 81 des actions tokenisées détenues sur les marchés au comptant, et leur valeur a été multipliée par neuf en un an — une inversion du schéma des marchés traditionnels, où plus de 6 000 ETF cotés aux États-Unis dépassent désormais en nombre les actions individuelles.
Les données de Token Terminal montrent également un chevauchement. Les produits suivant le S&P 500 et le Nasdaq-100 ont une valeur combinée d'environ 330 millions de dollars, soit près de la moitié du total du secteur. Comme plusieurs émetteurs offrent une exposition similaire sur différentes chaînes, la demande pour un même indice est répartie entre des jetons quasi identiques.
La liquidité reste une limite. MetaMask note que les carnets d'ordres de la plupart des actions tokenisées sont bien plus minces que ceux des actions traditionnelles. La SEC a déclaré le 28 janvier 2026 que les lois existantes sur les valeurs mobilières s'appliquent, que la propriété soit enregistrée on-chain ou off-chain.
Prévisions, réglementation et risques
Les prévisions à long terme varient largement. BCG et ADDX projettent une opportunité de 16 100 milliards de dollars d'ici 2030, tandis que le scénario de base de McKinsey est d'environ 2 000 milliards de dollars de capitalisation tokenisée à la même date — un écart d'environ huit fois entre deux prévisions institutionnelles. Le marché distribué actuel avoisine 38,8 milliards de dollars. Toute projection unique doit être traitée comme une estimation, non comme un fait établi.
Les règles diffèrent selon les régions. La commission des services financiers de la Chambre des représentants américaine a tenu une audition le 25 mars 2026 sur le Modernizing Markets Through Tokenization Act de 2026. Aucun cadre fédéral exhaustif n'existe, et la SEC procède au cas par cas, y compris l'allègement accordé à Franklin Templeton et un dossier Ondo en attente. L'UE traite les titres tokenisés comme des instruments financiers sous le droit existant et habilite les prestataires de services sous MiCA — un régime que OneBullEx décrit comme plus clair, bien qu'exigeant. Les entreprises opérant transfrontalièrement s'interrogent sur les règles applicables.
Les risques sont concrets. Une étude arXiv couvrant décembre 2025 à mai 2026 a relevé des signes d'illiquidité sur certains marchés tokenisés. Les fonds tokenisés sont également répartis sur des réseaux qui ne peuvent partager des garanties sans pont.
Les infrastructures pourraient piloter la phase suivante. Le NYSE a annoncé des projets de négociation 24h/24 et 7j/7 et de règlement instantané, et Franklin Templeton travaille avec DigiFT et Binance sur un usage institutionnel élargi.
Ce que montrent les statistiques
Le marché des RWA tokenisés est réel et en croissance, mais il reste étroit. La valeur distribuée se situe entre 30 et 40 milliards de dollars sur la plupart des trackers, et les bons du Trésor en représentent environ 40 %. Le crédit privé arrive ensuite, tandis que l'immobilier est en dessous de 1 %.
La croissance est la plus rapide pour les actions et les ETF, portée par les utilisateurs retail sur les grandes plateformes, mais le capital reste concentré auprès d'un groupe restreint de grands détenteurs — un écart entre décomptes de détenteurs et dollars qui se répète pour les ETF, les bons du Trésor et les actions. Les prévisions pour 2030 vont de 2 000 à 16 100 milliards de dollars, et les lecteurs doivent comparer soigneusement les sources, chaque tracker définissant le marché différemment. Cet article est purement informatif et ne constitue pas un conseil financier.
Plusieurs développements pourraient changer la donne dans les mois à venir : la réponse de la SEC au dossier d'Ondo, le projet de Franklin Templeton d'intégrer BENJI dans des fonds traditionnels, la question de savoir si la négociation continue du NYSE débouchera sur des cotations tokenisées, et si le Modernizing Markets Through Tokenization Act ira au-delà de son audition en commission de mars 2026. Chacun changerait la facilité avec laquelle les actifs circulent entre les anciens et les nouveaux marchés.
Sources
- Real-World Asset Tokenization Explained: Where the Market Actually Stands in 2026 (Learnsignal)
- North America: Inside the Growth of Agentic Commerce (Chainalysis)
- RWA categories in 2026: tokenized Treasuries, stocks, commodities, and more (MetaMask)
- New report finds that rapid expansion of tokenization is giving rise to new styles of investing (Fortune)
- Tokenized ETFs Triple in Size as Retail Adoption Outpaces Capital Growth (Richard Salmond)
- Tokenized Treasuries Drive RWA Market Past $30 Billion In Early 2026 (OneBullEx)
- Stablecoins & Tokenized Assets Report March 2026 (CoinDesk Data)
Cet article est fondé sur un reportage publié à l'origine par Blockonomi.

