Goldman Sachs relève son objectif de cours sur Tesla à 378 $ alors que TSLA prolonge son rebond depuis ses plus bas de l'été
Points clés
- •Goldman Sachs a relevé son objectif de cours sur Tesla à 378 $ contre 360 $ tout en maintenant une note Neutre, invoquant une croissance attendue des ventes et un potentiel à long terme des programmes de robotaxi, de conduite entièrement autonome et d'humanoïdes.
- •Tesla a livré 486 000 véhicules au troisième trimestre, dépassant sa production de 22 000 unités, même si ce total est inférieur au trimestre de l'an dernier qui avait été soutenu par les achats effectués avant l'expiration du crédit d'impôt fédéral.
- •Les analystes s'attendent à ce que le prochain rapport trimestriel de Tesla montre un chiffre d'affaires quasiment stable à 27,9 milliards de dollars, avec un chiffre d'affaires annuel projeté en hausse de 12,60 % à 106,7 de dollars, puis une progression de 13,54 % pour dépasser 121 milliards de dollars.
- •Tesla fait face à des vents contraires liés à l'intensification de la concurrence en Chine et à un flux de trésorerie libre qui devrait rester négatif alors que l'entreprise finance sa grande usine de semi-conducteurs au Texas.
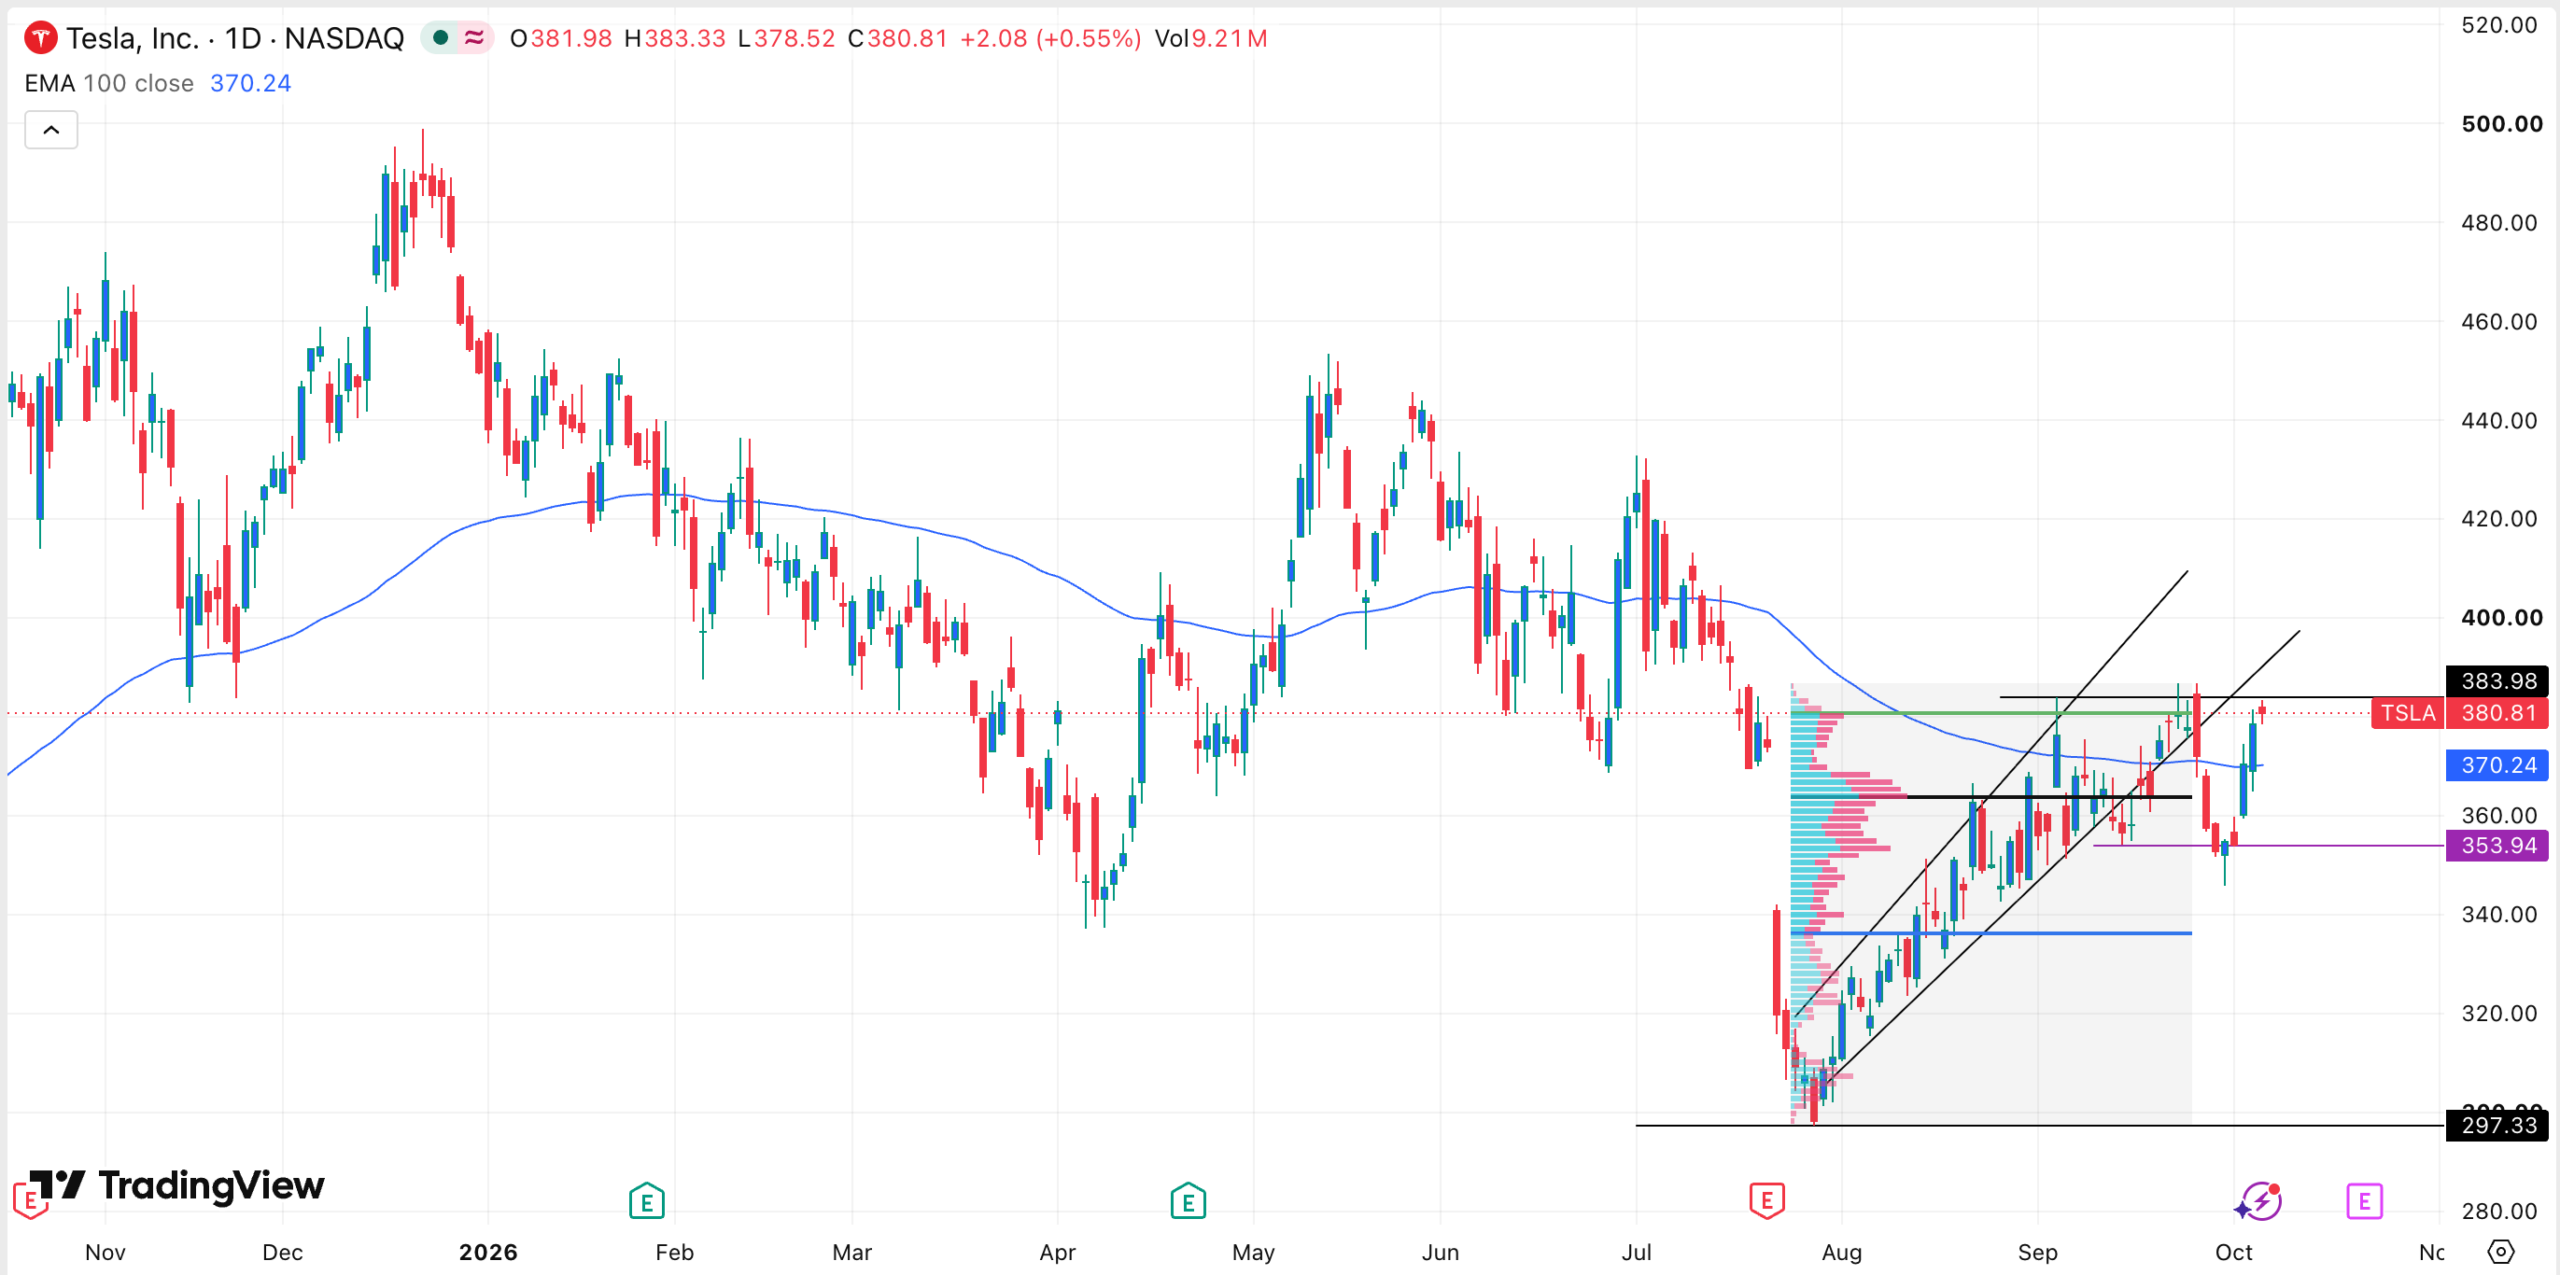
- •TSLA a rebondi d'environ 28 % depuis son plus bas de juillet à 297 $ pour atteindre environ 381 $, évoluant au-dessus de sa moyenne mobile sur 100 jours et du niveau de Point of Control à 364 $, tandis que les haussiers visent le seuil de 400 $, situé au-dessus de l'objectif révisé de Goldman.
Les actions Tesla (NASDAQ : TSLA) sont restées proches de 379 $ le 6 octobre après avoir prolongé leur redressement depuis les plus bas de l'été atteints plus tôt cette année. Ce rebond a été soutenu par des livraisons de véhicules au troisième trimestre supérieures aux attentes et par l'intérêt renouvelé des investisseurs pour les activités de conduite autonome et de robotique de l'entreprise.
TSLA a rebondi depuis le mois d'août et Goldman Sachs, sans devenir haussier pour autant, a relevé ses perspectives pour l'entreprise. Dans un communiqué publié cette semaine, la banque a porté son objectif de cours à 378 $, légèrement au-dessus de son objectif précédent de 360 $ — une hausse de 5 % qui laisse toutefois le nouvel objectif juste en dessous du niveau auquel l'action cotait le 6 octobre. L'analyste Mark Delaney a maintenu une note Neutre sur le titre, indiquant que les ventes de l'entreprise continueraient de progresser. Il a également soutenu que les autres initiatives de Tesla, notamment ses robotaxis, sa conduite entièrement autonome et ses programmes humanoïdes, pourraient stimuler l'activité à long terme.
Un soutien plus large des analystes
En plus de Goldman Sachs, plusieurs autres sociétés sont haussières sur l'entreprise. L'analyste de Wells Fargo Colin Langan a réaffirmé sa note d'achat, tandis que Cantor Fitzgerald a maintenu sa surpondération. La position Neutre de Goldman se situe, en comparaison, à l'extrémité la plus prudente de ce spectre. Parmi les autres analystes de premier plan haussiers sur Tesla figurent ceux de JPMorgan, de la Royal Bank of Canada (RBC) et de BMO.
Livraisons et prix des carburants
Le dernier rapport de livraisons de Tesla a montré que l'entreprise a livré 486 000 véhicules le trimestre dernier après en avoir produit 464 000, ce qui signifie que les livraisons ont dépassé la production de 22 000 unités. Ce chiffre est inférieur au nombre de véhicules vendus au même trimestre l'an dernier, lorsque les résultats avaient été soutenus par une ruée d'achats avant l'expiration du crédit d'impôt fédéral.
L'entreprise pourrait également bénéficier de la guerre en cours entre les États-Unis et l'Iran, qui a fait grimper les prix de l'essence et du diesel. Le prix moyen de l'essence aux États-Unis a atteint 4,36 $, tandis que le diesel a bondi à 6,32 $ le gallon. Avec des coûts de carburant élevés, de nombreux Américains pourraient commencer à adopter les voitures électriques, moinsères à l'entretien.
Perspectives de croissance
Les principaux analystes estiment que l'activité de Tesla continuera de croître dans les années à venir. Le prochain rapport trimestriel de l'entreprise, attendu plus tard ce mois-ci, devrait montrer un chiffre d'affaires quasiment stable à 27,9 milliards de dollars, ce qui en fera le premier examen détaillé de ces attentes depuis le rapport de livraisons. La faible croissance annuelle reflète principalement la solide performance enregistrée par Tesla au troisième trimestre 2025, avant l'expiration du crédit d'impôt.
Malgré ce trimestre plat, les analystes anticipent un chiffre d'affaires annuel de 106,7 milliards de dollars, en hausse de 12,60 % par rapport à l'an dernier. Le chiffre d'affaires devrait ensuite bondir de 13,54 % pour dépasser 121 milliards de dollars. Le bénéfice par action devrait continuer de croître sur cette période, cette progression étant portée par les activités de véhicules électriques et d'énergie.
Obstacles liés à la Chine et aux flux de trésorerie
Le défi majeur reste toutefois que l'activité de Tesla en Chine fait face à une concurrence croissante. En effet, la plupart des valeurs chinoises de véhicules électriques, y compris des noms populaires comme Nio, BYD, Li Auto et XPeng, ont toutes chuté de deux chiffres au cours des derniers mois.
Autre difficulté : le flux de trésorerie libre de l'entreprise — la trésorerie restante après les coûts d'exploitation et les investissements en capital — devrait rester négatif tant qu'elle continue d'investir dans son immense usine de semi-conducteurs au Texas.
Tableau technique
Le graphique journalier montre que le cours de l'action TSLA a rebondi d'environ 28 % depuis un plus bas de juillet à 297 $ jusqu'au niveau actuel de 381 $. Plus récemment, l'action a formé une petite bougie marteau le 30 septembre, une configuration qui aide à expliquer pourquoi le titre a grimpé ces derniers jours.
TSLA a également dépassé sa moyenne mobile sur 100 jours ainsi que le niveau de 364 $, le Point of Control (POC) du profil de volume Fixed Range — le niveau de prix où le volume d'échanges le plus important a été enregistré sur la plage mesurée. Dans la plupart des cas, le passage au-dessus de ce niveau indique que les haussiers prennent de l'élan. L'indice de force relative (RSI) et le MACD ont également continué de progresser, suggérant que l'action pourrait prolonger son avance alors que les haussiers visent le niveau psychologique de 400 $, un seuil situé au-dessus de l'objectif révisé de 378 $ de Goldman.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou d'investissement. Les objectifs de cours des analystes, les niveaux techniques et les estimations de résultats peuvent évoluer en fonction des conditions de marché.
Cet article est initialement paru sur The Market Periodical.

