La détention d'actions en 2026 : les boomers détiennent la majorité de la richesse pendant que les jeunes générations tradent davantage
Points clés
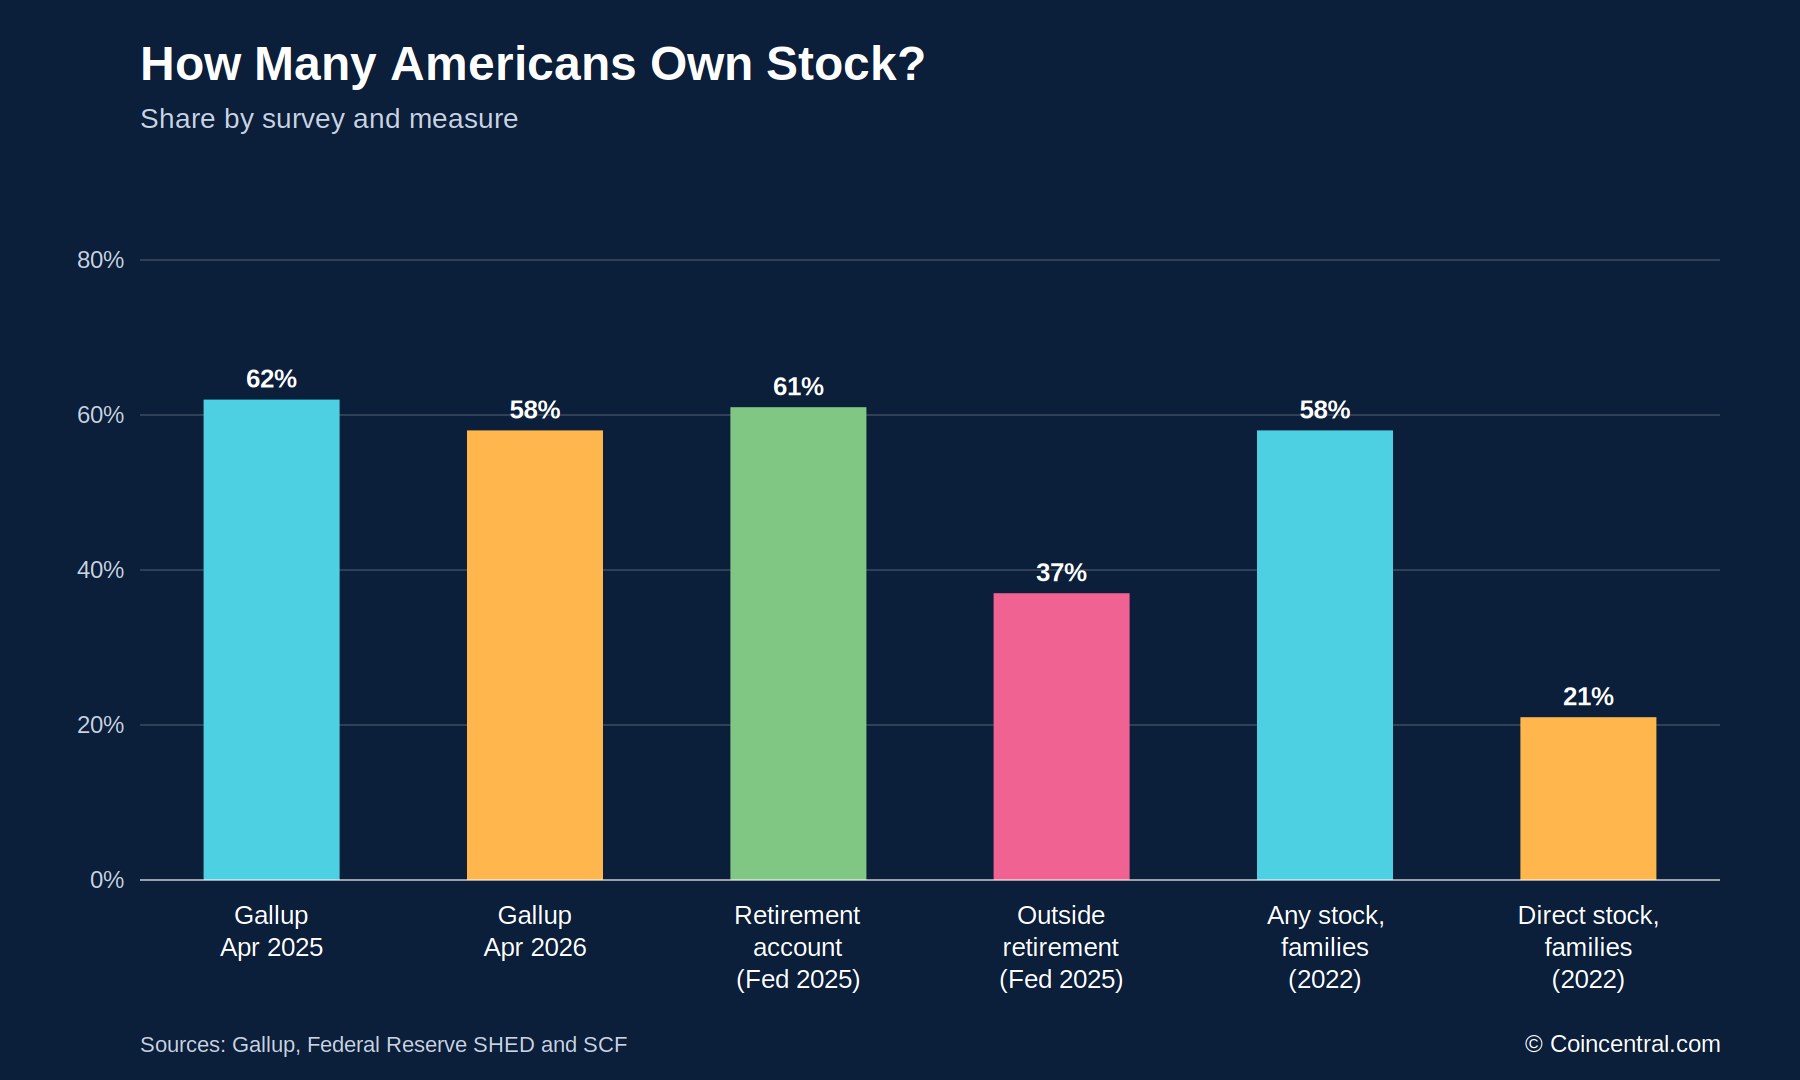
- •L'enquête d'avril 2026 de Gallup a révélé que 58 % des adultes américains détenaient des actions, contre 62 % l'année précédente, soit la première baisse depuis 2016.
- •Les 1 % les plus riches des Américains détiennent environ 50 % de toutes les actions, d'une valeur d'environ 27 600 milliards de dollars, tandis que les 50 % les plus pauvres en patrimoine net en possèdent environ 1 %.
- •Les baby-boomers détenaient 54 % des actions américaines au premier trimestre 2026, contre 22 % pour la génération X et 9 % pour les millennials.
- •Les jeunes investisseurs développent leur épargne retraite, avec des cotisations IRA de la génération Z en hausse de 65 % sur un an au premier trimestre 2026 selonidelity, tandis que celles des millennials ont augmenté de 31 %.
- •L'enquête de The Motley Fool auprès de 2 000 investisseurs montrait une détention d'actions liées à l'IA de 68 % chez la génération Z et de 65 % chez les millennials, contre 38 % chez les baby-boomers.
La détention d'actions aux États-Unis reste inégalement répartie selon les groupes d'âge et de richesse. Les Américains âgés détiennent l'essentiel de la valeur du marché, tandis que les jeunes investisseurs tradent plus fréquemment, utilisent des outils différents et manifestent un intérêt plus marqué pour des secteurs comme l'intelligence artificielle.
Cette analyse s'appuie sur des données de Gallup, de la Réserve fédérale, de l'enquête de The Motley Fool auprès de 2 000 investisseurs et de plusieurs autres rapports. Elle examine combien d'Américains détiennent des actions, où se concentre la valeur et comment le comportement d'investissement diffère entre les baby-boomers, la génération X, les millennials et la génération Z.
Les enquêtes utilisent des définitions et des méthodologies différentes. Certaines incluent les actions détenues via des comptes retraite ou des fonds communs de placement, d'autres se concentrent sur la détention directe. Les chiffres ci-dessous mentionnent leurs sources lorsque c'est pertinent, afin que les différences puissent être comparées. Cette distinction compte, car une large participation au marché ne signifie pas que les ménages ont une exposition égale à sa valeur ou aux décisions liées à la gestion des investissements.
58 % des adultes américains détenaient des actions en 2026
L'enquête d'avril 2026 de Gallup a révélé que 58 % des adultes américains détenaient des actions, soit environ 156 millions de personnes. Ce chiffre est passé de 62 % un an plus tôt, marquant la première baisse depuis 2016.
Galluput les actions détenues directement et celles détenues via des fonds communs de placement, des fonds indiciels ou des comptes retraite autogérés. La plupart des Américains considérés comme détenteurs d'actions exposent leur épargne dans des plans retraite plutôt que via un compte de courtage standard.
L'enquête 2025 de la Réserve fédérale sur l'économie et la prise de décision des ménages illustre cette distinction. Elle a révélé que 61 % des adultes disposaient d'un compte retraite, notamment un 401(k), un IRA ou un Roth IRA. En revanche, 37 % détenaient des actions, des obligations, des ETF ou des fonds communs de placement en dehors d'un compte retraite.
L'enquête sur les finances des consommateurs de la Réserve fédérale offre une perspective historique plus longue. En 2022, 58 % des familles détenaient des actions sous une forme quelconque, mais seulement 21 % détenaient directement des titres individuels. La détention directe est restée proche de 20 % pendant environ trois décennies.
Cette distinction affecte la manière dont la détention est mesurée. Une personne dont le 401(k) est investi dans un fonds indiciel est comptée comme détenteur d'actions même si elle ne passe jamais d'ordre. Les personnes qui achètent directement des titres individuels prennent des décisions plus actives et ont tendance à être plus âgées et plus riches.
Les ménages riches détiennent l'essentiel de la valeur du marché
La participation et la valeur sont des mesures distinctes. Les données de la Réserve fédérale montrent que les 1 % les plus riches des Américains détiennent environ 50 % de toutes les actions, d'une valeur d'environ 27 600 milliards de dollars au premier trimestre 2026.
Les 10 % les plus riches par la fortune détenaient 87 % des actions, évaluées à environ 48 000 milliards de dollars. Les 90 % les moins fortunés détenaient les 13 % restants, une part inférieure à celle des 1 % les plus riches à eux seuls. Les 50 % les plus pauvres en termes de patrimoine net possédaient environ 1 % des actions, d'une valeur d'environ 590 milliards de dollars.
Ainsi, un gain annuel de 20 % du S&P 500 générerait environ la moitié de son gain en dollars pour les 1 % les plus riches, même si de nombreux autres ménages ont également une certaine exposition via des plans retraite ou des fonds.
Les avoirs restent relativement modestes même parmi les familles qui possèdent des actions. La valeur médiane était de 52 000 dollars en 2022, fonds communs de placement et comptes retraite inclus. Parmi les familles détenant directement des titres, la médiane était de 15 000 dollars, le niveau le plus bas enregistré dans cette enquête.
Cette différence reflète l'évolution vers l'investissement via des fonds. Les plans retraite et les fonds communs de placement ont donné à davantage de familles une certaine exposition au, tandis que les actionnaires directs continuent de capter une plus grande partie des gains liés à la hausse des cours.
Les baby-boomers détiennent 54 % des actions américaines
Selon la répartition des comptes financiers de la Réserve fédérale pour le premier trimestre 2026, les baby-boomers détenaient 54 % de toutes les actions américaines, d'une valeur de 29 710 milliards de dollars. La génération X en détenait 22 %, soit 12 230 milliards de dollars, tandis que les millennials en détenaient 9 %, soit 4 940 milliards de dollars.
La publication de la Réserve fédérale ne fournissait pas de chiffre distinct pour la génération Z. Cependant, l'enquête 2025 sur l'économie et la prise de décision des ménages a révélé que 36 % de la génération Z détenaient des actions via un compte retraite et 20 % en dehors.
Les ménages dirigés par des personnes de moins de 40 ans possédaient environ 6 % des actions. Cette part avait doublé au cours de la décennie, tandis que la valeur de leurs avoirs en actions avait augmenté d'environ trois fois depuis 2020, selon des données citées par l'écrivain en investissement Ben Carlson.
Les boomers détenaient donc plus de la moitié des actions du pays, tandis que la génération X et les millennials ensemble en détenaient moins d'un tiers. Cette répartition est cohérente avec le nombre d'années dont chaque génération a disposé pour gagner des revenus, épargner et laisser fructifier ses investissements.
Le patrimoine net augmente fortement avec l'âge
Les rapports de l'enquête sur les finances des consommateurs de la Réserve fédérale montrent une relation étroite entre l'âge et la richesse des ménages. Les ménages dirigés par une personne de 65 à 74 ans avaient un patrimoine net médian proche de 1,2 million de dollars. Les ménages dirigés par une personne de moins de 35 ans avaient une médiane inférieure à 15 000 dollars.
Les ménages de la génération X, généralement dirigés par des personnes de 44 à 59 ans, avaient un patrimoine net médian d'environ 450 000 dollars. Les millennials, âgés d'environ 28 à 43 ans, avaient une médiane proche de 130 000 dollars. Les ménages dirigés par des personnes de 65 à 74 ans contrôlaient environ un tiers de la richesse totale des ménages américains.
Le patrimoine net moyen est supérieur au patrimoine net médian car les ménages âgés détiennent des quantités importantes d'actions et d'immobilier. Les groupes plus jeunes continuent d'afficher des taux de propriété résidentielle et de participation boursière plus faibles, même si les courtiers à bas coût et les robo-advisors ont créé des voies d'accès supplémentaires au marché. La SEC a noté l'utilisation croissante de ces services par les jeunes investisseurs.
Les données canadiennes montrent un schéma similaire lié à l'âge, bien qu'elles décrivent un marché national différent. Statistique Canada a révélé qu'un chef de ménage type de la génération X, à 40 ans, disposait d'environ 500 000 dollars d'actifs et de 100 000 dollars de dettes. Un baby-boomer du même â avait moins de 300 000 dollars d'actifs et environ 30 000 dollars de dettes.
Statistique Canada a également signalé que les millennials canadiens âgés de 25 à 34 ans avaient un patrimoine net médian de 70 600 dollars en 2019, soit près du double du niveau enregistré pour la génération X au même âge.
Les jeunes Américains utilisent davantage les comptes retraite
Les coûts élevés du logement, les prêts étudiants et l'inflation continuent d'affecter les jeunes Américains. Malgré cela, les données disponibles indiquent une utilisation croissante des comptes retraite à imposition différée.
La part des comptes IRA détenus par des personnes de moins de 30 ans a presque doublé au cours des 10 dernières années, selon des données du Wall Street Journal citées par Carlson. Fidelity Investments a rapporté que les cotisations IRA de la génération Z ont augmenté de 65 % sur un an au premier trimestre 2026, tandis que celles des millennials ont augmenté de 31 %.
Trois quarts des personnes de 35 ans et moins ont choisi des comptes Roth, contre moins de la moitié une décennie plus tôt.
Les données historiques apportent un contexte supplémentaire. Seuls 4 % des ménages américains détenaient des actions au début des années 1950. Ce chiffre a atteint 19 % au début des années 1980 et a rapidement progressé dans les années 1990. En 2022, 58 % des familles détenaient des actions sous une forme quelconque.
Carlson a cité la baisse des barrières à l'entrée comme l'un des facteurs d'une participation plus large. La technologie a simplifié l'investissement, les frais ont diminué et les soldes minimums ont largement disparu. Il a également souligné que le coût élevé du logement pourrait laisser à certains jeunes davantage de liquidités à investir en actions, incapables d'acheter un logement.
Carlson estime que davantage de personnes devraient investir et que commencer tôt donne aux gains plus de temps pour se composer dans les comptes retraite lorsque l'argent reste investi pendant des décennies.
Les actions liées à l'IA montrent la plus grande différence générationnelle
The Motley Fool a interrogé 2 000 investisseurs américains âgés de 18 ans et plus. Environ 59 % ont déclaré détenir des actions liées à l'IA. La détention était plus élevée chez les jeunes investisseurs : 68 % pour la génération Z et 65 % pour les millennials, contre 48 % pour la génération X et 38 % pour les baby-boomers.
Les jeunes détenteurs étaient également plus susceptibles de se décrire comme des investisseurs de long terme dans les actions liées à l'IA. L'enquête a révélé que 43 % des millennials et 41 % de la génération Z se considéraient comme des détenteurs de long terme. Seuls 10 % de la génération Z et 10 % des millennials ont déclaré ne pas prévoir d'en acheter, contre 19 % de la génération X et 35 % des boomers.
Les attentes concernant l'effet de l'IA sur les rendements du marché différaient selon l'âge. Environ 73 % des millennials et 67 % de la génération Z s'attendaient à un impact positif au cours des 10 prochaines années. Parmi les boomers, 42 % attendaient un impactif et 16 % un impact négatif, la réponse négative la plus élevée de toutes les générations.
Parmi l'ensemble des répondants, 56 % s'attendaient à ce que les actions liées à l'IA surperforment le marché au cours de la prochaine décennie. Environ 22 % de la génération X et 22 % des boomers ont déclaré que les gains liés à l'IA étaient déjà intégrés aux prix, contre 14 % des millennials.
Une question distincte sur la détention par secteur a révélé un écart encore plus large. Les actions liées à l'IA étaient détenues par 74 % de la génération Z et 69 % des millennials, contre 53 % de la génération X et 39 % des boomers. C'était la plus grande différence générationnelle parmi les secteurs inclus dans l'enquête.
Les actions de croissance et les placements spéculatifs séduisent davantage les jeunes investisseurs
Les actions de croissance étaient la catégorie la plus courante, détenues par 57 % des investisseurs. Elles constituaient le premier choix pour la génération Z à 61 %, les millennials à 58 % et la génération X à 55 %.
Les jeunes investisseurs étaient également plus susceptibles de déclarer détenir des actions de valeur. La part était de 51 % pour la génération Z et 43 % pour les millennials, contre 32 % pour la génération X et les boomers. Les jeunes investisseurs étaient plus de deux fois plus susceptibles de détenir des actifs spéculatifs tels que des penny stocks ou des meme stocks.
Les investisseurs plus âgés montraient une plus grande préférence pour les grandes entreprises établies. Environ 48 % des boomers détenaient des actions américaines, contre 35 % de la génération Z. Les boomers et la génération X détenaient également davantage d'actions pétrolières et gazières, bancaires et biotechnologiques ou de dispositifs médicaux.
Les générations différaient sur le nombre de titres nécessaire pour un portefeuille performant. Environ 37 % de la génération Z ont déclaré qu'un à cinq titres pouvaient former un tel portefeuille, contre 24 % des boomers. Parallèlement, 22 % des boomers ont déclaré qu'un portefeuille solide exigeait plus de 20 titres, contre 8 % de la génération Z.
The Motley Fool recommande de détenir au moins 25 actions dans plusieurs secteurs, tout en précisant que le nombre approprié dépend de la tolérance au risque et du degré de suivi que l'investisseur souhaite consacrer à chaque position.
Les actions thématiques, incluant l'IA, l'énergie propre et la biotechnologie, étaient détenues par 9 % des boomers et 11 % de la génération X. Les chiffres étaient de 5 % pour la génération Z et 7 % pour les millennials. La source a également noté que les jeunes investisseurs peuvent préférer des avoirs plus larges tels que les actions de croissance et les fonds indiciels.
La génération Z et les millennials tradent plus fréquemment
La fréquence de trading varie fortement selon les générations. Environ 47 % de la génération Z et 39 % des millennials ont déclaré trader au moins une fois par semaine, contre 22 % de la génération X et 15 % des baby-boomers.
Le trading quotidien a été rapporté par 15 % de la génération Z et 13 % des millennials. La génération X et les boomers affichaient chacun un taux de 6 %. À l'autre extrémité, 60 % des boomers tradaient moins d'une fois par mois, contre 12 % de la génération Z.
Le trading fréquent peut entraîner des frais de transaction, des impôts sur les plus-values à terme et le risque de décisions émotionnelles. Les recherches montrent de manière constante que la plupart des traders actifs performent moins bien dans le temps qu'une simple stratégie d'achat et de conservation.
Lors du choix des actions, les quatre générations classaient les fondamentaux en tête. L'avantage concurrentiel, la confiance dans la direction de l'entreprise et les versements de dividendes figuraient parmi les principales considérations. Les réseaux sociaux se classaient en dernier, et les créateurs TikTok étaient la source la moins influente pour toutes les générations.
Les outils d'IA, dont ChatGPT, se classaient septièmes sur 10 facteurs au total. La génération Z les classait plus haut que les boomers, mais ils demeuraient au milieu de la liste.
Les services de conseil payants avaient une importance quelque peu supérieure pour les investisseurs plus âgés. Les boomers leur attribuaient une note de 4,9 sur une échelle de 10, contre 5,5 pour la génération Z. Les sites et blogs d'investissement gratuits recevaient des notes similaires dans toutes les générations, entre 5,3 et 5,7.
La retraite est l'objectif principal des investisseurs plus âgés
La retraite était l'objectif d'investissement principal pour 71 % des baby-boomers et 61 % de la génération X. Les chiffres correspondants étaient de 42 % pour les millennials et 33 % pour la génération Z.
L'épargne retraite restait l'objectif unique le plus courant pour la génération Z, à 24 %. La constitution de patrimoine à long terme suivait à 19 %, bien au-dessus des 9 % rapportés pour la génération X et des 7 % pour les boomers.
L'épargne pour un achat majeur, comme une maison ou une voiture, était plus courante chez les jeunes investisseurs. La part était de 9 % pour la génération Z et 4 % pour les millennials, contre 2 % pour la génération X et 1 % pour les boomers.
Le mouvement d'indépendance financière et de retraite anticipée, connu sous le nom de FIRE, était le plus populaire auprès de la génération X à 5 %. L'intérêt pour ce concept était similaire dans les quatre générations.
Stratégies de dividendes et sources d'apprentissage varient selon l'âge
Les actions à dividendes étaient présentes dans les portefeuilles de toutes les générations. Entre 14 % et 16 % des investisseurs de chaque groupe détenaient plus de la moitié de leur portefeuille en actions à dividendes, bien que pour la plupart des investisseurs cette catégorie représentait moins de la moitié des avoirs totaux.
Un revenu fiable était la principale raison avancée par la génération Z et les millennials pour détenir des actions à dividendes, à 45 % et 44 % respectivement. La capitalisation à long terme était citée par 43 % des deux groupes, contre 31 % des boomers.
Les investisseurs plus âgés étaient plus susceptibles de réinvestir automatiquement les dividendes. Environ 61 % des boomers le faisaient, contre 53 % de la génération X, 41 % des millennials et 30 % de la génération Z. Les jeunes investisseurs étaient plus susceptibles de dépenser ce revenu.
Plus de la moitié de la génération Z, soit 57 %, et 52 % des millennials considéraient l'investissement en dividendes comme une activité complémentaire ou une alternative au travail à la tâche. Les parts étaient de 29 % pour la génération X et 16 % pour les boomers.
Les sources d'apprentissage des investisseurs différaient également. YouTube était utilisé par 67 % de la génération Z et 56 % des millennials, contre 26 % de laration X et 14 % des boomers. TikTok était utilisé par 47 % de la génération Z et 4 % des boomers. Reddit était utilisé par 29 % de la génération Z et 3 % des boomers.
La moitié des boomers, soit 50 %, se tournaient vers un conseiller financier pour obtenir des conseils sur les dividendes, contre 24 % de la génération Z.
Des études antérieures montrent des différences de risque et de valeurs
Une enquête Statista de 2022 demandait aux répondants comment ils investiraient 100 000 dollars. Près de la moitié des baby-boomers et des membres de la génération silencieuse ont choisi les actions. La part était de 53 % pour la génération X, 63 % pour les millennials et 81 % pour la génération Z.
Une étude de Stanford de 2022 a révélé que deux tiers des investisseurs âgés de 58 ans et plus n'étaient que modérément préoccupés, ou pas du tout, par les questions environnementales et sociales. Environ deux tiers des investisseurs millennials et de la génération Z se disaient très préoccupés par ces questions.
Le comportement d'épargne variait également. Une étude de State Street Global Advisors de 2022 a révélé qu'un investisseur de la génération X sur vingt avait réduit ses cotisations retraite en raison de l'inflation, contre 18 % des millennials et 11 % des boomers.
Une enquête de The Motley Fool d'avril 2021 a révélé qu'environ 73 % de la génération Z détenaient des actions et que les cryptomonnaies étaient également populaires au sein de ce groupe. Un rapport d'Accenture de 2017 a révélé que 67 % des millennials souhaitaient des recommandations générées par ordinateur dans le cadre de leur stratégie d'investissement.
Les jeunes investisseurs n'ont pas toujours adopté les nouveaux outils autant que les perceptions le suggèrent. Une enquête Morningstar de 2020 auprès de 1 300 Américains âgés de 18 à 25 ans a révélé que seuls 18 % avaient utilisé un robo-advisor, tandis qu'environ trois sur dix avaient consulté un conseiller financier humain.
Comme certaines de ces études datent de plusieurs années, elles fournissent un contexte plutôt que des mesures actuelles. Les chiffres plus récents de Gallup, de la Réserve fédérale et de The Motley Fool offrent une vision plus actuelle de 2026.
Dans l'ensemble, les données montrent que les boomers et la génération X contrôlent l'essentiel de la valeur du marché et tendent à privilégier des habitudes d'investissement plus stables et de plus long terme. La génération Z et les millennials détiennent une part plus faible des actions totales, mais ils tradent plus souvent, déclarent une détention plus élevée d'actions liées à l'IA et recourent davantage aux comptes retraite.
La détention globale d'actions a reculé à 58 % en 2026, tandis que la richesse restait concentrée parmi les ménages les plus riches. Les prochaines enquêtes indiqueront si les jeunes investisseurs continuent de réduire l'écart de détention.
Source : CoinCentral

