Les stablecoins transfèrent des milliards à travers l’Afrique : les acteurs du secteur détaillent les conditions d’une adoption complète
Points clés
- •Les intervenants ont déclaré que les importateurs africains utilisent de plus en plus des stablecoins adossés au dollar pour payer leurs fournisseurs en Chine, contournant les fermetures des banques le week-end et la lenteur des circuits de virement.
- •Le Nigeria a enregistré environ 59 milliards de dollars d’entrées d’actifs crypto entre juillet 2023 et juin 2024, et les données de Chainalysis montrent qu’il représentait 60 % des entrées de stablecoins en Afrique subsaharienne.
- •Selon les données de la Banque mondiale, envoyer 200 dollars vers l’Afrique subsaharienne coûtait en moyenne 8,46 % à la fin de 2025, le taux le plus élevé au monde, ce que les intervenants ont présenté comme une opportunité pour les développeurs de stablecoins.
- •Les obstacles à l’adoption comprennent la méfiance des utilisateurs alimentée par les piratages de plateformes, le poids des obligations réglementaires, la fragmentation des liquidités on-chain et l’absence de traitement des transactions crypto par les banques nigérianes.
- •Seun Lanlege, directeur général de Hyperbridge, a défendu les échanges on-chain directs entre les stablecoins représentant les monnaies africaines, comme le cNGN nigérian, afin de réduire la valeur perdue au profit des intermédiaires bancaires correspondants étrangers.
Sur X (Twitter) dans les milieux technologiques nigérians pendant la semaine de la conférence, une plainte revient avec une régularité métronomique : les fondateurs africains créent beaucoup trop d’applications de paiement. Mais entrez dans une place de marché de Lagos ou d’Onitsha un vendredi soir — lorsqu’un commerçant doit régler une facture d’usine à Guangzhou avant l’heure limite de 23 heures — et les discussions sur la saturation disparaissent. Les agences des banques commerciales sont fermées pour le week-end, les liquidités en dollars au guichet sont limitées et les circuits traditionnels de virements avancent à une vitesse d’escargot.
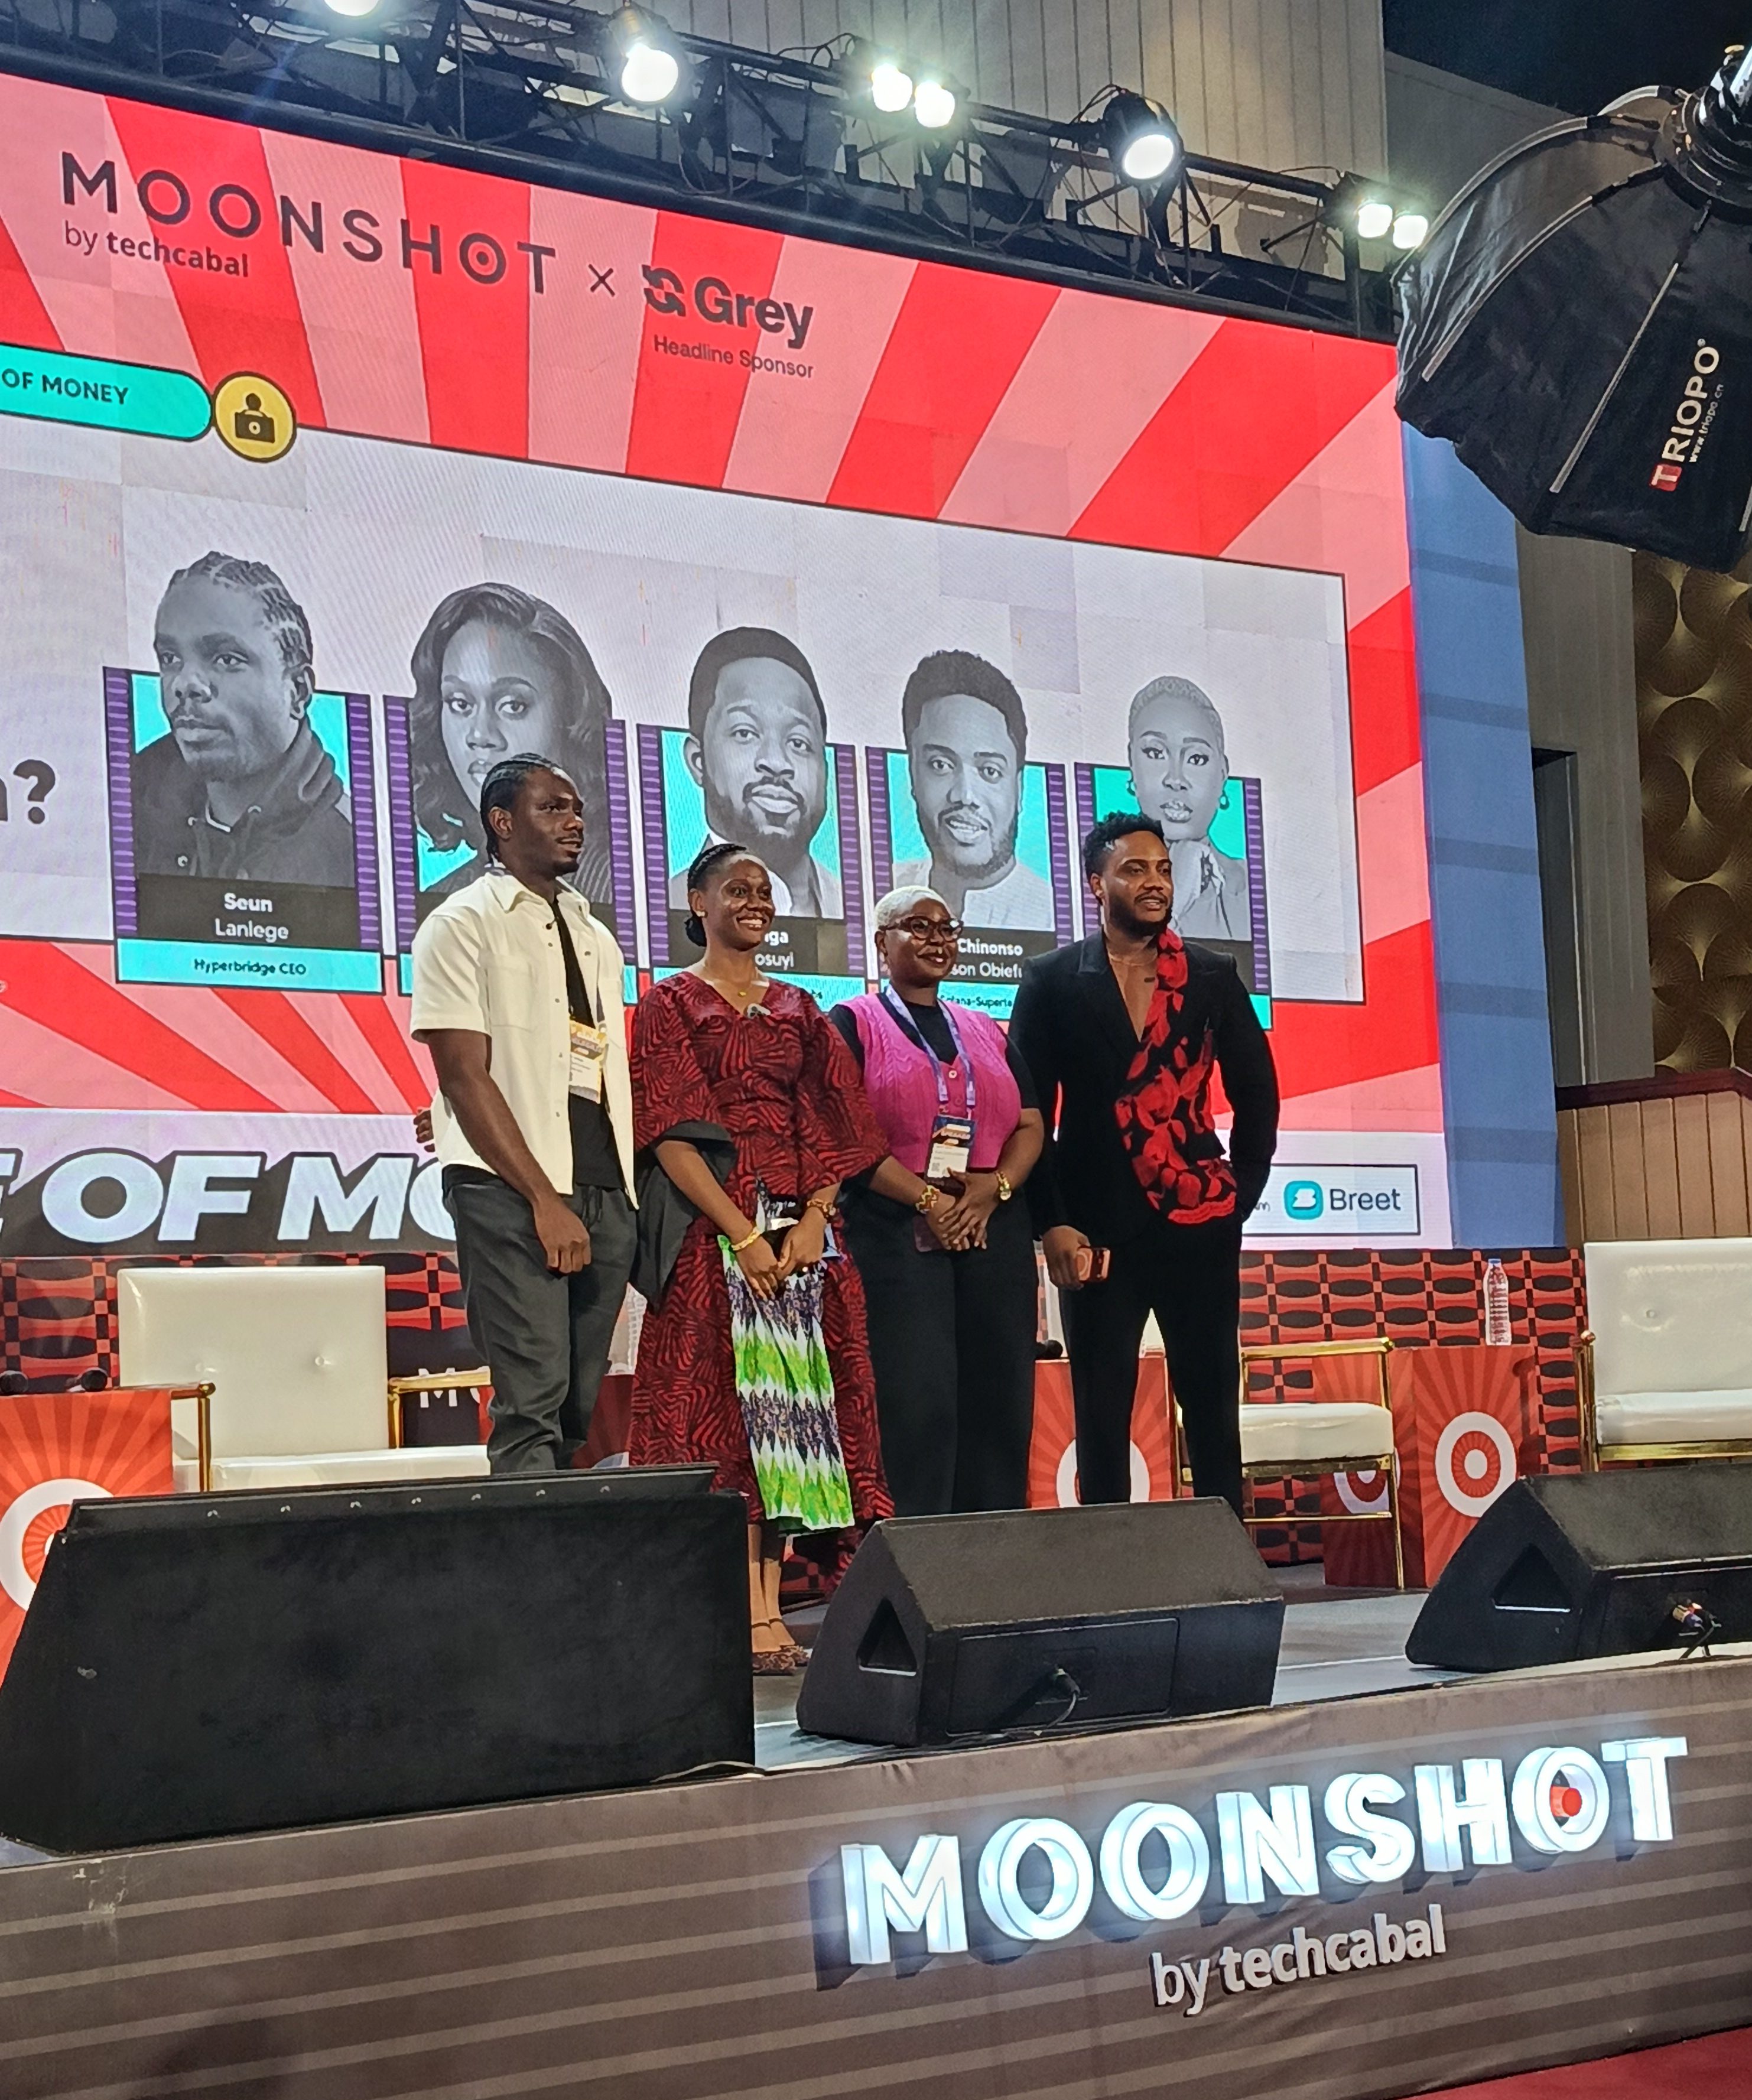
Ce décalage entre les instruments de paiement modernes tels que les stablecoins — des tokens numériques conçus pour conserver leur valeur par rapport à des monnaies fiduciaires comme le dollar américain — et les besoins du commerce quotidien était au cœur d’une table ronde très suivie organisée lors du deuxième jour de Moonshot 2026 par TechCabal au National Theatre de Lagos, jeudi. Placée sous le thème « Où les stablecoins créent-ils une réelle valeur en Afrique ? », la discussion a réuni le Dr Chinonso Harrison Obiefule, responsable chez Superteam Nigeria ; Seun Lanlege, fondateur et directeur général du protocole d’interopérabilité blockchain Hyperbridge ; et Odinaka Esiagu, responsable de la réussite client et des opérations au sein de la plateforme d’actifs numériques Obiex. Les intervenants ont laissé de côté le jargon crypto spéculatif pour examiner les domaines où les dollars numériques et les stablecoins locaux jouent un rôle essentiel sur le continent.
Le commerce physique, pas la spéculation
Pour Obiefule, le cas d’usage le plus durable en 2026 n’a rien à voir avec la spéculation sur les tokens et concerne entièrement le commerce physique. Comme l’accès aux dollars américains par les circuits bancaires officiels reste difficile pour les importateurs de petite et moyenne taille, les commerçants se sont tournés vers les tokens adossés au dollar par simple pragmatisme.
« Je vois beaucoup de mes frères igbo payer leurs fournisseurs en Chine via des stablecoins », a déclaré Obiefule au public. « C’est pourquoi, en tant que technophiles, lorsque nous commençons à avoir ces conversations sophistiquées sur les stablecoins qui seraient l’avenir sur Twitter, j’ai tendance à rire, parce que nos frères igbo utilisent des stablecoins depuis cinq ou dix ans déjà, n’est-ce pas ? Ils les utilisent pour payer leurs fournisseurs en Chine. »
Les données macroéconomiques confortent cette observation issue du terrain. Le Fonds monétaire international (FMI) a indiqué en juin 2026 que le Nigeria avait enregistré environ 59 milliards de dollars d’entrées d’actifs crypto entre juillet 2023 et juin 2024. Les données indépendantes de Chainalysis montrent que ces flux ont placé le Nigeria au deuxième rang mondial pour l’adoption populaire des cryptomonnaies et représentaient 60 % de toutes les entrées de stablecoins en Afrique subsaharienne.
Les transferts de fonds et les règlements B2B stimulent les volumes
Chez Obiex, qui fournit des liquidités et des infrastructures de règlement aux sociétés de transfert de fonds et de paiement, Esiagu identifie deux forces à l’origine de ces volumes : les règlements entre entreprises et fournisseurs, ainsi que la vague d’émigration « japa », un terme issu du yoruba signifiant « fuir ». Alors que des millions de Nigérians s’installent à l’étranger et envoient de l’argent à leurs proches, les start-up de transfert de fonds se connectent à l’infrastructure d’Obiex pour relier les corridors internationaux plus rapidement que ne le permettent les opérateurs traditionnels. Pour les entreprises, a-t-elle expliqué, l’avantage décisif réside dans la rapidité des règlements, disponibles 24 heures sur 24.
« Si je ne peux pas obtenir mon argent immédiatement au moment où j’effectue un paiement, je mettrais probablement fin à la transaction, parce que les clients disent : “Oh, cette opération sera conclue dans un certain délai, peut-être à 23 heures” », a expliqué Esiagu. « Et s’il s’agissait d’une banque, vous ne parleriez certainement pas de 23 heures. Mais avec les stablecoins, vous savez que les transactions circulent à toute heure de la journée. »
Pourquoi les paiements africains restent non résolus
Si les règlements en stablecoins s’effectuent en quelques secondes, pourquoi les transferts d’argent transfrontaliers en Afrique semblent-ils toujours dysfonctionnels ? Obiefule a directement contesté les critiques selon lesquelles le continent compterait déjà suffisamment de start-up de paiement.
« Les développeurs essuient beaucoup de critiques parce qu’ils créent des produits de paiement. Mais la vérité, c’est que nous n’avons pas résolu le problème des paiements. Qui veut dire le contraire ? », a-t-il lancé. « Nous ne l’avons pas résolu. En moyenne, effectuer des paiements transfrontaliers en Afrique coûte huit et quelques pour cent. Si vous envoyez 200 dollars, cela coûte en moyenne environ 17 dollars, n’est-ce pas ? C’est donc un domaine dans lequel les développeurs qui travaillent sur les stablecoins peuvent intervenir. »
Les données de la Banque mondiale sur les coûts des transferts de fonds dans le monde confirment son calcul : envoyer 200 dollars vers l’Afrique subsaharienne coûtait en moyenne 8,46 % (16,92 dollars) à la fin de 2025, ce qui en faisait la région la plus chère au monde pour les transferts de la diaspora.
Obiefule a souligné que nombre des outils locaux d’échange existants restent soit trop chers, soit inefficaces, soit dépendants de bureaux d’échange pair-à-pair (P2P) exposés aux risques de fraude. Pour combler ces lacunes, Superteam Nigeria agit comme ce qu’il a appelé la « SEAL Team Six » de Solana, en finançant les fondateurs locaux au moyen de subventions et de formations afin qu’ils développent sur le réseau peu coûteux de Solana, où les frais de transaction représentent environ une fraction de centime. Selon les rapports de développeurs de Hashed Emergent, le Nigeria représente désormais 66 % de l’ensemble des développeurs Solana en Afrique.
La confiance et la complexité freinent encore les utilisateurs du quotidien
Pour Esiagu, toutefois, les faibles frais de gas — les coûts variables facturés pour traiter les transactions sur un réseau blockchain — ne suffiront pas à convaincre les petites entreprises et les utilisateurs particuliers. L’adoption au quotidien reste limitée par un déficit de confiance persistant, alimenté par les informations faisant état de piratages de plateformes, ainsi que par le poids des obligations réglementaires.
« Les stablecoins resteront peut-être mystérieux jusqu’à ce que les commerçantes des marchés puissent les utiliser », a déclaré Esiagu.
Pour éliminer cette complexité, elle a révélé qu’Obiex développait une infrastructure en marque blanche prenant en charge l’ingénierie, la sécurité et la conformité pour le compte des entreprises. Prenant l’exemple d’un fondateur lançant un service de paiement destiné aux étudiants de l’Université de Lagos (UNILAG), elle a expliqué que le commerçant pourrait fonctionner entièrement sur une infrastructure de stablecoins en arrière-plan, sans que les étudiants aient jamais besoin de savoir qu’une cryptomonnaie est utilisée.
La fragmentation bloque les liquidités
Sous l’interface utilisateur se trouve un problème structurel plus profond : la fragmentation des blockchains. Lanlege a souligné que les stablecoins avaient initialement rencontré le succès parce qu’ils offraient un « mouvement de l’argent sans permission », faisant écho à la description des stablecoins par Jeremy Allaire, directeur général de Circle, comme une « apesanteur pour l’argent ». Pourtant, à mesure que les tokens se multiplient sur différents réseaux, les liquidités se retrouvent enfermées dans des silos.
« Aujourd’hui, sur HyperFX, tous nos cNGN sont sur Base, tandis que tous nos fournisseurs d’USDT sont sur BNB Chain », a déclaré Lanlege, en faisant référence au stablecoin conforme adossé au naira nigérian. « S’il n’y avait pas Hyperbridge, qui constitue l’infrastructure sous-jacente d’HyperFX, ces deux personnes ne pourraient pas échanger entre elles. »
Lanlege a comparé la construction de ponts entre blockchains à la pose de voies ferrées. Les premiers ponts crypto reposaient sur des intermédiaires centralisés qui étaient fréquemment compromis — une vulnérabilité qui a conduit son entreprise, Polytope Labs, à développer Hyperbridge au moyen de preuves cryptographiques décentralisées.
Le dernier kilomètre : les banques nigérianes
Même avec de meilleures infrastructures on-chain, le dernier kilomètre vers le système bancaire nigérian reste hostile. À l’horizon de trois à cinq ans, Obiefule a averti que les paiements transfrontaliers B2B n’atteindraient pas leur plein potentiel tant que les rampes de sortie en monnaie fiduciaire locales — les points où les dollars numériques sont reconvertis en nairas utilisables — ne seront pas à la hauteur des déclarations réglementaires.
« Les banques nigérianes ne traitent toujours pas les transactions crypto », a déclaré Obiefule. « Je sais que nous répétons beaucoup que les cryptomonnaies ne sont plus illégales, et ainsi de suite, mais si vous voulez essayer maintenant, vous pouvez m’envoyer 5 000 nairas et inscrire “stablecoin” ou “crypto” dans le libellé. Vous savez ce qui va se passer. »
Le marché des changes intra-africain on-chain
Alors qu’Esiagu espère que les cinq prochaines années permettront aux stablecoins de venir en aide aux créateurs et aux travailleurs indépendants nigérians — qui perdent régulièrement des missions internationales parce que leurs clients étrangers ne peuvent pas les payer facilement — Lanlege mise sur un marché des changes direct, intra-africain et exécuté on-chain. Aujourd’hui, transférer de la valeur entre pays africains nécessite de passer par des banques correspondantes étrangères — des intermédiaires situés dans des pays tiers qui compensent les transferts transfrontaliers — ou de convertir d’abord les fonds en stablecoins adossés au dollar américain.
« Dès que ces stablecoins locaux commenceront à être disponibles on-chain, vous pourrez simplement les échanger directement », a déclaré Lanlege, en imaginant des échanges instantanés entre le cNGN nigérian et des stablecoins ghanéens ou sud-africains. « Nous cesserons alors en quelque sorte de laisser de la valeur s’évaporer vers tous ces systèmes étrangers, et nous pourrons conserver davantage de cette valeur sur le continent et, vous savez, dans les poches des entreprises et des particuliers qui commercent entre eux au-delà des frontières. »
Entre cette vision et la situation actuelle se trouve la liste des conditions dressée par les intervenants eux-mêmes : des banques disposées à traiter un transfert dont le libellé mentionne la crypto, des interfaces suffisamment simples pour les « commerçantes des marchés » décrites par Esiagu, et des tokens représentant les monnaies locales capables de se rencontrer sur la même chaîne. Tant que ces éléments ne seront pas réunis, l’essentiel du travail restera là où il se trouve déjà — dans les places de marché, les bureaux de règlement et les ponts reliant les liquidités fragmentées de l’Afrique.

