Les stablecoins en 2026 : chiffres clés sur la taille du marché, l'usage et les paiements
Points clés
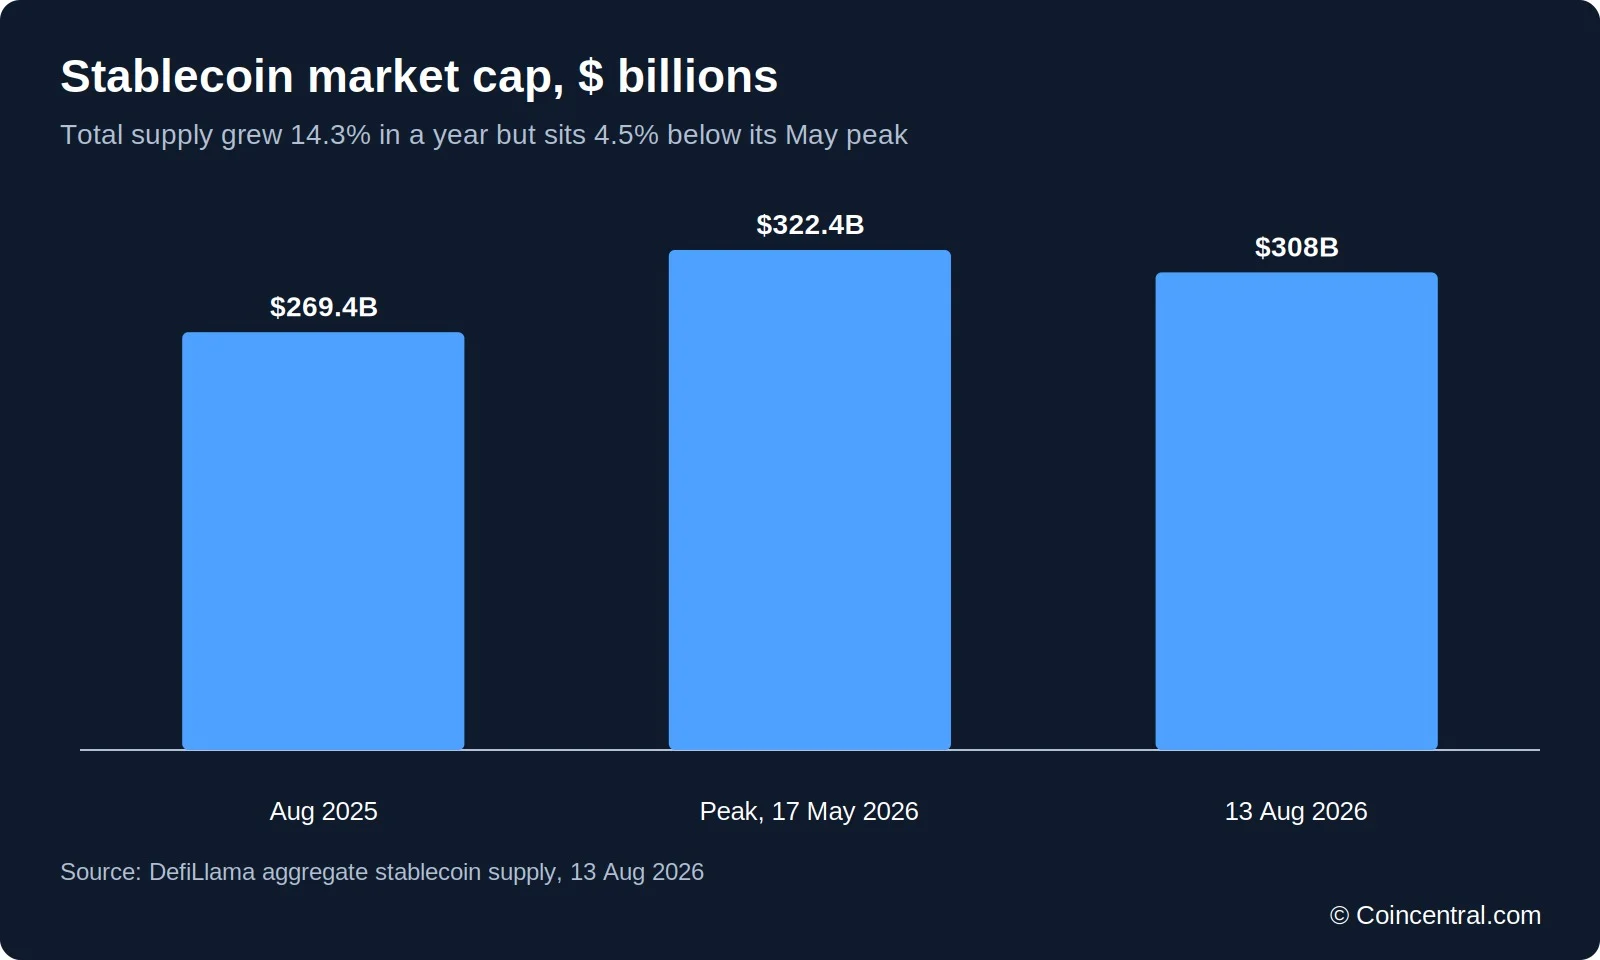
- •L'offre totale de stablecoins s'élevait à 308,0 milliards de dollars au 13 août 2026, en hausse de 14,3 % sur un an mais 4,5 % en dessous du pic de mai 2026 après un repli en juin et juillet.
- •L'USDT de Tether et l'USDC de Circle détiennent ensemble environ 82 % de l'offre de stablecoins, et les jetons libellés en dollars représentent environ 99,5 % du marché.
- •Les paiements réels de biens et services étaient estimés à 350-550 milliards de dollars en 2025, une faible fraction des transferts bruts on-chain pouvant dépasser 62 000 milliards de dollars.
- •Le GENIUS Act américain a réduit d'environ 18 %, soit environ 300 milliards de dollars, la valeur des entreprises de paiement cotées en place, les paiements transfrontaliers reculant le plus à environ 27 %.
- •Les prévisions projettent un marché des stablecoins de 1 900 à 4 000 milliards de dollars d'ici 2030, l'usage interentreprises devant générer environ 85 % de la valeur future.
Les stablecoins sont des jetons numériques conçus pour conserver une valeur stable, le plus souvent adossés à un dollar américain. Pensés à l'origine comme des outils pour les traders crypto, ils sont devenus en 2026 une infrastructure pour les entreprises, les banques et les sociétés de paiement qui déplacent des fonds dans le monde entier. Cet article rassemble les chiffres clés du marché. Les données sont arrêtées au 13 août 2026 sauf mention contraire, et lorsque les sources divergent, les deux chiffres sont indiqués. Les données d'offre agrégée proviennent de DefiLlama au 13 août 2026.
1. Taille du marché et croissance
L'offre totale de stablecoins s'établissait à 308,0 milliards de dollars le 13 août 2026, selon DefiLlama, contre 269,4 milliards un an plus tôt — une croissance de 14,3 % sur douze mois. L'offre a culminé à 322,4 milliards de dollars le 17 mai 2026 et se situe désormais 4,5 % en dessous de ce sommet, stable depuis le début de l'année après un repli concentré en juin et juillet.
D'autres suiviistes rapportent des totaux légèrement différents en raison du calendrier et des conventions de comptage. Un rapport évaluait le marché à 312 milliards de dollars en octobre 2025, tandis que Statista indiquait 292,75 milliards pour juillet 2026. Les stablecoins représentent environ 13 % du marché crypto en valeur selon une source, et environ 10 % selon Statista. Environ 269 millions d'adresses on-chain détiennent un solde en stablecoins, selon rwa.xyz.
L'offre de stablecoins s'est découplée des prix des cryptomonnaies. Elle avait chuté de plus de 30 % lors du dernier marché baissier, mais elle est restée proche de ses niveaux record durant le repli de 2026.
2. Tether et USDC dominent le marché
L'USDT de Tether représente environ 59 % de l'offre de stablecoins et l'USD Coin (USDC) arrive deuxième à environ 23 %, soit environ 82 % du marché à eux deux, selon DefiLlama. Avec plus de quatre cinquièmes de l'offre concentrés sur deux jetons, les disclosures de réserves de la section 7 servent de baromètre de stabilité pour tout le marché. Le tableau change quand on mesure les volumes : l'USDT représente environ 74 % du volume d'échange des stablecoins sur les plateformes centralisées, mais l'USDC a dominé en volume de transactions ajusté en 2025 avec 18 300 milliards de dollars contre 13 300 milliards pour l'USDT, selon les données Artemis rapportées par Bloomberg.
Statista recense 213 stablecoins dans le monde, et seuls deux ont dépassé 10 milliards de dollars de capitalisation — le reste du peloton est modeste.
Le dollar américain domine les libellés. Environ 99,5 % de l'offre est libellée en dollars, chiffre que la BRI établit à 99,4 %. Les stablecoins hors dollar ont atteint un record d'environ 2 milliards de dollars seulement, en hausse d'environ 42 % en 2026. Les stablecoins en euros totalisent environ 450 à 500 millions d'euros, avec des émetteurs dont Circle (EURC), Societe Generale Forge (EURCV) et Banking Circle (EURI), tous autorisés sous les règles MiCA de l'UE, selon la BCE.
3. Quelles blockchains et quelles régions portent les stablecoins
Ethereum porte la plus grande part de l'offre de stablecoins, à environ 49 %, suivi de Tron à environ 31 % ; ensemble, ils détiennent environ 79 % de l'offre totale. Solana en détient environ 5 %, BNB Chain environ 4 %, Hyperliquid environ 2 %, tandis que Base, Arbitrum et Polygon en détiennent environ 1 % chacun.
Les paiements racontent une autre histoire. Tron transporte 60 à 80 % des flux de l'économie réelle, mais sa part est passée d'environ 74 % en janvier 2025 à environ 60 % à la fin de l'année, à mesure que le volume régulé migra vers Ethereum, Solana, BNB Chain et Polygon.
L'Asie est la première région pour les flux de stablecoins, à 12 500 milliards de dollars en 2025, en hausse de 67 % sur un an, selon CoinDesk. L'Amérique latine est la région à la croissance la plus rapide pour l'usage réel, portée par la protection contre l'inflation et les transferts de fonds, et la majorité des flux de stablecoins se produit hors des États-Unis. En Asie du Sud, les volumes crypto portés par les stablecoins ont bondi de 80 % à 300 milliards de dollars entre janvier et juillet 2025, selon un rapport de Hinkal citant des données du secteur.
Statista affiche 60,72 millions d'adresses actives mensuelles, en hausse de 5,98 % en 30 jours, et 295,65 millions de détenteurs, en hausse de 2,75 %, avec un volume mensuel de transferts de 6 280 milliards de dollars, en baisse de 25,19 % sur la même période. Le nombre de portefeuilles varie selon la méthode : rwa.xyz compte environ 269 millions d'adresses détenant un solde, tandis que Hinkal cite plus de 500 millions d'adresses uniques au troisième trimestre 2025, contre 350 millions en 2023.
4. Volume de transactions : quelle part est réellement des paiements ?
Le volume brut on-chain paraît énorme. Les estimations des transferts bruts de stablecoins en 2025 vont d'environ 28 000 milliards de dollars (BRI) à 33 000 milliards (Artemis) et plus de 62 000 milliards (BCG et Allium), l'écart s'expliquant par des règles de comptage différentes.
L'essentiel de ce volume n'est pas de la dépense, mais du trading, de l'activité de bots et des mouvements de fonds entre portefeuilles et plateformes. BCG estime qu'environ 7 % seulement des transferts, soit 4 200 milliards de dollars, correspondait à une activité économique réelle. Les paiements réels de biens et services étaient bien plus faibles : BCG les évalue à 350-550 milliards de dollars en 2025, en hausse d'environ 60 % sur un an, tandis que McKinsey et Artemis estiment environ 390 milliards — moins de 1 % du volume total de transferts. Statista rapporte un volume de paiements annualisé de 390 milliards de dollars fin 2025, dont 226 milliards pour les paiements interentreprises, soit 58 %.
Certains totaux mensuels restent frappants. Les stablecoins ont réglé 7 200 milliards de dollars en février 2026, dépassant pour la première fois le réseau ACH américain — le système de traitement par lots qui achemine une grande partie des paiements quotidiens américains, de la paie aux virements directs — établi à 6 800 milliards, et mars a atteint 7 500 milliards. Les estimations divergent car les blockchains enregistrent comment la valeur circule, pas pourquoi, obligeant les chercheurs à déduire l'objet de chaque transfert.
5. Entrées et sorties nettes
Les flux nets mesurent nouveaux jetons émis moins les jetons rachetés : une offre en hausse signifie que l'argent entre dans le système des stablecoins, une offre en baisse qu'il le quitte. L'offre s'est contractée en juin et juillet 2026, puis s'est stabilisée en août. Juin a été le mois le plus faible avec une sortie de 8,04 milliards de dollars, et les chiffres mensuels s'annulent quasiment depuis le début de l'année.
Le total masque des divergences entre émetteurs. Sur les 30 jours jusqu'au 13 août, le Global Dollar (USDG) a affiché la plus forte croissance des dix premiers jetons à 17,2 %, tandis que le World Liberty Financial USD (USD1) a le plus reculé, de 9,0 %. L'USDT a perdu 0,7 % et l'USDC 1,2 %.
Les traders surveillent aussi le Stablecoin Supply Ratio (SSR), qui compare la capitalisation du Bitcoin à l'offre de stablecoins ; un chiffre plus bas signifie un pouvoir d'achat en stablecoins supérieur par rapport au Bitcoin. Le SSR s'établissait à environ 4,16 le 13 août 2026, calculé à partir d'une valeur du Bitcoin d'environ 1 281,7 milliards de dollars (CoinGecko) et d'une offre de stablecoins de 308,0 milliards — un chiffre dérivé, non issu d'une source unique.
6. Paiements, cartes et adoption par les entreprises
Les dépenses sur les cartes liées aux stablecoins ont atteint environ 18 milliards de dollars en base annualisée fin 2025 et début 2026, proche des transferts entre particuliers à environ 19 milliards. Les dépenses par carte ont crû d'environ 106 % par an depuis janvier 2023. D'autres sources utilisent des définitions différentes : Statista rapporte 4,5 milliards de dollars de dépenses sur cartes liées aux stablecoins en 2025, en hausse de 673 % par rapport à 582 millions en 2024, tandis que Visa a annoncé des chiffres annualisés de 3,5 milliards fin 2025 et 4,5 milliards en volume de règlement en janvier 2026.
Les paiements interentreprises sont passés de moins de 100 millions de dollars par mois début 2023 à plus de 6 milliards par mi-2025, et les paiements du consommateur vers l'entreprise ont progressé de 131 % en 2025. Le transfert moyen entre particuliers en stablecoins était de 47 dollars, contre 250 dollars pour un transfert de fonds traditionnel.
Le coût et la vitesse expliquent une grande partie de l'intérêt. Envoyer de l'argent à l'étranger coûte encore 6,49 % en moyenne (Banque mondiale, T1 2025), bien au-dessus de l'objectif du G20 de 3 %, tandis que les transferts en stablecoins sont environ 40 % moins chers une fois les coûts totaux comptabilisés, selon BVNK. Seuls 35 % des paiements transfrontaliers de détail parviennent au destinataire en moins d'une heure, contre un objectif du G20 de 75 % ; les transferts en stablecoins se règlent généralement en minutes ou en secondes.
Une enquête EY-Parthenon auprès de 350 dirigeants d'entreprises et d'institutions financières éclaire l'usage professionnel. Réalisée mi-2025, avant la signature du GENIUS Act, elle constitue un instantané plutôt qu'une part de marché en temps réel.
7. Réserves et stabilité
Ce qui adosse un stablecoin varie selon l'émetteur. Tether a signalé environ 141 milliards de dollars d'exposition directe et indirecte aux bons du Trésor américain au 31 mars 2026, ce qui en ferait, selon lui, le 17e détenteur de titres du Trésor américain. Circle détient environ un tiers des réserves d'USDC en bons du Trésor, le reste en pension overnight et en espèces, tandis que le GUSD de Gemini est entièrement adossé à des dépôts bancaires. Circle conserve les réserves d'USDC dans le Circle Reserve Fund, un fonds monétaire enregistré auprès de la SEC géré par BlackRock, avec BNY Mellon comme dépositaire ; Deloitte & Touche est l'auditeur indépendant de Circle.
Le coussin de Tether s'est réduit. Au 31 mars 2026, il détenait 191,77 de dollars d'actifs contre 183,54 milliards de passif, soit 8,23 milliards de réserves excédentaires ; au 30 juin, les actifs étaient de 187,75 milliards contre 183,64 milliards, laissant 4,11 milliards. Les réserves excédentaires — l'écart entre ce qu'un émetteur détient et ce qu'il doit aux détenteurs — constituent le tampon absorbant les pertes si les actifs de réserve perdent de la valeur.
Les émetteurs, en tant que groupe, figurent désormais parmi les 20 premiers détenteurs étrangers de titres du Trésor américain à court terme. Hinkal rapporte que Tether et Circle détenaient ensemble 177,6 milliards de dollars d'exposition au Trésor à la fin du deuxième trimestre 2025, et les fonds de Trésor tokenisés s'ajoutent : Circle USYC détient environ 3,0 milliards de dollars et BlackRock BUIDL environ 2,7 milliards.
La stabilité n'est pas garantie. En mars 2026, le stablecoin ResolvUSD (USR) a été exploité pour environ 80 millions de dollars, est tombé à 0,14 dollar et a vu sa valeur de marché chuter de 55,9 % à environ 49 millions. Les régulateurs notent que les stablecoins se comportent souvent plus comme des parts d'ETF que comme du cash : ils peuvent s'écarter de leur pair, et le rachat peut être lent.
8. Régulation et réaction du marché
Les investisseurs ont considéré le GENIUS Act américain — la loi fédérale sur les stablecoins signée en 2025 — comme une menace réelle pour les entreprises de paiement. Une étude du FMI a conclu que la loi a réduit d'environ 18 %, soit environ 300 milliards de dollars, la valeur des entreprises de paiement en place cotées, les sociétés de paiement transfrontalier reculant le plus à environ 27 %, tandis que les réseaux de cartes et les entreprises crypto ont été largement épargnées.
L'impact a dépassé les précédents changements de règles. L'amendement Durbin avait réduit la valeur des entreprises de 5,3 %, et un euro numérique attendu avait été associé à une baisse de 11,6 % pour les entreprises américaines À titre de comparaison, les 35 entreprises de paiement américaines cotées de l'étude valaient environ 1 500 milliards de dollars en 2024 — soit environ 77 % de la capitalisation de toutes les banques commerciales américaines cotées.
D'autres marchés avancent aussi. Le cadre de Singapour est actif avec 6 à 8 émetteurs. Le Japon a légiféré en premier, et le JPYC a été lancé en octobre 2025. La Corée du Sud a un cadre mais pas de loi dédiée aux stablecoins, et la Chine maintient une interdiction totale au privé. Les grands régimes partagent trois principes : adossement intégral des réserves, rachat au pair et interdiction de verser des intérêts aux détenteurs. Aux États-Unis, les réserves doivent être détenues à parité un pour un en espèces et bons du Trésor à court terme, avec des disclosures auditées mensuelles.
Les régulateurs sont attentifs. Les mentions de « stablecoin » dans les dépôts auprès de la SEC américaine sont passées de 586 en 2024 à 2 298 en 2025. Début 2026, 44 % des acteurs du marché citaient la régulation et la conformité comme le principal frein au développement des actifs tokenisés.
9. Actifs réels tokenisés
Les stablecoins côtoient un ensemble croissant d'actifs réels tokenisés. La valeur totale on-chain était d'environ 25 milliards de dollars selon DefiLlama et de 29 à 31 milliards selon rwa.xyz à mi-2026, la différence tenant à ce que chaque suiviiste inclut. Environ 50 à 55 % des actifs tokenisés sont des bons du Trésor américain, les matières premières représentent environ 34 % et les actions environ 7 %, selon CoinDesk Data. Le nombre de détenteurs a atteint environ 949 000, en hausse d'environ 13 % en 30 jours (rwa.xyz).
Les Trésors tokenisés ont grimpé à environ 12 à 15 milliards de dollars en 2026, contre 8,9 milliards début d'année. Circle USYC et BlackRock BUIDL sont les deux plus fonds, chacun à environ 2,4 à 3,0 milliards de dollars, et l'USYC a dépassé le BUIDL pour la première place début 2026. L'or tokenisé a atteint environ 3,2 milliards de dollars pour le Tether Gold (XAUt) et 2,3 milliards pour le Paxos Gold (PAXG). Les actions tokenisées restent modestes à environ 1,1 milliard, en hausse d'environ 46 % en mars 2026, portées par xStocks. Deutsche Bank Research décrit trois formes de monnaie numérique qui émergent en parallèle.
10. Perspectives : prévisions jusqu'en 2035
Les prévisions indiquent une croissance régulière mais varient largement. Les institutions financières attendent des stablecoins qu'ils traitent 5 à 10 % des paiements mondiaux d'ici 2030, soit environ 2 100 à 4 200 milliards de dollars par an. Citi projette un marché total des stablecoins de 2 000 à 4 000 milliards de dollars d'ici 2030, tandis que Hinkal cite un scénario de base à 1 900 milliards et un scénario agressif à 4 000 milliards ; le marché actuel est de 308 milliards.
Environ 85 % de la valeur future des stablecoins devrait provenir de l'usage interentreprises, s'appuyant sur une base B2B actuelle d'environ 226 milliards de dollars par an, selon McKinsey. Les stablecoins représentent toujours moins de 1 % des paiements transfrontaliers mondiaux.
Les acteurs établis construisent leurs propres rails. Visa, Mastercard, Stripe et Coinbase soutiennent une nouvelle plateforme de stablecoins, et les trois mégabanques japonaises prévoient un stablecoin commun en yens d'ici 2027. La vitesse est un atout : FXC Intelligence indique que les stablecoins peuvent régler jusqu'à 500 fois plus vite que les systèmes traditionnels sur certaines routes. La confidentialité est une préoccupation, puisque chaque transfert sur une blockchain publique révèle l'émetteur, le destinataire et le montant.
Ce que montrent les chiffres
Les données dépeignent un marché vaste, concentré et en croissance continue. L'offre dépasse 300 milliards de dollars, deux émetteurs en détiennent l'essentiel, et le dollar est presque la seule monnaie utilisée. Elles révèlent aussi un écart entre volume et usage : des milliers de milliards circulent sur les chaînes, mais les paiements réels se comptent en centaines de milliards. La régulation, les réserves et l'adoption par les entreprises détermineront la vitesse à laquelle cet écart se comblera. Les signaux à suivre désormais incluent les flux nets mensuels, les évolutions entre émetteurs parmi les plus grands jetons et les disclosures mensuelles de réserves désormais exigées par la loi américaine.
Les lecteurs doivent aborder les prévisions avec prudence. Les sources utilisent des définitions, des dates et des méthodes différentes, de sorte qu'un même sujet peut produire plusieurs chiffres. Vérifier comment chaque chiffre a été construit est la meilleure façon d'exploiter ces données.
Sources
- DefiLlama, tableau de bord Stablecoins (offre, chaînes, flux)
- Bank for International Settlements (BIS), recherche sur les stablecoins
- International Monetary Fund (FMI), Stablecoins and the Future of Payments: Evidence from Financial Markets
- Artemis Analytics, données de transactions sur les stablecoins
- Bloomberg, reportage sur les volumes de stablecoins d'Artemis
- Boston Consulting Group (BCG) et Allium, analyse des paiements en stablecoins
- McKinsey & Company, recherche sur les paiements en stablecoins
- CoinDesk Data, Global Digital Asset Adoption Index et données sur les actifs tokenisés
- rwa.xyz, données sur les actifs réels tokenisés
- Tether, rapports de transparence et d'attestation (BDO)
- Circle, rapports de transparence et de réserves USDC
- Gemini, rapports d'attestation GUSD
- Banque mondiale, Remittance Prices Worldwide
- EY-Parthenon, enquête 2025 sur l'adoption des stablecoins
- Banque centrale européenne (BCE), recherche sur les stablecoins en euros
- Visa, mises à jour sur le règlement en stablecoins
- Statista, statistiques et faits sur les stablecoins
- Hinkal, 15 Cross-Border Stablecoin Statistics 2026 (avril 2026)
- FXC Intelligence, données du marché des paiements transfrontaliers
- Deutsche Bank Research, recherche sur la monnaie numérique
- CoinGecko, capitalisation du Bitcoin
- Citi, prévisions du marché des stablecoins
Cet article est fondé sur un reportage publié pour la première fois sur CoinCentral : Stablecoin Statistics 2026: Market, Usage and Payments.

