SpaceX affiche 14,58 milliards $ de revenus au T3 grâce à l'envolée de son activité IA ; Musk confirme les comités de fusion avec Tesla
Points clés
- •Le segment Super Intelligence de SpaceX a généré 7,56 milliards $ de revenus, en hausse de 830 % sur un an, faisant du calcul et du logiciel d'IA la première source de revenus de l'entreprise pour la première fois.
- •L'entreprise a affiché un résultat net GAAP de 4,4 milliards $, son premier trimestre solide et bénéficiaire depuis son introduction en bourse, après une perte de 1,05 milliard $ au trimestre précédent.
- •Les dépenses d'investissement de 48 milliards $ sur neuf mois ont dépassé le flux de trésorerie opérationnel de 13,1 milliards $ d'environ 35 milliards $, mais environ 90 milliards $ de liquidités et de titres négociables offrent un tampon.
- •Le revenu de connectivité Starlink a progressé de 69 % à 5,25 milliards $, avec un nombre d'abonnés grand public en hausse de 89 % à 13,6 millions, tandis que Starship Flight 14 est devenue la première mission génératrice de revenus de Starship.
- •SpaceX et Tesla ont formé des comités spéciaux d'administrateurs indépendants pour explorer une fusion, et tout accord nécessiterait l'approbation de plus de 50 % de l'ensemble des actions Tesla.
SpaceX a publié ses résultats du troisième trimestre 2026 après la clôture le 20 octobre, soulignant la transformation de l'entreprise, d'un opérateur de fusées et de satellites avec un projet d'IA en marge, en une activité de calcul et de logiciels d'IA qui détient également le système de lancement dominant mondial et un réseau leader de haut débit par satellite.
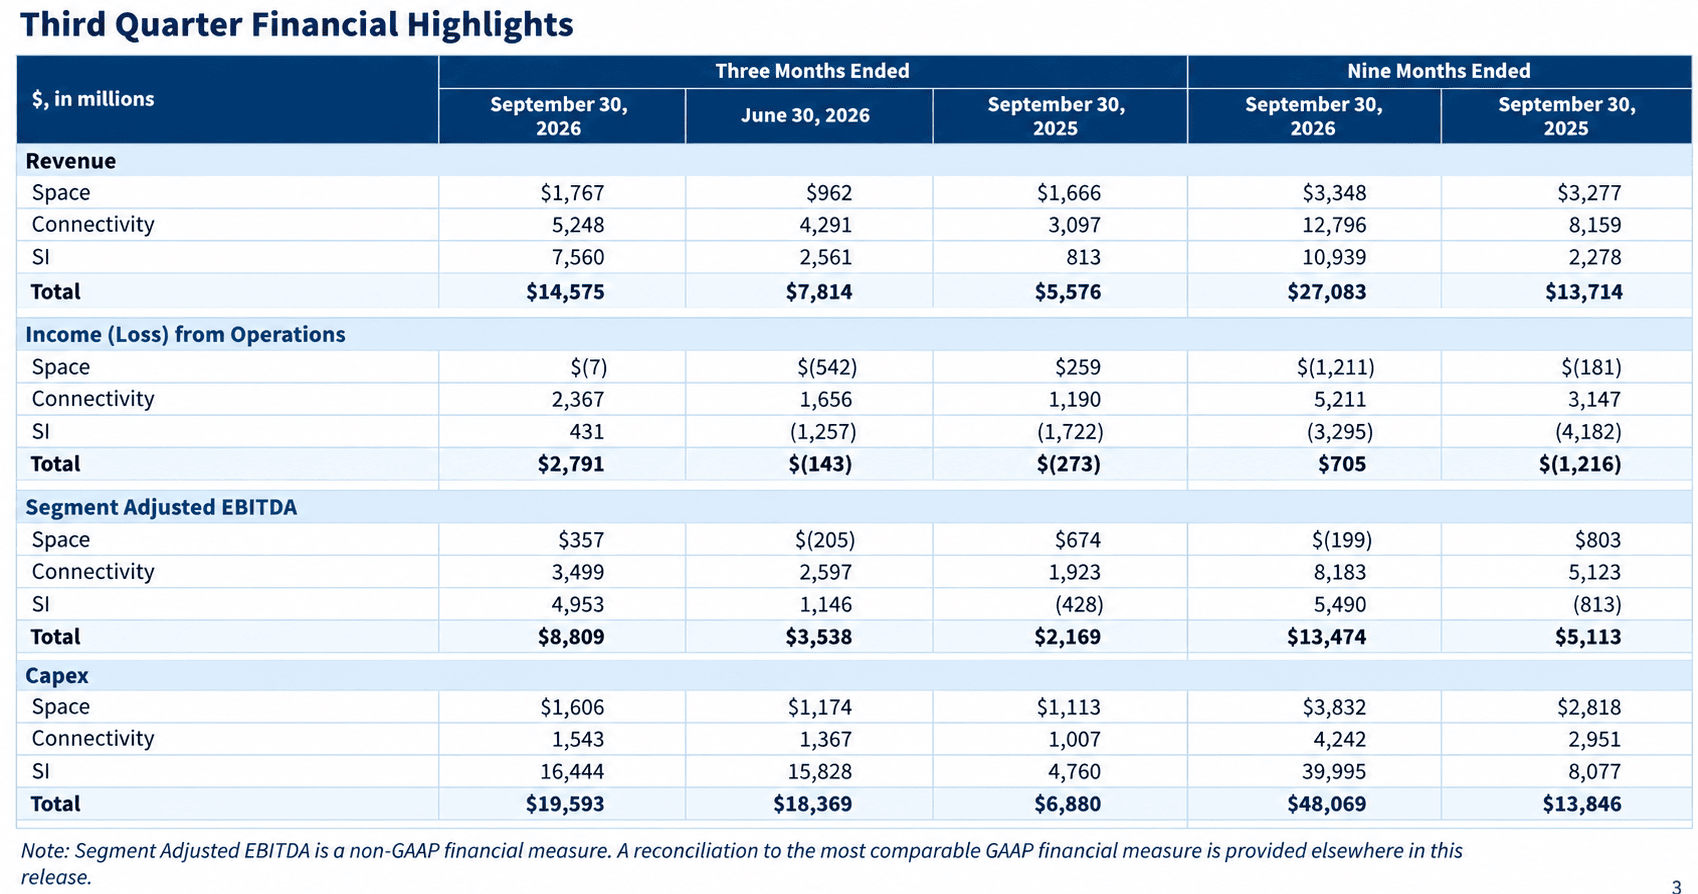
Le chiffre d'affaires a bondi de 161 % sur un an à 14,58 milliards $, largement au-dessus du consensus d'environ 12,7 milliards $ et à environ 1,7 milliard $ au-delà des projections. Désormais cotée sous le ticker SPCX après son introduction en bourse en 2026, l'entreprise a vu son nouveau segment Super Intelligence (SI) générer 7,56 milliards $ de revenus, en hausse de 830 % sur un an et, pour la première fois, plus de la moitié du total. Ce changement de structure des revenus est le contexte de tout le reste du rapport : la plus grande source de revenus de SpaceX est désormais le calcul et le logiciel d'IA plutôt que le lancement ou le haut débit — le premier trimestre où la restructuration SpaceXAI est pleinement visible dans la répartition des revenus.
L'EBITDA ajusté s'est établi à 8,81 milliards $ contre un consensus d'environ 6,6 milliards $, en hausse de 306 % sur un an. L'entreprise est repassée à un résultat net GAAP de 4,4 milliards $ après une perte de 1,05 milliard $ au trimestre de l'année précédente — son premier trimestre solide et bénéficiaire depuis son introduction en bourse. Le BPA ajusté d'environ 0,35 $ a plus que doublé les attentes du marché de 0,13 à 0,16 $.
Le segment SI porté par les contrats cloud, Cursor et Grok
Le segment SI a ajouté 6,7 milliards $ de revenus supplémentaires grâce à trois sources : l'activation de nouveaux contrats majeurs de services cloud, l'acquisition de la plateforme de codage Cursor — finalisée au milieu du trimestre et ayant contribué à hauteur de 608 millions $ — et l'adoption accélérée de la famille de modèles Grok, dont le nouveau système agentique Grok Bot. Ces trois sources sont des lignes de revenus nouvelles ou nouvellement activées — une base de revenus jeune où la concentration des clients dans le calcul IA reste un risque signalé.
Le segment a également enregistré un redressement spectaculaire. Après une perte opérationnelle de 1,26 milliard $ aussi récemment qu'au T2, le SI est devenu bénéficiaire sur le plan opérationnel à 4 millions $, tout en absorbant 1,2 milliard $ de rémunérations en actions liées à Cursor, et a dégagé 4,95 milliards $ d'EBITDA ajusté.
Lors de la conférence de résultats, le directeur financier Bret Johnsen a donné un chiffre frappant : aux tarifs actuels, les nouveaux déploiements de calcul sont amortis en moins d'un an, le prix du calcul se situant « légèrement au-dessus du haut de la fourchette » de 30 à 50 par watt. La tarification au watt est la mesure conventionnelle de l'économie des centres de données, si bien que cet amortissement en moins d'un an signifie concrètement que chaque nouveau déploiement récupère son coût de construction au cours de sa première année d'exploitation environ. La capacité nominale a atteint 1,7 gigawatt à la fin du trimestre, contre 0,6 GW un an plus tôt — soit près d'un triplement en douze mois — tandis que la construction de l'installation COLOSSUS II se poursuivait.
Les segments Starlink et Space restent solides
Starlink, longtemps le pilier des bénéfices de SpaceX, est resté en bonne santé. Le revenu de connectivité a progressé de 69 % sur un an à 5,25 milliards $, avec un résultat opérationnel du segment en hausse de 99 % à 2,37 milliards $. Le nombre d'abonnés grand public a grimpé à 13,6 millions, en hausse de 89 % sur un an, tandis que l'ARPU a augmenté de 5 % sur le trimestre à 69 $. Starlink est désormais installé sur plus de 3 800 avions, et le revenu des entreprises et des gouvernements a bondi de 91 %. Autrement dit, le segment qui a longtemps soutenu la rentabilité de SpaceX continue de croître rapidement alors même que le SI devient la plus grande activité.
Le segment Space a contribué à hauteur de 1,77 milliard $, en hausse de 6 % sur un an. Le trimestre a été marqué par Starship Flight 14, la première mission génératrice de revenus de Starship, qui a déployé 26 satellites Starlink V3 offrant environ 10 fois la capacité de liaison descendante d'un lancement Falcon 9. Ce vol fait passer Starship du statut de programme de développement à celui d'actif générateur de revenus à part entière. SpaceX a également annoncé Starbase, en Louisiane, une base de lancement de nouvelle génération visant un premier tir en 2029.\n## Des dépenses d'investissement lourdes pèsent sur la trésorerie
Le trimestre n'a pas été sans tensions. Les dépenses d'investissement se sont élevées à 19,6 milliards $, dont 16,4 milliards $ dans le segment SI, et les dépenses d'investissement sur neuf mois de 48 milliards $ éclipsent le flux de trésorerie opérationnel de 13,1 milliards $ — un déficit d'environ 35 milliards $ sur neuf mois. L'EBITDA ajusté de 8,8 milliards $ se situe également bien au-dessus du résultat opérationnel GAAP de 2,8 milliards $ — un écart à surveiller. Néanmoins, environ 90 milliards $ de liquidités et de titres négociables offrent un tampon considérable, et la durabilité de ce tampon au rythme de dépenses actuel constitue la question financière centrale qui pèse sur ce programme de construction.
Des comités de fusion formés chez SpaceX et Tesla
Musk a confirmé lors de la conférence que SpaceX et Tesla ont formé des comités spéciaux, composés d'administrateurs indépendants et créés à la demande des actionnaires, pour explorer une fusion. Comme Musk est une partie concernée dans les deux entreprises, il ne peut pas participer aux discussions. Cette structure signifie que toute combinaison sera finalement décidée par les administrateurs indépendants et les actionnaires plutôt que par Musk lui-même. Il s'est montré mesuré dans ses propos : « Je ne pense pas qu'on doive nécessairement supposer qu'une fusion entre SpaceX et Tesla est une certitude. Et je pense que ce serait exagérer. Est-ce que je pense que ce serait une bonne idée ? Oui. »
La logique stratégique, telle que la présente Ark Invest, est une entité combinée générant 3 800 milliards $ de ventes d'ici 2031, avec les flux de trésorerie des robotaxis de Tesla finançant les centres de données orbitaux de SpaceX et le calcul de SpaceX servant de couche de plan pour les déploiements d'Optimus. Les obstacles de gouvernance restent toutefois importants : tout accord nécessiterait l'approbation de plus de 50 % de l'ensemble des actions Tesla votant oui.
Les prévisions de Musk devraient alimenter le débat. Il a projeté un revenu récurrent annuel de 500 milliards $ à 1 000 milliards $ d'ici la fin 2027 — des chiffres qui s'annualisent à plus de 55 milliards $ en 2026 mais impliquent une trajectoire de croissance qu'aucune société cotée n'a jamais soutenue.
Le trimestre a produit une série de jalons pour SpaceX : la croissance de 830 % du SI a marqué la première validation complète de la restructuration SpaceXAI, la rentabilité du segment a marqué une première sous le nouveau modèle opérationnel, et les comités de fusion ont confirmé des mois de spéculation. Les risques — intensité capitalistique, concentration des clients dans le calcul IA et complexité de gouvernance d'une fusion entre deux entreprises contrôlées par Musk — restent considérables. Les prochains repères sont concrets : les recommandations des comités de fusion, l'avancement des travaux de COLOSSUS II, la trajectoire vers l'objectif d'ARR de fin 2027 et le chemin de Starbase, en Louisiane, vers un premier lancement en 2029.

