Le marché haussier du S&P 500 fête ses quatre ans : comparaison avec les cycles passés
Points clés
- •Depuis le point bas d'octobre 2022, le S&P 500 a plus que doublé, avec des estimations de performance en prix proches de 117 % et une performance totale de 131 % dividendes inclus, soit 23,3 % par an.
- •Cette progression constitue le troisième meilleur départ sur quatre ans parmi les marchés haussiers des sept dernières décennies et le huitième plus long depuis la Seconde Guerre mondiale, même si les analystes notent que l'âge seul n'a historiquement pas mis fin aux marchés haussiers.
- •La concentration s'est accentuée : les 10 premières actions représentent environ 40 % de l'indice et un panier de 42 valeurs de l'IA a généré 67 % de la performance en prix depuis le début 2024, tandis que 84 % des composantes cotent au moins 10 % sous leurs records historiques.
- •Les bénéfices du S&P 500 devraient progresser de plus de 35 % cette année, soutenus par les dépenses de centres de données, et la capitalisation de Nvidia est passée à 5 800 milliards de dollars, contre 286 milliards sur la période.
- •La hausse des rendements du Trésor, avec le 10 ans autour de 5,2 % à un plus haut de 24 ans, est vue comme le principal obstacle, et les stratèges estiment qu'une participation plus large au marché dépendra vraisemblablement de l'apaisement de la volatilité obligataire.
Le marché haussier du S&P 500 a fêté son quatrième anniversaire le 12 octobre 2026, compté depuis le point bas de clôture du 12 octobre 2022. Cet anniversaire offre l'occasion de comparer le cycle actuel aux précédents — ses rendements, sa durée, sa concentration et sa largeur, ainsi que les risques que les analystes surveillent.
Ce rapport s'appuie sur la couverture de Reuters, Inc., Seeking Alpha, MarketWatch, CoinDesk et d'autres médias. Comme certaines sources mesurent la performance en prix tandis que d'autres utilisent la performance totale, et comme les dates de mesure diffèrent légèrement, les chiffres varient selon les publications. Là où la différence a de l'importance, elle est signalée.
Quatre ans après : les grands chiffres
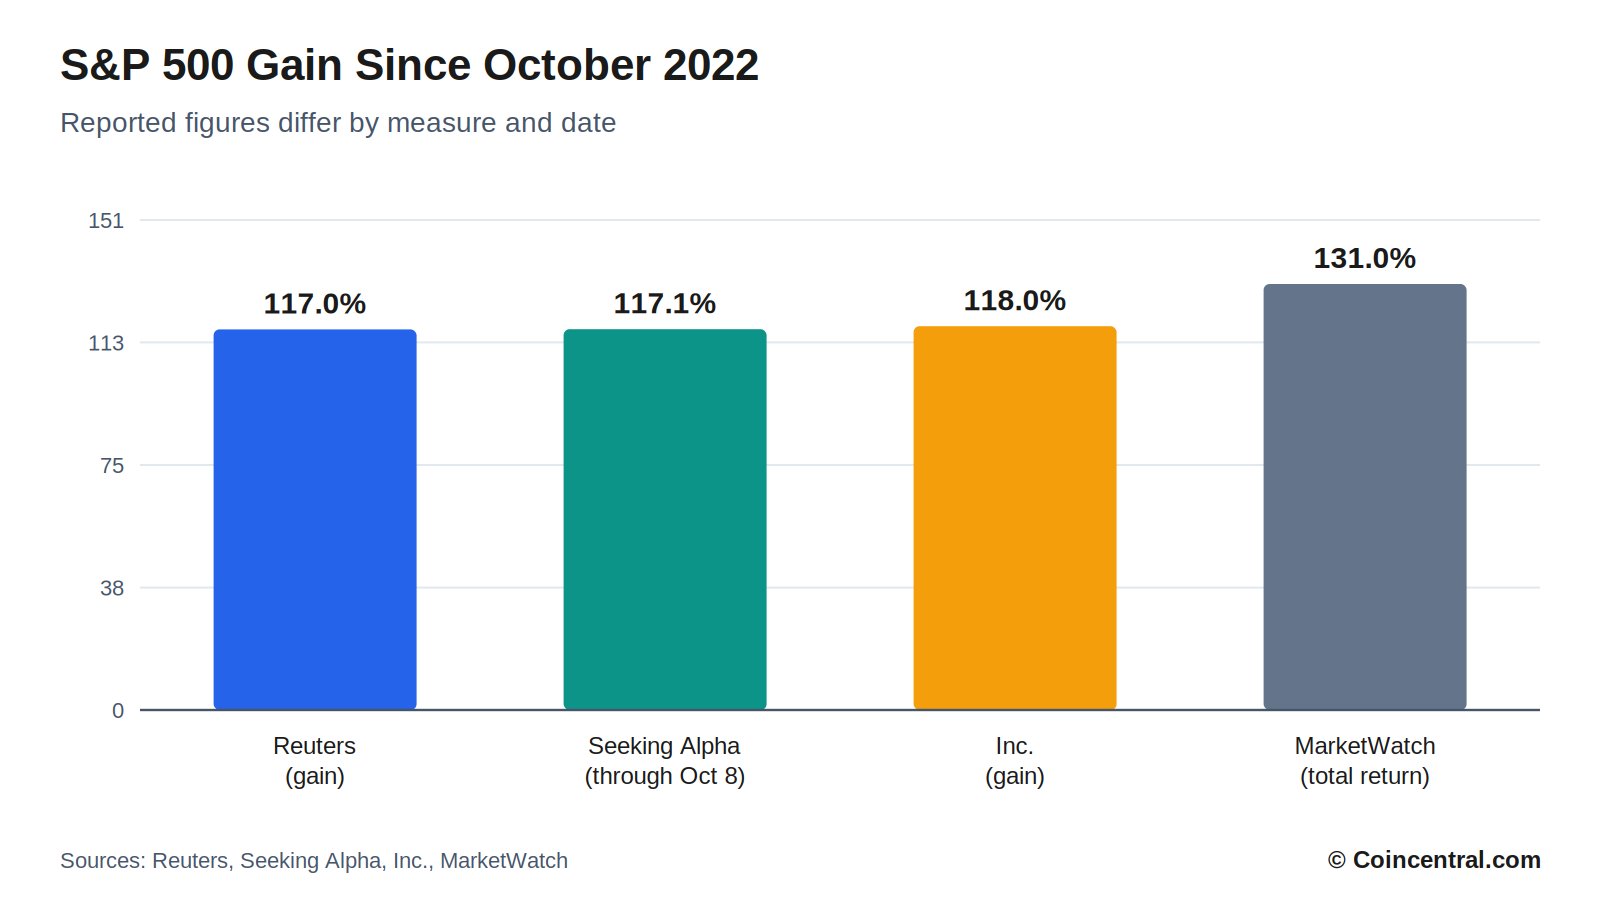
Le S&P 500 évolue à proximité de ses records et a plus que doublé depuis son point bas de clôture du 12 octobre 2022. Reuters évalue le gain à 117 %. Inc. le situe à 118 %, tandis que Seeking Alpha, citant les données de Roth Capital Partners au 8 octobre, affiche 117,1 %. MarketWatch rapporte un chiffre plus élevé : 131 % — une performance totale cumulée qui inclut les dividendes, soit 23,3 % par an, ce qui, selon MarketWatch, représente presque le triple de la moyenne historique du marché.
Ces écarts proviennent de la mesure utilisée et de la date choisie. La performance en prix ne comptabilise que la variation de l'indice, tandis que la performance totale ajoute les dividendes. Toutes les sources s'accordent sur l'essentiel : l'indice a plus que doublé.
Selon une définition courante, un marché haussier est un gain d'au moins 20 % qui suit une baisse d'au moins 20 % depuis un sommet. Reuters note que les experts divergent sur la définition exacte. Le cycle actuel a débuté environ un mois avant le lancement de ChatGPT.
Selon Inc., l'indice se situe à moins de 1 % de son plus haut sur 52 semaines et a grimpé de près de 17 % depuis son troisième anniversaire, un an plus tôt. Les rendements sur quatre ans sont mesurés depuis le point bas d'un marché baissier, et Reuters rappelle que le point bas de 2022 est survenu lors d'un cycle de relèvement agressif des taux. Partir d'un niveau aussi déprimé majore l'ampleur du gain rapporté.
Comment cette progression se compare aux marchés haussiers passés
Ryan Detrick, stratège de marché en chef chez Carson Group, classe le gain actuel comme le troisième meilleur départ pour un marché haussier à son quatrième anniversaire. Sept autres marchés haussiers ont atteint cet âge au cours des sept dernières décennies, et seuls deux ont commencé par un gain plus important.
Reuters, citant également Detrick, indique qu'il s'agit du huitième marché haussier le plus long depuis la Seconde Guerre mondiale et du sixième meilleur en performance sur cette période, avec 117 %. Reuters décrit ce cycle comme d'âge moyen.
Les chiffres de cycle complet donnent davantage de contexte. Inc. rapporte que les marchésussiers ont délivré un gain moyen de 192 % depuis 1950, avec un gain de 582 % pour le cycle 1987-2000 et de 401 % pour le cycle 2009-2020. Il s'agit de totaux pour des cycles achevés ; la progression actuelle se poursuit, donc son chiffre final n'est pas encore connu.
Seeking Alpha n'a examiné que les cycles plus longs. Leur gain cumulé médian était de 177,2 %, et la moyenne de 253,3 %. Ces chiffres couvrent la durée complète de chaque cycle, et pas seulement les quatre premières années. Inc. souligne que les cycles 1987-2000 et 2009-2020 ont duré bien plus de quatre ans, ce qui explique l'ampleur de leurs totaux — la comparaison oppose un gain sur quatre ans à des cycles complets.
Que s'est-il passé la cinquième année des marchés haussiers précédents ?
Seeking Alpha a recensé six marchés haussiers précédents du S&P 500 ayant duré au moins quatre ans. Cinq d'entre eux ont continué de progresser la cinquième année, avec un rendement moyen de 13,5 % la cinquième année et des gains compris entre 6,8 % et 36,6 %. L'unique exception, un cycle ayant débuté en octobre 1957, a reculé de 19,2 % sa cinquième année avant de s'achever. Inc. compte sept marchés haussiers précédents ayant atteint leur quatrième anniversaire, d'où des totaux qui varient selon les jeux de données.
Parmi les cycles plus longs, la durée médiane était de 5,7 ans et la moyenne de 7,3 ans. Le rendement médian sur les quatre premières années était de 72,2 %, et la moyenne de 89,1 % — les 117,1 % actuels dépassent les deux.
Detrick a déclaré que la dernière fois qu'un marché haussier avait passé son troisième anniversaire sans atteindre son cinquième remontait au début des années 1960. Au cours des 50 dernières années, a-t-il ajouté, les marchés haussiers parvenus à ce stade ont tous atteint au moins leur cinquième anniversaire, et la durée moyenne finale était de huit ans.
Roth Capital Partners, la source des données, formule une mise en garde : les résultats ont varié, et les schémas passés ne garantissent pas les résultats futurs. L'exception de 1957 rappelle que les schémas précoces ne déterminent pas l'issue. Cinq des six cycles plus longs ont progressé la cinquième année, soit un taux de 83 %, mais l'échantillon est assez réduit pour que les analystes le considèrent comme un indicateur plutôt que comme une règle.
L'âge met-il fin à un marché haussier ?
Ned Davis Research recense 38 marchés haussiers depuis 1900. Sur ce total, 33 ont été plus courts que l'actuel, avec une durée moyenne de 25 mois et une médiane de 22 mois. Ces chiffres conduisent certains investisseurs à craindre que la progression ne vieillisse.
Mark Hulbert, de MarketWatch, parle d'un tour de passe-passe statistique, le comparant à affirmer que le jour provoque la nuit parce que la nuit suit le jour. Mark Hackett, stratège de marché en chef chez Nationwide, a tenu un propos similaire à Reuters : les marchés haussiers ne meurent pas de vieillesse, mais de maladie. Quatre ans, a-t-il ajouté, n'est pas inquiétant pour un marché haussier.
Qu'est-ce qui y met fin ? Hulbert cite les récessions, l'euphorie des investisseurs et les chocs extérieurs tels que les guerres ou les pandémies. Treize des 22 marchés baissiers depuis 1950 se sont accompagnés d'une récession.
Certains investisseurs comptent le marché haussier actuel depuis le point bas de mars 2009, ce qui lui donnerait 17,5 ans. Hulbert indique que la théorie veut que les marchés baissiers ultérieurs n'aient pas compté. Cela dit, d'autres périodes de 17,5 ans de l'histoire américaine ont produit de meilleurs rendements. La question de l'âge dépend aussi de la définition retenue : Reuters note que les experts divergent, et une date de départ ou un seuil différent modifient le nombre de cycles et leurs durées.
Le marché est-il monté trop haut en quatre ans ?
Une deuxième inquiétude concerne l'ampleur plutôt que l'âge — la crainte qu'un marché monté trop haut soit sujet à une chute. Le rendement total sur quatre ans de 131 %, soit 23,3 % par an, est lere à l'origine de cette préoccupation.
Edward McQuarrie, professeur émérite à l'Université de Santa Clara, et William Bernstein, fondateur d'EfficientFrontier.com, ont testé cette idée. Ils ont mesuré le rendement total glissant sur quatre ans du marché pour chaque mois depuis la fin des années 1700 et ont trouvé de nombreux cas où le rendement était supérieur à celui d'aujourd'hui. De leur propre aveu, cela arrive tout le temps ; ils ont écrit : « No biggie. Not even close. » Ils sont parvenus à la même conclusion pour la période de 17,5 ans depuis 2009.
Le rythme s'est également refroidi. L'indice a gagné un peu plus de 17 % l'an dernier, selon Inc., en dessous du rendement total annuel moyen de 23,3 % sur l'ensemble du cycle. Inc. rapporte aussi que les valorisations anticipées ont baissé, rendant de nombreuses valeurs technologiques liées à l'IA moins chères qu'il y a un an. Reuters indique que les bénéfices du S&P 500 devraient progresser de plus de 35 % cette année.
Le point de Hulbert est que l'ampleur d'un gain en dit peu sur ce qui suit. Le rythme sur quatre ans est élevé comparé à la moyenne du marché, mais pas au regard de toute l'histoire — un jeu de données de relevés mensuels remontant à la fin des années 1700.
Concentration du marché : quelques entreprises pèsent plus lourd
La progression a été menée par un petit groupe de grandes entreprises. J.P. Morgan Asset Management indique que les 10 premières actions représentent désormais environ 40 % du S&P 500, contre environ 28 % en octobre 2022. Apple, Microsoft et Nvidia totalisent ensemble environ 22 % de la capitalisation de l'indice, contre environ 14 % fin 2022.
Le groupe autrefois connu sous le nom de « Magnificent Seven » a généré l'essentiel des gains, et le marché semble désormais se resserrer davantage. Reuters rapporte que seuls deux des 11 secteurs du S&P 500 ont battu l'indice : la technologie et les services de communication, ce dernier incluant Alphabet et Meta Platforms. Treize entreprises américaines ont désormais une capitalisation d'au moins 1 000 milliards de dollars, et toutes sauf deux sont dans la tech ou fortement exposées à l'IA.
Angelo Kourkafas, stratège senior en placements mondiaux chez Edward Jones, a déclaré que la concentration reflète des bénéfices solides, mais qu'elle ajoute aussi du risque. Si le thème dominant perd la faveur des investisseurs, les portefeuilles pourraient le ressentir plus que d'habitude. D'autres fabricants de puces et valeurs de la mémoire ont également affiché de fortes hausses, concentrant encore plus l'attention sur une courte liste d'entreprises.
Un poids plus important signifie un impact plus grand sur l'indice lorsque ces actions bougent, et cela joue dans les deux sens. L'indice a bénéficié des gains de ses plus grandes composantes, et il ressentirait aussi davantage leurs pertes.
Largeur de marché : peu d'actions portent les gains
The Kobeissi Letter, une lettre d'information de recherche de marché, a examiné qui a produit les gains de l'indice. Depuis le début 2024, un panier de 42 valeurs de l'IA a généré 67 % de la performance en prix du S&P 500 — soit 22 points de pourcentage des 33 % de gain de l'indice. Les 458 autres actions ont ajouté 11 points de pourcentage. Dans la même analyse, 84 % des sociétés du S&P 500 cotent au moins 10 % sous leurs records historiques, laissant la plupart des composantes de l'indice en territoire de correction tandis que l'indice lui-même évolue à un record.
Ned Davis Research indique que la largeur de marché est à un niveau historiquement bas pour un moment où l'indice est à un record. La largeur mesure la part des actions en hausse par rapport à celles en baisse. Le cabinet précise qu'historiquement, lorsque la largeur s'écarte de la performance de l'indice, le S&P 500 a culminé dans les mois qui ont suivi.
Morgan Stanley relie la faible largeur aux taux. La largeur s'est dégradée après le symposium hawkish de Jackson Hole de la Fed, lorsque les attentes de taux ont augmenté. Le directeur des investissements Mike Wilson a écrit que si laatilité obligataire s'apaise rapidement, la largeur devrait rattraper l'indice. Wilson a aussi déclaré que la question clé est de savoir si le stress obligataire se propage à la volatilité des actions ; jusqu'ici, cette volatilité est restée calme.
Largeur et concentration sont liées. Quand quelques actions font l'essentiel du travail, l'action moyenne peut prendre du retard sur l'indice — c'est le schéma que décrit le chiffre de 84 %.
Bénéfices, dépenses en IA et gains des entreprises
Reuters qualifie les dépenses en IA de moteur de la progression. Les bénéfices du S&P 500 devraient augmenter de plus de 35 % cette année, portés par les dépenses de centres de données des grands acteurs du cloud. Oxford Economics estime qu'environ un tiers de la croissance économique américaine récente provient de l'IA, un chiffre qui inclut l'investissement direct dans les infrastructures d'IA ainsi qu'un effet partiel des gains boursiers stimulant la consommation.
Nvidia illustre l'ampleur du changement. Sa capitalisation est passée à 5 800 milliards de dollars, contre 286 milliards le 12 octobre 2022, en faisant la première capitalisation mondiale. CoinDesk rapporte que son action a progressé d'environ 1 875 %, tandis que Meta a gagné environ 488 %. Samsung prévoit un résultat opérationnel du troisième trimestre d'environ 80 milliards de dollars ; s'il atteint ce chiffre, ce serait le bénéfice trimestriel le plus élevé jamais réalisé par une entreprise technologique. CoinDesk cite également des données FactSet montrant qu'un nombre record de sociétés du S&P 500 ont publié des prévisions positives pour le troisième trimestre.
Tout le monde ne voit pas de gains faciles à l'horizon. Anthony Saglimbene, d'Ameriprise, a déclaré que l'argent facile autour de l'IA a déjà été fait, et il s'attend à une pression accrue sur les entreprises technologiques pour démontrer que ces dépenses se traduiront en bénéfices. HSBC prend le contre-pied : son équipe indique que les révisions à la baisse des prévisions de flux de trésorerie disponibles pour les grands fournisseurs de cloud commencent à ralentir, avec une amélioration attendue d'ici 2027.
Hackett, de Nationwide, a déclaré que les bénéfices et l'investissement en IA restent des supports puissants pour les valeurs de croissance, mais que des taux longs élevés, un risque d'inflation lié à l'énergie et une largeur réduite laissent moins de marge pour les déceptions.
Taux d'intérêt, récessions et autres risques
Reuters cite le tournant de la Fed vers des hausses de taux et la hausse des rendements des obligations du Trésor comme principaux obstacles. Le rendement du Trésor à 10 ans se situe autour de 5,2 % après avoir atteint son plus haut niveau en 24 ans. Des rendements plus élevés peuvent attirer les capitaux vers les obligations au détriment des actions. Le dernier marché baissier, qui s'est achevé avec le point bas d'octobre 2022, est survenu lors d'un cycle de relèvement agressif des taux.
Reuters ajoute que les marchés pourraient être volatils à l'approche des élections de mi-mandat américaines du mois prochain. Hackett a également évoqué le risque de guerre et d'inflation tirée par l'énergie. Edward Jones reste surpondéré en actions, mais moins qu'auparavant ; Kourkafas a indiqué que le cabinet pense toujours que le marché haussier n'est pas sur le point de s'achever, mais qu'il est prudent de réduire une partie du risque.
Les récessions restent la compagne la plus fréquente des marchés baissiers. Treize des 22 marchés baissiers depuis 1950 se sont accompagnés d'une récession, ce qui en laisse neuf sans. HSBC estime que des données américaines faibles pourraient faire baisser la courbe des rendements du Trésor et soutenir les valorisations. Après 2027, une combinaison « Goldil » de croissance solide, d'inflation en baisse et de taux plus bas pourrait à nouveau bénéficier à la tech et aux bénéfices — même si HSBC ajoute qu'une telle progression pourrait rester concentrée.
Morgan Stanley et HSBC conditionnent toutes deux la prochaine étape aux obligations. Selon Wilson, une baisse des rendements aiderait la largeur à rattraper l'indice, et HSBC voit un chemin similaire si les données américaines restent faibles. Les faits dessinent une progression longue et forte avec un soutien étroit. L'amélioration de la largeur dépendra en grande partie des taux.
Sources
- « There's a tough truth under the surface of the 4-year-old bull market in stocks » (Max Adams)
- « The S&P 500's Bull Market Just Turned 4. History Says the Next Year Is What Matters Most » (Inc., Phil Rosen)
- « The bull market celebrates its four-year birthday as markets continue to rise » (Seeking Alpha, Jason Capul)
- « AI-centered US stock bull market nears four-year anniversary » (Reuters, Lewis Krauskopf)
- « Investors worry the bull market is getting old. But history shows it can continue to age gracefully. » (MarketWatch, Mark Hulbert)
- « U.S. stock bull market rises 131% over four years as structural risks emerge » (CoinDesk via 币界网)

