La FSC sud-coréenne veut tokeniser actions, obligations et fonds tandis que les parlementaires poussent pour un nouveau report de la taxe crypto
Points clés
- •La proposition de la FSC ferait entrer actions, obligations et fonds dans le champ de la représentation on-chain pour la première fois, élargissant des règles qui ne couvraient auparavant que les produits d'investissement fractionnés, avec une entrée en vigueur le 4 février 2027.
- •Le déploiement de la tokenisation suit un calendrier progressif commençant par des produits institutionnels tels que les fonds monétaires et obligations placés de manière privée, puis les titres offerts au public, et enfin une couche de règlement on-chain adossée aux stablecoins.
- •Les entreprises souhaitant obtenir le nouveau statut d'entité de gestion de comptes d'émetteur doivent détenir au moins 4 milliards de wons de capitaux propres et employer des spécialistes désignés, tandis que les investisseurs particuliers font face à un plafond d'achats nets de 100 millions de wons sur chaque place OTC.
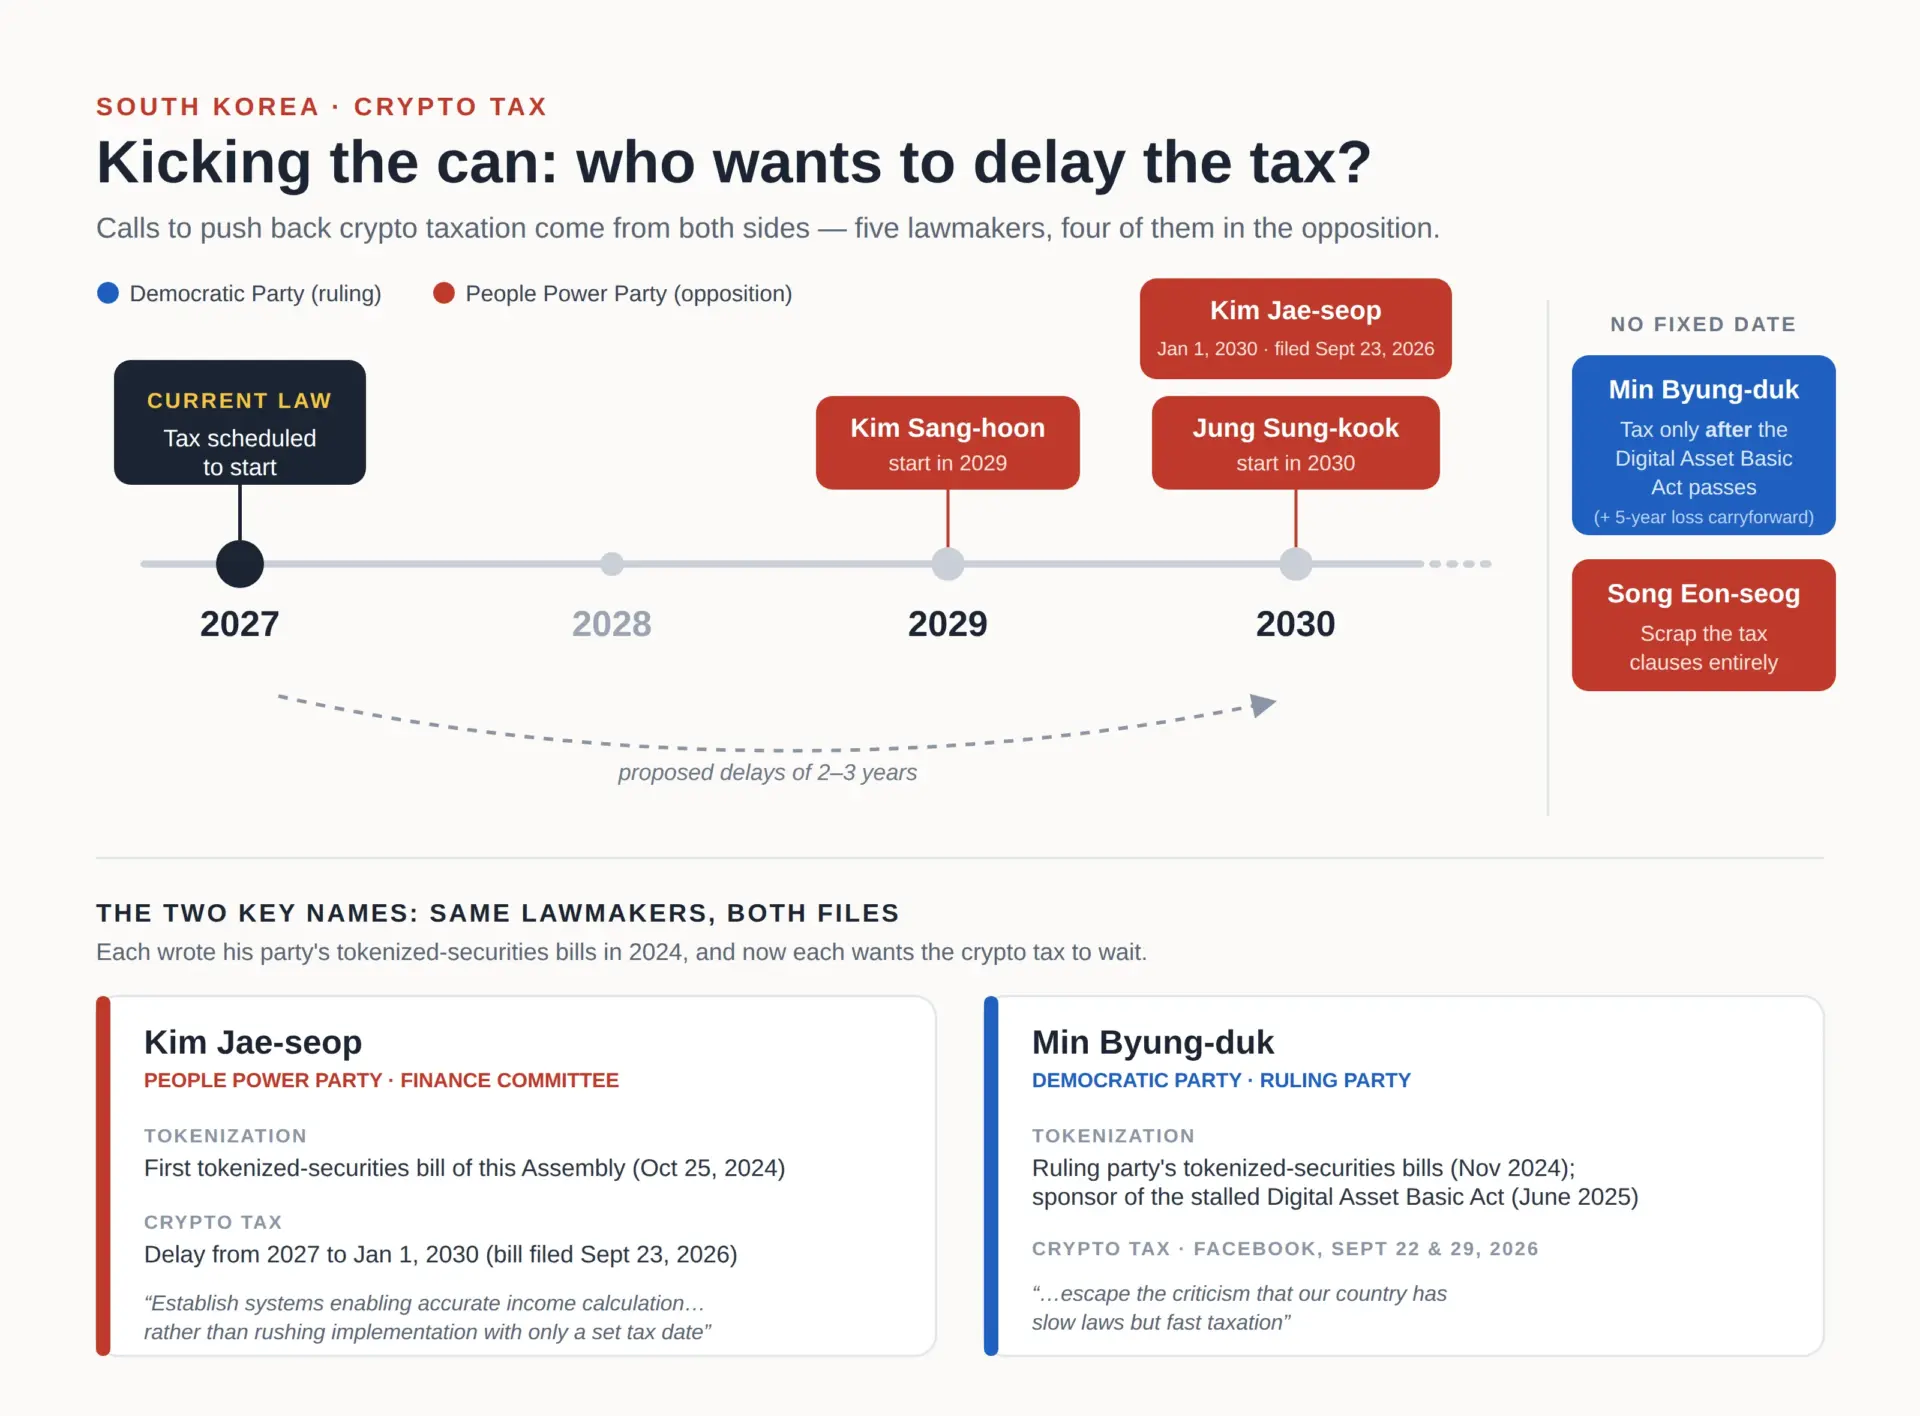
- •Des parlementaires de la majorité comme de l'opposition ont proposé de reporter la taxe sur les revenus crypto de 20 %, prévue au 1er janvier 2027, jusqu'en 2030 au plus tard, ce qui constituerait son quatrième report après les reports précédents à 2023, 2025 et 2027.
- •La résistance publique et industrielle à la taxe s'accroît, avec une enquête Tiger Research et Chainalysis montrant que 73,7 % des 2 423 investisseurs s'y opposent et une pétition de report ayant dépassé 50 000 signatures, bien que le ministre des Finances Lee Hyoung-il ait soutenu le début en janvier.
La Commission des services financiers (FSC) de Corée du Sud, le principal régulateur financier du pays, a présenté une nouvelle proposition visant à autoriser la négociation tokenisée d'actions, d'obligations et de fonds dans le pays, avec une entrée en vigueur prévue le 4 février 2027. La proposition a été dévoilée le jeudi 1er octobre.
L'expansion de la tokenisation — l'enregistrement des droits de propriété sur des actifs financiers traditionnels sous forme de jetons numériques sur un registre distribué — coïncide avec une démarche parallèle visant à reporter la taxe sur les revenus crypto du pays, actuellement prévue pour le 1er janvier 2027, qui recueille un soutien transpartisan, des parlementaires de la majorité comme de l'opposition se joignant à l'effort.
La Corée du Sud s'apprête à tokeniser actions, obligations et fonds
La FSC a ouvert une période de consultation publique du 2 octobre au 11 novembre 2026 afin de recueillir des retours sur les règles subordonnées relevant de la loi sur les services d'investissement financier et les marchés de capitaux ainsi que de la loi sur l'enregistrement électronique.
Ces deux lois mères, dont l'entrée en vigueur est prévue le 4 février 2027, élargiront le périmètre de la tokenisation dans le pays. Dans le régime actuel, seuls les produits d'investissement fractionnés peuvent être représentés sur la blockchain.
La proposition présentée le 1er octobre étendrait ce cadre aux valeurs mobilières classiques, notamment actions, obligations et fonds — faisant entrer pour la première fois des instruments au cœur des marchés de capitaux du pays dans le champ de la représentation on-chain. Le communiqué de la FSC a confirmé que les instruments tokenisés figureront aux côtés des certificats de fiducie non monétaires et des titres de contrat d'investissement.
Le déploiement progresse selon le calendrier progressif mais flexible établi par le régulateur le 4 septembre :
- Phase 1 : Fonds monétaires et obligations placés de manière privée pour les investisseurs institutionnels, actions non cotées via une structure de fiducie et titres d'investissement fractionnés offerts au public.
- Phase 2 : Titres offerts au public.
- Phase 3 : Une couche de règlement on-chain adossée aux stablecoins.
La clôture de la consultation le 11 novembre 2026 constitue la prochaine étape procédurale du cadre, offrant aux acteurs du marché un canal formel pour s'exprimer avant la date d'entrée en vigueur du 4 février 2027.
Qui peut émettre des titres tokenisés en Corée du Sud ?
L'ébauche de la FSC a énuméré les conditions que les émetteurs doivent remplir pour émettre des titres tokenisés dans le pays, notamment le partage des registres distribués entre le Korea Securities Depository — le dépositaire central de titres du pays — et au moins deux entités de gestion de comptes. Le régulateur a également précisé que les émetteurs ne peuvent facturer de frais directs pour l'utilisation du registre.
Une nouvelle catégorie d'« entité de gestion de comptes d'émetteur » permet désormais aux entreprises émettant des titres tokenisés de gérer également les comptes clients. Seules les sociétés financières pouvaient auparavant offrir ce service.
Les entreprises souhaitant accéder à la nouvelle catégorie doivent d'abord remplir certaines conditions de la FSC :
- Détenir au moins 4 milliards de wons de capitaux propres.
- Employer un personnel comprenant un spécialiste de la gestion de comptes, un spécialiste du contrôle interne et deux spécialistes informatiques.
Sur le plan de la négociation, la proposition ajoute une unité de licence de gré à gré pour les titres de créance, s'ajoutant aux unités existantes pour les actions non cotées et les certificats de fiducie non monétaires. Comme mesure de protection des investisseurs, la FSC a également plafonné les achats nets annuels des investisseurs particuliers à 100 millions de wons sur chaque place de gré à gré.
Les parlementaires cherchent à reporter à nouveau la taxe crypto de janvier
Tandis que le cadre de tokenisation avance, la pression s'intensifie sur la taxe distincte sur les revenus crypto prévue au 1er janvier 2027. Ce prélèvement traite les profits issus du transfert ou du prêt d'actifs numériques comme des revenus divers, imposés à 20 % sur les gains annuels excédant un abattement de 2,5 millions de wons. Cryptopolitan a rapporté un taux effectif de 22 % une fois ajoutée une surtaxe locale de 2 %. Les gains réalisés en 2027 seront déclarés et acquittés pour la première fois en mai 2028.
Cette trajectoire divergente — la tokenisation des titres avançant comme prévu tandis que la taxe fait face à un possible quatrième report — montre que les règles sud-coréennes en matière d'actifs numériques sont fixées sur deux horloges différentes.
Les appels au report du régime fiscal émanent des deux bords politiques. Le représentant Min Byung-duk du Parti démocrate au pouvoir et le représentant Kim Jae-seop du Parti du pouvoir populaire ont avancé des propositions distinctes pour repousser la date de début jusqu'en 2030. Le représentant Song Eon-seog a proposé de supprimer les clauses fiscales, le représentant Jung Sung-kook a proposé un début en 2030 et le représent Kim Sang-hoon a suggéré la date de 2029, selon The Korea Times et Cryptopolitan.
Un quatrième report après trois reports déjà
Les groupes industriels et les investisseurs vont dans le même sens. La Digital Asset eXchange Alliance a indiqué aux parlementaires que les plateformes d'échange manquent toujours d'un réseau de données normalisé avec les régulateurs et ont besoin de plus de temps pour le construire et le tester.
Une enquête de Tiger Research menée avec Chainalysis a révélé que 73,7 % des 2 423 investisseurs coréens s'opposaient au projet, a rapporté The Korea Times. Par ailleurs, une pétition citoyenne demandant un report a dépassé les 50 000 signatures, la faisant transmettre à la Commission de la stratégie et des finances de l'Assemblée nationale, selon Cryptopolitan.
Le gouvernement maintient sa position. Le ministre des Finances Lee Hyoung-il a soutenu le début en janvier le 28 septembre, indiquant que 85 % des investisseurs détiennent des cryptos d'une valeur inférieure à 5 millions de wons et devront peu ou rien après l'abattement.
La taxe avait été rédigée pour un lancement en 2022 et a déjà été reportée trois fois, à 2023, 2025 et désormais 2027, c'est pourquoi la démarche actuelle marquerait un quatrième report. La question reste ouverte de savoir si l'Assemblée nationale agira sur les projets de report avant la date de début du 1er janvier 2027.

