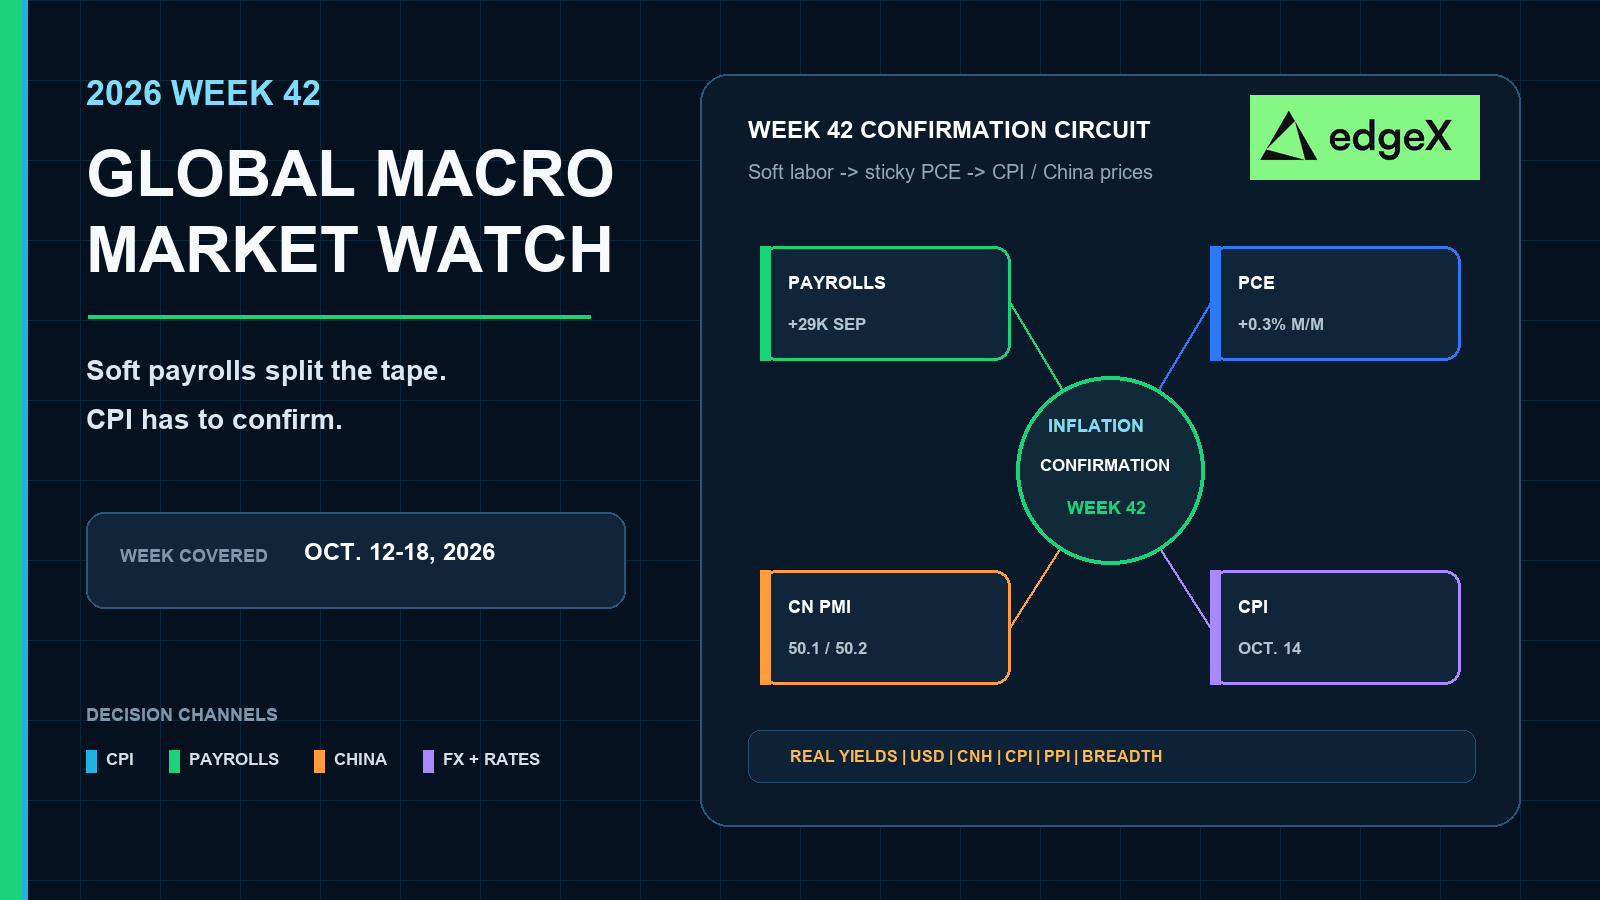
Les paies molles ont levé un risque. L'IPC de la semaine 42 doit lever l'autre
Points clés
- •Les paies américaines de septembre n'ont augmenté que de 29 000 avec un taux de chômage maintenu à 4,2 %, tandis que les révisions ont laissé juillet et août 60 000 emplois plus faibles qu'initialement rapporté.
- •Le procès-verbal du FOMC du 7 octobre a montré que la plupart des participants jugeaient une nouvelle hausse probablement appropriée d'ici la fin de l'année, le personnel estimant l'inflation PCE totale d'août à environ 3,8 % et l'inflation sous-jacente à 3,4 %.
- •Les dépenses de consommation réelles d'août ont progressé de 0,6 % malgré un revenu disponible réel stable, et l'essence plus le logement ont porté les gains de l'IPC d'août que les données de septembre doivent compenser pour valider le signal d'un marché du travail mou.
- •L'IPC chinois d'août a progressé de 0,8 % sur un an grâce à la baisse des prix alimentaires, mais le PPI a grimpé de 3,8 % et les prix de l'énergie, de l'électronique et des bijoux en or sont restés élevés, laissant la désinflation mondiale incomplète.
- •Une lecture durable d'atterrissage en douceur exige un refroidissement synchronisé entre l'IPC américain, les prix chinois, le CGPI japonais et les données d'usine européennes avant les réunions G3 des 28–30 octobre.
Réponse rapide
Abordez la semaine 42 comme un test de confirmation à l'approche du cluster G3 des 28–30 octobre. Les paies américaines molles ont déjà atténué la crainte sur l'embauche. Elles n'ont pas tranché la trajectoire. La semaine ne sera validée que si l'IPC de septembre efface le mélange essence-logement d'août et si les prix en amont de la Chine, du Japon et de l'Europe cessent de reconstruire une pression sur les taux. Si ces publications restent élevées, un marché du travail mou n'écartera pas une nouvelle hausse de taux.
Pourquoi la semaine 42 est une semaine de confirmation
La semaine 40 a répondu à la question sur l'emploi que les marchés voulaient voir tranchée. L'embauche a ralenti. La croissance des salaires s'est refroidie. Les révisions ont réduit les deux mois précédents. La tarification des contrats à terme a abaissé les probabilités de hausse à court terme. C'était un soulagement, pas une résolution.
La moitié inachevée, ce sont les prix. La demande d'août est restée ferme. L'indicateur d'inflation préféré de la Fed est resté collant. Le procès-verbal du 7 octobre, publié lors de la semaine 41, a toujours laissé ouverte une nouvelle hausse de taux d'ici la fin de l'année. La semaine 42 se situe entre ce compte rendu écrit et le cluster de décisions G3 de fin octobre. Sa mission est la confirmation : le marché du travail mou résiste-t-il aux prix collants, ou le canal des prix remet-il la deuxième hausse sur la table ?
Négociez le conflit. Une publication de paies molle peut repriser les rendements front-end pendant une séance. Un changement durable de trajectoire nécessite que l'IPC de septembre, l'IPC/PPI chinois, le CGPI japonais, les ventes de détail et le PPI américains, et les données d'usine européennes évoluent ensemble.
Calendrier macro mondial de la semaine 42
| Date | Région | Événement programmé | Pourquoi les marchés s'y intéressent |
|---|---|---|---|
| 13 octobre | Japon | Indice des prix des biens entreprises | Programmée Mise à jour des prix en amont du Japon avant la réunion de fin octobre de la BOJ. |
| 14 octobre | États- Unis | IPC, septembre 2026 | Principale publication d'inflation américaine avant la décision du FOMC du 28 octobre. |
| 14 octobre | Chine | IPC et PPI, septembre 2026 | Programmée Mise à jour de l'inflation à la consommation et aux portes d'usine en Chine. |
| 15 octobre | États- Unis | Ventes de détail et PPI, septembre 2026 | Vérification, la même semaine, de la demande américaine et des prix en amont après l'IPC. |
| 15 octobre | Zone euro | Production industrielle, août 2026 | Publication des volumes industriels européens avant la réunion de fin octobre de la BCE. |
| 16 octobre | Zone euro | IPC définitif, septembre 2026 | Confirmation des prix à la consommation européens avant la réunion de la BCE des 28–29 octobre. |
| 28–30 octobre | États- Unis / Zone euro / Japon | FOMC ; BCE ; réunion monétaire de la BOJ | Prochain cluster de politique monétaire G3 après la semaine de confirmation. |
Un marché du travail mou a levé la crainte sur l'embauche
La Situation de l'emploi de septembre a apaisé la crainte sur l'emploi sans avoir besoin d'un récit d'effondrement. Les paies n'ont progressé que de 29 000. Le taux de chômage s'est maintenu à 4,2 %. Le salaire horaire moyen n'a augmenté que de 0,1 %, soit 3,0 % sur un an. Les heures sont restées bloquées à 34,4, avec les heures supplémentaires dans l'industrie inchangées à 3,0. Ce mélange indique que l'embauche et la pression salariale se sont relâchées ensemble.
Le profil sectoriel a compté plus qu'un seul titre mou
La meilleure lecture réside dans l'origine des emplois créés. La santé a continué d'embaucher, mais à 17 000, bien en dessous de sa moyenne de 33 000 sur l'année précédente. Les activités financières sont restées en recul et affichent désormais une perte de 129 000 emplois depuis le pic de mai 2025. Un marché du travail mou ici n'est pas un accident sectoriel. Les anciens moteurs d'emploi ont ralenti, et une catégorie sensible aux taux a continué de détruire des postes.
Les révisions et les offres retardées restent à double tranchant
Les révisions ont compté autant que la publication mensuelle. Juillet est passé d'un léger gain à une baisse de 10 000, et août a été revu à 133 000, laissant les deux mois précédents 60 000 plus faibles qu'initialement rapporté. Les JOLTS d'août, publiés le 29 septembre, montraient toujours des offres peu changées à 7,1 millions. Il s'agit d'un instantané des vacances d'août publié pendant la semaine 40, et non la preuve que les offres de septembre se sont déjà effondrées. Des paies molles ont ré la crainte sur l'embauche. Elles n'ont pas réglé le canal des vacances d'emploi avant l'IPC de la semaine 42.
Des dépenses collantes ont maintenu le canal de l'inflation ouvert
Les données sur l'emploi se sont refroidies. La demande des ménages, non. La publication du BEA sur les revenus et dépenses personnels d'août a montré un revenu disponible réel stable tandis que les dépenses PCE réelles ont encore progressé de 0,6 %. Les ménages ont dépensé plus vite que la croissance de leurs revenus en termes réels. C'est pourquoi des paies molles seules ne pouvaient pas clore le débat sur l'inflation.
La composition de ces dépenses est la partie utile. Les biens ont mené la hausse mensuelle, et les plus fortes contributions par catégorie sont venues de l'essence et des autres biens énergétiques, des services de restauration et d'hébergement, et des véhicules automobiles et pièces détachées. Les services ont encore augmenté, mais les données ne reflétaient pas une simple progression silencieuse des services. La demande d'énergie et de biens est restée suffisamment vive pour maintenir le risque de prix sur la table. La même publication du BEA du 30 septembre a également maintenu le PIB réel du deuxième trimestre à une hausse annualisée de 2,2 % dans la troisième estimation. Un contexte utile. Pas le sujet principal de la semaine 42.
L'IPC d'août fixe la barre que l'IPC de septembre doit franchir
La publication de l'IPC d'août reste la référence que la semaine 42 doit confirmer ou effacer. L'essence à elle seule représentait plus d'un tiers de la hausse mensuelle de l'ensemble des postes. Le logement s'est réaccéléré à 0,3 % après un gain de 0,1 % en juillet. Les communications, l'hébergement hors domicile et les tarifs aériens ont également bondi, tandis que les soins médicaux et l'assurance automobile se sont refroidis. Si l'IPC de septembre efface ce mélange essence-logement, le marché du travail mou gagne de la marge. Sinon, le canal de la demande collante restera actif jusqu'au 28 octobre.
Le procès-verbal a maintenu une nouvelle hausse sur la table
Le procès-verbal du FOMC du 7 octobre de la réunion des 15–16 septembre relève de l'adjacence de la semaine 41, pas d'une revue aboutie de la semaine 41. Il change néanmoins la configuration de la semaine 42. Les participants ont vu des risques d'inflation orientés à la hausse et des risques sur le marché du travail globalement équilibrés. Tous ont soutenu le passage à 3,75 %–4,00 %. Quelques-uns avaient relevé leur estimation du taux neutre. Plusieurs ont déclaré que la politique actuelle ne semblait pas restrictrice, ou seulement modérément restrictive. La plupart ont ensuite jugé qu'une nouvelle hausse serait probablement appropriée d'ici la fin de l'année, tout en soulignant qu'ils resteraient attentifs aux données à venir.
Le langage du personnel a maintenu la même pression. Le personnel a estimé l'inflation PCE totale d'août à environ 3,8 % et l'inflation sous-jacente à environ 3,4 %, citant les hausses passées de droits de douane, les coûtsnergétiques et géopolitiques, et les prix des biens de consommation liés à l'IA. La tarification des futures a réduit les probabilités de hausse à court terme après la publication des paies molles. Ne voyez là qu'une couleur de marché. Le procès-verbal écrit a toujours laissé une nouvelle hausse de fin d'année comme la trajectoire que la plupart des participants jugeaient probablement appropriée. Un marché du travail mou n'aide que si les publications d'inflation de la semaine 42 donnent aux responsables une raison de réécrire ce biais.
La Chine, le Japon et l'Europe filtrent la même fracture
La Chine n'offre pas de désinflation mondiale nette à l'approche du 14 octobre. L'IPC d'août du NBS a progressé de 0,8 % sur un an, mais la composition a compté plus que le titre. L'alimentation a reculé de 1,4 %, le porc chutant de 11,8 %. L'énergie a augmenté de 4,1 %, et l'essence a bondi de 9,3 %. La synthèse du China Daily montrait également que tablettes, ordinateurs et téléphones mobiles continuaient d'augmenter à des taux à deux chiffres, les bijoux en or grimpant de 33,6 %. Des courses alimentaires molles n'annulent pas les prix de consommation liés à l'IA et à l'énergie.
Les prix aux portes d'usine racontent la même histoire par l'autre bout. Le PPI d'août du NBS a progressé de 3,8 % sur un an. Les moyens de production ont augmenté de 5,0 %. Les biens de consommation étaient encore en baisse de 0,5 %. Les prix à l'achat ont augmenté de 5,8 %. La pression en amont est restée plus ferme que celle des biens de consommation finis. C'est un filtre de pipeline pour les métaux, le CNH et les cycliques asiatiques, pas un signal généralisé de reflation des ménages.
L'activité n'a rebondi qu'en surface
L'IPM officiel de septembre a ramené l'industrie à 50,1 et le non-manufacturier à 50,2. La construction a progressé à 50,3, son plus haut niveau de l'année. Les nouvelles commandes sont restées faibles à 46,5, et l'immobilier est resté sous les 50. Les profits industriels d'août ont ralenti à 4,2 % après 11,2 % en juillet, même si les profits de l'électronique ont bondi d'environ 110 % et que la manufacture de haute technologie a progressé de 54,7 % sur les huit premiers mois. La force de l'IA et de l'amont porte les données. Pas la demande des ménages.
Le Japon et l'Europe maintiennent le même filtre. Le CGPI d'août du Japon a reculé de 0,2 % sur le mois mais restait en hausse de 7,6 % sur un an. Les prix à l'exportation étaient toujours en hausse de 11,1 % sur un an en devise contractuelle, et les prix à l'importation en hausse de 16,7 %, malgré une baisse mensuelle de 1,0 %. L'adjacence européenne de la semaine 41 n'était pas plus nette. Le commerce de détail n'a progressé que de 0,1 % après une baisse de 0,6 %, soit 0,8 % sur un an, et le rebond mensuel de 1,3 % de l'Allemagne laissait encore les ventes en baisse de 0,4 % sur un an. Les prix à la production industriels ont bondi de 1,9 % sur le mois, presque entièrement via l'énergie. Hors énergie, les prix à la production n'ont augmenté que de 0,2 %. Des paies américaines molles n'annulent pas des prix en amont chauds en Asie et en Europe si ces canaux alimentent toujours le FX, les métaux et les rendements front-end.
Revue de la semaine 40 : l'emploi mou a croisé des prix collants
La semaine 40, du 28 septembre au 4 octobre, était la dernière fenêtre hebdomadaire achevée à la date butoir du 8 octobre. La semaine s'est ouverte en Asie. Le dossier des profits industriels chinois montrait un total annuel toujours en croissance, mais août a fortement ralenti, laissant la hausse concentrée dans l'électronique et la manufacture de haute technologie plutôt que dans la demande des ménages.
Le milieu de semaine a empilé le problème de confirmation américain. Les JOLTS d'août ont maintenu les offres peu changées, rappelant aux marchés que le canal des vacances d'emploi ne s'était pas encore fissuré dans les données retardées. Le lendemain, le dossier revenus-dépenses d'août du BEA montrait des dépenses réelles toujours en hausse alors que les revenus réels étaient stables, l'énergie, la restauration et les véhicules faisant une grande partie du travail. L'IPM officiel chinois ne venait de repasser au-dessus de 50 le même jour, avec des nouvelles commandes toujours molles.
Le 2 octobre a clos la semaine avec la publication des paies molles. L'embauche a ralenti, la croissance des salaires s'est refroidie, et les deux mois précédents ont été revus à la baisse. Les marchés à terme ont réduit les probabilités de hausse à court terme sur ce soulagement lié à l'emploi. Le bilan achevé de la semaine 40 laissait néanmoins un message plus dur pour la semaine 42 : l'emploi s'est refroidi, les dépenses et les prix non, et le procès-verbal du 7 octobre a ensuite maintenu une nouvelle hausse de fin d'année sur la table. Des paies molles ont abaissé un risque. Elles ont relevé la barre pour l'IPC de septembre et les publications mondiales du pipeline qui suivent.
Carte de décision cross-asset
| Mélange de la semaine 42 | Crypto | Actions | Matérielles | FX et taux |
|---|---|---|---|---|
| IPC américain mou après des paies molles, avec des prix en amont Chine/Japon plus frais | Une moindre pression des rendements réels peut soutenir BTC et ETH si le levier reste maîtrisé. | La duration et le high-beta peuvent trouver preneur ; les leaders de l'IA ont toujours besoin de résultats, pas seulement d'un soulagement de trajectoire. | L'or peut se raffermir si les rendements réels baissent ; les métaux industriels exigent une confirmation de la demande chinoise. | Les rendements front-end s'adoucissent ; le USD se fragilise sélectivement vers la fin octobre. |
| IPC sous-jacent américain chaud tandis que le PPI chinois et les prix à la production europé restent fermes | Des rendements réels plus élevés et une liquidité plus serrée frappent d'abord la crypto à levier. | La longue duration sous-performe ; les valeurs de qualité et de flux de trésorerie résistent mieux. | L'or fait face à un vent contraire de rendement ; l'énergie et les métaux industriels restent bilatéraux. | Les rendements réels et le USD se raffermissent ; les probabilités de hausse se reconstruisent vers le 28 octobre. |
| Marché du travail mou soutenu, mais IPC/PPI chinois réaccélérés par l'énergie et l'électronique | Un risk-off asiatique peut toujours pressionner la crypto high-beta même si les rendements américains se stabilisent. | Les multinationales sensibles à la Chine et les matériaux retardent les valeurs domestiques américaines. | Le cuivre et les métaux associés faiblissent si l'absorption reste faible ; le pétrole reste géopolitique. | Le CNH s'adoucit ; les devises matières premières divergent des pures stratégies de trajectoire du USD. |
| IPC frais avec ventes de détail américaines faibles et production industrielle molle en zone euro | Le soulagement des taux n'aide que si la désendettement lié à la peur de croissance ne domine pas. | Les révisions de résultats comptent plus que la première publication d'IPC ; les défensives peuvent mener. | L'or peut surperformer les matières premières industrielles. | Les courbes peuvent se raidir en taureau ; l'incertitude sur la trajectoire reste élevée sur le USD et le JPY. |
Qu'est-ce qui confirmerait le signal de la semaine 42 ?
Le scénario de base est un bruit de confirmation, pas une tendance propre à sens unique. Une lecture durable d'atterrissage en douceur exige que l'IPC de septembre efface la poussée essence-logement d'août, que l'IPC/PPI chinois maintienne l'alimentation mou sans nouvelle envolée énergie-électronique, que le CGPI japonais arrête la réaccélération du taux de pipeline sur un an, et que la production industrielle de la zone euro montre que des prix à la production chauds ne s'accompagnent pas d'un effondrement des usines. Des ventes de détail américaines molles soutiendraient l'histoire du refroidissement de l'emploi seulement si le PPI ne rouvre pas le même jour le canal du pipeline.
La Chine a sa propre liste de vérification. Lisez l'IPC et le PPI du 14 octobre à la lumière de la fracture alimentation-énergie d'août, du déficit de nouvelles commandes de l'IPM de septembre, et du ralentissement des profits qui a malgré tout laissé l'électronique extrêmement forte. Des prix chinois stables avec des nouvelles commandes plus fermes soutiennent une maîtrise autour d'un marché du travail américain plus mou. Une nouvelle poussée du PPI ou de l'IPC tirée par l'énergie maintient l'Asie sélective même si les paies américaines restent molles. La confirmation de la semaine 42 devrait se manifester dans l'évolution conjointe de l'IPC, des prix chinois, du CGPI japonais, des rendements front-end, du dollar, du CNH, de lEUR, du JPY et des métaux industriels. Une réaction américaine isolée à l'IPC qui s'éteint avant l'ouverture asiatique est moins durable qu'un ajustement mondial synchronisé vers le cluster G3 des 28–30 octobre.
Négociez avec un avantage
Sur des marchés en mouvement rapide, l'exécution compte tout autant que la direction. C'est pourquoi de plus en plus de traders se tournent vers des plateformes décentralisées comme edgeX pour le trading de perpétuels et au comptant.
Contrairement aux plateformes centralisées traditionnelles, edgeX repose sur l'auto-conservation, ce qui signifie que vous gardez le contrôle de vos actifs et autorisez vous-même les mouvements de fonds. Pour les traders actifs, c'est un avantage significatif : l'accès au marché sans confier la conservation à un échange.
edgeX combine également les bénéfices essentiels de la DeFi avec une expérience de trading conçue pour une exécution sérieuse. La plateforme met l'accent sur une liquidité profonde, un matching d'ordres à haute vitesse et de faibles dérapages, aidant les traders à rester réactifs dans des conditions volatiles. Avec la prise en charge d'un levier élevé, elle offre aux acteurs de marché expérimentés davantage de flexibilité pour exprimer leurs vues macro et gérer le risque.
Au-delà de l'exécution, l'infrastructure de trading décentralisée peut offrir des avantages structurels : une plus grande transparence, une vérification en chaîne et une dépendance réduite aux intermédiaires centralisés. Pour les traders qui veulent la performance sans renoncer au contrôle, ce modèle est de plus en plus convaincant.
edgeX est conçu pour cet équilibre : réunir une expérience de trading professionnelle avec les principes fondamentaux des marchés décentralisés.
Les traders souhaitant explorer un moyen plus efficient en capital et auto-conservé de trader peuvent examiner de plus près edgeX.
Foire aux questions
Quel est l'événement majeur de la semaine macro mondiale 42 ?
Le catalyseur le plus impactant est l'IPC américain de septembre le 14 octobre. Les marchés évalueront néanmoins cette publication à la lumière des IPC/PPI chinois de la même semaine, du CGPI japonais du 13 octobre, des ventes de détail et du PPI américains du 15 octobre, et de la production industrielle de la zone euro, et non comme une simple journée d'inflation américaine.
Pourquoi passer en revue la semaine 40 plutôt que la semaine 41 ?
La production a été close le 8 octobre, alors que la semaine 41 était encore en cours. Le procès-verbal du FOMC du 7 octobre et les données de détail et de prix à la production européennes de début octobre sont traités comme adjacents à la semaine 41. La semaine 40, du 28 septembre au 4 octobre, était la dernière fenêtre hebdomadaire achevée et est explicitement étiquetée comme telle.
Pourquoi des paies molles ne règlent-elles pas seules la trajectoire de la Fed ?
Les paies de septembre ont refroidi l'embauche et les salaires, mais les dépenses réelles d'août ont encore progressé alors que les revenus réels étaient stables, et le procès-verbal du 7 octobre indiquait toujours que la plupart des participants jugeaient une nouvelle hausse probablement appropriée d'ici la fin de l'année. Un marché du travail mou réduit le risque de croissance. Des prix collants maintiennent le canal d'une deuxième hausse ouvert jusqu'à ce que les publications d'inflation de la semaine 42 disent le contraire.
Comment lire la Chine lors de la semaine 42 ?
Utilisez la fracture d'août comme référence : une alimentation et un porc mous face à une énergie, une électronique et des prix aux portes d'usine plus fermes, avec un IPM de septembre tout juste repassé au-dessus de 50 et des nouvelles commandes encore faibles. L'IPC et le PPI du 14 octobre actualisent cette fracture. Un refroidissement généralisé soutient une digestion mondiale. Une nouvelle poussée tirée par l'énergie ou l'IA maintient le CNH, les métaux et les cycliques asiatiques dans une posture sélective.
Qu'est-ce qui rendrait le signal de la semaine 42 durable jusqu'à la fin octobre ?
Un signal durable exige que l'IPC américain, les prix chinois, le CGPI japonais et les données d'usine européennes s'alignent avec les rendements front-end, le dollar, le CNH, l'EUR, le JPY et les métaux industriels. Une publication isolée d'IPC américain mou qui échoue face à des prix en amont chauds en Asie ou en Europe est moins durable qu'une confirmation synchronisée vers le cluster G3 des 28–30 octobre.

