La SEC américaine approuve un cadre temporaire pour la négociation onchain de titres tokenisés
Points clés
- •La SEC a accordé aux Tokenized Securities Venues désignées un allègement conditionnel de la définition d'une bourse au sens de l'Exchange Act, en vertu de la Section 36(a)(1), l'exemption devant expirer cinq ans après sa publication.
- •Les plateformes approuvées peuvent mener une négociation autorisée d'actions américaines tokenisées via des teneurs de marché automatisés et des pools de liquidité, dans la limite de plafonds sur les symboles négociés et les volumes de transactions.
- •Les plateformes doivent vérifier que les actions tokenisées confèrent les mêmes droits économiques et de gouvernance que les actions équivalentes du National Market System, et doivent notifier les émetteurs, qui peuvent s'opposer, avant de référencer des tokens créés par des tiers non affiliés.
- •L'ordonnance exige que les smart contracts soient publics et auditables sur des blockchains sans permission, une publication régulière de données de négociation en dollars, et une suspension immédiate de la négociation chaque fois que la bourse de cotation principale suspend l'action sous-jacente.
- •Les dispositions fédérales anti-fraude et anti-manipulation continuent de s'appliquer dans le cadre de l'exemption, et la SEC a demandé des commentaires publics et des preuves opérationnelles pour façonner les futures règles sur les titres tokenisés.
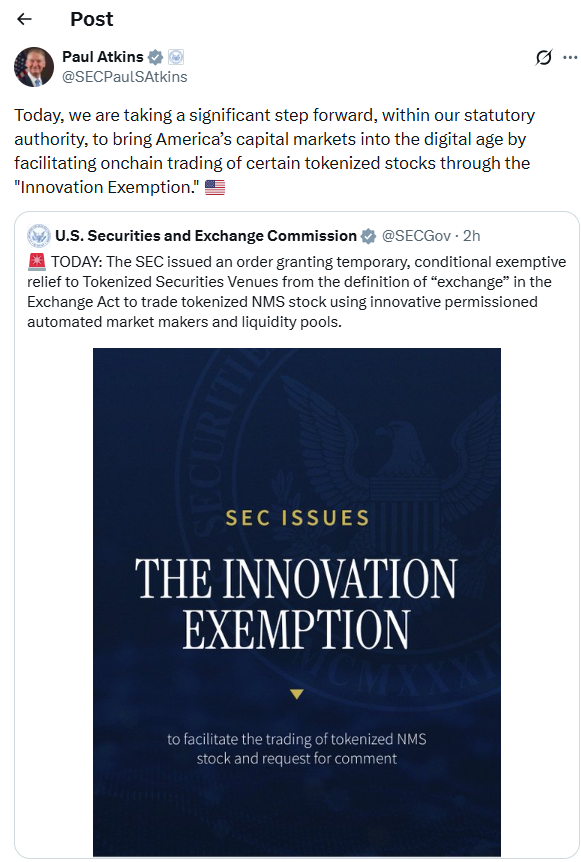
La Securities and Exchange Commission (SEC) des États-Unis a approuvé le 17 septembre un cadre temporaire autorisant la négociation onchain limitée d'actions américaines tokenisées — des tokens basés sur la blockchain représentant des actions de sociétés cotées traditionnellement. Selon cette ordonnance, les Tokenized Securities Venues désignées bénéficient d'un allègement conditionnel de la définition d'une bourse au sens de l'Exchange Act, la catégorie légale visant généralement les plateformes mettant en relation acheteurs et vendeurs de titres, créant ainsi une voie réglementée pour les titres tokenisés sans réécrire immédiatement les règles de marché plus larges. Cette approche permet également à l'agence de disposer de données de négociation en temps réel avant toute réglementation à plus long terme.
Une négociation onchain limitée d'actions sous supervision
Selon la SEC, les Tokenized Securities Venues pourront prendre en charge une négociation autorisée via des teneurs de marché automatisés et des pools de liquidité. Dans un modèle de teneur de marché automatisé, les transactions s'exécutent contre une liquidité mutualisée plutôt que par un carnet d'ordres continu — une structure largement utilisée en finance décentralisée. Ces plateformes peuvent mettre en relation acheteurs et vendeurs par le biais de pools approuvés tout en définissant des normes d'accès pour les participants.
L'agence a imposé des limites sur les symboles négociés et les volumes de transactions. Chaque plateforme doit vérifier que les actions tokenisées confèrent les mêmes droits que les actions équivalentes du National Market System, y compris les droits économiques et de gouvernance attachés au titre sous-jacent.
Le président Paul Atkins a déclaré que ce cadre permettrait une négociation limitée pendant que la Commission examine d'autres mesures réglementaires.
L'ordonnance a également introduit des protections pour les émetteurs en cas de tokenisation par des tiers. Avant de référencer des tokens créés par un tiers non affilié, une plateforme doit notifier l'émetteur sous-jacent, et cet émetteur doit avoir la possibilité de s'y opposer. Cette exigence donne aux sociétés cotées un rôle direct lorsque des tiers tokenisent leurs actions.
Sur le plan technologique, les smart contracts utilisés par une plateforme doivent rester auditables et publics, et la SEC a exigé un déploiement sur des registres distribués publics et sans permission, où le code des contrats et les registres de transactions peuvent être inspectés de manière indépendante par quiconque.
Un recours aux pouvoirs d'exemption existants
Atkins a indiqué que la Commission s'était appuyée sur la Section 36(a)(1) du Securities Exchange Act, qui permet des exemptions conditionnelles ou inconditionnelles lorsqu'elles servent l'intérêt public la protection des investisseurs.
L'ordonnance a créé deux formes d'allègements temporaires. La première concernait les plateformes qui pourraient par ailleurs relever de la définition d'une bourse au sens de l'Exchange Act. La seconde visait certains fournisseurs de liquidité utilisant leur capital propre au sein de pools approuvés de teneurs de marché automatisés ; ces sociétés ont bénéficié d'un allègement conditionnel de la définition statutaire de dealer.
La SEC n'a pas suspendu les règles fédérales anti-fraude ou anti-manipulation. Atkins a précisé que ces dispositions continuent de s'appliquer aux activités sur titres menées dans le cadre de l'exemption.
Le commissaire Mark Uyeda a déclaré que la transparence des transactions constituait une condition centrale de l'ordonnance. Les plateformes doivent publier à intervalles réguliers des données de négociation libellées en dollars américains, couvrant le prix, la taille, l'heure, l'adresse du pool, la taille du pool en fin de journée et le volume quotidien. Uyeda a indiqué que ces divulgations soutiendraient la surveillance et l'évaluation future des politiques.
Des contrôles de négociation pour les titres tokenisés
L'ordonnance a également lié la négociation des titres tokenisés aux arrêts des marchés traditionnels. Une Tokenized Securities Venue doit suspendre la négociation chaque fois que la bourse de cotation principale suspend l'action sous-jacente.
Les plateformes doivent publier des informations sur leurs opérations, leur activité de négociation et l'activité de leurs sociétés affiliées. La SEC a également exigé des registres comptables, des garanties technologiques et une coordination en cas d'arrêts de négociation.
Ce cadre s'appuie sur une feuille de route esquissée par Atkins plus tôt dans l'année. Le 18 février, il avait déclaré que l'agence envisageait une négociation limitée de titres tokenisés via des teneurs de marché automatisés. Atkins avait ensuite décrit cette proposition comme un cadre provisoire pendant que la Commission élabore des règles à plus long terme.
Les responsables de la SEC ont également recueilli les commentaires du secteur via le Crypto Task Force de l'agence au cours de l'année 2026. Ce processus a suscité des avis divergents. Les contributions de la Securities Industry and Financial Markets Association ont averti que des exemptions larges pourraient fragmenter les marchés et créer de l'arbitrage réglementaire, tandis que d'autres contributions soutenaient des exemptions limitées avec des plafonds définis et des obligations de divulgation. L'ordonnance finale a adopté des contrôles portant sur l'accès, les volumes, les émetteurs, la transmission des données et la technologie.
La phase réglementaire suivante
Selon la SEC, l'exemption expirera cinq ans après sa publication. La Commission a également demandé des commentaires publics sur d'éventuelles modifications et sur les prochaines étapes réglementaires. Uyeda a demandé aux commentateurs des données, des études de cas, des analyses d'incidents et des preuves opérationnelles issues d'environnements réels ou de test — des éléments qui pourraient façonner les futures règles régissant les titres tokenisés et l'infrastructure de marché onchain.
Le cadre crée donc un test de marché contrôlé plutôt qu'une exemption générale pour toutes les actions tokenisées. Ses conditions lient les actions tokenisées aux droits existants des émetteurs, aux arrêts du marché primaire et aux protections du droit fédéral des valeurs mobilières, tout en donnant à l'agence un moyen de recueillir de nouvelles preuves opérationnelles.
La prochaine étape formelle sera la publication de l'ordonnance au Federal Register. Les acteurs du marché pourront alors suivre le processus consultation et toute orientation de la SEC destinée aux futures Tokenized Securities Venues.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier, un conseil en investissement ou un avis juridique. Les exemptions réglementaires et les règles sur les valeurs mobilières demeurent soumises aux conditions de la SEC, aux modifications et à la future réglementation.

