Plus de détenteurs, peu de transactions : le problème de liquidité des RWA est plus profond qu'il n'y paraît
Points clés
- •Les produits tokenisés à accès restreint représentent 59 % des 331,8 milliards de dollars de capitalisation du secteur des RWA mais ne génèrent que 0,2 % du volume de trading au comptant, la liste blanche limitant les transferts à un petit bassin de contreparties approuvées.
- •Le fonds BUIDL de BlackRock détient 2,77 milliards de dollars sur 10 chaînes mais n'a ené que 191 transferts en un mois, tandis que le fonds BENJI de Franklin Templeton a déclaré 0 $ de volume de transferts mensuels malgré 562 détenteurs.
- •Le FMI caractérise les marchés tokenisés comme petits, fragmentés, illiquides et environ 1,5 fois plus volatils que leurs équivalents traditionnels, l'activité étant concentrée dans des conventions de rachat de 300 à 350 milliards de dollars de volume quotidien en moyenne.
- •L'adoption progresse rapidement — la BNB Chain a dépassé 2 millions de détenteurs de RWA et les détenteurs d'actions tokenisées ont atteint 4,3 millions — mais seuls 29 des 110 principaux produits tokenisés atteignent les seuils de base de liquidité et de distribution.
- •L'or tokenisé a fait figure d'exception, avec PAXG et XAUT générant 90,7 milliards de dollars de volume au comptant au premier trimestre 2026, dépassant leur total de 84,64 milliards de dollars pour l'année 2025.
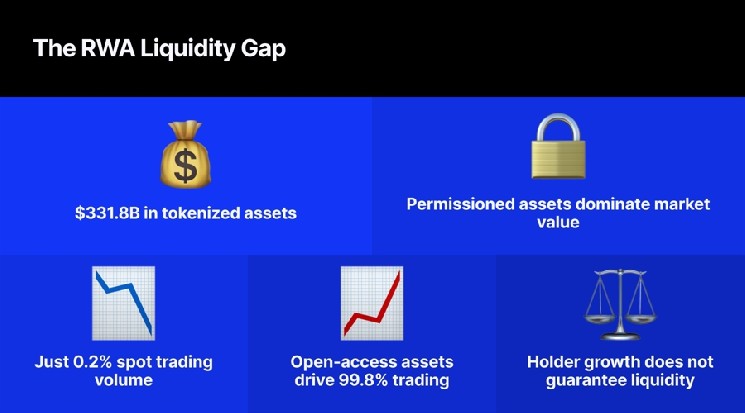
Les actifs du monde réel tokenisés (RWA) ont attiré des millions de détenteurs, pourtant l'essentiel de la valeur du secteur change rarement de mains. Les données du rapport de septembre 2026 de Pantera Capital et du rapport sur la stabilité financière mondiale d'octobre 2026 du Fonds monétaire international révèlent un fossé croissant entre les indicateurs d'adoption et la profondeur réelle du marché : les produits à accès restreint dominent la capitalisation tout en ne contribuant quasiment rien au volume au comptant, et même les fonds institutionnels phares n'enregistrent qu'une poignée de transferts on-chain par mois. Cette distinction compte, car la proposition institutionnelle de la tokenisation repose sur le fait que ces jetons fonctionnent comme de véritables instruments financiers négociables, et non comme de simples registres numériques de propriété. Pris ensemble, ces chiffres suggèrent que le problème de liquidité du secteur des RWA est plus grave que ne l'indique sa croissance en trompe-l'œil.
L'ampleur du fossé de liquidité
Commençons par la taille du fossé. Le rapport de septembre 2026 de Pantera Capital a étudié 671 actifs tokenisés d'une valeur combinée de 331,8 milliards de dollars, et ses conclusions divisent le secteur en deux mondes distincts. Les produits à accès restreint — ceux qui exigent une liste blanche et une approbation pour être détenus — représentent 59 % de la capitalisation totale. Ils contribuent à exactement 0,2 % du volume de trading au comptant.
La raison est structurelle : la liste blanche limite les transferts aux portefeuilles préalablement approuvés, si bien que le bassin de contreparties éligibles est petit par conception. Autrement dit, plus de la moitié de la valeur du secteur bouge à peine. Les produits en libre accès représentent les 41 % restants de la capitalisation et génèrent 99,8 % de l'ensemble des transactions au comptant. Un monde transige ; l'autre reste immobile.
Le fonds BUIDL de BlackRock — un produit de marché monétaire tokenisé — en offre l'illustration la plus frappante. Le fonds détient 2,77 milliards de dollars répartis sur 10 chaînes, mais ne compte que 106 investisseurs et n'a enregistré que 191 transferts en un mois — soit environ six transferts par jour pour un produit de plusieurs milliards de dollars. Le fonds BENJI de Franklin Templeton, un autre produit de marché monétaire tokenisé, a déclaré 562 détenteurs et 0 $ de volume de transferts mensuel.
La rotation — la part de l'offre en circulation d'un actif qui change de mains sur une période donnée — est là où le contraste devient le plus saisissant. Les stablecoins tournent environ 21 fois leur flotte chaque mois ; BUIDL tourne 0,12 fois. C'est un écart de 180 fois dans la circulation réelle de ces actifs.
FMI : petits, fragmentés et plus volatils
Le FMI s'est penché sur les marchés tokenisés dans son rapport sur la stabilité financière mondiale d'octobre 2026, et ses équipes les décrivent comme petits, fragmentés, relativement illiquides et environ 1,5 fois plus volatils que leurs équivalents traditionnels.
L'essentiel de l'activité tokenisée se déroule dans des conventions de rachat — des prêts colléralisés à court terme, généralement adossés à des titres d'État — qui représentent en moyenne 300 à 350 milliards de dollars de volume quotidien. Tout le reste — y compris le crédit, les fonds du marché monétaire et les actions tokenisées — n'ajoute que 65 milliards de dollars. Pour donner un ordre d'idée, le marché américain du repo négocie à lui seul environ 13 000 milliards de dollars par jour. L'univers tokenisé hors repo représente une erreur d'arrondi face à la finance traditionnelle.
La croissance des détenteurs n'équivaut pas à la liquidité
La contre-argumentation s'appuie sur des données réelles. Le nombre de détenteurs de RWA sur la BNB Chain a dépassé 2 millions début octobre 2026, atteignant 2 032 387 adresses — en hausse de 15,56 % en seulement 30 jours. Les détenteurs d'actions tokenisées sur toutes les chaînes ont atteint 4,3 millions fin septembre, soit une multiplication par 43 en un an. La BNB Chain représente à elle seule 39 % de l'ensemble des détenteurs de RWA on-chain.
Ces taux de croissance semblent spectaculaires. Ils exigent aussi du contexte, car le nombre de détenteurs et la profondeur du marché sont deux choses entièrement différentes. Seuls 29 des 110 principaux produits tokenisés — ceux dont la capitalisation dépasse 10 millions de dollars — atteignent ne serait-ce que des seuils de base de liquidité et de distribution. C'est environ 26 %. Plus de 50 % du marché analysé ne montre aucune activité de marché secondaire significative.
Pourquoi certains actifs tokenisés se négocient mieux
L'or tokenisé constitue l'exception qui confirme la règle. PAXG et XAUT ont généré ensemble 90,7 milliards de dollars de volume au comptant au premier trimestre 2026, dépassant le total de 84,64 milliards de dollars de l'année entière 2025. Les volumes mensuels moyens au comptant ont atteint 5,72 milliards de dollars pour PAXG et 5,32 milliards de dollars pour XAUT.
L'or fonctionne parce qu'il présente une rotation naturelle, un large attrait et un profond intérêt des teneurs de marché. Les bons du Trésor tokenisés ne fonctionnent pas de la même manière, car ils servent d'instruments d'achat et de conservation. Les données de Pantera montrent que les actions tokenisées atteignent une rotation mensuelle de 204,6 % tandis que les produits de taux stagnent à 0,1 %. C'est la classe d'actifs qui détermine le profil de liquidité, pas la blockchain.
Les taux de rotation des actions tokenisées ont atteint 204,6 % en juin, ce qui en fait la catégorie de RWA la plus activement négociée. Le marché n'est pas uniformément illiquide — le problème se concentre sur les produits dominants en capitalisation. Les bons du Trésor tokenisés sont passés de 13 milliards à 16,5 milliards de dollars entre le premier et le deuxième trimestre 2026, mais génèrent presque aucune transaction secondaire. Le crédit privé est passé de 4,1 milliards à 5,1 milliards de dollars sur la même période, avec une rotation tout aussi faible. Les produits les plus importants et les plus institutionnels sont précisément ceux qui ne se négocient pas.
| Indicateur / Caractéristique | Actions tokenisées | Produits de taux tokenisés |
|---|---|---|
| Rotation mensuelle | 204,6 % | 0,1 % |
| Comportement des investisseurs | Trading actif, spéculation, couverture et vélocité élevée. | Achat et conservation, préservation du capital et rendement. |
| Profil de liquidité | Vélocité élevée ; la propriété change de mains plusieurs fois par mois. | Vélocité faible ; le capital reste immobile jusqu'à l'échéance ou dans une allocation de long terme. |
L'émission est facile, mais pas la liquidité
L'émission est devenue facile. Envelopper un bon du Trésor ou une action dans un jeton exige un travail technique, pas un miracle du marché. Créer un marché secondaire liquide exige des teneurs de marché, une clarté réglementaire, des plateformes interopérables et une véritable demande de traders souhaitant acheter et vendre en continu. Ces éléments n'existent pas encore pour la plupart des RWA.
L'indice de préparation à la tokenisation,it par Pantera pour mesurer à quel point un actif fonctionne nativement on-chain, n'a obtenu qu'une note de 2,04 sur l'échantillon. La plupart des actifs sont de simples enveloppes, pas des instruments natifs.
L'activité de trading réelle se concentre ailleurs. Les perpetual futures sur actions tokenisées sur des plateformes comme Hyperliquid ont généré 67,8 milliards de dollars de volume en juin — 16 fois le marché au comptant des jetons sous-jacents. Les traders préfèrent les produits dérivés parce qu'ils offrent un effet de levier, des ventes à découvert plus faciles et une liquidité issue d'une tenue de marché concentrée, tandis que les jetons au comptant eux-mêmes restent fluides mais minces.
Ce schéma reflète la manière dont les marchés crypto se sont développés pour les actifs natifs, et il suggère que le marché au comptant des RWA finira par rattraper son retard. Cela confirme aussi que le marché au comptant n'est pas là où se situe l'activité actuellement.
L'adoption est réelle, mais la profondeur reste limitée
Le cas d'usage sous-jacent est réel. La tokenisation résout de véritables problèmes de rapidité de règlement, de propriété fractionnée et d'accès 24h/24 et 7j/7. Le FMI a constaté que plus de 50 % du trading d'actions tokenisées a lieu en dehors des heures de marché traditionnelles, et qu'environ 80 % des transactions analysées portaient sur moins d'une action — ce qui suggère que les investisseurs particuliers utilisent ces produits pour accéder à des opportunités qui leur seraient autrement inaccessibles.
C'est une adoption significative. Mais une adoption significative d'un produit n'équivaut pas à une liquidité profonde et fiable. Un utilisateur qui achète une fraction d'action et la conserve contribue au nombre de détenteurs sans ajouter de profondeur au marché.
Le scepticisme se manifeste aussi parmi les praticiens. Lors d'une table ronde au Token2049 à Singapour, des figures du secteur se sont prononcées sur la thèse des actions tokenisées, et Anndy Lian a partagé son ressenti sur X le 14 octobre 2026 :
I like @chameleon_jeff's reply about tokenized stocks: "Overrated." He is speaking my language. This panel was at Token2049 in Singapore. Panelists include @StaniKulechov, @gdog97_, and @hosseeb. Sharing my article soon. — Anndy Lian (@anndylian) October 14, 2026
À quoi ressemblerait un secteur plus durable
L'auteur de l'article s'attend à ce qu'une version plus durable du secteur émerge d'ici deux à trois ans. Dans ce scénario, les jetons en libre accès dominent le trading plutôt que ceux à accès restreint, et les RWA trouvent un usage courant comme collatéral dans le prêt DeFi — une tendance déjà visible sur des plateformes comme Morpho, où le crédit privé domine l'utilisation. Les teneurs de marché construisent des plateformes hybrides reliant les carnets d'ordres des exchanges centralisés aux pools on-chain. Une réglementation plus claire dans les grandes juridictions réduit les frictions qui maintiennent actuellement les actifs enfermés derrière des listes blanches, et l'indice de préparation à la tokenisation progresse à mesure que les produits deviennent plus natifs et moins de simples enveloppes.
La prochaine hausse nécessitera une meilleure structure de marché
La phase actuelle est un commencement, et les commencements sont chaotiques. Comme l'a résumé Jeff Yan de Hyperliquid : « Overrated ».
De l'avis de l'auteur, ce départ doit être meilleur — non pas parce que la technologie échoue, mais parce que la structure de marché qui l'entoure n'a pas encore suivi. Quand ce sera le cas, la prochaine hausse reposera sur la profondeur du trading plutôt que sur le gonflement du nombre de détenteurs. Cette hausse, conclut l'article, durera plus longtemps et comptera davantage.
Source : Finance Magnates

