La flambée des coûts de l'assurance santé érode discrètement les gains salariaux, selon un économiste
Points clés
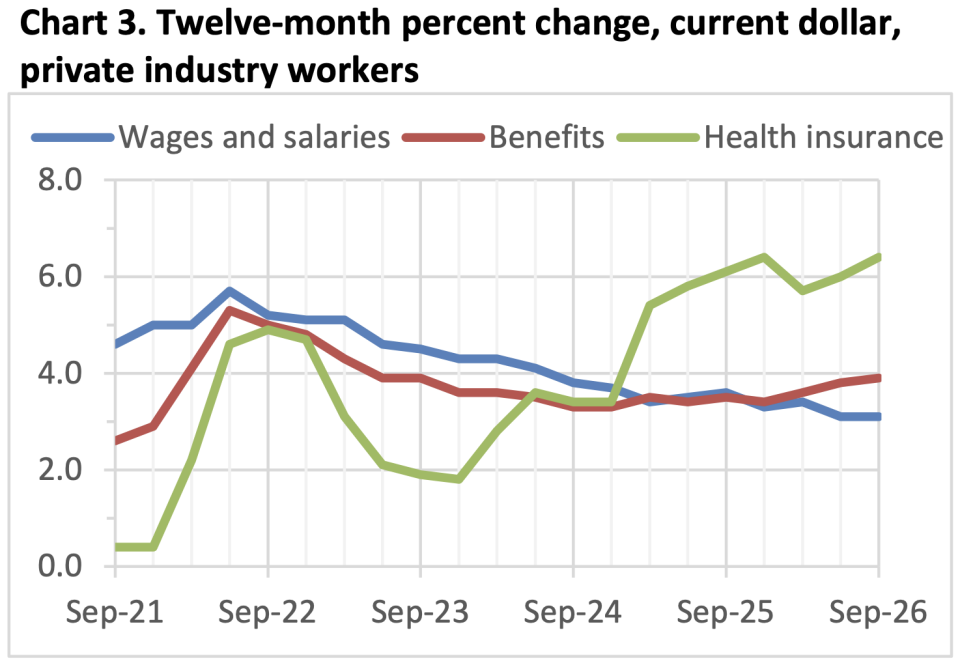
- •Les salaires et traitements ont progressé de 3,1 % au troisième trimestre sur un an, tandis que les contributions des employeurs à l'assurance santé ont bondi de 6,4 %, la plus forte hausse en 20 ans.
- •L'économiste Guy Berger estime que si les contributions des employeurs avaient progressé de 3 %, la croissance des salaires serait aujourd'hui supérieure d'environ 0,2 à 0,3 point de pourcentage.
- •Les primes de référence de l'ACA augmenteront de 13 % en 2027 pour atteindre une moyenne de 704 $ par mois pour une personne de 40 ans bénéficiant d'un plan de gamme intermédiaire, après une hausse de 26 % en 2026.
- •Les inscriptions aux plans de l'ACA ont chuté de 12 % sur un an pour s'établir à environ 19,2 millions en février, les personnes en meilleure santé partant et un bassin restant plus malade faisant grimper les primes.
- •Les assureurs se retirent de la place de marché de l'ACA, avec 31 départs au niveau des États contre seulement huit nouvelles arrivées fin octobre, réduisant les choix des consommateurs.
La période d'inscription ouverte pour les complémentaires santé s'apprête à débuter, et de nombreux Américains risquent une mauvaise surprise en découvrant l'ampleur de la hausse de leurs primes. Mais les dégâts causés par la hausse des coûts d'assurance dépassent le cadre des budgets des ménages : selon un économiste, elle érode discrètement les gains salariaux, empêchant les travailleurs d'obtenir des augmentations plus importantes qu'ils ne le feraient autrement.
Les coûts de l'assurance santé se sont imposés comme un enjeu majeur de l'élection de mi-mandat. Aux côtés de la hausse des prix de l'essence et des factures d'énergie, ils ont alimenté l'inquiétude des électeurs face à la hausse du coût de la vie. Ainsi, malgré des gains salariaux solides et constants et un marché du travail en plein emploi, les indicateurs de confiance des consommateurs se sont effondrés à mesure que l'abordabilité globale se dégradait.
Des données économiques récentes illustrent pourquoi les travailleurs ne sont pas optimistes quant à une meilleure rémunération. Au troisième trimestre, les salaires et traitements ont augmenté de 3,1 % sur un an, selon l'indice des coûts d'emploi publié vendredi par le Bureau of Labor Statistics. Cet indice englobe la rémunération en espèces et les avantages sociaux, offrant une vue comparative des deux composantes de la rémunération totale.
Dans le même temps, les contributions des employeurs à l'assurance santé ont bondi de 6,4 %, soit le rythme le plus rapide en deux décennies, selon Guy Berger, chercheur principal au Burning Glass Institute. Dans un article Substack, il a calculé que si les contributions des employeurs avaient progressé de 3 %—le rythme d'il y a quelques années—la croissance des salaires serait aujourd'hui supérieure d'environ 0,2 à 0,3 point de pourcentage.
« Ce n'est pas énorme, mais ce n'est pas négligeable non plus », a écrit Berger.
Même ces gains incrementiels pourraient faire une réelle différence à un moment où de nombreux Américains recourent au paiement différé (buy now, pay later) pour acheter des produits essentiels.
Berger a ajouté que les données sous-estiment probablement la pression subie par les travailleurs, les contributions des employeurs ne suivant peut-être pas le rythme des coûts de l'assurance santé. « Autrement dit, les salariés paient une part plus importante des primes », a-t-il expliqué. En outre, les complémentaires elles-mêmes couvrent moins de dépenses, obligeant les travailleurs à payer davantage de leur poche, a-t-il précisé.
Les Américains bénéficiant d'une assurance santé via leur employeur ne sont pas les seuls à en pâtir. Les complémentaires d'entreprise sont la principale source de couverture santé pour les Américains en âge de travailler, cette pression touche donc une large part des ménages. Le coût de la couverture via les plans de l'Affordable Care Act, qui servent principalement les personnes souscrivant une assurance de manière individuelle, a également explosé.
Les primes augmenteront de 13 % en 2027, selon l'organisation à but non lucratif de recherche en santé KFF, qui s'appuie sur des données fédérales publiées vendredi. Il s'agit de la deuxième plus forte hausse depuis 2018, après un bond de 26 % en 2026. Cette dernière augmentation se traduit par une prime mensuelle moyenne de 704 $ pour une personne de 40 ans souscrivant un plan Obamacare de gamme intermédiaire ; ces primes « de référence » étaient de 624 $ en 2026 et 497 $ en 2025.
Alors que les dépenses en médicaments et en soins hospitaliers augmentent, le marché de l'ACA est particulièrement sous tension depuis 2025, car le Congrès n'a pas renouvelé les subventions renforcées instaurées pendant la pandémie. Ces subventions renforcées réduisaient les primes payées par les assurés et étendaient l'éligibilité à l'aide financière à des ménages auparavant non qualifiés.
Par conséquent, les inscriptions à l'ACA ont chuté de plusieurs millions, les personnes rechignant à faire face à des primes plus élevées. Comme la plupart de ceux qui ont renoncé étaient en meilleure santé, les personnes restantes tendent à être plus malades et font grimper les primes. En février, les inscriptions aux plans de l'ACA avaient plongé de 12 % sur un an—pour atteindre environ 19,2 millions de personnes—et le secteur a indiqué que d'autres s'étaient retirés depuis.
Parallèlement, les assureurs choisissent de ne plus participer à la place de marché de l'ACA, réduisant les choix offerts aux consommateurs. Selon KFF, 31 retraits d'assureurs au niveau des États ont été recensés fin octobre, contre seulement huit arrivées.
« Pour 2027, plusieurs assureurs ont indiqué s'attendre à une poursuite de la détérioration du marché en 2027, conséquence continue de la fin des crédits d'impôt renforcés sur les primes », a déclaré KFF vendredi. « Certains assurés qui ont pu conserver leur couverture en 2026 pourraient ne plus être en mesure de joindre les deux bouts. »
Côté employeurs, les prochaines publications de l'indice des coûts d'emploi diront si les coûts des avantages sociaux continuent de dépasser les salaires ; côté ACA, la période d'inscription ouverte actuellement en cours révélera la couverture—et le choix—restants pour 2027.
Cet article a été initialement publié sur Fortune.com.

