Pi Network étend le test de son Launchpad avec SLICE, mais le PI teste le support de 0,08 $
Points clés
- •SLICE a attiré environ 22 % de participants de plus qu'IRRA, tandis que le total des engagements en Test-Pi a augmenté d'environ 8 %.
- •Le modèle Launchpad de Pi place les actifs engagés dans un pool de liquidité au lieu de les transférer au projet émetteur.
- •SLICE est lié au jeu opérationnel Slice of Pi, mais Pi n'a pas divulgué la rétention, l'activité post-distribution, la profondeur de liquidité ni le volume d'échange.
- •Le pool SLICE et le graphique de prix utilisent le Test-Pi sur Testnet et n'établissent pas de valeur de marché réelle ni de demande de PI sur Mainnet.
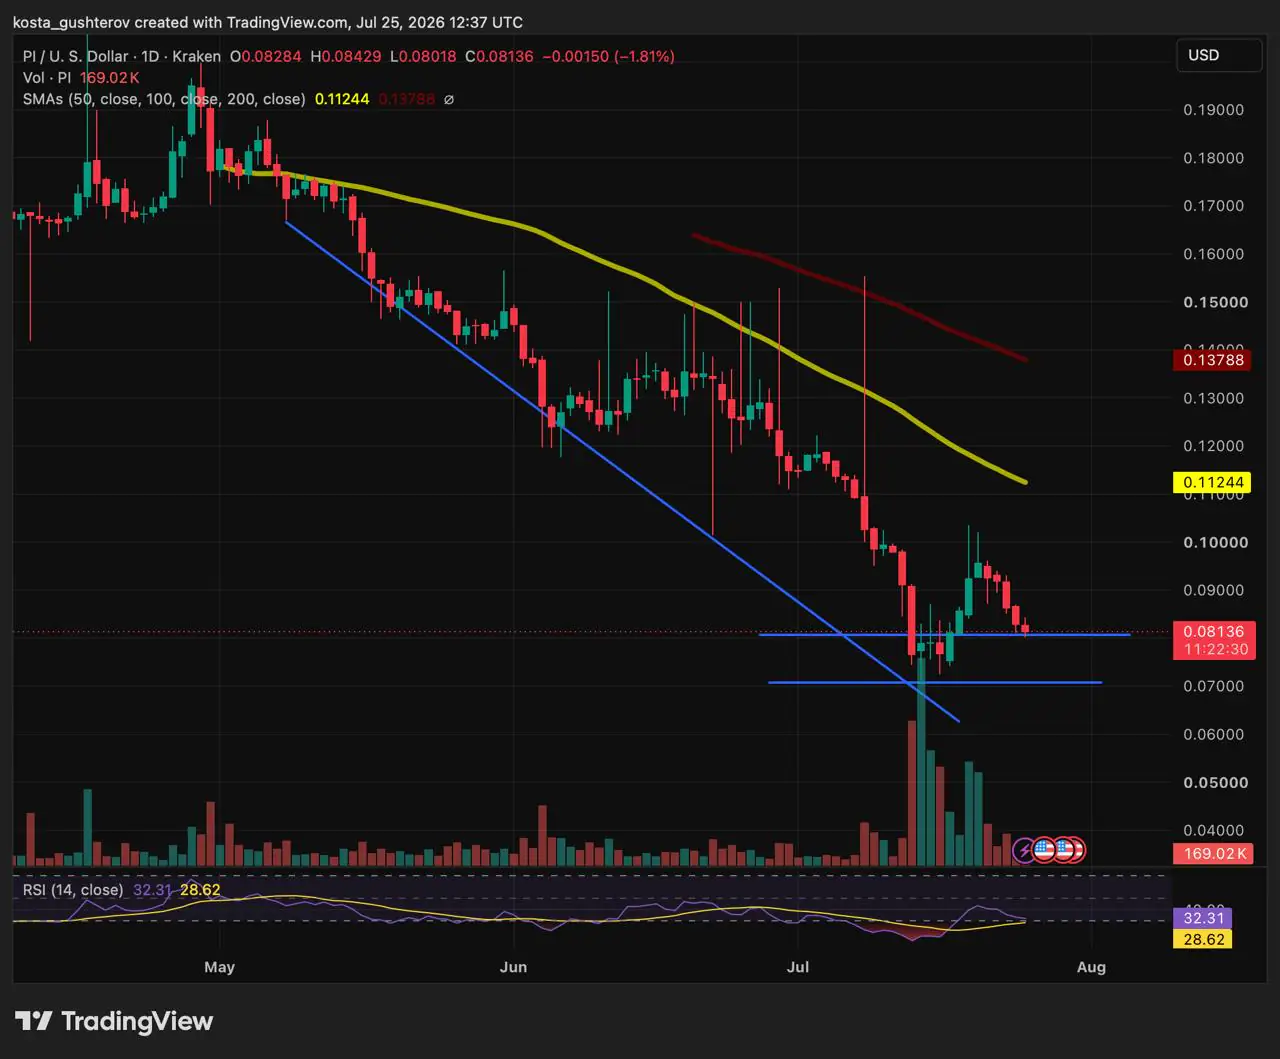
- •Le PI se négociait à 0,08136 $ sur Kraken à l'horodatage du graphique du 25 juillet, la zone de 0,08 $ restant un support clé.
Plus de 242 000 utilisateurs ont engagé 15,92 millions de Test-Pi pour acquérir 10 millions de tokens SLICE entre le 11 et le 28 juin, marquant la deuxième expérience Launchpad de Pi Network. Le nombre de participants démontre la portée que Pi peut apporter à une nouvelle application, mais l'expérience va au-delà de la distribution de tokens : Pi teste si les actifs engagés lors d'un lancement peuvent devenir une liquidité permanente pour le token plutôt que d'être transférés au projet comme produits de financement.
Cette conception pourrait offrir aux nouvelles applications un marché immédiat tout en réduisant le risque qu'un projet retire la liquidité soutenant son token. Elle ne montre pas encore que les utilisateurs continueront à utiliser ces applications après la fin de la campagne de lancement. SLICE utilise le Test-Pi et ne migrera jamais vers Mainnet. Le test peut affiner l'infrastructure pour les futurs tokens de l'écosystème mais n'a aucun impact sur le prix de marché du PI.
Une participation plus large, des engagements moyens plus faibles
SLICE a suivi la première expérience Launchpad de Pi avec IRRA. Lors de ce test précédent, plus de 198 000 utilisateurs avaient engagé 14,72 millions de Test-Pi, dont 11,71 millions de Test-Pi ont finalement été appliqués à l'acquisition de 10 millions de tokens IRRA.
Par rapport à IRRA, le lancement de SLICE a attiré environ 22 % de participants en plus, tandis que le total des engagements n'a augmenté que d'environ 8 %. Les engagements moyens ont par conséquent chuté, passant d'environ 74 Test-Pi par participant à environ 66 Test-Pi — une baisse de près de 12 %. Ces chiffres suggèrent que la participation s'est élargie sans devenir proportionnellement plus importante en termes de capital, ce qui pourrait s'aligner sur l'objectif de Pi de distribuer l'accès parmi de nombreux utilisateurs plutôt que de permettre aux engagements les plus importants de dominer une allocation.
Ce changement ne peut être attribué uniquement à un intérêt accru pour SLICE. Pi a révisé le processus de participation après que le test IRRA a révélé que certains utilisateurs rencontraient des difficultés avec les étapes séparées de staking et d'engagement. Plus de 478 000 utilisateurs avaient mis en staking du Test-Pi lors de ce premier lancement, mais moins de la moitié avaient procédé à un engagement.
Pour SLICE, le Launchpad calculait automatiquement le verrouillage d'accès équitable requis après qu'un participant ait sélectionné un montant d'engagement. Pi a également présenté l'engagement dans l'application sous forme de bonus en pourcentage sur les tokens reçus plutôt que comme une remise sur leur prix d'acquisition. Selon l'explication du flux révisé de Pi Network, les engagements plus importants nécessitent des verrouillages proportionnellement plus importants. Le verrouillage temporaire reste le Pi du participant et est restitué après la période concernée.
Le processus simplifié a peut-être réduit l'abandon observé lors de la première expérience. Cependant, étant donné que l'interface et l'application ont toutes deux changé, les résultats publiés ne peuvent pas établir si les participants supplémentaires sont arrivés en raison de l'utilité de SLICE, d'une intégration plus simple ou d'une curiosité générale autour d'un deuxième lancement.
Les engagements de lancement deviennent une liquidité permanente
Le modèle de token d'écosystème proposé par Pi diffère d'une vente de tokens conventionnelle d'une manière centrale : le projet émetteur ne reçoit pas le Pi engagé par les participants. Ces actifs sont appariés avec des tokens fournis par le projet et placés dans un pool de liquidité. Le projet désactive ensuite définitivement sa capacité à retirer la contribution de liquidité initiale, selon la conception officielle du token d'écosystème Pi. Les utilisateurs conservent la possibilité d'échanger du Pi contre le nouveau token ou d'ajouter davantage de liquidité au pool.
Cette structure répond à une véritable faiblesse rencontrée par les petits tokens d'application. La distribution seule ne crée pas un marché utilisable. Sans liquidité suffisante, même des transactions modestes peuvent produire des variations de prix substantielles, tandis que les détenteurs peuvent être incapables de vendre sans accepter un glissement important. Diriger les engagements de lancement vers le pool donne au token une base de trading dès l'ouverture de son marché. Empêcher le projet de retirer cette liquidité initiale réduit également le risque que les utilisateurs se retrouvent avec un token dont le marché principal a soudainement disparu.
La liquidité permanente ne doit pas être confondue avec une valeur permanente. Un pool peut continuer à fonctionner tandis que le token chute fortement si les détenteurs vendent à plusieurs reprises et que la nouvelle demande ne parvient pas à les remplacer. Le mécanisme garantit que les réserves restent disponibles selon la conception stipulée ; il ne garantit pas un prix, une profondeur de trading ou un niveau d'utilisation de l'application particuliers.
Il y a également un coût pour les développeurs. Les projets gagnent en distribution et en accès à la base d'utilisateurs de Pi, mais ils ne reçoivent pas le Pi engagé en tant que capital d'exploitation. Cela peut dissuader les équipes principalement intéressées par la collecte de fonds — conformément à l'objectif « produit d'abord » de Pi — bien que cela puisse aussi être restrictif pour des applications légitimes ayant besoin de financement pour embaucher des développeurs, commercialiser un produit fini ou développer l'infrastructure.
Le nouveau graphique suit les soldes du pool, non la juste valeur
Le pool SLICE utilise un market maker automatisé à produit constant. Lorsqu'un participant échange du Test-Pi contre du SLICE, le Test-Pi entre dans le pool et le SLICE en sort. Le SLICE restant devient plus cher par rapport au Test-Pi parce que la relation entre les deux réserves a changé. Vendre du SLICE produit le résultat inverse : le SLICE retourne dans le pool, le Test-Pi en sort, et le prix affiché du token peut baisser.
Les market makers automatisés sont courants sur les marchés de tokens décentralisés car ils permettent de trader contre des réserves mutualisées plutôt que contre un carnet d'ordres traditionnel. Dans le cas de SLICE, cela fait du pool une simulation Testnet utile de la façon dont un token d'écosystème pourrait se négocier, tout en maintenant l'expérience séparée de la demande réelle de PI.
Pi a ajouté un graphique montrant comment ces échanges affectent le prix de SLICE, offrant aux utilisateurs un moyen pratique d'observer la tarification automatisée sans avoir à calculer eux-mêmes l'évolution des soldes de réserve. Le graphique n'établit pas une valorisation de marché indépendante pour SLICE. Son prix est produit par l'activité au sein d'un pool Testnet contrôlé, et le token ne passera jamais sur Mainnet. Une hausse de prix confirmerait que les achats retirent du SLICE du pool, mais n'indiquerait pas si les acheteurs apprécient le jeu, anticipent une utilité future ou expérimentent simplement avec du Test-Pi qui n'a aucun coût monétaire réel.
L'activité impliquant du Test-Pi ne nécessite pas que les utilisateurs achètent du PI négocié, le retirent des exchanges ou le dépensent dans une application Mainnet.
Un jeu fonctionnel rend SLICE un meilleur test
Contrairement à IRRA, qui était lié à une application de démonstration, SLICE est lié à Slice of Pi, un jeu tiers en fonctionnement. Pi peut donc examiner comment l'interaction avec un produit réel affecte la participation et l'allocation des tokens. Le Launchpad peut accorder aux utilisateurs un bonus en pourcentage basé sur leur engagement dans l'application, favorisant les participants qui ont exploré le produit plutôt que de distribuer les tokens uniquement selon le montant qu'ils peuvent engager.
C'est un test plus utile que d'attacher un token à une interface vide, mais l'engagement pendant la période de lancement ne revient pas à une adoption durable. Les utilisateurs peuvent interagir avec une application pour améliorer leur allocation puis s'arrêter une fois la distribution terminée. Pi a communiqué le nombre d'utilisateurs ayant participé et le montant de Test-Pi engagé, mais l'annonce n'a pas fourni de données sur la rétention des utilisateurs, l'activité dans le jeu après distribution, la concentration des allocations, la profondeur de liquidité ou le volume d'échange. Ces chiffres montreraient si le Launchpad crée des utilisateurs ou ne fait qu'attirer des participants. Un modèle Mainnet réussi nécessiterait que les personnes reviennent parce que l'application reste utile après que le token a déjà été distribué.
Le PI revient vers la zone de support de 0,08 $
La mise à jour du Launchpad arrive alors que le PI reste soumis à une forte pression de marché. Un écart similaire entre le développement technique et la demande de token est apparu autour de la mise à niveau Protocol v25 de Pi Network, qui a amélioré l'infrastructure du réseau tandis que le PI se négociait environ 97 % sous son sommet de février 2025.
À l'horodatage du graphique du 25 juillet, le PI se négociait à 0,08136 $ sur Kraken via TradingView, en baisse d'environ 1,8 % sur la bougie quotidienne. Le prix avait brièvement descendu sous le palier de 0,0807 $ à 0,0821 $ qui a tenu lors de tests répétés depuis la mi-juillet avant de revenir à la lisière de cette zone. La zone était testée mais n'avait pas été franchie nettement tant que la bougie quotidienne restait ouverte.
Le maintien autour de 0,08 $ préserverait le range récent et pourrait soutenir un nouveau mouvement vers 0,086 $. La résistance la plus conséquente se situe près de 0,10 $, où le rebond suivant le plus bas de capitulation de juillet a précédemment stagné, suivie de la moyenne mobile simple sur 50 jours près de 0,11244 $ et de celle sur 100 jours près de 0,138 $ — toutes deux en pente descendante et non touchées pendant la tentative actuelle de base du PI.
L'indice de force relative (RSI) s'établissait à 32,31 — suffisamment bas pour refléter une dynamique faible mais au-dessus de l'extrême de capitulation de juillet, laissant la possibilité d'un mouvement de soulagement sans confirmer qu'un creux durable s'est formé.
Une clôture quotidienne sous 0,08 $ affaiblirait le range et exposerait le plus bas de juillet autour de 0,07 $. Ce niveau représente le prix le plus bas affiché sur le graphique et n'a pas été retesté depuis le renversement à fort volume. Le perdre placerait le PI à de nouveaux plus bas pluri-mensuels sans niveau de support antérieur visible en dessous.
La baisse tendance à plus long terme contrôle toujours le marché
Le PI a déjà cassé au-dessus de la ligne de tendance descendante abrupte qui guidait le déclin de mai à juillet. La cassure s'est produite lors du renversement de capitulation, lorsque le volume a atteint son plus haut niveau sur le graphique affiché, éliminant l'ancienne ligne de tendance comme résistance la plus pertinente. L'attention se porte désormais sur les moyennes mobiles au-dessus du prix.
Défendre 0,08 $ maintient vivante la tentative actuelle de base, tandis que récupérer 0,10 $ puis la moyenne sur 50 jours fournirait des preuves plus solides que la demande s'améliore.
Le test du Launchpad de Pi ne peut pas résoudre cette structure technique par lui-même. SLICE démontre que le réseau peut diriger des centaines de milliers d'utilisateurs vers une expérience de token et former un pool de liquidité fonctionnel autour de celui-ci. La preuve manquante est de savoir si le même mécanisme peut produire une activité Mainnet récurrente nécessitant du vrai PI.
Cela dépendra moins du nombre de personnes qui entrent dans un lancement et davantage de ce qu'elles font ensuite. Une utilisation persistante des applications, des échanges récurrents, une liquidité plus profonde et une demande qui survit au-delà de la distribution des tokens commenceraient à relier le développement produit de Pi avec l'économie de marché du PI. Tant que ces signaux n'apparaissent pas, le Launchpad représente un test d'infrastructure potentiellement utile tandis que le token négocié continue de défendre l'un de ses niveaux de prix les plus faibles.
Méthodologie : Les niveaux techniques proviennent du graphique quotidien PI/USD Kraken via TradingView (25 juillet 2026). Les données de distribution du Launchpad et de SLICE proviennent du blog officiel de Pi Network et de la documentation GitHub. SLICE et Test-Pi sont des actifs Testnet sans valeur monétaire réelle et ne constituent pas une preuve de demande Mainnet pour le PI.

