L'action PayPal face au test des 60 $ alors que les résultats du T3 et les risques autour de PYUSD planent
Points clés
- •PayPal doit publier ses résultats du troisième trimestre le 27 octobre, avec un consensus des analystes à environ 8,71 milliards de dollars de chiffre d'affaires, en hausse de 3,43 % sur un an, et un BPA de 1,31 $, légèrement inférieur aux 1,34 $ de l'an dernier.
- •Le nombre de comptes actifs stagne à 439 millions, et PayPal fait face à une concurrence croissante de la part de rivaux fintech tels que Stripe, Block, Apple Pay et Google Pay, ainsi que des stablecoins comme USDC et USDT.
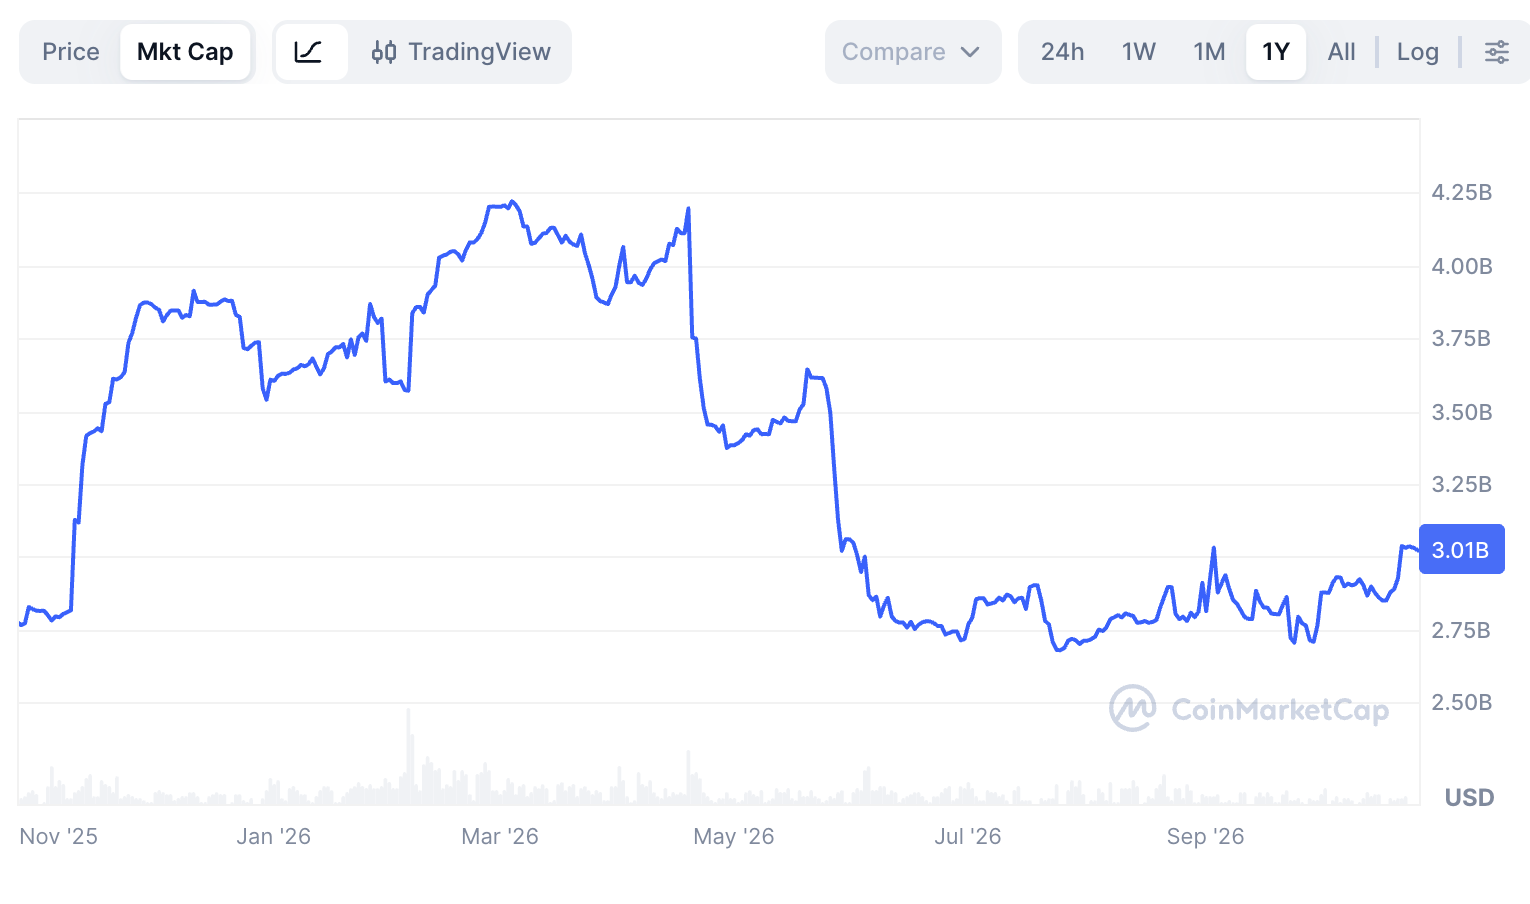
- •La valorisation du stablecoin PYUSD a chuté à environ 3 milliards de dollars depuis un pic antérieur de 4,2 milliards de dollars, ce qui implique un revenu annuel du stablecoin d'environ 129 millions de dollars seulement aux rendements actuels du Trésor.
- •PayPal se négocie avec un PER prospectif de 10,5, inférieur à la fois à la médiane du secteur de 11 et à sa moyenne de cinq ans de 16,2, faisant de la société une cible potentielle d'acquisition.
- •Techniquement, PYPL a rebondi d'un plus bas de 50,80 $ en septembre à environ 57 $, l'indicateur Supertrend affichant un signal haussier et une résistance clé étant observée à 60 $ avant le catalyseur des résultats.
Les actions PayPal (PYPL) ont de nouveau subi une pression le 26 octobre alors que les investisseurs se positionnaient avant la publication des résultats du troisième trimestre de la société, prévue le 27 octobre. Le titre a clôturé à 57,02 $ vendredi après s'être rapproché de ce niveau auparavant, puis a glissé pour approcher 55 $ lors de la séance de lundi.
Les résultats à venir mettront à l'épreuve les attentes de redressement de l'activité principale de PayPal, dans un contexte où le ralentissement de la croissance des comptes, l'intensification de la concurrence des concurrents fintech et des émetteurs de stablecoins, ainsi qu'une offre PYUSD en repli restent des préoccupations majeures pour les investisseurs.
Une croissance modeste attendue du rapport du T3
PYPL sera sous les projecteurs cette semaine avec la publication de ses résultats trimestriels, et l'ambiance parmi les analystes est prudente après le dernier rapport. Les données compilées par Yahoo Finance montrent que le consensus attend un chiffre d'affaires trimestriel d'environ 8,71 milliards de dollars, soit une hausse de 3,43 % sur un an. Ce rythme de croissance est modeste au regard des standards historiques de la société ; il y a quelques années, PayPal figurait parmi les entreprises à la plus forte croissance des États-Unis.
Les résultats les plus récents ont illustré le retard pris par l'activité. Le nombre de comptes actifs est resté inchangé à 439 millions après une hausse de seulement 1 %, et la croissance globale s'est largement essoufflée depuis la période de la pandémie, lorsque l'adoption massive par les consommateurs avait provoqué une explosion de l'utilisation de la plateforme.
Sur la ligne de fond, les analystes attendent un bénéfice par action de 1,31 $, légèrement inférieur aux 1,34 $ déclarés un an plus tôt. Toutefois, le bénéfice par action de PayPal a récemment dépassé les attentes, et cette tendance pourrait se poursuivre cette fois-ci.
Les prévisions seront également scrutées de près. Les analystes anticipent que les perspectives à venir indiqueront un chiffre d'affaires de 8,99 milliards de dollars pour le quatrième trimestre, en légère hausse par rapport aux 8,68 milliards de dollars de l'an dernier. Si cela se confirmait, le chiffre d'affaires annuel atteindrait 34,7 milliards de dollars, en progression de seulement 3 % sur un an. Avec des attentes aussi mesurées, les commentaires de la direction sur la croissance des comptes actifs et la pression concurrentielle pourraient attirer autant d'attention que les chiffres publiés.
La concurrence s'intensifie tandis que PYUSD perd son élan
L'activité de PayPal a ralenti à mesure que la concurrence d'autres entreprises de technologie financière s'intensifiait. Stripe et Block figurent parmi les challengers les plus importants : l'application Cash App de Block a gagné des parts de marché face à Venmo, tandis que l'activité de traitement sans marque de la société concurrence des entreprises comme Stripe et Affirm. Fait plus notable encore, l'activité de portefeuille numérique de PayPal fait face à une pression considérable de Google Pay et Apple Pay. La société doit également composer avec une forte concurrence des stablecoins tels que USDC et USDT.
PayPal est lui-même un acteur majeur du secteur des stablecoins grâce à la solution PYUSD, mais des signes récents indiquent que la croissance du token a perdu de son élan. Les données de CoinMarketCap montrent que la valorisation de la monnaie a chuté à environ 3 milliards de dollars depuis un pic de 4,2 milliards de dollars plus tôt dans l'année, et son volume de transactions a également diminué au cours des derniers mois.
La capitalisation boursière actuelle suggère que PayPal ne génère pas de revenus substantiels de son activité de stablecoin. Avec un rendement de 4,3 % pour les bons du Trésor à trois mois, le revenu annuel du stablecoin s'élève à environ 129 millions de dollars — une fraction infime de ce que génère PayPal dans son ensemble. Ce calcul reflète le modèle économique standard des stablecoins, dans lequel les émetteurs placen les réserves adossées à leurs tokens — généralement dans des instruments à court terme tels que des bons du Trésor — et conservent les intérêts générés.
Il existe néanmoins un aspect positif pour les actionnaires : PayPal est devenu fortement sous-évalué. Le titre se négocie avec un PER prospectif de 10,5, légèrement inférieur à la médiane du secteur de 11 et bien en dessous de sa moyenne de cinq ans de 16,2. Par conséquent, la société pourrait encore émerger comme cible d'acquisition, potentiellement pour un fonds de capital-investissement.
Les perspectives techniques pointent vers la résistance des 60 $
Le graphique journalier montre que PYPL a rebondi au cours des dernières semaines, passant d'un plus bas de 50,80 $ en septembre à environ 57 $. L'indicateur Supertrend, un outil de suivi de tendance, est passé du rouge au vert, un signal que les traders interprètent comme haussier, et le titre a également franchi sa moyenne mobile sur 50 jours, signe que les acheteurs ont pris le dessus.
L'évolution des prix s'efforce également de combler le fair-value gap apparu après que Stripe a renoncé à son projet de rachat. Les fair-value gaps sont des zones laissées derrière lorsque le prix évolue si brusquement que peu de transactions ont lieu, et les traders s'attendent souvent à ce qu'elles soient revisitées. En conséquence, le titre pourrait continuer à progresser alors que les investisseurs visent la résistance clé à 60 $. Un franchissement de ce niveau signalerait de nouveaux gains vers 62 $.
La publication des résultats du 27 octobre constitue le prochain catalyseur majeur programmé pour le titre alors qu'il eye cette résistance.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier. L'investissement en actions comporte des risques, notamment la volatilité des prix et des pertes potentielles. Les lecteurs doivent effectuer leurs propres recherches avant de prendre des décisions d'investissement.

