Nvidia (NVDA) – Aperçu des résultats du T3 : les risques liés aux dépenses IA et les inquiétudes de gouvernance menacent la tendance haussière majeure
Points clés
- •Nvidia publiera ses résultats du T3 fiscal 2027 après la clôture du marché américain le 17 novembre 2026, le consensus tablant sur un chiffre d'affaires de 108,84 milliards de dollars US, en hausse de 90,9 % sur un an, et un BPA de 2,47 dollars US, en hausse de 90 %.
- •Le conseil d'administration de Nvidia a lancé une enquête indépendante sur le PDG Jensen Huang après des allégations impliquant Alice Huang, ancienne dirigeante de la société Megaspeed basée à Singapour, que des responsables du renseignement américain auraient identifiée comme un agent des services de renseignement chinois.
- •La capitalisation boursière de la société a chuté de près de 30 % en moins d'un mois, passant de 5 770 milliards de dollars US le 6 octobre 2026 à 4 070 milliards de dollars US le 10 novembre, après une baisse de 4,3 % de l'action le 9 novembre à la suite des rapports sur l'enquête.
- •Le chiffre d'affaires Data Center, qui a bondi de 117 % sur un an pour atteindre 89,0 milliards de dollars US et représentait environ 92,5 % du chiffre d'affaires total au T2 FY2027, reste le principal moteur de croissance, tandis que la direction a guidé la marge brute du T3 à la baisse à 74 % contre 75 %.
- •Les prévisions de chiffre d'affaires du T3 de Nvidia n'incluent aucun revenu de calcul Data Center en provenance de Chine ; tout feu vert d'exportation supplémentaire ou tout accès amélioré au marché représenterait donc un potentiel non pris en compte dans les prévisions actuelles de la société.
Nvidia (NVDA) aborde son rapport de résultats du T3 fiscal 2027, attendu mardi prochain, face à un test critique de la confiance des investisseurs, les inquiétudes sur la pérennité du boom des dépenses d'infrastructure en intelligence artificielle étant aggravées par une controverse émergente de gouvernance d'entreprise impliquant le PDG Jensen Huang.
L'action de la société a chuté de 4,3 % le lundi 9 novembre 2026, effaçant environ 190 milliards de dollars US de sa capitalisation boursière, après des rapports faisant état d'une enquête visant à déterminer si Huang avait été ciblé par une prétendue opération des services de renseignement chinois. Ce développement a ajouté une nouvelle couche d'incertitude concernant la direction de la société, son exposition réglementaire aux relations sino-américaines et sa valorisation élevée.
L'entreprise la plus valorisée au monde fait désormais face à une combinaison de vents contraires macro et microéconomiques qui ont fait chuter sa capitalisation boursière de près de 30 % en moins d'un mois, d'un sommet de 5 770 milliards de dollars US le 6 octobre 2026 à 4 070 milliards de dollars US le mardi 10 novembre 2026.
Date des résultats et attentes du consensus
Nvidia prévoit de publier ses résultats du T3 FY2027 vers 16 h 20, heure de l'Est des États-Unis, le mardi 17 novembre 2026, suivis de sa conférence téléphonique sur les résultats à 17 h heure de l'Est, correspondant à 6 h, heure de Singapour, le mercredi 18 novembre 2026. La publication intervenant après la clôture du marché américain, la première réaction des marchés surviendra à la réouverture de la séance suivante, les investisseurs étant attendus pour analyser à la fois les chiffres publiés et la conférence afin d'obtenir des éclairages sur les thèmes examinés ci-dessous.
Le consensus du marché table sur une nouvelle période de croissance exceptionnelle : le chiffre d'affaires devrait augmenter de 90,9 % sur un an pour atteindre 108,84 milliards de dollars US, tandis que le bénéfice par action devrait progresser de 90 % sur un an à 2,47 dollars US.
Refletant l'enjeu élevé, les marchés d'options intégraient, au 10 novembre 2026, une variation d'environ ±10,6 % du titre Nvidia, au-dessus de son pic moyen sur dix ans des jours de résultats de ±7,8 %, selon les données d'EarningsWatcher. Cette variation implicite représente l'amplitude que les traders d'options intégraient dans les deux sens autour du rapport, soulignant l'ampleur du risque d'événement que le marché attribue à cette publication par rapport à l'historique des jours de résultats de Nvidia lui-même.
Pourquoi les résultats de Nvidia importent pour l'ensemble du marché boursier américain
Les prochains résultats de Nvidia pourraient avoir des implications significatives pour le S&P 500 et le Nasdaq 100, compte tenu du poids important de la société dans ces indices et de ses relations financières de plus en plus interconnectées au sein de l'écosystème américain de l'intelligence artificielle.
Nvidia représentait environ 8,18 % du Nasdaq 100 au 20 octobre 2026, ce qui signifie qu'une variation de 5 % de son titre à elle seule pourrait faire bouger l'indice d'environ 0,41 point de pourcentage, en supposant que les autres composantes restent inchangées.
Plus conséquent encore, les préoccupations croissantes autour du financement circulaire — des dispositifs dans lesquels Nvidia investit dans, apporte un soutien de financement à, ou garantit des obligations impliquant des sociétés d'infrastructure IA qui achètent ensuite ses puces — ont soulevé des questions sur l'indépendance et la pérennité de la demande liée à l'IA.
En août, Nvidia a annoncé une initiative de financement visant plus de 500 milliards de dollars US de capitaux tiers, avec des garanties potentielles adossées à la société pouvant atteindre 125 milliards de dollars US.
Ces dispositifs pourraient amplifier les risques de contagion : un ralentissement de la demande IA ou un resserrement des conditions de crédit pourrait affaiblir les flux de trésorerie des opérateurs de centres de données, restreindre leur capacité à financer de nouveaux achats de puces et, à terme, peser sur la croissance future des revenus de Nvidia. Une telle évolution pourrait déclencher des ventes simultanées parmi les fabricants de semi-conducteurs, les hyperscalers, les fournisseurs d'infrastructure IA et les institutions financières exposées au crédit privé.
En conséquence, des résultats supérieurs aux attentes associés à des prévisions solides pourraient restaurer la confiance dans le cycle d'investissement IA au sens large, tandis que des résultats décevants ou des signes d'affaiblissement de la demande des utilisateurs finaux pourraient accélérer la récente vente du Nasdaq 100 et du S&P 500.
Ce contexte étant posé, voici les six facteurs fondamentaux clés que les traders devraient surveiller.
1. Chiffre d'affaires Data Center : le principal moteur de croissance des résultats
La division Data Center de Nvidia demeure le moteur dominant des résultats, soutenue par des investissements massifs en infrastructure IA de la part des hyperscalers, des fournisseurs de services cloud et des projets d'IA souverains.
Au T2 FY2027, le chiffre d'affaires Data Center a bondi de 117 % sur un an pour atteindre 89,0 milliards de dollars US, représentant environ 92,5 % du chiffre d'affaires total. Le chiffre d'affaires global du T2 a atteint 96,2 milliards de dollars US, en hausse de 106 % sur un an. Avec un segment générant environ 92,5 % du chiffre d'affaires, la trajectoire du trimestre dépend effectivement de la demande d'infrastructure IA plutôt que des activités restantes.
Pour le T3, la direction avait précédemment guidé vers un chiffre d'affaires total de 108 milliards de dollars US, plus ou moins 2 %, tandis que les attentes du consensus se sont depuis élevées à environ 108,8 milliards de dollars US. La question cruciale est de savoir si la société peut continuer à dégager une croissance séquentielle substantielle à mesure que sa base de revenus s'élargit.
2. Blackwell et Vera Rubin : préserver l'avance technologique
La capacité de Nvidia à conserver sa position dominante sur le marché des accélérateurs IA dépend fortement du déploiement réussi de son architecture Blackwell et de sa plateforme de nouvelle génération Vera Rubin.
Dans ses résultats du T2, la direction a confirmé que Vera Rubin était entrée en production de masse, avec des déploiements progressant auprès des grands partenaires cloud, dont Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure et CoreWeave.
L'attention se portera sur la capacité de production, les calendriers de déploiement client, le packaging avancé et la disponibilité de la mémoire à haute bande passante, ainsi que sur la concurrence d'AMD et des puces IA développées en interne par les hyperscalers.
3. Marges brutes : un test critique du pouvoir de fixation des prix
La marge brute non-GAAP de Nvidia au T2 s'est maintenue à 75 %, reflétant son pouvoir de tarification exceptionnel sur le marché des accélérateurs IA.
Cependant, la direction a guidé la marge brute du T3 à la baisse vers 74 %, plus ou moins 50 points de base, des coûts plus élevés de fabrication, de packaging et de mémoire pouvant peser sur la rentabilité.
Avec un chiffre d'affaires trimestriel attendu au-delà de 108 milliards de dollars US, même une variation relativement faible de la marge brute peut se traduire par une différence substantielle de bénéfice d'exploitation. Les traders évalueront si Nvidia peut compenser la hausse des coûts des composants d'infrastructure par des prix de vente plus élevés, le mix produit et des gains d'efficacité de fabrication.
4. Prévisions prospectives : le plus grand catalyseur fondamental
La réaction du marché aux résultats de Nvidia dépendra probablement davantage des perspectives de chiffre d'affaires du T4 FY2027 que de la performance publiée du T3.
Le marché cherchera la confirmation que les commandes d'infrastructure IA restent solides jusqu'au début de 2027, notamment après les récentes inquiétudes concernant les dépenses d'investissement des hyperscalers, les dispositifs de financement IA et la rentabilité des déploiements d'IA à grande échelle.
Nvidia a également annoncé des partenariats impliquant Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR, destinés à mobiliser des capitaux tiers substantiels pour le développement de l'infrastructure IA, sous réserve d'accords définitifs.
Bien que ces dispositifs puissent élargir la capacité de financement, les investisseurs examineront si les dépenses d'infrastructure IA s'appuient sur une demande durable des utilisateurs finaux et sur une génération de trésorerie solide.
5. Contrôles des exportations vers la Chine et risques géopolitiques
La Chine demeure à la fois un marché potentiel substantiel et une source majeure d'incertitude réglementaire pour Nvidia.
Notamment, les prévisions de chiffre d'affaires du T3 de la société n'incluent aucun revenu de calcul Data Center en provenance de Chine, reflétant les restrictions existantes et les incertitudes entourant les exportations de puces IA avancées. Comme les prévisions intègrent déjà zéro revenu de calcul Data Center en Chine, tout feu vert d'exportation supplémentaire ou tout accès amélioré au marché représenterait des revenus non pris en compte dans les prévisions actuelles de la société.
L'attention se portera sur la capacité de Nvidia à améliorer son accès aux clients chinois, à obtenir des autorisations d'exportation supplémentaires ou à faire face à des restrictions plus sévères. Ce facteur est particulièrement important étant donné que l'écosystème logiciel propriétaire CUDA de Nvidia et sa position sur le marché mondial des accélérateurs IA dépendent en partie de l'étendue de sa clientèle internationale.
6. Enquête sur Jensen Huang : un nouveau risque de gouvernance et de sécurité nationale
Le plus important nouveau catalyseur non lié aux résultats à l'approche de l'annonce du T3 de Nvidia est l'affaire de gouvernance signalée autour de son dirigeant.
Selon des rapports de Reuters publiés les 8–9 novembre, le conseil d'administration de Nvidia a lancé une enquête indépendante après des allégations selon lesquelles Jensen Huang aurait entretenu une relation avec Alice Huang, ancienne dirigeante de la société Megaspeed basée à Singapour, que des responsables du renseignement américain auraient identifiée comme un agent des services de renseignement chinois.
Du point de vue de la valorisation boursière, la préoccupation majeure est que l'enquête pourrait créer une décote de gouvernance prolongée, surtout si elle introduit une incertitude sur la continuité de la direction, les autorisations d'exportation américaines ou la conformité réglementaire.
Ce développement coïncide également avec une période de scepticisme accru des investisseurs envers le secteur IA au sens large, amplifiant le risque d'une réaction négative à toute déception sur les résultats. De plus, toute preuve de violation de sécurité, de mesure d'exécution réglementaire, de perturbation de la direction ou de nouvelles divulgations importantes pourrait déclencher une décote durable de la valorisation, même si la société publie de solides résultats.
Conclusion fondamentale : ce qui compte le plus pour les traders
Selon l'analyse, la réaction aux résultats du T3 de Nvidia dépendra probablement de cinq facteurs clés : la croissance du chiffre d'affaires Data Center, l'exécution Blackwell/Rubin, la résilience des marges brutes, les prévisions du T4 et les implications de l'enquête sur Jensen Huang — la pérennité des dépenses IA des hyperscalers restant le moteur fondamental primordial.
Le scénario haussier, tel que décrit, combine des résultats proprement supérieurs aux attentes, une demande d'infrastructure IA en accélération, des prévisions du T4 meilleures qu'attendu et des marges brutes résilientes, accompagnés de développements rassurants dans l'enquête sur la gouvernance d'entreprise. Cette combinaison pourrait déclencher un net rebond de l'action Nvidia et potentiellement restaurer la confiance dans l'ensemble du secteur des semi-conducteurs et des technologies liées à l'IA.
Le scénario baissier ne repose pas nécessairement sur des résultats publiés décevants, mais sur des preuves que les dépenses d'infrastructure IA perdent leur élan ou que la hausse des coûts commence à éroder la rentabilité. Plus important encore, toute escalade significative de l'enquête — notamment impliquant une mesure d'exécution réglementaire, des violations de sécurité confirmées ou une perturbation de la direction — pourrait introduire une décote de gouvernance prolongée même si les résultats sous-jacents de Nvidia restent solides.
Analyse technique : transition potentielle vers une phase de tendance baissière majeure
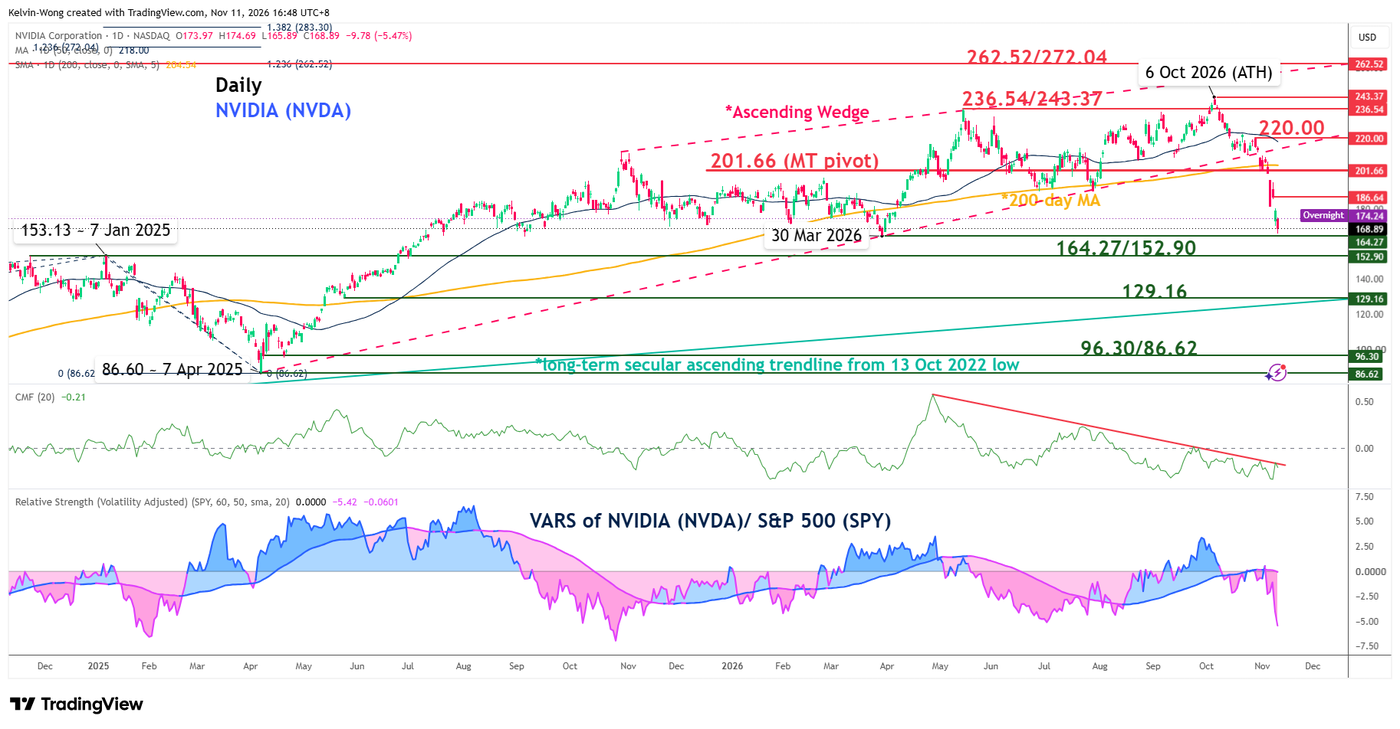
Du point de vue graphique, l'analyse soutenait que NVDA a enregistré une rupture baissière. Le 30 octobre 2026, le titre a cassé sous sa moyenne mobile sur 200 jours et le support d'une configuration de « coin ascendant » — identifiée comme un figure majeure de retournement baissier qui s'est formée entre le plus bas du 7 avril 2025 à 86,60 et le plus haut historique de 243,37 atteint le 6 octobre 2026.
En outre, l'indicateur Chaikin Money Flow, combinant momentum des prix et des volumes, a continué d'afficher une condition de momentum baissier sous la ligne médiane zéro. La force relative ajustée de la volatilité (VARS) de Nvidia, mesurée par rapport au fonds négocié en bourse du S&P 500 (SPY), continue également de montrer une sous-performance de NVDA.
Prises ensemble, ces observations suggèrent, selon l'analyse, que NVDA se trouve dans une phase potentielle de tendance baissière majeure sous la résistance pivotale clé de moyen terme à 201,66, qui coïncide également avec la moyenne mobile sur 200 jours. Une cassure sous 152,90, le support intermédiaire, exposerait d'abord le support de moyen terme à 129,16 — également la tendance haussière séculaire de long terme partant du plus bas du 13 octobre 2022. Inversement, un franchissement et une clôture quotidienne au-dessus de 201,66 invalideraient le scénario baissier, ouvrant la voie à un rebond potentiel vers la résistance de moyen terme à 220,00, qui marque également la moyenne mobile sur 50 jours.
Attribution
Cet article est une réécriture d'une analyse publiée par OANDA MarketPulse le 11 novembre 2026. Les opinions exprimées dans l'analyse originale sont celles de l'auteur et ne reflètent pas nécessairement celles d'OANDA Business Information & Services, Inc. ou de l'une de ses sociétés affiliées, filiales, dirigeants ou administrateurs. La publication originale est fournie à des fins d'information et d'éducation uniquement.
Source originale : Nvidia (NVDA) Q3 earnings preview: AI spending risks and governance concerns threaten major uptrend

