La disparition de 1 000 milliards de dollars chez Nvidia : le pronostic de CoinCodex table sur une reprise progressive de NVDA d'ici 2027
Points clés
- •L'action Nvidia a reculé d'environ 25 % depuis son dernier sommet, effaçant plus de 1 000 milliards de dollars de capitalisation boursière au milieu de la controverse impliquant le PDG Jensen Huang.
- •Le titre a chuté de 4,3 % le 9 novembre, effaçant environ 192 milliards de dollars, alors même que le S&P 500 gagnait 2,35 % et que le Nasdaq Composite grimpait de 2,7 % lors de la même séance.
- •Une action en justice d'actionnaires en Californie accuse Nvidia et Huang d'avoir induit les investisseurs en erreur au sujet de sa prétendue relation avec une ancienne dirigeante de Megaspeed, bien que le conseil d'administration affirme n'avoir aucune raison de croire que des secrets d'entreprise ou la sécurité nationale aient été compromis.
- •CoinCodex prévoit un cours moyen de Nvidia à 223,06 $ d'ici décembre 2027, soit environ 34,7 % de hausse, tandis que l'objectif moyen à 12 mois de Wall Street s'établit près de 325,78 $, avec des objectifs individuels allant de 300 $ chez Goldman Sachs à 400 $ chez Bernstein.
- •La pression concurrentielle monte à mesure qu'Alphabet développe des Tensor Processing Units personnalisées avec Broadcom, Wells Fargo estimant que les ventes de TPU d'Alphabet pourraient atteindre 99 milliards de dollars en 2027.
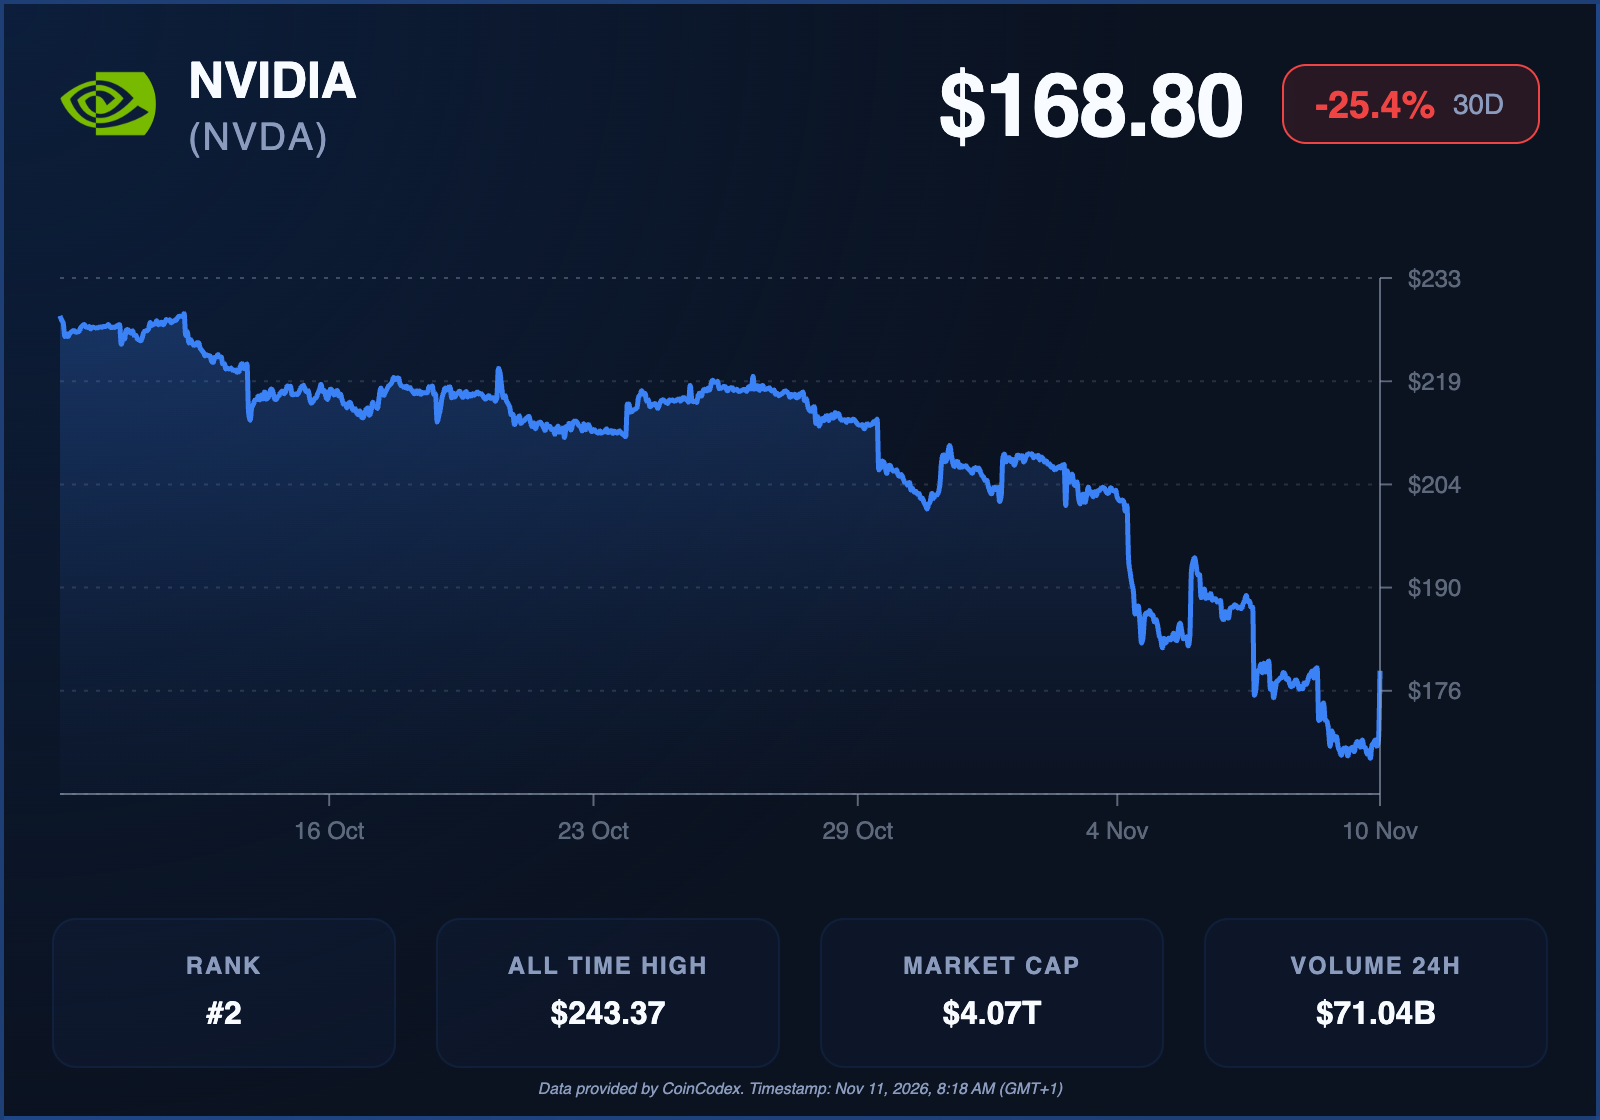
Nvidia traverse l'une des périodes les plus tumultueuses de son histoire récente. L'action du fabricant de puces a reculé d'environ 25 % depuis son dernier sommet, effaçant plus de 1 000 milliards de dollars de sa capitalisation boursière, et la vente s'est intensifiée depuis la divulgation d'une enquête de sécurité nationale impliquant le PDG Jensen Huang. Cette tourmente ajoute une nouvelle couche d'incertitude à un segment de l'intelligence artificielle déjà fragile. Cela dit, le dernier pronostic de CoinCodex pour le fondeur projette une reprise progressive d'ici 2027, avec des gains supérieurs à 30 % sur la période couverte.
L'action Nvidia recule à mesure que l'enquête sur le PDG alimente l'inquiétude des investisseurs
L'action Nvidia a chuté de 4,3 % le 9 novembre, effaçant environ 192 milliards de dollars de valeur de marché alors même que le marché américain se redressait fortement. Le S&P 500 a gagné 2,35 % et le Nasdaq Composite a grimpé de 2,7 % lors de la même séance, ce qui souligne à quel point les difficultés spécifiques de l'entreprise commencent à peser davantage que l'amélioration du sentiment de marché.
Cette baisse a suivi l'annonce par Nvidia d'une enquête indépendante sur des rapports indiquant que Huang aurait été la cible d'une opération de renseignement étrangère. La controverse s'est approfondie après que Huang a reconnu une liaison extraconjugale, et le président Donald Trump a confirmé que le FBI examinait l'affaire.
Une action en justice d'actionnaires déposée en Californie accuse depuis Nvidia et Huang d'avoir induit les investisseurs en erreur au sujet de la prétendue relation du dirigeant avec Alice Huang, ancienne dirigeante de Megaspeed, société basée à Singapour. La plainte soulève des questions sur d'éventuels risques de sécurité nationale et sur les divulgations antérieures de la société. Les allégations restent soumises à une enquête et à des procédures judiciaires, et le conseil d'administration de Nvidia a déclaré n'avoir aucune raison de croire que des secrets d'entreprise ou la sécurité nationale aient été compromis.
Ces développements surviennent à un moment difficile pour les actionnaires. Après être devenue, en 2025, la première société à dépasser 5 000 milliards de dollars de capitalisation boursière, le géant des semi-conducteurs a subi une forte contraction de sa valorisation tandis que Wall Street réévalue la durabilité des dépenses en infrastructures d'IA.
Les analystes s'intéressent particulièrement à l'importance de Huang pour la stratégie à long terme de Nvidia. Dan Ives, associé et directeur général senior chez Yorkville Ives & Co., a décrit le PDG comme central pour l'identité et les ambitions en IA de l'entreprise, estimant que son leadership serait extrêmement difficile à remplacer. Les analystes de Citi ont identifié deux risques majeurs : savoir si l'enquête pourrait menacer la position de Huang, et si d'éventuelles conséquences réglementaires pourraient restreindre les opérations commerciales de Nvidia.
Tous les observateurs de marché ne pensent pas que cette controverse nuira fondamentalement aux perspectives de l'entreprise. Nigel Green, PDG de deVere Group, a suggéré que la situation demeure avant tout un scandale personnel, à moins que les enquêteurs ne découvrent des éléments plus graves.
Les dépenses en infrastructures d'IA pourraient soutenir la reprise
Malgré la volatilité récente, Nvidia reste l'un des fournisseurs les plus importants du marché mondial des infrastructures d'IA. Ses processeurs graphiques alimentent des systèmes d'IA avancés développés par des sociétés telles qu'Alphabet, Meta et Anthropic, et son matériel continue de soutenir d'importants investissements dans le cloud computing.
L'expansion d'Alphabet illustre pourquoi la demande de processeurs IA pourrait rester substantielle. La maison mère de Google prévoit de dépenser entre 195 et 205 milliards de dollars en infrastructures en 2026, Nvidia et Broadcom figurant parmi les fournisseurs de semi-conducteurs qui bénéficieront de ses investissements. Le chiffre d'affaires de Google Cloud a plus que doublé pour atteindre 33,7 milliards de dollars au troisième trimestre, le bénéfice opérationnel a atteint 11,1 milliards de dollars, et le carnet de commandes de la division, à 561 milliards de dollars, témoigne d'une demande considérable en capacité de cloud computing pour les années à venir.
Ces évolutions pourraient profiter à Nvidia alors que les entreprises technologiques continuent d'étendre leurs infrastructures de calcul. Goldman Sachs estime que le chiffre d'affaires mondial du cloud IA pourrait atteindre 2 000 milliards de dollars d'ici 2030, signalant une opportunité à long terme substantielle pour les fabricants de semi-conducteurs.
La concurrence devient toutefois de plus en plus pertinente. Alphabet développe des Tensor Processing Units personnalisées avec Broadcom, tandis que d'autres grandes entreprises technologiques explorent des alternatives aux GPU de Nvidia. Les analystes de Wells Fargo estiment que les ventes de TPU d'Alphabet pourraient atteindre 99 milliards de dollars en 2027, illustrant l'échelle potentielle du marché émergent des puces personnalisées. Nvidia conserve une position dominante sur les accélérateurs IA, mais les investisseurs se demandent de plus en plus si sa valorisation premium peut être maintenue à mesure que la concurrence s'intensifie et que les clients exigent de meilleurs rendements de leurs investissements en infrastructures.
Le rapport trimestriel du 17 novembre pourrait donc constituer un catalyseur important. Les investisseurs surveilleront la croissance du chiffre d'affaires, la demande des centres de données, les marges bénéficiaires et les prévisions de la direction, à la recherche de preuves que l'activité IA sous-jacente reste résiliente malgré la controverse entourant la direction.
Pronostic Nvidia de CoinCodex : NVDA peut-elle se redresser d'ici 2027 ?
Selon le dernier pronostic de prix NVDA de CoinCodex, l'action pourrait entamer une reprise progressive avant de gagner une dynamique plus forte au second semestre 2027. Le pronostic table sur un rebond relativement mesuré plutôt que sur un retour immédiat aux sommets précédents, ce qui suggère que les investisseurs pourraient devoir faire preuve de patience pendant que Nvidia surmonte ses difficultés actuelles.
CoinCodex projette un prix moyen de 180,23 $ pour novembre 2026, l'action pouvant atteindre 183,06 $ au cours du mois. Le pronostic moyen de décembre monte à 184,72 $, avec une estimation haute à 186,50 $, traduant des attentes d'appréciation modeste à court terme.
Les perspectives deviennent plus constructives début 2027. Les prix moyens projetés grimpent à 188,65 $ en janvier et 193,16 $ en mars, avant d'approcher 198,37 $ en juin. Cette progression suggère que le modèle de prévision anticipe une amélioration régulière au premier semestre, même si les gains projetés demeurent relativement modérés.
La dynamique pourrait se renforcer considérablement durant l'été. CoinCodex attend un prix moyen de Nvidia à 208,82 $ en juillet et 215,19 $ en août, avec une estimation haute de septembre montant à 221,84 $. Les projections plus élevées du second semestre suggèrent que le modèle anticipe une amélioration des conditions de marché après une reprise initiale plus lente.
D'ici décembre 2027, CoinCodex prévoit un prix moyen de l'action Nvidia de 223,06 $, avec un potentiel maximal de 225,56 $, représentant environ 34,7 % de hausse par rapport au prix de référence utilisé dans le pronostic. Notamment, le modèle n'anticipe pas de baisse soutenue majeure durant 2027 : même les mois comparativement plus lents d'avril et de mai affichent une appréciation graduelle des prix, et la moyenne projetée de novembre, à 218,32 $, ne représente qu'un léger repli par rapport aux 220,96 $ d'octobre.
Le schéma général pointe vers une reprise qui s'accélère au second semestre 2027, permettant potentiellement à Nvidia de récupérer une partie de la valeur de marché perdue lors de sa correction récente.
Les analystes de Wall Street voient Nvidia rebondir vers 300 à 400 $
Alors que le pronostic quantitatif de CoinCodex esquisse une reprise progressive, plusieurs grandes firmes de Wall Street maintiennent des objectifs de prix considérablement plus élevés malgré la vente récente. Les estimations d'analystes compilées par StockAnalysis montrent un objectif moyen à 12 mois d'environ 325,78 $ parmi 62 analystes, suggérant un potentiel de redressement substantiel par rapport au cours de clôture de Nvidia du 9 novembre, à 178,67 $.
L'analyste de Goldman Sachs James Schneider a réitéré une recommandation d'achat avec un objectif de 300 $ le 10 novembre, impliquant environ 68 % de hausse depuis ce niveau de clôture. Wells Fargo a également maintenu une perspective positive, bien qu'il ait abaissé son objectif de 315 à 300 $, reflétant une évaluation plus prudente des perspectives à court terme de la société. L'analyste de RBC Capital Markets Srini Pajjuri a conservé un objectif de 330 $, représentant un potentiel de hausse de près de 85 %. L'analyste de Bank of America Vivek Arya est resté encore plus optimiste, maintenant un objectif de 350 $ qui impliquerait des gains d'environ 96 % s'il était atteint.
L'analyste de Bernstein Stacy Rasgon détient l'un des pronostics les plus agressifs parmi les grandes firmes d'investissement, maintenant un objectif de 400 $ le 9 novembre. Ce niveau représenterait environ 124 % de hausse par rapport à la clôture du 9 novembre de Nvidia, suggérant que certains analystes continuent de percevoir une valeur à long terme considérable malgré les difficultés récentes de la société.
Ces objectifs contrastent fortement avec la moyenne projetée de décembre 2027 par CoinCodex, à 223,06 $. Là où le modèle quantitatif anticipe une reprise d'environ un tiers depuis son prix de référence, les scénarios plus optimistes de Wall Street suggèrent que Nvidia pourrait récupérer une part bien plus importante de sa valorisation perdue si la croissance des bénéfices reste solide et si la confiance des investisseurs revient.
Les analystes ne sont toutefois pas uniformément optimistes. Aletheia Capital a dégradé Nvidia à « conserver » le 9 novembre, tandis que la réduction d'objectif de Wells Fargo illustre la façon dont la controverse et les préoccupations plus larges sur les dépenses en IA commencent à influencer les attentes.
L'écart entre ces prévisions reflète des hypothèses contrastées sur l'avenir de Nvidia. Le modèle de CoinCodex projette une reprise comparativement régulière fondée sur sa méthodologie quantitative, qui génère des projections algorithmiques à partir de données historiques de prix plutôt que de recherches fondamentales sur la société, tandis que les objectifs de prix de Wall Street intègrent les attentes des analystes en matière de croissance des bénéfices, de multiples de valorisation, de positionnement concurrentiel et de demande en infrastructures d'IA. La question clé est de savoir si Nvidia pourra dégager une croissance des bénéfices suffisante pour justifier les objectifs plus ambitieux de 300 à 400 $. La poursuite de l'expansion de la demande en calcul IA pourrait soutenir ces valorisations, mais une incertitude réglementaire accrue ou des dépenses technologiques plus faibles pourraient rendre la trajectoire plus conservatrice de CoinCodex de plus en plus réaliste.
Nvidia peut-elle reconstruire sa valeur de marché perdue ?
Le récent déclin de Nvidia a mis en évidence la vitesse à laquelle le sentiment peut basculer, même autour des principaux bénéficiaires du boom de l'IA. La société demeure centrale dans la chaîne d'approvisionnement mondiale en semi-conducteurs, mais l'enquête impliquant Huang a introduit des risques que les investisseurs ne peuvent évaluer par les seuls pronostics de bénéfices.
La projection de CoinCodex d'un mouvement potentiel vers 225 $ d'ici fin 2027 offre un scénario prudemment optimiste, tandis que les objectifs de Wall Street, allant de 300 $ chez Goldman Sachs à 400 $ chez Bernstein, suggèrent un potentiel de hausse considérablement plus important si Nvidia peut restaurer la confiance et soutenir sa dynamique de bénéfices.
L'attention se portera immédiatement sur le rapport trimestriel du 17 novembre et sur tout développement de l'enquête du conseil d'administration. Au-delà de cette publication, les mises à jour sur les plans de dépenses en capital des hyperscalers et les progrès des alternatives de puces personnalisées telles que les TPU d'Alphabet fourniront des points de contrôle supplémentaires sur le contexte de demande et de concurrence que les investisseurs évaluent. De solides résultats financiers pourraient contribuer à restaurer la confiance dans l'activité sous-jacente, tandis que des complications juridiques ou réglementaires supplémentaires pourraient maintenir la pression sur le titre malgré ses perspectives de croissance à plus long terme.
Pour l'heure, le prochain grand mouvement de Nvidia pourrait dépendre autant du rétablissement de la confiance des investisseurs que du maintien de son leadership dans le calcul IA.

