Le paradoxe des ETF Bitcoin : l'action NVDA bénéficie d'une prime de PDG dont Bitcoin n'a jamais eu besoin
Points clés
- •L'action Nvidia a plongé de plus de 8 % en séance après la clôture le 12 novembre, après que son conseil d'administration a pesé l'avenir du PDG Jensen Huang, un mouvement menaçant d'effacer environ 600 milliards de dollars de capitalisation boursière.
- •Huang fonctionne comme le stratège en chef de Nvidia et l'évangéliste public du boom de l'IA, avec plus de 60 dirigeants lui rendant directement compte et aucun successeur évident identifié par les analystes.
- •L'histoire d'Apple montre que la planification de la succession compte : l'action a chuté de 5,9 % après la clôture lors de la démission de Steve Jobs en 2011, mais a grimpé de 1 946 % pendant le mandat de Tim Cook en tant que PDG.
- •Les ETF Bitcoin au comptant américains ont attiré 55,4 milliards de dollars d'entrées nettes cumulées depuis leur lancement en janvier 2024 et détenaient environ 1,31 million de BTC le 11 novembre, soit 6,5 % de l'offre en circulation de Bitcoin.
- •Bitcoin fonctionne sans PDG ni règles dépendantes d'une personnalité, mais les produits ETF de Wall Street, dont l'IBIT de BlackRock avec environ 793 069 BTC d'une valeur de près de 59,5 milliards de dollars, façonnent désormais une grande partie du récit de demande du marché.
Les investisseurs de Nvidia ont Jensen Huang. Les investisseurs de Bitcoin n'ont personne — et c'est peut-être la plus grande différence entre les deux actifs. Pourtant, Wall Street a investi des milliards dans des produits ETF Bitcoin qui étaient à l'origine conçus pour fonctionner sans dirigeant d'entreprise, tandis que l'action NVDA porte une prime de PDG construite autour de l'influence de Huang sur l'IA.
L'action Nvidia a plongé de plus de 8 % en séance après la clôture le 12 novembre, après que son conseil d'administration a examiné l'avenir de Huang. Ce mouvement menaçait d'effacer environ 600 milliards de dollars de capitalisation boursière. La demande de puces n'avait pas soudainement disparu — c'est la confiance des investisseurs dans le dirigeant de Nvidia qui était devenue le moteur.
L'action NVDA et sa prime de PDG
Huang est bien plus que le directeur général de Nvidia. Il en est le stratège en chef et l'évangéliste public du boom de l'IA. Reuters a rapporté que plus de 60 dirigeants lui rendent directement compte, tandis que les analystes ne voient aucun successeur évident capable de remplacer son influence sans accroc.
Notre message au conseil d'administration de Nvidia : ne renvoyez pas Jensen Huang. Il n'existe aucun remplaçant clair pour Jensen Huang. Nous sommes convaincus que son départ serait, à terme, un net négatif pour Nvidia, ses actionnaires et la révolution de l'IA. D'abord, regardez les données. L'histoire aussi…
— The Kobeissi Letter (@KobeissiLetter) November 12, 2026
Cette concentration crée du potentiel de hausse lorsque les investisseurs font confiance au dirigeant. Huang peut transformer une conférence ou une prévision en événement faisant bouger les marchés. Cela crée aussi une vulnérabilité : les investisseurs peinent à séparer la personne de l'entreprise. Dans l'analyse boursière, cette configuration est connue sous le nom de risque d'homme clé, et la planification de la succession est considérée comme une responsabilité permanente des conseils d'administration des sociétés cotées.
L'action NVDA symbolise toujours la détention des puces centrales de l'infrastructure de l'IA. Pourtant, des rapports faisant état d'un possible changement de direction ont suffi à ébranler l'action et ses partenaires. C'est le phénomène de la prime de PDG — la confiance que les investisseurs accordent à un individu unique. Tant que le conseil d'administration de Nvidia ou l'entreprise n'aura pas répondu directement aux rumeurs, les signaux observables restent les déclarations officielles, les décisions du conseil et les apparitions publiques de Huang lui-même.
Apple offre une comparaison historique. Lorsque Steve Jobs a démissionné de son poste de PDG le 24 août 2011, l'action Apple a chuté de 5,9 % en séance après la clôture. Tim Cook a pris la relève et l'entreprise a continué de croître ; l'action Apple a depuis grimpé de 1 946 % pendant le mandat de Cook. La différence, c'est qu'Apple disposait d'une planification de succession et d'une activité opérationnelle. Bitcoin a été conçu autour d'une proposition différente.
Le paradoxe des ETF Bitcoin : Wall Street achète l'actif sans posséder ses règles
Satoshi Nakamoto a disparu de la vue du public il y a des années, et Bitcoin a continué de fonctionner. Il n'y a aucun PDG pour rassurer les détenteurs, aucun conseil d'administration pour nommer un successeur, et aucune conférence trimestrielle où un fondateur promettrait un meilleur cycle de produits. Son calendrier d'émission et ses règles de consensus ne dépendent d'aucune personnalité.
Bitcoin n'est pas immunisé contre le sentiment. Son prix réagit toujours à l'adoption, à la régulation, à la sécurité, à la liquidité et à la demande. Mais son sentiment dépend moins d'un dirigeant unique — personne n'a à décider si Satoshi est toujours la bonne personne pour le poste.
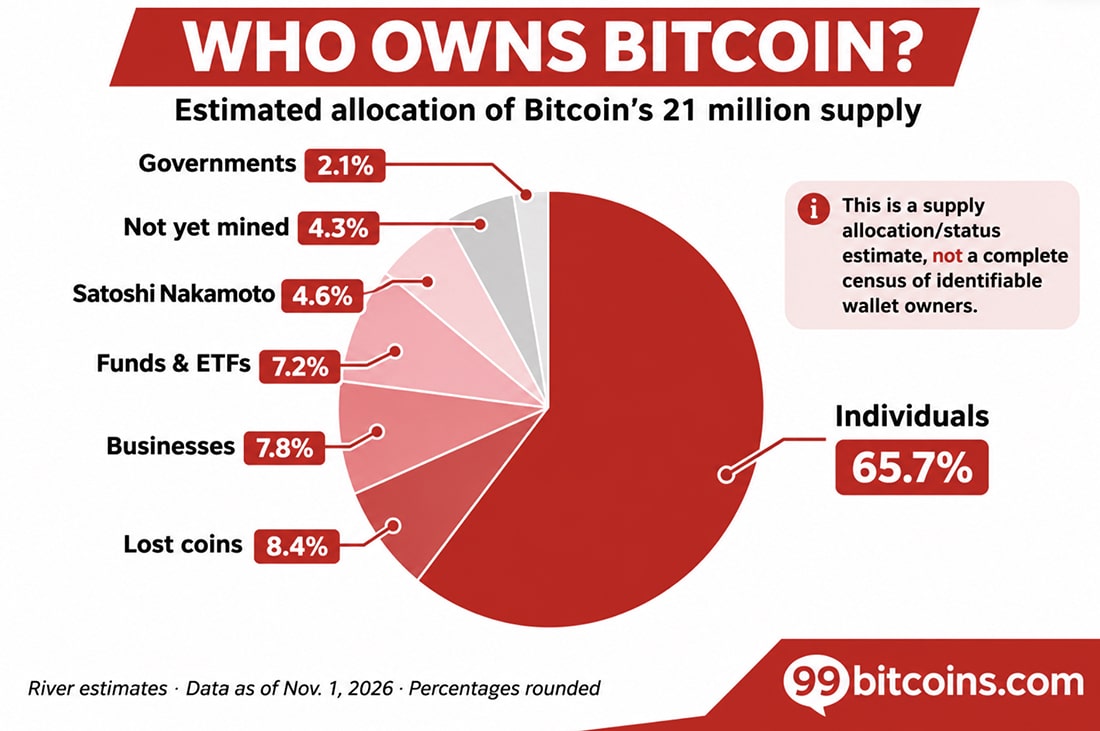
Le marché des ETF Bitcoin montre à quel point Wall Street a transformé le récit de la détention. Les ETF Bitcoin au comptant américains ont attiré 55,4 milliards de dollars d'entrées nettes cumulées depuis leur lancement en janvier 2024, après l'approbation réglementaire. Les fonds détenaient environ 1,31 million de BTC le 11 novembre, soit 6,5 % des 20,11 millions de BTC en circulation actuellement.
L'IBIT de BlackRock détenait à lui seul environ 793 069 BTC le 9 novembre, d'une valeur de près de 59,5 milliards de dollars. Il offre aux portefeuilles traditionnels une exposition au Bitcoin sans gestion de portefeuille ni de clés privées, se négociant sur les bourses américaines aux heures de marché habituelles via des comptes de courtage ordinaires.
C'est le paradoxe des ETF Bitcoin : Wall Street ne contrôle pas le protocole de Bitcoin, mais ses produits façonnent désormais une grande partie du récit de demande du marché. Les ETF au comptant détiennent directement des bitcoins, de sorte que les entrées et sorties nettes se traduisent en achats et ventes réels de pièces, avec des avoirs divulgués chaque jour. Les entrées peuvent renforcer la pression acheteuse, et les rachats peuvent l'inverser. Les investisseurs surveillent de plus en plus les flux de BlackRock et de Fidelity pour évaluer l'appétit institutionnel.
Un monde sans ETF serait différent. Les 55,4 milliards de dollars d'entrées nettes ne seraient pas entrés via ces produits ; certains investisseurs auraient pu acheter du Bitcoin directement, utiliser des contrats à terme ou s'abstenir entièrement. Les 1,31 million de BTC des fonds auraient eu d'autres propriétaires, et le marché aurait perdu une voie réglementée majeure d'accès institutionnel.
Retirer 55,4 milliards de dollars de la capitalisation boursière de Bitcoin ne révélerait pas son prix sans ETF. La capitalisation boursière est déterminée par des transactions marginales, et non en additionnant chaque dollar investi. Le véritable contrefactuel concerne la demande, l'accès et ceux qui sont prêts à acheter lorsque les prix baissent.
C'est là que l'avantage de Bitcoin et sa nouvelle faiblesse se rejoignent. La prime de PDG de Nvidia peut devenir un passif lorsque la confiance en Jensen Huang s'effrite. Bitcoin n'a aucun fondateur à perdre.
Bitcoin n'a jamais eu besoin de Satoshi pour maintenir le réseau en vie. Wall Street, cependant, a appris à une nouvelle génération d'acheteurs à surveiller ses flux. Le protocole reste décentralisé. Le récit d'investissement est de plus en plus institutionnel.

