Morgan Stanley : 91,7 % du chiffre d'affaires 2027 de Nvidia repose sur le boom des capex IA de 1 600 milliards de dollars
Points clés
- •Morgan Stanley calcule que 91,7 % du chiffre d'affaires projeté de Nvidia pour 2027 dépend de la demande d'infrastructure IA la concentration la plus élevée parmi les entreprises suivies, devant Vertiv à 90 % et Broadcom à 81 %.
- •La banque prévoit des dépenses des hyperscalers et du cloud IA de 1 580 milliards de dollars en 2027, montant à 1 800 milliards de dollars en 2028, dont près de 700 milliards des quelque 1 000 milliards de dollars de revenus du S&P 500 iraient à Nvidia.
- •SpaceX et Amazon Web Services représentent ensemble environ 54 % des revenus hyperscalers de Nvidia en 2027 et 72 % de sa croissance dans le modèle de Morgan Stanley, soulignant une base d'acheteurs étroite.
- •Les risques cités incluent un déficit énergétique américain projeté de 32 gigawatts pour les data centers d'ici 2028, environ 255 milliards de dollars d'obligations non garanties vendues par les hyperscalers cette année, et une inflation des coûts de composants qui a porté le plan de dépenses d'Amazon de 200 milliards à environ 220 milliards de dollars, principalement en raison des prix de la mémoire.
- •Morgan Stanley estime que si les dépenses stagnent, la baisse des prix éroderait d'abord les marges des fournisseurs, citant le ralentissement NAND de fin 2022, tandis que Nvidia, plus grand fournisseur de la chaîne, serait épargné par les pires perturbations.
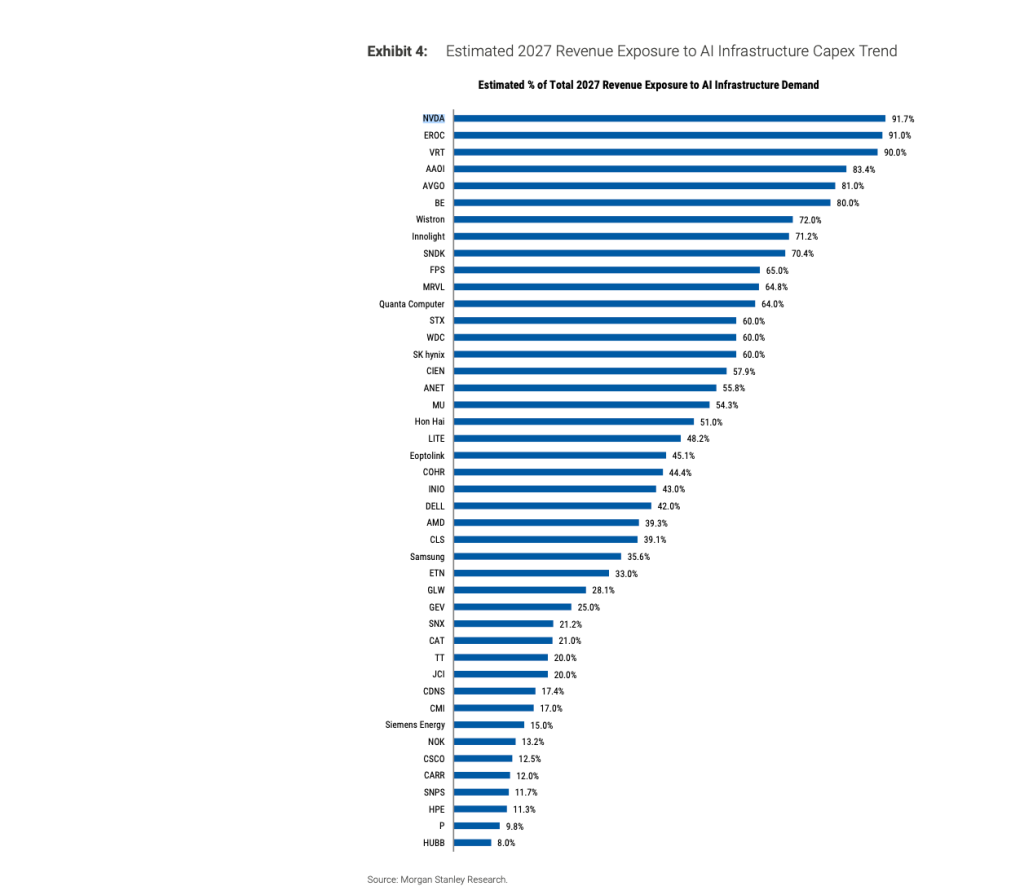
L'activité de Nvidia est plus concentrée sur l'infrastructure IA que celle de toute autre entreprise suivie par Morgan Stanley, avec 91,7 % de son chiffre d'affaires projeté pour 2027 lié à un facteur unique : la demande d'infrastructure IA. Vertiv se classe deuxième à 90 %, suivi de Broadcom à 81 %, selon la banque.
Cette évaluation provient d'une note de recherche de 65 pages de Morgan Stanley publiée le 15 octobre et intitulée « Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom ». Produite par l'équipe North America Insight de la banque sous la direction de Nicholas Lentini, elle comprend une section intitulée « We Are Bullish This Spend » et désigne Nvidia comme le meilleur couple risque/rendement du secteur. Pourtant, une partie substantielle du document est consacrée à la manière dont cette vague de dépenses pourrait s'essouffler.
Le scénario haussier pour l'entreprise la plus valorisée au monde et celui pour la construction des data centers ont fusionné en un seul, et la note développe les deux — accompagnés d'une cartographie détaillée de ce qui se passerait si la piste de financement se tarissait.
Un plan de dépenses de 1 580 milliards de dollars
Morgan Stanley estime que les hyperscalers et les fournisseurs de cloud IA dépenseront 1 580 milliards de dollars en 2027, en hausse d'environ 60 % par rapport à environ 980 milliards de dollars cette année, pour atteindre à nouveau 1 800 milliards de dollars en 2028. Environ 195 milliards de dollars du total 2027 correspondent à des baux de data centers — des montages qui n'apparaissent jamais comme dépenses en capital dans un tableau de flux de trésorerie et que le rapport qualifie de « synthetic capex ». Les hyperscalers ont révélé plus de 1 100 milliards de dollars d'engagements de bail qui n'ont pas encore commencé.
Environ 1 000 milliards de dollars des dépenses 2027 se traduisent en revenus du S&P 500 selon l'estimation de la banque, dont près de 700 milliards de dollars atterrissent chez Nvidia. Les revenus des clients hyperscalers et neocloud représentent 5 % du chiffre d'affaires total du S&P 500 en 2027, mais tirent environ 25 % de la croissance des revenus de l'indice.
La liste d'acheteurs de Nvidia est encore plus étroite. Dans le modèle de Morgan Stanley, SpaceX et Amazon Web Services représentent ensemble environ 54 % des revenus hyperscalers du fabricant de puces en 2027 et 72 % de sa croissance.
Le scénario haussier
L'argument central de la banque est que Nvidia est peu cher au regard de ce qu'il fait. L'action se négocie à 15 fois les bénéfices de l'exercice 2028, et Morgan Stanley écrit que l'expansion du multiple « n'est pas non plus nécessaire pour que l'action fonctionne tant que les chiffres continuent d'augmenter ». Elle attend de la vague de capex des rendements des capitaux investis de 25 % à 50 %, et calcule que Wall Street a sous-estimé les cycles de calcul de 38 % en moyenne sur quatre cycles technologiques précédents : les PC, Internet, le mobile et le cloud.
Morgan Stanley suggère même que ses propres estimations pour Nvidia pourraient être trop basses, qualifiant ses projections SpaceX et Amazon de conservatrices et laissant « une barre basse pour les hyperscalers restants ». Son modèle prévoit que la part de Nvidia dans les dépenses des autres hyperscalers glisse de 18 % en 2026 à 16 % en 2027, tand que Nvidia compte lui-même gagner des parts de marché.
D'autres branches de la banque se sont montrées plus prudentes. En mars, le comité d'investissement mondial de Morgan Stanley a déclaré que le marché haussier « repose, plus que tout, sur la durabilité des dépenses en capital liées à l'IA ».
Ce qui pourrait casser
La section des risques du rapport équivaut à un inventaire de tout ce dont dépend l'exposition de 91,7 %.
Le financement d'abord. Morgan Stanley attend de 2027 qu'elle apporte le plus grand déficit de flux de trésorerie de sa période de prévision, et avec lui davantage de dette. Les hyperscalers ont déjà vendu environ 255 milliards de dollars d'obligations non garanties cette année — soit environ 30 % des dépenses estimées pour 2026. Dans ce que la banque qualifie d'exercice théorique, elle modélise le coût d'un endettement accru : Amazon, Alphabet, Meta et Microsoft, tous notés AA ou plus, verraient leur couverture combinée des intérêts passer d'environ 31x à 12x, tandis qu'Oracle et SpaceX chuteraient de 4x à 1,8x.
Une partie de la croissance des dépenses relève simplement de l'inflation. Une part significative des récentes hausses de capex reflète la hausse des prix des composants, indique le rapport, citant le directeur financier d'Amazon attribuant l'essentiel de la hausse du plan de dépenses d'Amazon — de 200 milliards à environ 220 milliards de dollars — à la flambée des coûts de mémoire, sans changement du plan de construction lui-même.
L'énergie constitue une autre contrainte. La projection de 1 600 milliards de dollars suppose que chaque puce commandée finit par être mise en service, mais le propre modèle énergétique de Morgan Stanley projette un déficit américain de 32 gigawatts pour les data centers d'ici 2028, soit environ un tiers des 97 gigawatts nécessaires. Les hyperscalers peuvent continuer à acheter des GPU rares avant la disponibilité de l'énergie, ce qui soutiendrait un temps les revenus des puces et « pourrait produire du stockage spéculatif et des stocks stranded », note le rapport. « Mais acheter des équipements dépendants de l'énergie qui ne peuvent pas être mis en service est difficile à soutenir », ajoute-t-il.
La politique complète la liste. La société qualifie les restrictions sur les data centers d'enjeu clivant lors des élections de mi-mandat et n'attend pas de pause fédérale, mais voit dans les allègements fiscaux « la cible consensuelle quel que soit le gagnant ».
Le problème des fournisseurs
Le scénario baissier de Morgan Stanley est en fin de compte un problème de calendrier. Si les dépenses stagnent, soutient-elle, les volumes peuvent se maintenir tandis que les prix baissent, et les marges des fournisseurs disparaissent en premier. La banque évoque le ralentissement de la mémoire fin 2022, où les expéditions NAND n'avaient reculé que d'environ 5 % tandis que les prix chutaient de 20 % à 30 %.
Nvidia, argue la banque, serait épargné par le pire. En cas de pause, « nous verrons probablement le plus de perturbations à la queue du coup de fouet du bullwhip », touchant la mémoire, l'optique et d'autres composants à faible valeur les plus susceptibles d'être surcommandés. Selon la propre carte du rapport, Nvidia se situe à l'autre bout du fouet en tant que plus grand fournisseur de la chaîne.
Le même rapport qui affirme que Wall Street sous-estime les cycles de calcul de 38 % conclut également que Wall Street « n'est pas préparée à la profondeur des baisses en cas de retournement », jugeant sous-estimé le risque d'une chute simultanée des volumes et des prix.
« C'est le scénario classique du cycle du capital », dit le rapport, « simplement comprimé par la concentration de la clientèle hyperscaler ».
Cette histoire a été publiée à l'origine sur Fortune.com.

