Les fintechs nigérianes regardent au-delà du débat sur la fin du monde de l'IA : fraude et données de mauvaise qualité en ligne de mire
Points clés
- •Les panélistes de la Nigeria Fintech Week 2026 ont indiqué que les fintechs nigérianes se concentrent sur des applications pratiques de l'IA, comme la détection de fraude et les décisions de crédit, plutôt que sur les débats mondiaux sur les risques existentiels de l'IA.
- •Les données de la Central Bank of Nigeria indiquent que 87,5 % des fintechs interrogées déploient l'IA pour la détection de fraude, contre 37,5 % pour le scoring de crédit et la modélisation du risque.
- •La fraude a coûté 134,48 milliards de niras aux banques et aux clients nigérians sur les cinq années de 2020 à 2025, alimentant l'urgence du secteur autour de la surveillance par l'IA.
- •Les dirigeants ont estimé que l'IA peut élargir l'accès au crédit en évaluant un comportement financier plus large, mais ont averti que des données incomplètes ou biaisées pourraient amplifier les mauvaises décisions de prêt à grande échelle.
- •La Central Bank of Nigeria a averti que les décisions pilotées par l'IA en matière de crédit, de fraude et de conformité nécessiteront une supervision et un contrôle réglementaire renforcés.
LAGOS — Les débats les plus bruyants autour de l'intelligence artificielle (IA) portent actuellement sur le risque existentiel. Sam Altman, Elon Musk et d'autres figures prominents du secteur reviennent sans cesse sur la même question : l'IA pourrait-elle un jour se retourner contre l'humanité ?
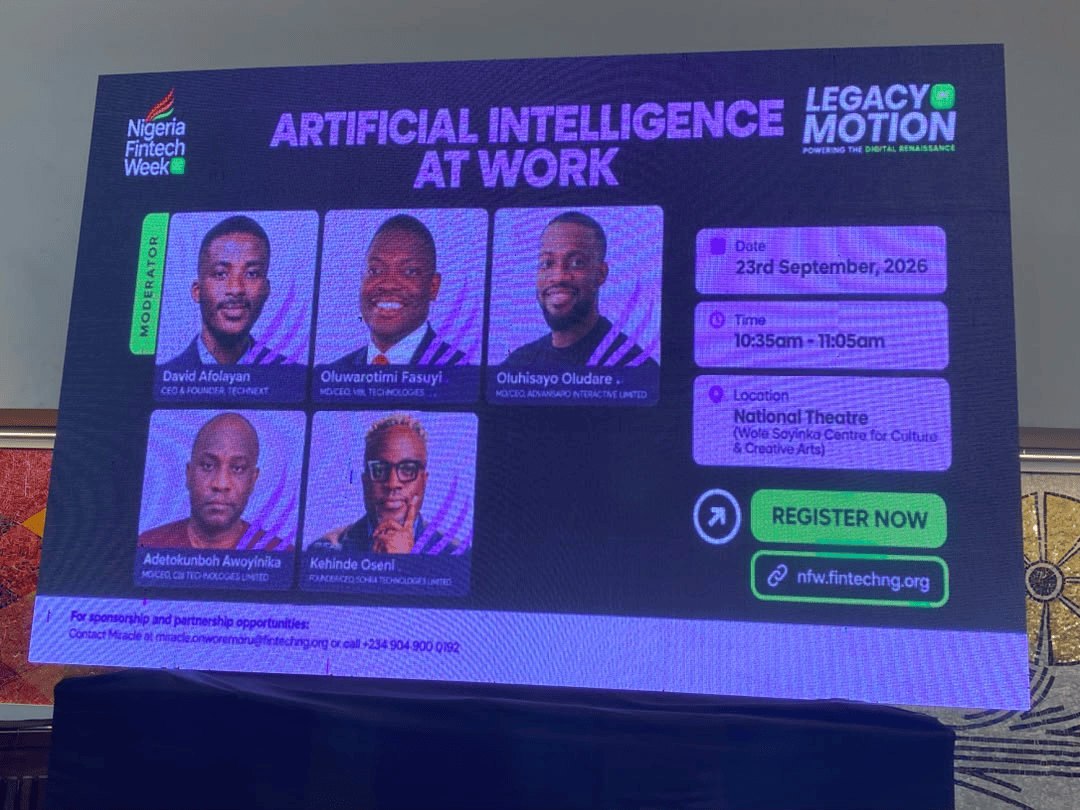
À Lagos, la question sonne différemment. Il ne s'agit pas de savoir si l'IA détruira l'humanité, mais si elle peut approuver un prêt plus rapidement, détecter une transaction frauduleuse plus tôt ou servir un client qui n'a jamais mis les pieds dans une agence bancaire. Cet écart entre les débats eschatologiques à l'étranger et le quotidien opérationnel local a structuré les échanges de la Nigeria Fintech Week 2026, rendez-vous annuel de l'industrie technologique financière du pays, le mercredi 23 septembre, lors d'un panel intitulé « Artificial Intelligence at Work ».
La session a réuni trois opérateurs peu enclins aux abstractions : Oluwarotimi Fasuyi, MD/CEO de VFD Technologies ; Adetokunbo Awoyinika, MD/CEO de CBI Technologies ; et Olufisayo Oludare, fondateur et CEO d'Advansio. Leurs échanges ont porté sur l'infrastructure IA, les décisions de crédit, la détection de fraude, la qualité des données et le coût réel de l'adoption.
« Reddition cognitive » et déficit de confiance
Avant d'aborder ces sujets, le modérateur David Afolayan, cofondateur et CEO de Technext, a posé à l'assistance une question différente : à quel point sommes-nous réellement prêts à faire confiance aux machines ?
Il a commencé par un vote à main levée. « Qui ici utilise ChatGPT, Gemini, Claude ou Grok ? » La plupart des mains se sont levées. Puis est venue la question plus acérée : qui vérifie ce que ces outils leur disent ? La salle est devenue plus silencieuse.
Afolayan avait un nom pour l'écart entre ces deux réponses. Il l'a appelé « reddition cognitive » : l'habitude d'accepter la réponse d'une IA au pied de la lettre, simplement parce qu'elle arrive vite et sonne avec assurance.
Cette formule a capturé le dilemme au cœur de l'int artificielle au travail. La technologie peut prendre des décisions plus vite que n'importe quelle équipe humaine. Mais la vitesse n'est pas la certitude, et quelqu'un doit toujours décider lesquelles de ces décisions méritent confiance et lesquelles méritent un second regard.
Cette tension a sous-tendu tous les échanges du panel. Alors que les fintechs nigérianes s'empressent de mettre l'intelligence artificielle en production, les questions les plus difficiles portent rarement sur le fonctionnement des outils. Elles concernent ce qui se passe lorsque les outils se trompent, et qui y prête attention dans ce cas.
L'infrastructure avant l'intelligence
Pour Fasuyi, le vrai changement n'est pas sur les écrans que les clients touchent. Il est en dessous.
Les banques traditionnelles fonctionnent sur des systèmes plus anciens conçus pour les dépôts et l'épargne. Les fintechs traitent bien plus de transactions numériques et ont besoin d'une infrastructure capable d'absorber d'énormes volumes de données sans ralentir ni les exposer. L'intelligence artificielle peut aider à porter cette charge, mais seulement si les fondations sont assez solides pour la soutenir.
« Les organisations devraient investir dans ce qui est sécurisé, dans ce qui est flexible, capable d'utiliser ou de consommer beaucoup de données, et qui apporte également de la valeur à l'activité », a déclaré Fasuyi.
C'est un point qui se perd dans le battage médiatique. Un modèle n'est bon que ce qu'on lui donne, et les données financières sont souvent désordonnées ou enfermées dans des systèmes qui ne communiquent pas entre eux. Des données de mauvaise qualité produisent de mauvaises décisions — et en matière de crédit, les mauvaises décisions coûtent de l'argent.
Le rapport fintech 2025 de la Central Bank of Nigeria (CBN) a révélé que 37,5 % des fintechs nigérianes interrogées utilisent l'intelligence artificielle pour le scoring de crédit et la modélisation du risque, tandis que 87,5 % l'utilisent pour la détection de fraude — plus du double de la part l'appliquant au crédit. Interrogées sur ce qui les aiderait à passer à l'échelle, l'accès à des données de haute qualité et à une infrastructure arrive en tête de liste. Les outils sont là ; la matière première dont ils ont besoin ne l'est pas.
La fraude s'impose comme le cas d'usage le plus évident
À mesure que la finance se numérise, ceux qui tentent de la pirater font de même. Les chiffres de la CBN cités dans son Payments System Vision 2028 montrent que les banques et les clients ont perdu 134,48 milliards de niras à cause de la fraude entre 2020 et 2025. Ce bilan sur cinq ans constitue le contexte de l'urgence du secteur autour de l'IA.
Aucune équipe humaine ne peut surveiller ce volume d'activité en temps réel. Dans les paiements, un transfert suspect détecté après le règlement est de l'argent déjà perdu. L'intelligence artificielle peut signaler les schémas suspects avant qu'ils ne se transforment en pertes.
Oludare, d'Advansio, veut que les fintechs réfléchissent avant de signer le chèque. « Est-ce un effet de mode, ou y a-t-il un véritable cas d'affaires ? », a-t-il demandé. De nombreuses entreprises adoptent l'intelligence artificielle parce que leurs concurrents l'ont fait, ou parce que cela donne bien dans un pitch deck.
Oludare a proposé un test plus simple : cela réduit-il les pertes, rend-il le personnel plus productif, ou attire-t-il de nouveaux clients ? « Si vous pouvez répondre correctement à ces questions », a-t-il déclaré « alors c'est votre retour sur investissement. »
Pour de nombreuses fintechs, les réponses honnêtes à ces trois questions simples font la différence entre un outil qui se rentabilise et un outil qui se contente d'impressionner.
Repenser qui mérite un prêt
Le panel a également abordé l'un des usages les plus lourds de conséquences de l'IA : décider qui mérite un prêt. Les vérifications de crédit traditionnelles reposent largement sur le salaire, les prêts passés et l'historique de remboursement. Cette approche exclut les personnes ayant des dossiers minces ou imparfaits — souvent celles qui ont le plus besoin de financement. La manière dont la solvabilité est mesurée détermine en pratique qui peut emprunter, c'est pourquoi le débat dépasse la technologie pour toucher à l'inclusion financière.
Awoyinika a soutenu que l'intelligence artificielle peut lire un tableau plus large. Il a cité l'exemple d'une commerçante à Agege qui souhaite 500 000 niras mais a fait défaut une fois. Un système traditionnel voit un mauvais emprunteur et s'arrête là. La technologie pourrait examiner le reste de son comportement financier et conclure que, si 500 000 niras représentent trop, un prêt plus petit pourrait être parfaitement sûr.
« Adoptons-la afin de pouvoir commencer à prendre des décisions qui construiront des entreprises, et non des décisions qui les détruiront », a-t-il déclaré.
Mais le même pouvoir se retourne contre ses utilisateurs. De mauvaises données produisent de mauvaises décisions, et une IA entraînée sur des informations incomplètes ou biaisées répétera ces erreurs plus vite et à une échelle bien plus grande que tout humain.
C'est pourquoi la qualité des données, la transparence et la supervision humaine comptent, alors que les institutions nigérianes intègrent l'intelligence artificielle dans le crédit, la fraude et la conformité. La CBN a également signalé le problème, avertissant que les décisions pilotées par l'IA dans ces domaines nécessiteront une gouvernance renforcée et une supervision plus étroite.
De P(doom) aux problèmes concrets
La conversation sur l'IA ne porte pas seulement sur la productivité. Afolayan a également évoqué le « P(doom) » — la probabilité qu'une personne attribue à la destruction éventuelle de l'humanité par l'IA.
L'idée est devenue courante, les grands noms du domaine divergeant publiquement sur le danger potentiel d'une IA avancée. Geoffrey Hinton évalue son estimation jusqu'à 50 %. Dario Amodei d'Anthropic a parlé de 10 % à 25 %. Yann LeCun, l'un des chercheurs les plus respectés du domaine, la situe proche de zéro. Ce sont des suppositions personnelles, pas une science établie.
Le point d'Afolayan était plus simple : s'obséder sur une apocalypse hypothétique peut distraire des problèmes déjà présents devant les entreprises et les consommateurs. Pour les fintechs nigérianes, ces problèmes sont là, sur le bureau : transactions frauduleuses, données désordonnées, décisions de crédit biaisées, outils d'IA coûteux, et le travail ardu de construire des systèmes capables de gérer en toute sécurité de grands volumes d'informations financières.
Le panel ne se demandait pas vraiment si l'IA un jour dominera le monde. Il demandait ce que les entreprises en font aujourd'hui.
L'IA peut aider une fintech à traiter l'information plus rapidement. Elle peut signaler les transactions suspectes, appuyer les décisions de crédit et gérer les tâches répétitives. Mais rien de tout cela ne supprime le besoin de bonnes données, d'une infrastructure sécurisée ou du jugement humain. Au contraire, à mesure que l'IA prend en charge davantage de décisions financières, ces éléments comptent plus, pas moins.
Pour les fintechs nigérianes, la conversation sur l'IA a déjà commencé. Le véritable défi désormais est de s'assurer que la technologie résout les problèmes d'aujourd'hui sans en créer de plus grandsain. La manière dont les avertissements de gouvernance de la CBN se traduiront en supervision quotidienne — et si les fondations de données du secteur suivront le rythme de ses modèles — constitue le prochain chapitre à surveiller.
Source : TechNext24 — Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

