Le boom crypto de 101 milliards de dollars en Afrique : Nzube Ezudo, dirigeant de Superteam Nigeria, affirme que le déclin du Nigeria n'est pas une perte d'intérêt
Points clés
- •L'Afrique subsaharienne a reçu 101 milliards de dollars de valeur crypto on-chain dans l'année jusqu'à juin 2026, soit une hausse de 13,4 % qui en a fait le marché crypto à la croissance la plus rapide au monde.
- •Le marché crypto sud-africain s'est étendu de 52 % à 39,3 milliards de dollars, tandis que celui du Nigeria a reculé de 3 % à 38,1 milliards de dollars malgré sa troisième place à l'indice d'adoption de terrain de Chainalysis.
- •Les flux entrants de stablecoins en peer-to-peer dans la région ont plus que sextuplé pour atteindre 14,6 milliards de dollars entre 2022 et 2026, tandis que les flux en Bitcoin chutaient de 60 % sur la même période.
- •Le déclin du Nigeria reflète un durcissement réglementaire et un naira plus stable, les plateformes centralisées nationales agréées captant désormais la moitié des flux entrants du pays, contre 27 % en 2025.
- •Le 1er septembre 2026, 21 institutions financières mondiales, dont Bank of America, Citi, Goldman Sachs et la Standard Bank d'Afrique, se sont engagées à émettre un stablecoin en dollar visé pour le premier semestre 2027.
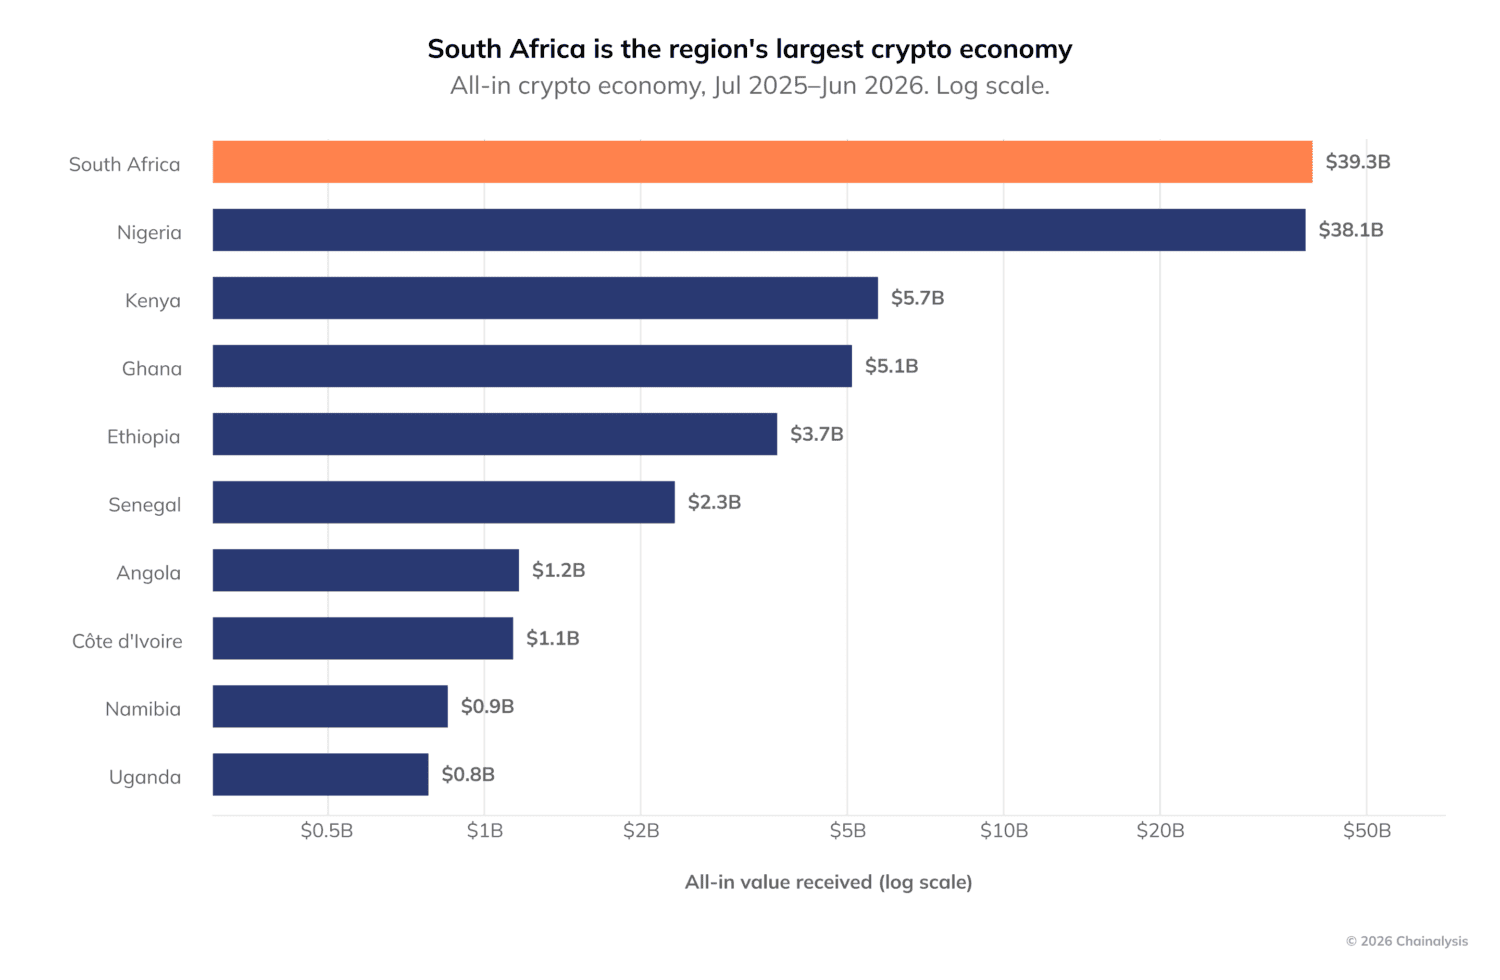
L'économie crypto du Nigeria s'est contractée dans l'année jusqu'à juin 2026, tandis que celle de l'Afrique du Sud a augmenté de moitié. La conclusion facile serait que les Nigérians ont perdu tout intérêt. Les experts qui analysent les données soutiennent une autre lecture : l'adoption des stablecoins s'approfondit — elle ajoute du volume sur un marché et le redistribue sur l'autre.
L'Afrique subsaharienne a reçu 101 milliards de dollars de valeur on-chain entre le 1er juillet 2025 et le 30 juin 2026, selon le rapport 2026 Geography of Cryptocurrency de Chainalysis. Cela représente une croissance de 13,4 %, suffisant pour faire de la région le marché crypto à la croissance la plus rapide au monde tout en restant le plus petit. Les flux entrants de stablecoins en peer-to-peer dans la région ont plus que sextuplé sur cette période, passant de 2,3 milliards de dollars en 2022 à 14,6 milliards de dollars en 2026, tandis que les flux entrants en Bitcoin ont chuté de 60 %, de 36 milliards de dollars à 14,6 milliards de dollars.
Pour expliquer pourquoi les prêteurs traditionnels et les commerçants informels convergent vers les mêmes infrastructures, Technext a interrogé Nzube Ezudo, ancien banquier d'entreprise qui dirige aujourd'hui Superteam Nigeria, la branche nigériane du réseau mondial de talents Superteam au sein de l'écosystème Solana.
Un continent, deux vitesses de formalisation
L'Afrique du Sud et le Nigeria représentent ensemble plus des trois quarts de l'activité crypto d'Afrique subsaharienne, mais les deux poids lourds ont évolué dans des directions opposées. Le marché sud-africain s'est étendu de 52 % pour atteindre 39,3 milliards de dollars, porté par 8,34 milliards de dollars de paiements domestiques de type commercial — une catégorie qui a grandi plus vite que les 1,29 milliard de dollars de flux institutionnels du pays. Le Nigeria a enregistré 38,1 milliards de dollars, en baisse de 3 %, même s'il s'est classé troisième à l'indice d'adoption de terrain de Chainalysis et que ses utilisateurs ont envoyé 25,2 milliards de dollars vers des services crypto.
Selon Ezudo, cette divergence reflète un décalage réglementaire plutôt qu'un essoufflement de la demande nigériane. L'Afrique du Sud traite la crypto comme un produit financier régulé depuis plusieurs années : les plateformes d'échange sont agréées, les banques acceptent de traiter avec elles et les entreprises peuvent faire transiter la crypto dans leurs comptes sans crainte.
« Quand les institutions et les commerçants obtiennent ce confort, le volume suit. C'est ce que représente un bond de 52 % », dit-il. « La baisse du Nigeria n'est pas une perte d'intérêt. Les Nigérians restent parmi les utilisateurs de crypto les plus actifs au monde. Ce qui a changé, c'est l'urgence et le routage. »
Dans le contexte des chocs de change de 2024, un naira plus stable a refroidi la couverture motivée par la panique. Parallèlement, une réglementation plus stricte et la déclaration fiscale ont remodelé les flux de valeur. L'activité des plateformes décentralisées a chuté de 45 % et les flux transfrontaliers peer-to-peer de 17 %, tandis que les plateformes centralisées nationales captent désormais la moitié des flux entrants du Nigeria vers les plateformes centralisées, contre 27 % en 2025 et seulement 7 % en 2022.
Une partie de ce déplacement est réelle et saine, estime Ezudo, car les plateformes locales agréées offrent une meilleure liquidité en naira et des paiements plus rapides. Il soupçonne que le reste a quitté la sphère publique — vers les desks de gré à gré, les réseaux de commerçants réglant hors chaîne, et les groupes d'échange sur WhatsApp et Telegram.
« En Afrique du Sud, vous observez une formalisation qui ajoute du volume. Au Nigeria, vous observez une formalisation qui redistribue le volume », dit-il. « Avec le temps, je m'attends à ce que le Nigeria connaisse la même poussée institutionnelle dont bénéficie aujourd'hui l'Afrique du Sud. L'objectif devrait être de rendre la voie régulée si bon marché et simple qu'il n'y aurait aucune raison de la quitter. »
Une exception nigériane se distingue. À l'échelle régionale, les stablecoins font une plus grande partie du travail, mais Chainalysis a constaté que le Bitcoin représentait encore 92 % des petits transferts domestiques de portefeuilles nigérians inférieurs à 10 000 dollars — soit 923 millions de dollars sur 1 milliard — contre 22 % dans le reste de l'Afrique subsaharienne. Les services formels du pays se développent, mais son habitude peer-to-peer reste nettement pilotée par le Bitcoin.
Au-delà des deux géants, des marchés ouest-africains plus petits ont enregistré des gains frappants. L'économie crypto du Ghana a progressé de 80 % pour atteindre 5,1 milliards de dollars, tandis que celle du Sénégal a bondi de 215 % à 2,3 milliards de dollars. Ezudo partage une partie du scepticisme que suscitent ces chiffres.
« Les pourcentages calculés sur une petite base en disent moins qu'on ne le croit », dit-il. « Le Sénégal à 2,3 milliards de dollars reste un marché jeune, donc quelques corridors actifs ou desks OTC peuvent beaucoup faire bouger le chiffre. »
Les moteurs ne sont toutefois pas uniquement spéculatifs. Le Ghana a consacré deux ans à construire un cadre réglementaire, et une fois que les entreprises connaissent les règles, les paiements réels commencent à circuler. Le Sénégal se situe dans la zone franc CFA, si bien que sa croissance doit moins à un effondrement monétaire qu'à la demande de paiements moins chers et plus rapides en Afrique de l'Ouest et avec la diaspora.
« Mon test de durabilité est simple : le volume survit-il sur un marché calme ? Si ces chiffres tiennent alors que les prix restent plats l'année prochaine, c'est de l'adoption. S'ils s'effacent, c'était un moment », dit Ezudo. « Je penche pour l'adoption, car ce sont les stablecoins, et non des tokens volatils, qui font la plus grande partie du travail. »
Sur l'ensemble du marché régional de 101 milliards de dollars, la plus grande partie du volume correspond encore à de l'épargne et à la préservation de valeur, concède Ezudo. Le règlement marchand est la part la plus réduite, mais la plus dynamique — et le point où, selon lui, le récit passe de la crypto comme compte d'épargne à la crypto comme rail de paiement. Les corridors actifs de paiement crypto intra-africains ont presque doublé en un an, passant de 80 à 152, et leur valeur totale a plus que triplé, de 34,3 millions à 116,5 millions de dollars.
« Quand votre monnaie perd une grande partie de sa valeur en quelques années, détenir des dollars on-chain est une décision rationnelle, pas spéculative », dit-il. « Je m'inscris aussi en faux contre le terme fuite des capitaux. Une petite entreprise qui protège son fonds de roulement ne fuit pas. Elle survit. »
Les données on-chain ne peuvent pas trancher la part de ce volume de corridors qui relève du commerce et celle qui relève des transferts familiaux, et Ezudo ne prétend pas le contraire.
« Un portefeuille n'annonce pas s'il s'agit d'un commerçant à Kano payant un fournisseur à Accra ou de quelqu'un qui envoie de l'argent à sa famille », dit-il. « Ma lecture de l'écosystème est que l'essentiel correspond encore à des petites entreprises et à des commerçants informels utilisant les rails P2P, ce qui brouille la frontière entre transferts et commerce. C'est précisément le récit : l'économie informelle est le lieu où vit le commerce intra-africain, et c'est elle qui adopte en premier. »
Multiplier ce volume à nouveau n'est pas, selon lui, un problème de blockchain. Cela exige trois correctifs :
- Points de sortie locaux : une conversion bon marché et instantanée vers le mobile money et les comptes bancaires dans chaque corridor, pas seulement sur les quatre grands marchés.
- Outils pour les entreprises : facturation, rapprochement et reçus que le comptable d'une entreprise et l'administration fiscale puissent accepter.
- Conformité intégrée : des contrôles d'identité et de la règle du voyage qui rassurent banques et régulateurs sans tuer la vitesse.
« Des chaînes comme Solana règlent déjà en moins d'une seconde pour une fraction de centime », dit Ezudo. « La blockchain n'est plus le goulot d'étranglement. Le dernier kilomètre l'est. »
Pourquoi la finance traditionnelle a franchi le pas
Trois évolutions ont fait céder le barrage pour la finance traditionnelle, dit Ezudo. D'abord, les clients sont partis : des entreprises réglaient déjà leurs factures en USDT et USDC car la banque correspondante était lente, coûteuse et en repli, tandis que les banques mondiales se retiraient des corridors africains. Ensuite, la réglementation est arrivée, et les équipes de conformité ont cessé de dire non par défaut. Enfin, le signal mondial a changé — dès que Visa, de grandes banques américaines et des sociétés de paiement ont commencé à construire sur les stablecoins, le risque réputationnel de les toucher s'est transformé en risque de rester à la traîne.
« Les banques ont vu leurs revenus de commissions s'échapper par la porte », dit-il. « Les stablecoins adossés au dollar sont le compromis, car ils résolvent le problème que les banques rencontrent réellement — la liquidité en dollars et la vitesse de règlement — sans demander à quiconque de prendre position sur le prix du Bitcoin. Pour un comité des risques bancaire, un token en dollar régulé et entièrement réservé ressemble à un instrument de paiement plus rapide, pas à un actif spéculatif. C'est une conversation qu'ils peuvent avoir. »
Le marqueur le plus clair de ce basculement est intervenu le 1er septembre 2026, lorsque 21 institutions financières mondiales, dont Bank of America, Citi et Goldman Sachs, se sont engagées à créer une société chargée d'émettre un stablecoin en dollar américain dont l'arrivée sur le marché est visée pour le premier semestre 2027. La Standard Bank, plus grand prêteur d'Afrique, est la seule institution africaine du groupe. Dans la région, Chainalysis relève également une expérimentation croissante avec des stablecoins en monnaie locale en Afrique du Sud, au Ghana, au Kenya et en Tanzanie — notamment un modèle adossé au cedi à l'étude par la Banque du Ghana, qui permettrait aux bénéficiaires de recevoir des cedis via des comptes bancaires ou le mobile money sans détenir eux-mêmes de crypto.
Rien de tout cela ne signifie que les banques absorberont le marché des transferts de fonds d'un coup. Les communautés de la diaspora ont envoyé 888 millions de dollars vers la région via des transferts crypto pendant la période, dont 645 millions d'Amérique du Nord, tandis que la Banque mondiale évaluait à 7,9 % le coût moyen de l'envoi de 200 dollars vers l'Afrique subsaharienne — le plus élevé de toutes les régions. Ezudo table sur une convergence plutôt qu'un remplacement : les banques comme rails agréés et partenaires de liquidité, les startups gardant le client.
« Une banque qui mène un projet pilote ne modifie pas du jour au lendemain sa structure de coûts ni son expérience client », dit-il. « Les startups en danger sont celles dont le seul avantage était l'arbitrage réglementaire. Celles qui ont un vrai produit s'en sortiront. »
L'auto-conservation est un souvenir, pas une idéologie
Même à mesure que les institutions entrent, les portefeuilles personnels ont reçu 32,3 % de toute la valeur entrant en Afrique subsaharienne — la part la plus élevée au monde — et 70,9 % de cette valeur est arrivée via des transferts P2P transfrontaliers. Ezudo y voit une autodéfense apprise par l'expérience, non une évasion.
« Beaucoup de gens ici ont vécu des comptes gelés, des limites de retrait soudaines, des fermetures de plateformes d'échange, ou l'interdiction du jour au lendemain d'un prestataire de paiement », dit-il. « Après cela, détenir ses propres clés n'est pas de l'idéologie. C'est du bon sens. C'est un comportement de paiement, pas un comportement de dissimulation. »
Son conseil aux bâtisseurs n'est pas de forcer les utilisateurs à revenir vers des comptes dépositaires, mais de rendre l'auto-conservation plus sûre et plus simple, avec des options de récupération, une meilleure conception des portefeuilles et des points d'entrée conformes.
Les banques centrales ont raison de s'inquiéter, dit Ezudo : si une grande part de l'épargne et du commerce migre vers des tokens en dollar, la politique monétaire perd une partie de sa portée. Le Nigeria a commencé à coordonner ses règles en juillet 2026, lorsque le président Bola Tinubu a signé un ordre exécutif sur la coordination des actifs virtuels, créant un conseil présidé par la Banque centrale du Nigeria pour harmoniser le traitement réglementaire des actifs virtuels, y compris les stablecoins.
« Mais les stablecoins sont un symptôme, pas la cause », dit-il. « Les gens se sont tournés vers le dollar quand la monnaie locale était instable ou difficile à déplacer. Ils le faisaient avec des dollars en espèces et des marchés parallèles bien avant la crypto. Interdire l'outil ne supprime pas la demande. Cela la pousse simplement vers un endroit moins visible. »
Sa prescription : réguler l'activité des stablecoins, encourager les stablecoins en monnaie locale pour le commerce domestique et régional, et raccorder ces rails aux systèmes de paiement nationaux.
« La meilleure défense du naira ou du cedi, c'est une monnaie stable et facile à utiliser », dit Ezudo. « Si les banques centrales y parviennent, les stablecoins peuvent porter leurs monnaies au lieu de les remplacer. »
Les jalons de cet argument sont déjà sur le calendrier : le stablecoin en dollar du consortium bancaire est visé pour le premier semestre 2027, le conseil nigérian des actifs virtuels a été créé en juillet 2026 avec pour mission d'harmoniser le traitement réglementaire des stablecoins, et l'examen d'un modèle adossé au cedi par la Banque du Ghana est en cours. Selon le critère d'Ezudo lui-même, le test est de savoir si ces volumes survivent à un marché calme — la condition sous laquelle les 101 milliards de dollars de l'année se lisent comme une adoption durable plutôt qu'un moment.

