Les contrats à terme sur le gaz naturel rebondissent sur une demande record de gaz d'alimentation GNL, mais une hausse de l'offre en décembre pourrait compromettre les gains
Points clés
- •Les prix à terme du gaz naturel aux États-Unis et au Canada ont rebondi après un automne faible, portés par une production instable et une demande record de gaz d'alimentation GNL de 21 Bcf/j.
- •Les prix à terme du Sud et du Nord-Est ont enregistré les plus fortes hausses, mais NGI a averti qu'une hausse de l'offre en décembre pourrait annuler le rebond.
- •Le gaz au comptant au point Texas Eastern M-2 a grimpé à 2,005 $/MMBtu avant une tempête de nor'est, mais les prix pour la livraison du week-end et de lundi ont reculé, les acheteurs ayant suspendu leurs achats après leurs stocks constitués en début de semaine.
- •Les stocks de gaz naturel américains ont augmenté de 61 Bcf au cours de la semaine close le 6 novembre, soit moins que prévu, mais l'injection supérieure à la moyenne a creusé l'excédent de stockage et pesé sur les contrats à terme, tout comme des prévisions de début d'hiver douces.
- •Les développeurs de centres de données se tournent vers le gaz naturel, et Anthropic a averti que la concurrence croissante pour l'approvisionnement et la capacité de pipelines pourrait faire grimper les coûts avant son introduction en bourse la semaine prochaine.
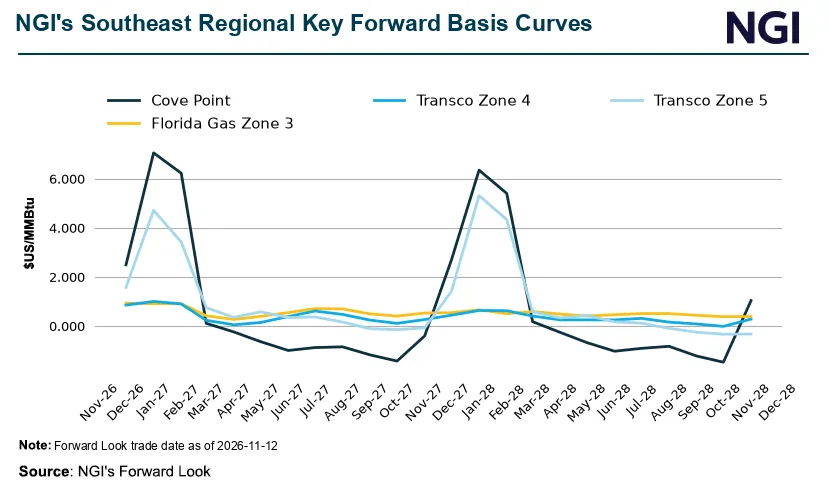
Les prix à terme du gaz naturel aux États-Unis et au Canada ont rebondi lors des dernières séances, portés par une production instable et une demande record de gaz d'alimentation dans les installations d'exportation de GNL, selon Natural Gas Intelligence (NGI). Cette progression survient après que les prix à terme ont subi des pressions pendant la majeure partie de l'automne — un changement important pour les producteurs, les négociants et les services publics qui fixent le prix des livraisons futures sur la base de ces indices à plus long terme plutôt que sur des transactions au comptant quotidiennes.
Le rapport du 13 novembre, rédigé par Jamison Cocklin, rédacteur en chef GNL de NGI, a mis en évidence trois développements clés : les flux de gaz d'alimentation GNL ont atteint 21 Bcf/j ; les prix dans le Sud et le Nord-Est ont fortement progressé ; et la météo et la production pourraient interrompre le rebond. Le titre du rapport a également mis en garde contre une hausse de l'offre en décembre qui pourrait compromettre les gains.
Une demande record de gaz d'alimentation GNL soutient les contrats à terme
Les livraisons de gaz d'alimentation aux terminaux d'exportation de GNL ont atteint 21 Bcf/j — des milliards de pieds cubes par jour — un niveau décrit comme record par NGI. Le gaz d'alimentation est le gaz naturel consommé dans les installations d'exportation pour refroidir les molécules sous forme liquéfiée en vue de l'expédition outre-mer ; des flux de cette ampleur représentent donc une sollicitation persistante de l'offre nord-américaine plutôt qu'un prélèvement ponctuel. Cette demande a contribué à faire monter les prix à terme aux États-Unis comme au Canada, des marchés sous pression pendant la majeure partie de l'automne. La hausse de l'offre en décembre signalée dans le titre du rapport constitue le contrepoids : l'offre supplémentaire qui arrivera le mois prochain pourrait diluer le soutien de la demande qui sous-tend les prix actuels.
Les prix du Sud et du Nord-Est mènent la hausse
Selon le rapport, les prix dans les régions du Sud et du Nord-Est ont enregistré les plus fortes progressions sur le marché à terme. Ce type de divergences régionales est une caractéristique régulière des marchés du gaz, car les hubs de tarification sont liés aux réseaux de pipelines locaux, ce qui signifie que la vigueur concentrée dans une zone peut refléter des conditions distinctes du tableau national.
Marché physique : les achats liés au froid s'estompent
Sur le marché au comptant, l'indice quotidien de NGI pour le point Texas Eastern M-2, 30 Receipt (Tetco M-2) a grimpé à 2,005 $/MMBtu — un prix par million de unités thermiques britanniques — pour la livraison de vendredi, avant une tempête de nor'est attendue devant apporter un froid rigoureux dans une grande partie de la région. Les prix au comptant du gaz livré le week-end et lundi ont toutefois reculé, les acheteurs s'étant mis en retrait après leurs achats en début de semaine pour se préparer à la première vague de froid généralisée de la saison. Ce schéma souligne la rapidité avec laquelle la demande du marché physique peut fluctuer autour des événements météorologiques à court terme, alors même que les contrats à terme à plus longue échéance suivent un ensemble plus large de fondamentaux.
Reconstitutions des stocks et prévisions douces pèsent sur les contrats à terme
Les contrats à terme sur le gaz naturel ont flanché vendredi après une hausse marquée des stocks en début novembre et des prévisions de début d'hiver doux. Les stocks américains ont augmenté de 61 Bcf au cours de la semaine close le 6 novembre, soit moins que prévu, mais l'injection supérieure à la moyenne a creusé l'excédent de stockage à l'approche de l'hiver, et cette reconstitution surprise n'a pas permis de soutenir les contrats à terme. Le stockage sert d'amortisseur saisonnier entre la production et la demande de chauffage, c'est pourquoi le niveau de l'excédent constitue un point de référence clé à l'entrée dans l'hiver.
Les contrats à terme ont également reculé vendredi matin, des prévisions nocturnes plus douces et une production en rebond ayant sapé le rebond de jeudi porté par la météo. Une injection de stockage supérieure à la moyenne attendue plus tard dans la séance menaçait d'ajouter à la pression.
Les centres de données ajoutent au tableau de la demande
La couverture de NGI a également noté que les développeurs de centres de données se tournent vers le gaz naturel pour alimenter leurs installations, bien que le risque de prix varie considérablement selon les hubs. Anthropic a averti que la concurrence croissante pour l'approvisionnement en gaz naturel et la capacité de pipelines pourrait faire grimper les coûts avant son introduction en bourse la semaine prochaine. Cela ajoute une source de demande plus récente aux charges de chauffage hivernal et aux flux d'exportation de GNL qui façonnent déjà le marché.
Alors que la demande hivernale se dessine encore, NGI a identifié la météo et la production comme les variables susceptibles de déterminer si le rebond du marché à terme se maintient. Les données hebdomadaires sur les stocks, les révisions des prévisions et la concrétisation éventuelle de la hausse de l'offre signalée pour décembre sont les signaux concrets à suivre à mesure que l'équilibre offre-demande de la saison se précise.
Source : Natural Gas Intelligence

