Le Monero stagne sous 625 $ tandis que l'open interest atteint un record
Points clés
- •L'open interest sur les futures et perpétuels du Monero a atteint un record de 377 millions de dollars le 30 octobre, selon Coinglass, dépassant le pic de janvier d'environ 345 millions qui avait précédé une forte vente.
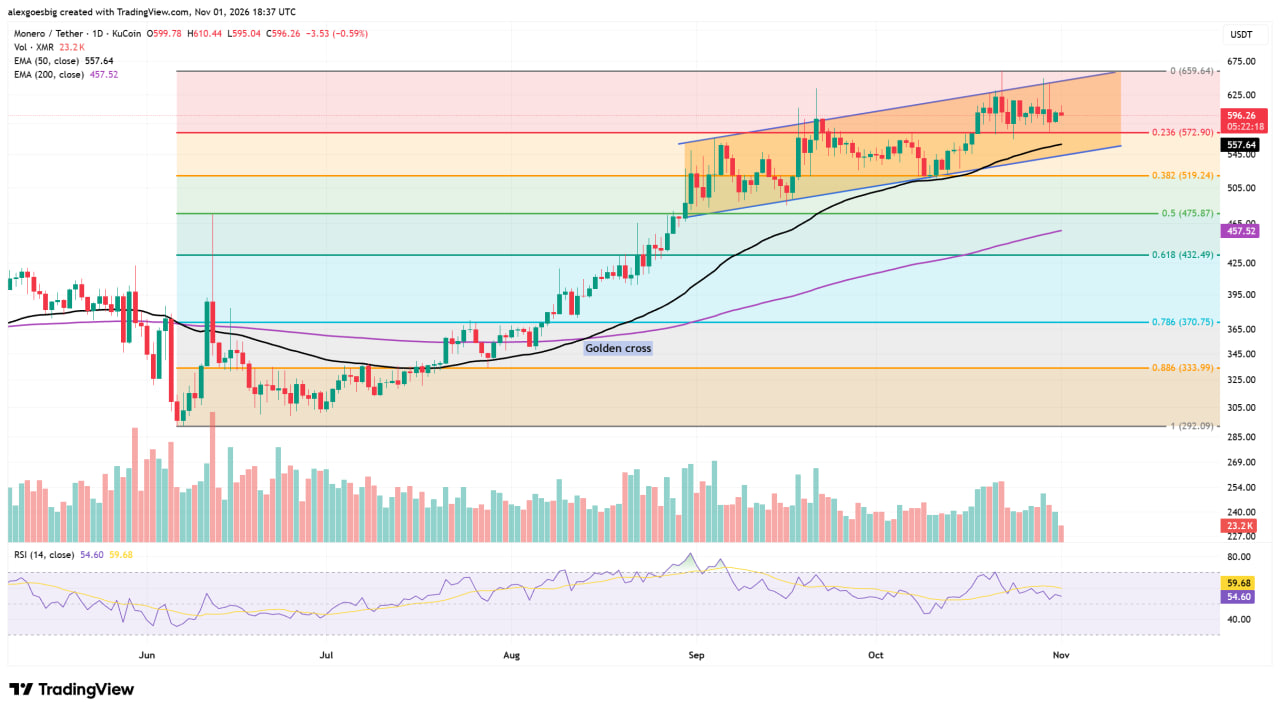
Le Monero (XMR) se négocie autour de 596 $ sur le graphique journalier, en consolidation dans un canal ascendant qui accompagne sa hausse depuis début septembre. Dans le même temps, les données sur les produits dérivés montrent que l'open interest sur les futures et les contrats perpétuels XMR a grimpé jusqu'à son plus haut niveau historique. Coinglass a enregistré 377 millions de dollars d'open interest le 30 octobre, au-dessus du sommet de janvier qui était intervenu juste avant que le Monero ne perde environ 66 % de sa valeur en une vingtaine de jours. La pause actuelle sous 625 $ paraît donc plus fragile que ne le suggérerait à elle seule la structure haussière du graphique.
Un prix enfermé entre 572 $ et 625 $
Depuis la mi-octobre, le XMR a passé la plupart des séances dans la moitié supérieure de son canal. Chaque incursion au-dessus de 620 $ s'est heurtée à des vendeurs, les mèches atteignant à deux reprises les abords de 660 $ avant que le prix ne clôture à nouveau plus bas. La capitalisation boursière s'établit à environ 11,2 milliards de dollars et le token est en léger recul, de moins de 1 %, sur la semaine — un mouvement discret au regard du volume d'effet de levier entré sur le marché sur la même période.
La structure de tendance plus large demeure intacte. L'EMA 50 jours à 557,64 $ se situe nettement au-dessus de l'EMA 200 jours à 457,52 $, un écart qui s'est creusé régulièrement depuis le golden cross d'août, lorsque la moyenne 50 jours a croisé au-dessus de la moyenne 200 jours. La limite inférieure du canal remonte désormais vers la moyenne 50 jours, ce qui signifie que les acheteurs disposent de deux couches de support superposées avant que le niveau de Fibonacci à 519,24 $ n'entre en jeu.
Les indicateurs de momentum signalent un essoufflement plutôt qu'un retournement. Le RSI journalier affiche 54,60, sous sa propre moyenne de 59,68, ce qui montre que la pression acheteuse s'est atténuée depuis les sommets de fin octobre sans céder le contrôle aux vendeurs, toute lecture au-dessus de 50 restant orientée positivement. Le volume s'est réduit sur la même période, et la dérive latérale traduit une hésitation des deux côtés du marché plutôt qu'une décision claire.
L'open interest dépasse désormais le sommet de janvier
L'open interest mesure la valeur totale des futures et des contrats perpétuels ouverts par les traders et pas encore clôturés. Comme la plupart de ces positions reposent sur des fonds empruntés, cet indicateur sert de jauge du niveau d'effet de levier présent sur le marché à un moment donné.
Les données de Coinglass montrent une progression de l'open interest, passé d'environ 190 millions de dollars à la mi-octobre à 377 millions le 30 octobre, soit près d'un doublement en deux semaines alors que le prix du XMR n'a progressé que modestement.
En janvier, le Monero avait établi son record historique vers 798 $ le 14 janvier, tandis que Coinglass indiquait un pic d'open interest autour de 345 millions de dollars. Le désengagement qui a suivi a entraîné le XMR vers la zone des 270 $ en une dizaine de jours supplémentaires, soit environ trois semaines au total. Aujourd'hui, la valeur en dollars des contrats ouverts est plus élevée alors que le prix est environ 25 % plus bas, ce qui signifie que les traders détiennent un nombre considérablement plus élevé de coins en positions à effet de levier qu'au pic. Les chiffres de janvier sont des lectures approximatives issues des données de Coinglass.
Comment un effet de levier encombré transforme les petits mouvements en grands
Les traders à effet de levier ne versent qu'une fraction de la valeur de la position en garantie, et les plateformes ferment automatiquement la position dès que les pertes épuisent cette marge. Lorsqu'une grande partie des positions penche du même côté et que le prix évolue à leur encontre, ces clôtures forcées frappent le marché sous forme d'ordres de vente ou d'achat, poussant le prix davantage et déclenchant la couche suivante de liquidations. En janvier, cette réaction en chaîne s'est déroulée à la baisse : les positions longues accumulées lors de la course vers 798 $ ont été anéanties vague après vague dès que le prix a commencé à glisser.
À lui seul, le chiffre de l'open interest ne permet pas de savoir quel côté du marché est encombré. Une hausse sur un marché plat peut provenir de positions longues prenant de l'exposition avant une cassure au-dessus de 625 $, de positions courantes pariant sur la tenue des rejets vers 660 $, ou d'un mélange des deux. Son message pratique pour les détenteurs au comptant est que la sortie éventuelle de la fourchette 572 $–625 $ sera probablement plus rapide et plus ample que la lente dérive des deux dernières semaines.
Pourquoi une clôture sous 573 $ pourrait déclencher des liquidations
La première donnée à surveiller est le taux de funding, les frais périodiques que se versent mutuellement les traders sur les perpétuels pour maintenir l'alignement des prix des contrats avec le marché au comptant. Un funding durablement positif indiquerait une domination des positions longues. Dans ce cas, une clôture journalière sous 572,90 $ pourrait déclencher le type de liquidations de positions longues observé en janvier, exposant l'EMA 50 jours à 557,64 $ et le retracement à 519,24 $ près du plancher du canal.
Une clôture journalière au-dessus de 625 $ sur un volume croissant ferait au contraire peser la pression sur les vendeurs à découvert, et un squeeze de ce type pourrait porter le XMR vers 659,64 $, le sommet de la fourchette de Fibonacci et la zone où les rallyes d'octobre ont marqué le pas. Une baisse régulière de l'open interest tandis que le prix reste au-dessus de 572,90 $ constituerait le scénario le plus calme, car elle montrerait des traders fermant leurs positions volontairement plutôt que d'y être contraints.
La liquidité au comptant ajoute une couche de risque supplémentaire que le chiffre de l'open interest ne capture pas. Plusieurs grandes plateformes, dont Binance en février 2024, ont retiré le trading du XMR sous la pression de la conformité en matière de confidentialité. Cette pression découle de la conception même du Monero : lancé en 2014 comme cryptomonnaie axée sur la confidentialité, il utilise les signatures de cercle (ring signatures), les adresses furtives (stealth addresses) et le RingCT pour masquer l'expéditeur, le destinataire et le montant de chaque transaction, ce qui le rend plus difficile à filtrer pour les plateformes que les tokens sur des blockchains transparentes. Avec moins de grandes places listant la monnaie, le volume au comptant se concentre sur des plateformes comme KuCoin, l'exchange à l'origine du graphique de cette analyse. Des carnets d'ordres plus fins absorbent moins efficacement les ventes forcées, ce qui explique en partie pourquoi la purge de l'effet de levier de janvier a produit un déclin bien plus profond que la baisse de 26 % qu'avait enregistrée le XMR dans les quatre premiers jours suivant son pic du 14 janvier.
Les chiffres des produits dérivés cités dans cet article proviennent de Coinglass, comme référencé dans l'analyse originale publiée sur Crypto News Flash.

