MicroStrategy lève des liquidités par des ventes d’actions alors que ses achats de Bitcoin sont en pause
Points clés
- •MicroStrategy a levé $544.5 million en vendant 5,43 millions d’actions, portant sa réserve de trésorerie à $3.75 billion.
- •L’entreprise n’a pas acheté de Bitcoin depuis cinq semaines consécutives, alors qu’elle se concentre sur la liquidité et la gestion du capital.
- •Son Digital Credit Capital Framework vise à financer les dividendes des actions préférentielles et les intérêts de la dette, qui totalisent environ $1.76 billion par an.
- •Deux levées d’actions en juillet ont créé environ 7,6 millions de nouvelles actions, soit près de 2% de dilution sur la base du décompte d’actions communiqué dans la procuration d’avril.
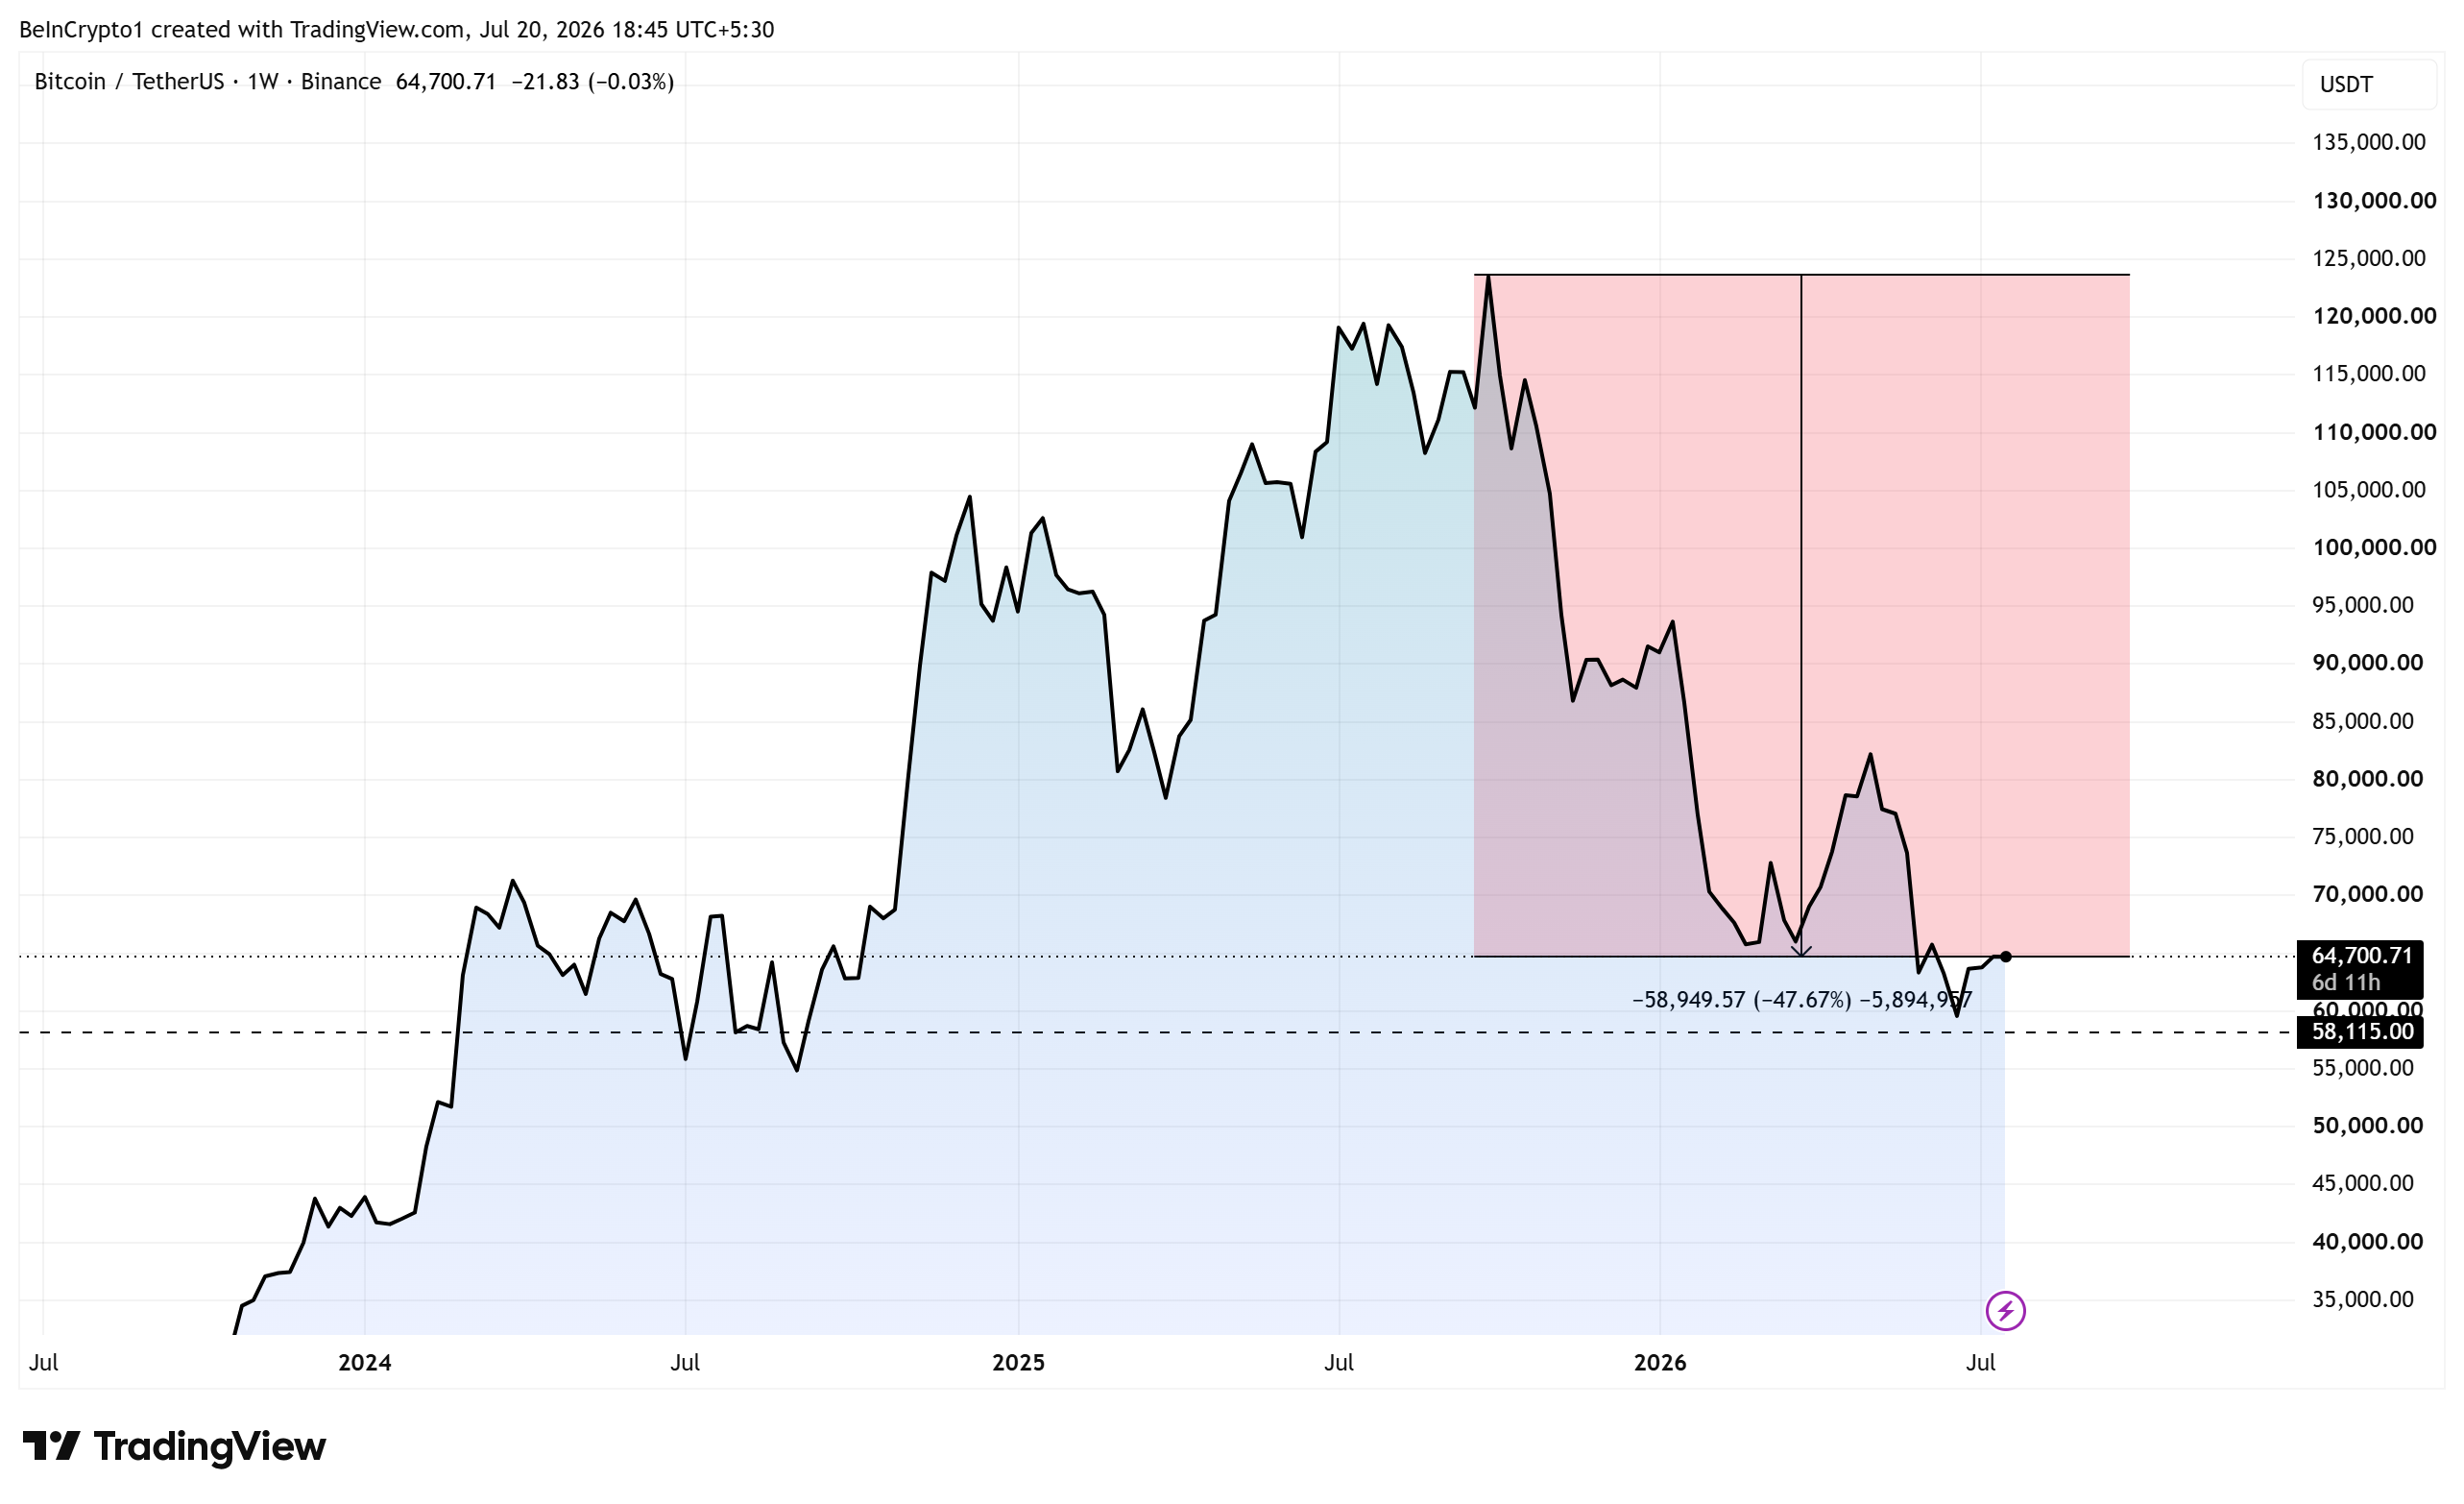
- •Le coût moyen d’acquisition du Bitcoin par MicroStrategy est de $75,476 par unité, tandis que Bitcoin s’est récemment négocié près de $64,700.
MicroStrategy n’a pas acheté de Bitcoin depuis cinq semaines consécutives, choisissant plutôt de lever des liquidités par des ventes d’actions. L’entreprise a vendu 5,43 millions d’actions pour obtenir $544.5 million, portant sa réserve de trésorerie à $3.75 billion. La poursuite des émissions a suscité des critiques de la part de certains investisseurs, en particulier après que l’entreprise a précédemment indiqué qu’elle éviterait d’émettre des actions sous un NAV de 1.2x, un seuil de valorisation lié à la manière dont le marché valorise l’entreprise par rapport à sa valeur nette d’actif.
We repurchased 288,930 shares of $STRC for $25M at an average price of $86.52 per share. We intend to remain a regular, disciplined buyer of STRC below $100. More at deeper discounts, less as STRC nears $100. Another $975M remains available for our prefs. — Strategy (@Strategy) July 27, 2026
“This harms current share holders a lot because Every share sold dilutes existing holders, and they’re being diluted to fund a Bitcoin position that’s already down $8.84 billion,” a noté l’analyste Bull Theory.
Ce que financent les ventes d’actions MSTR
La dernière levée de fonds fait suite à une autre opération récente de $466.7 million réalisée par le même mécanisme. Les produits soutiennent le Digital Credit Capital Framework de l’entreprise, une politique introduite en juin qui met de côté des fonds pour des obligations spécifiques : le paiement des dividendes sur les actions préférentielles et des intérêts sur la dette.
Selon l’annonce de l’entreprise, ces obligations totalisent environ $1.76 billion par an. La réserve de $3.2 billion couvre environ 22 mois de paiements, tandis que le conseil d’administration n’exige qu’une couverture de 12 mois. Cette couverture excédentaire est importante, car le cadre vise à séparer les paiements en espèces requis du calendrier des achats ou des ventes de Bitcoin.
“Strategy remains committed to Bitcoin as its primary treasury reserve asset. At the same time, Digital Credit requires liquidity, discipline, and active capital management,” a déclaré Michael Saylor, fondateur et président exécutif de Strategy, lors de la présentation du cadre.
Le compromis pour les investisseurs de MSTR
La réserve de trésorerie est importante en raison du coût de revient des Bitcoin de l’entreprise. MicroStrategy a payé en moyenne $75,476 par Bitcoin, soit $63.7 billion au total, selon sa déclaration de juillet. Bitcoin se négocie désormais près de $64,700, environ 48% sous son pic d’octobre 2025. Cet écart a entraîné une perte latente de $8.32 billion au dernier trimestre.
Le mois de juin a illustré le risque que la réserve est censée atténuer. Strategy a vendu 3,588 BTC près de $60,000 chacun pour payer des dividendes, les cédant sous son propre coût moyen. La réserve est conçue pour éviter que cette situation ne se reproduise.
Cette protection s’accompagne d’une dilution. Les deux levées de juillet ont créé environ 7,6 millions de nouvelles actions, soit près de 2% de dilution en deux semaines sur la base du décompte de 327 millions d’actions figurant dans la procuration d’avril. L’entreprise dispose encore de $23.5 billion supplémentaires de capacité ATM, ce qui laisse les investisseurs attentifs à l’utilisation des futures émissions, qu’elles servent principalement à maintenir la liquidité, à acheter du Bitcoin ou à soutenir les obligations liées aux actions préférentielles.
MSTR s’échangeait à $96.22 lors des transactions de préouverture lundi, en hausse de 1.45% par rapport à sa clôture précédente de $94.85. L’action reste nettement en dessous de son plus haut sur 52 semaines de $437.
Les observateurs divergent sur la portée de ce changement. Matt Hougan, CIO de Bitwise, estime que la période durant laquelle l’entreprise agissait comme acheteur dominant est terminée. Grayscale a toutefois soutenu que des ventes contrôlées de Bitcoin pourraient stabiliser BTC plutôt que le faire baisser. Saylor continue de présenter l’adoption de Bitcoin par les entreprises comme inévitable.
Pour les investisseurs de MSTR, la question centrale est de savoir s’il est préférable de détenir une participation plus faible dans une entreprise disposant d’un coussin de liquidité plus important, plutôt qu’une participation plus importante dans une entreprise avec une marge financière moindre. La réponse dépendra de la manière dont MicroStrategy équilibrera ses futurs achats de Bitcoin et le renforcement de ses réserves.

