À venir cette semaine : données sur l’inflation, inquiétudes sur la Fed et résultats de l’IA pourraient faire bouger les marchés
Points clés
- •Les trois principaux indices américains ont enregistré leur meilleure progression hebdomadaire depuis avril, avec le Nasdaq en hausse de 5,2 %, le S&P 500 de 3,6 % et le Dow de 3 %.
- •Les économistes prévoient une hausse de 0,2 % des lectures globales et sous-jacentes de l’IPC de juillet, mais les perturbations des expéditions de pétrole au Moyen-Orient pourraient faire monter les coûts de l’énergie et compliquer la tendance désinflationniste.
- •La Maison Blanche a indiqué envisager de révoquer la gouverneure de la Fed Lisa Cook et a révélé des échanges réguliers entre le président et le candidat potentiel à la présidence de la Fed, Kevin Warsh, ce qui alimente les inquiétudes sur l’indépendance de la banque centrale.
- •Les sociétés d’infrastructures IA publiant leurs résultats cette semaine présentent des performances boursières très divergentes, Nebius Group étant en hausse de 122 % depuis le début de l’année tandis que Cerebras Systems a reculé de 35 % depuis son introduction en Bourse.
- •Les dépenses de consommation ont augmenté de 0,2 % en juin, mais le taux d’épargne est tombé à un plus bas de quatre ans, un schéma que les économistes surveillent pour détecter d’éventuelles tensions sur les ménages.
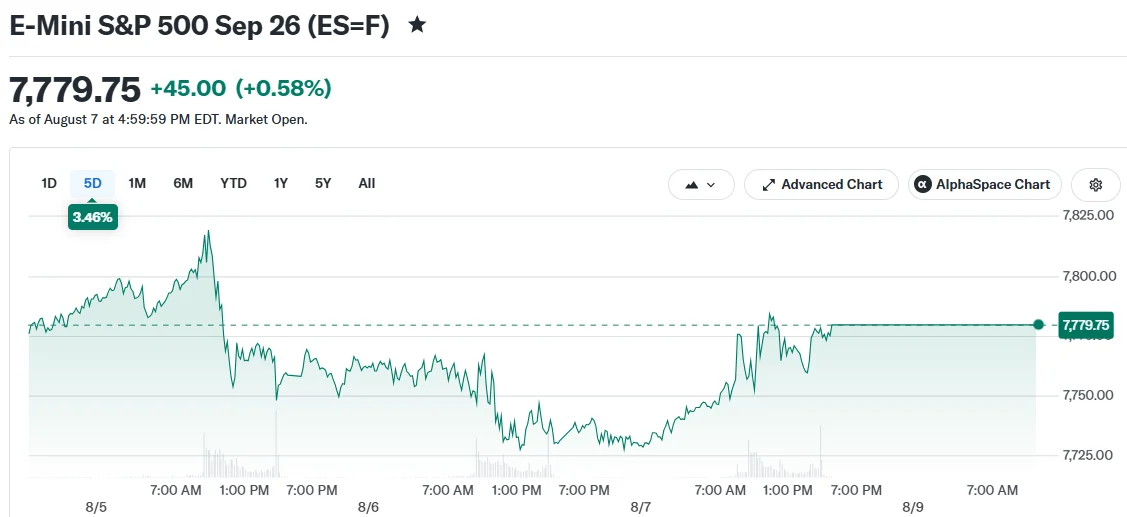
Les marchés américains abordent une semaine chargée avec des données sur l’inflation, de nouvelles inquiétudes concernant l’indépendance de la Réserve fédérale et une nouvelle vague de résultats de sociétés d’infrastructures liées à l’IA.
Le S&P 500 a clôturé vendredi à un niveau record, en hausse de 0,6 % sur la séance. Sur la semaine, le Nasdaq a gagné 5,2 %, le S&P 500 a progressé de 3,6 % et le Dow a monté de 3 %. Il s’agit de la meilleure semaine pour les trois grands indices depuis avril.
Le rapport sur l’emploi publié vendredi a été le principal catalyseur, atténuant les craintes des investisseurs concernant de prochaines hausses de taux de la part de la Réserve fédérale. Le rebond a également reflété une confiance croissante du marché dans le retour de l’inflation vers l’objectif de 2 % de la Fed, même si les données de cette semaine constitueront un test crucial de ce scénario.
Les données sur l’inflation occupent le devant de la scène
Le rapport de juillet sur l’indice des prix à la consommation (IPC) sera publié mercredi à 8h30 ET. Les économistes anticipent une hausse de 0,2 % des composantes globale et sous-jacente de l’IPC.
L’IPC a reculé en juin, mais le contexte a changé depuis. Les combats au Moyen-Orient ont perturbé les expéditions de pétrole sur des routes maritimes clés, faisant grimper les prix de l’énergie. Les coûts de l’énergie alimentent les mesures générales de l’inflation, et une reprise à ce niveau pourrait compliquer la tendance désinflationniste qui a marqué une grande partie de l’année écoulée.
L’indice des prix à la production (IPP), qui mesure l’inflation de gros, suivra jeudi. Il a reculé en juin après avoir bondi en mai. Des coûts de gros plus élevés peuvent constituer un signal précoce d’une hausse ultérieure des prix à la consommation.
Stephen Juneau, économiste à Bank of America, a déclaré que l’IPC du mois dernier était probablement un phénomène « ponctuel » et qu’une lecture conforme aux attentes renforcerait le scénario d’une hausse des taux en septembre. La Fed a maintenu ses taux inchangés lors de ses deux dernières réunions, et les marchés à terme ont ajusté le calendrier de la prochaine décision en fonction des données entrantes.
La semaine se conclut vendredi avec les ventes au détail et l’enquête sur le sentiment des consommateurs de l’Université du Michigan. Les dépenses de consommation ont augmenté de 0,2 % en juin, même si le taux d’épargne est tombé à son plus bas niveau depuis quatre ans. Un repli du taux d’épargne suggère que les consommateurs pourraient puiser dans leur épargne ou leur crédit pour maintenir leurs dépenses, une tendance que les économistes surveillent pour détecter d’éventuels signes de tension.
L’indépendance de la Fed revient au premier plan
La semaine s’est terminée par deux զարգements qui ont renouvelé l’attention portée à l’indépendance de la Réserve fédérale.
La Maison Blanche a envoyé une lettre indiquant que le président « envisageait » de révoquer la gouverneure de la Fed Lisa Cook. Cette initiative fait suite à un avis de la Cour suprême rendu fin juin, qui portait sur l’autorité du président à l’égard de certains responsables d’agences indépendantes, soulevant des questions sur l’éventuelle application d’un raisonnement similaire à la structure de gouvernance de la Fed.
Le directeur du Conseil économique national de la Maison Blanche, Kevin Hassett, a également déclaré publiquement que le candidat potentiel à la présidence de la Fed, Kevin Warsh, et le président « parlent tout le temps de l’économie ». Ce type de communication régulière entre un président et un responsable de la Fed est inhabituel et soulève des questions sur l’indépendance de la banque centrale. L’autonomie opérationnelle de la Fed vis-à-vis de l’exécutif est un pilier de la politique monétaire américaine depuis l’accord Trésor-Fed de 1951, conçu pour protéger les décisions de taux d’intérêt des pressions politiques de court terme.
Les marchés obligataires seront attentifs. La hausse des rendements obligataires la semaine dernière reflétait déjà ce que certains observateurs ont décrit comme une inquiétude liée à la crédibilité de la Fed. Les investisseurs exigent généralement des rendements plus élevés lorsqu’ils perçoivent une plus grande incertitude quant à la trajectoire de la politique d’une banque centrale ou à sa volonté de maîtriser l’inflation.
Les résultats de l’IA offrent un test de réalité
Trois sociétés d’infrastructures IA publient leurs résultats cette semaine.
Nebius Group affiche une hausse de 122 % depuis le début de l’année. CoreWeave a progressé de 25 %. Cerebras Systems a reculé de 35 % depuis son introduction en Bourse.
Cette performance contrastée suggère que l’enthousiasme pour les dépenses liées à l’IA ne profite pas à toutes les entreprises de la même manière. Les dépenses d’investissement consacrées aux infrastructures IA par les grandes entreprises technologiques ont atteint des niveaux sans précédent, mais les rendements et le positionnement concurrentiel des fournisseurs restent inégaux. Les publications de cette semaine devraient offrir une image plus claire des entreprises qui en profitent et de celles qui n’en profitent pas.
CoreWeave et Nebius ont tous deux rejoint le Nasdaq 100 cet été, et Nvidia a investi dans les deux. Cerebras a dépassé les attentes lors de son premier rapport trimestriel en tant que société cotée en juin.
Super Micro Computer publie également ses résultats mardi, après avoir communiqué des chiffres préliminaires montrant une hausse des marges bénéficiaires et un carnet de commandes record.
Applied Materials publie jeudi, complétant une semaine clé pour les semi-conducteurs et le matériel lié à l’IA. Applied Materials fournit des équipements de fabrication utilisés par les fabricants de puces, ce qui fait de ses résultats un indicateur plus large de l’expansion des capacités du secteur.
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o — Earnings Whispers (@eWhispers) August 7, 2026

