Examen de l’excédent budgétaire des UGL et de la consultation ProGRESS
Points clés
- •Les LGUs affichent des excédents budgétaires annuels alors que le gouvernement national enregistre en moyenne un déficit de P1.5 trillion entre 2020 et 2025.
- •La décision Mandanas a accru la part des LGUs dans les revenus nationaux, mais de nombreuses fonctions sociales et d’infrastructure restent exercées par le gouvernement national.
- •Les LGUs avaient un solde initial de P727 billion en 2025, ont terminé l’année à P776 billion et devraient clôturer 2026 à P712 billion.
- •Le Bureau du Président a annoncé que le National Tax Allotment atteindra un niveau record de P1.4 trillion en 2027 pour soutenir une dévolution plus rapide.
- •Les consultations du DoF sur ProGRESS ont porté sur le PIT, le MCIT, les taxes d’accise et la fiscalité des véhicules de luxe, y compris une nouvelle tranche de taxe de 75 % pour les véhicules d’une valeur supérieure à P8 million.
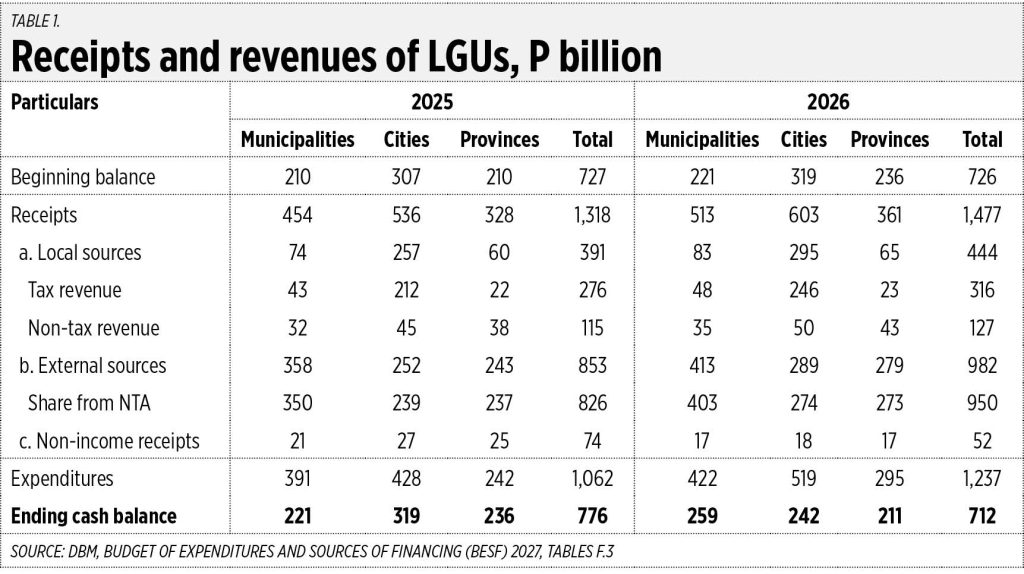
Alors que le gouvernement national souffre d’un déficit budgétaire persistant et constant de P1.5 trillion par an, en moyenne de 2020 à 2025, les unités de gouvernement local (LGUs) continuent d’afficher des excédents budgétaires annuels. Cela s’explique par la hausse de leurs recettes avec la mise en œuvre de la décision Mandanas, qui augmente leur part des revenus nationaux, tandis que leurs dépenses restent limitées, de nombreuses fonctions sociales et d’infrastructure étant encore assurées par le gouvernement national.
En prenant les données réelles de 2025 et les données programmées de 2026, les LGUs avaient un solde initial de P727 billion l’an dernier et un solde de fin d’année de P776 billion. Cette année, le solde de clôture projeté est de P712 billion.
Les villes sont généralement plus entreprenantes que les municipalités et les provinces dans la mobilisation de recettes domestiques ou locales. Toutefois, dans la réception des transferts du gouvernement national via le National Tax Allotment (NTA), les municipalités reçoivent davantage que les villes et les provinces. L’écart croissant entre la capacité de mobilisation des recettes locales et la dépendance aux transferts explique en partie pourquoi le rythme de la dévolution demeure une question de politique publique importante.
La semaine dernière, le Bureau du Président, par l’intermédiaire du secrétaire exécutif Ralph G. Recto, a annoncé une hausse du NTA à un niveau record de P1.4 trillion pour 2027. L’objectif était d’accélérer la dévolution des fonctions du niveau national vers les gouvernements locaux. M. Recto a également dirigé la distribution des Special Allotment Release Orders (SAROs) au titre du Local Government Support Fund (LGSF) aux municipalités de Luçon lors du congrès national de Luçon de la League of Municipalities of the Philippines (LMP).
Oui, les LGUs devraient assumer davantage de responsabilités dans la prestation de divers services socio-économiques à leurs administrés, puisqu’elles disposent désormais de plus de ressources qu’auparavant. Et de nombreuses agences et départements nationaux devraient réduire leurs dépenses élevées afin de contribuer à diminuer le déficit budgétaire annuel et le besoin d’emprunter davantage. Ils devraient confier davantage de fonctions aux LGUs.
Par exemple, les budgets et les effectifs des state universities and colleges (SUCs) devraient diminuer à mesure que davantage de LGU-owned universities and colleges (LUCs) sont créées et développées. Le budget du Department of Health devrait également baisser à mesure que davantage d’hôpitaux et de centres de santé détenus par les LGUs sont créés et développés.
Le gouvernement national devrait donner la priorité à la consolidation budgétaire, en maîtrisant la forte augmentation du déficit budgétaire et de l’endettement annuel, ainsi que la hausse rapide des taux d’intérêt et des paiements d’intérêts.
Hier, j’ai assisté au Stakeholders Briefing du Department of Finance (DoF) sur le projet de loi Promoting Growth, Revenue and Equity towards Socio-Economic Sustainability (ProGRESS), qui s’est tenu au siège principal de LandBank à Manille.
Le premier point de la consultation d’une journée du DoF avec des centaines de parties prenantes portait sur la réforme de l’impôt sur le revenu des personnes physiques (PIT) et de l’impôt minimum sur les sociétés (MCIT). Il était suivi de réformes proposées des taxes d’accise sur le sucre, l’alcool, le tabac et les plastiques.
Le plan du DoF pour réformer le PIT consiste en un ajustement marginal de l’exonération de l’impôt sur le revenu, de P250,000 à P350,000, comme l’a mentionné le Président dans son State of the Nation Address le 27 juillet. Un revenu annuel de P350,000 n’étant pas élevé aujourd’hui, je formule ici mes propres trois propositions : a) taxe nulle pour un revenu annuel jusqu’à P500,000 ; b) réduire les tranches d’imposition de six à cinq ; et c) fixer un taux marginal supérieur de l’impôt sur le revenu à 25 %.
Le taux marginal supérieur de l’impôt sur le revenu en Malaisie est de 30 %, à Singapour il est de 24 %, et à Hong Kong, de 16 %. Nos autres voisins — l’Indonésie, la Thaïlande et le Vietnam — ont un taux supérieur de 35 %.
Un ajustement à la baisse du PIT entraînerait des pertes de recettes, mais il y aurait aussi une meilleure conformité et moins d’évasion fiscale et de sous-déclaration des revenus personnels. En outre, une réduction de l’impôt sur le revenu équivaut à une forte hausse de salaire et à un meilleur revenu net, tandis que la consommation des ménages est captée par d’autres taxes comme la VAT et les taxes d’accise.
La réforme de la fiscalité des véhicules de luxe a été abordée lors de la session de l’après-midi. Le DoF y a ajouté une autre tranche, avec une taxe de 75 % pour les véhicules d’une valeur supérieure à P8 million. J’ai pris la parole lors de la séance ouverte et soutenu que le DoF avait commis une erreur en accordant une taxe nulle aux EVs entièrement électriques et une remise de 50 % aux EVs hybrides ; ProGRESS devrait donc envisager de supprimer ces avantages accordés aux EVs — ils devraient payer le même taux d’imposition que les véhicules à essence.
Je discuterai des autres composantes de ProGRESS dans de prochaines chroniques.
Bienvenido S. Oplas, Jr. est le président de Bienvenido S. Oplas, Jr. Research Consultancy Services et de Minimal Government Thinkers. Il est international fellow de la Tholos Foundation.
minimalgovernment @gmail.com

