Kalshi sous surveillance pour wash trading sur le volume de ses perpétuels crypto
Points clés
- •Le chercheur Beni a affirmé que le contrat perpuel ETH de Kalshi avait enregistré environ 539 millions de dollars de volume sur 24 heures contre seulement environ 3,1 millions de dollars d'open interest, un écart qui justifiait selon lui un examen pour d'éventuel wash trading.
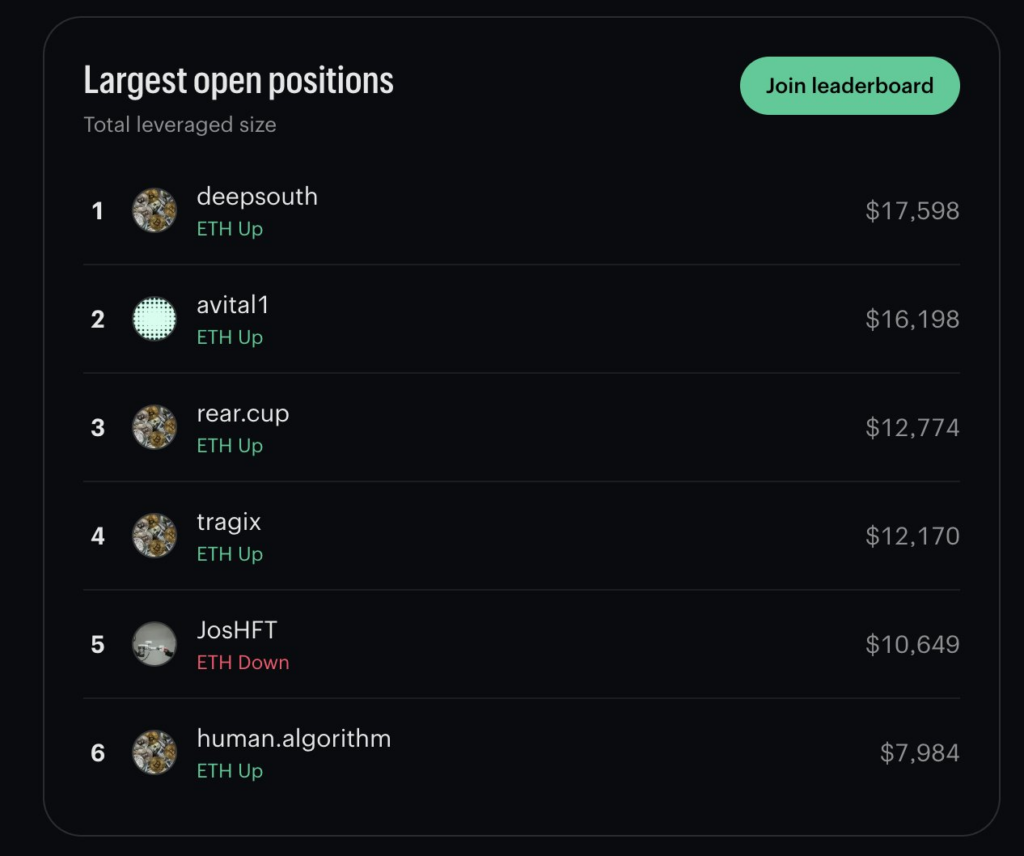
- •Des transactions de taille uniforme auraient représenté environ 58 % du volume des perpétuels ETH de Kalshi sur quatre jours distincts, tandis que la position ouverte du meilleur trader s'élevait à seulement 17 598 $.
- •Kalshi a nié les accusations le 22 septembre, indiquant que les transactions reflétaient un trading authentique entre des centaines de takers et un market maker, et a expliqué que son volume reflète le paiement potentiel maximal plutôt que les liquidités dépensées, conformément à la méthodologie de Polymarket.
- •Beni a soutenu que le dossier déposé par Kalshi auprès de la CFTC pour prolonger un programme de remise permettant à certains membres à compensation autonome, dont Jump Trading, de ne payer aucun frais, crée une incitation à gonfler le volume de trading — une affirmation rejetée par l'entreprise dans un article de blog réaffirmant qu'elle interdit le wash trading.
- •Des inquiétudes de wash trading ont également été soulevées sur les marchés de prédiction de Kalshi, où un utilisateur aurait acheté et vendu 1 $ d'un contrat Mamdani « 2028 Democratic presidential nominee » toutes les deux secondes, soit un total de 2 millions de dollars entre le 1er août et le 19 septembre.
L'opérateur de marchés de prédiction Kalshi fait l'objet de questions concernant l'activité de trading sur ses contrats perpétuels crypto après qu'un chercheur a affirmé que des transactions inhabituellement répétitives avaient gonflé le volume déclaré par la plateforme. Le différend, qui s'est déroulé publiquement sur X, porte sur les chiffres des dérivés crypto de la plateforme et sur les incitations tarifaires offertes à ses market makers.
Le wash trading désigne généralement des transactions dans lesquelles la même partie se trouve en réalité des deux côtés d'une opération, générant une activité enregistrée sans véritable exposition économique. Le volume déclaré est l'un des signaux les plus visibles de l'activité et de la liquidité d'une plateforme de trading, c'est pourquoi les remises en question de ces chiffres suscitent une attention particulière sur un marché où les plateformes sont comparées entre elles.
Beni, le cofondateur pseudonyme de Stealth Neolab, a indiqué que le contrat perpétuel ETH de Kalshi avait enregistré environ 539 millions de dollars de volume sur 24 heures contre environ 3,1 millions de dollars d'open interest. L'open interest mesure la valeur des positions encore ouvertes plutôt que le montant total échangé, une distinction que les analystes utilisent pour évaluer la part de l'activité reflétant un positionnement net réel. Dans un post sur X, le chercheur a également identifié une concentration de transactions de taille similaire et a estimé que ce schéma justifiait un examen pour d'éventuel wash trading.
Kalshi a rejeté cette conclusion le 22 septembre. L'entreprise a déclaré que les transactions reflétaient un trading authentique entre des centaines de takers et un market maker plutôt qu'une activité coordonnée destinée à fabriquer du volume.
Les accusations de wash trading portent sur les perpétuels ETH
Selon Beni, un signe évident de wash trading est le volume inhabituel de transactions de 5 500 $ sur Kalshi. Il a noté que ces transactions représentent environ 58 % de l'ensemble du volume des perpétuels ETH sur quatre jours distincts. Il a soutenu que la combinaison d'un fort churn et d'une exposition nette minimale était incompatible avec une activité de marché organique.
En outre, il a signalé la taille étonnamment réduite de la plus grande position ouverte sur le marché des perpétuels ETH. Le classement montre que le meilleur trader détient une position ouverte de seulement 17 598 $ malgré l'énorme volume déclaré.
Le responsable du développement produit de Kalshi, IcoBeast.eth, a contesté ces accusations un post sur X, soulignant qu'il n'y a aucun intérêt à pratiquer le wash trading lorsque des frais de trading s'appliquent.
Beni a toutefois déclaré que Kalshi avait déposé auprès de la Commodity Futures Trading Commission (CFTC) il y a trois semaines afin de prolonger un programme de remise. La CFTC supervise les marchés de dérivés américains, et les programmes de ce type passent par un processus de dépôt réglementaire. Ce programme permet à certains membres à compensation autonome (SCM) — essentiellement des market makers — de ne payer aucun frais, car une remise de 0,3 % pour les makers compense des frais de 0,3 % pour les takers. Il a indiqué que l'un des SCM sur Kalshi est Jump Trading, qui dispose également d'un partenariat avec la plateforme échangeant de la liquidité contre des capitaux propres. Selon lui, cela crée une incitation à gonfler le volume de trading.
« Parce que Kalshi a conclu un accord avec Jump Trading échangeant de la liquidité contre des capitaux propres, ce qui signifie qu'ils sont directement incités à donner une bonne image des “chiffres” », a-t-il déclaré.
Parallèlement, des allégations sont apparues selon lesquelles le wash trading pourrait s'étendre au-delà des perpétuels crypto vers les marchés de prédiction de Kalshi. Un utilisateur a mis en avant le marché Mamdani « 2028 Democratic presidential nominee », où un utilisateur aurait acheté et vendu 1 $ du contrat toutes les 2 secondes, soit un total de 2 millions de dollars entre le 1er août et le 19 septembre.
Kalshi nie les accusations de wash trading
Kalshi a nié ces accusations. IcoBeast.eth, qui a été en première ligne de la contestation, a attribué la controverse à une incompréhension du fonctionnement de la plateforme. Il a expliqué que le volume déclaré par Kalshi reflète le paiement potentiel maximal plutôt que les liquidités réellement dépensées — la même méthode de reporting que celle utilisée par Polymarket. La méthodologie du volume est déterminante, car les chiffres clés sont souvent considérés comme un indicateur simplifié de la taille d'une plateforme, influençant la manière dont les plateformes se comparent à leurs concurrentes.
L'entreprise a également publié un article de blog intitulé « The Facts Behind Kalshi's Perpetuals Volume. » Dans celui-ci, la société affirme interdire le wash trading sous toutes ses formes tout en reconnaissant qu'un programme de remise est en place. Elle soutient que les incitations de la plateforme récompensent l'apport de liquidité plutôt qu'un volume artificiel, déclarant : « Ces structures n'incitent pas les traders au wash trading car elles ne récompensent pas le volume échangé, mais uniquement la liquidité au repos fournie. »
IcoBeast.eth s'est également excusé auprès de Beni d'avoir initialement écarté ses affirmations, ajoutant qu'il ferait mieux d'expliquer les incitations de la plateforme et de mettre en place des garanties supplémentaires. Kalshi maintient qu'aucun wash trading ne se produit sur sa plateforme. Pour les observateurs, les prochains jalons sont d'ordre procédural : la prolongation du programme de remise dépend du dossier déposé par Kalshi auprès de la CFTC, tandis qu'IcoBeast.eth s'est engagé à mieux expliquer les incitations de la plateforme et à mettre en place des garanties supplémentaires.
Les allégations de manipulation de marché restent non prouvées tant qu'elles ne sont pas établies par des conclusions réglementaires, des procédures judiciaires ou d'autres éléments de preuve vérifiés.
Source : The Market Periodical

