JPMorgan projette 10 % de rendement annuel pour le Bitcoin, mais tient l'actif à l'écart de ses modèles principaux
Points clés
- •Les Long-Term Capital Market Assumptions 2027 de JPMorgan Asset Management, publiées le 19 octobre, projettent un rendement annuel composé de 10 % pour le Bitcoin, le chiffre le plus élevé de son univers, associé à une volatilité annualisée de 55 %.
- •Le Bitcoin n'a pas été ajouté aux principales matrices de covariance de JPMorgan et figure à la place dans une matrice distincte et simplifiée face à 12 actifs majeurs libellés en dollars américains, une décision que la société attribue à la forte volatilité et aux corrélations instables.
- •Sur la base des propres données de JPMorgan, le ratio de Sharpe du Bitcoin d'environ 0,32 est quasiment au niveau des actions américaines à grande capitalisation, tandis que l'or traîne à environ 0,21, indiquant une égalité ajustée du risque avec les actions.
- •Un optimiseur simplifié à deux actifs utilisant la corrélation historique de 0,33 du Bitcoin avec les grandes capitalisations américaines allouerait environ un quart du portefeuille au Bitcoin, mais JPMorgan refuse de se fier à cette corrélation, qui a historiquement bondi lors de crises de marché telles que mars 2020 et le cycle de relèvement des taux de 2022.
- •Le document de BlackRock de décembre 2024 recommande un poids de 1–2 % en Bitcoin dans un portefeuille multi-actifs, plafonné à 2 %, invoquant l'historique de baisses de 70 à 80 % entre sommet et creux de l'actif.
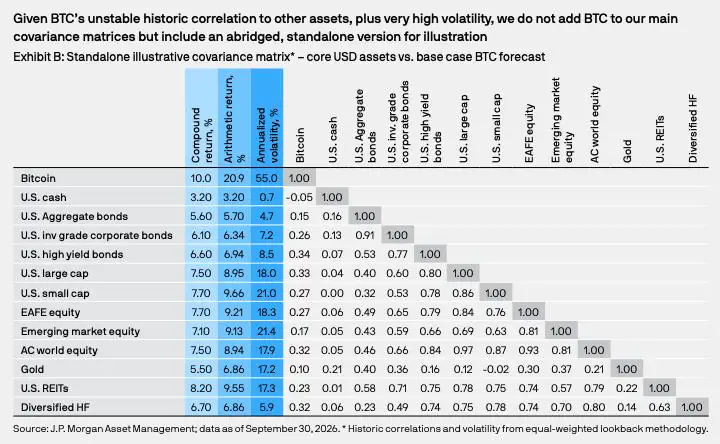
Les Long-Term Capital Market Assumptions 2027 de JPMorgan Asset Management confèrent au Bitcoin la projection de rendement la plus élevée de l'univers de la société — un chiffre annuel composé de 10 % — mais sur une base ajustée du risque, en utilisant les propres données de la banque, l'actif rapporte presque exactement ce que rapportent les actions américaines par unité de risque. Tout aussi révélateur, JPMorgan s'est abstenu de modéliser le Bitcoin aux côtés de ses autres classes d'actifs, et la raison qu'il avance est là où réside le véritable débat.
Ce que JPMorgan a publié — et ce qu'il a retenu
Les chiffres figurent dans les Long-Term Capital Market Assumptions 2027, publiées le 19 octobre. Ce rapport annuel établit des estimations de rendement, de volatilité et de corrélation pour plus de 200 classes d'actifs sur un horizon de 10 à 15 ans, et JPMorgan les utilise pour construire ses propres allocations stratégiques. Il s'agit de données de planification, et non de prévisions sur l'évolution future des prix.
Le Bitcoin se voit attribuer une hypothèse de rendement annuel composé de 10 % et une volatilité annualisée de 55 % — soit environ le triple de celle des actions américaines à grande capitalisation, auxquelles sont assignés 7,5 %, en hausse de 0,8 point de pourcentage par rapport à l'édition de l'année dernière, avec une volatilité de 18 %. L'or obtient 5,5 % avec une volatilité de 17,2 %.
La décision la plus significative concerne l'emplacement de ces chiffres. JPMorgan n'a pas encore ajouté le Bitcoin à ses principales matrices de covariance, ces tableaux qui indiquent à ses modèles comment les actifs évoluent ensemble et, par conséquent, quelle proportion de chacun détenir. Le Bitcoin bénéficie à la place d'une matrice distincte et simplifiée face à 12 actifsurs libellés en dollars américains, des liquidités et obligations à l'or et aux hedge funds. Le rapport incrimine la volatilité et les corrélations instables d'actifs comme le Bitcoin, et qualifie de « hors de propos » l'idée selon laquelle la dépréciation des monnaies pousserait les investisseurs à se précipiter vers la crypto.
Cette hypothèse de rendement est également distincte des objectifs de prix du Bitcoin que les stratèges de la banque d'investissement de JPMorgan ont publiés ces dernières années. Il s'agit de la première entrée du Bitcoin dans les LTCMA de la branche de gestion d'actifs.
Le directeur des investissements de Bitwise, Matt Hougan, a néanmoins considéré cette publication comme une étape majeure. Dans un poste sur X le 20 octobre, il a retracé le parcours du Bitcoin, du rejet institutionnel à une ligne dans les tableaux de rendement de JPMorgan, le qualifiant d'« actif le plus performant de la prochaine décennie » selon les projections. Son affirmation repose sur la présentation distincte consacrée au Bitcoin, qui le compare à une courte liste d'actifs plutôt qu'à l'ensemble des plus de 200. Parmi les chiffres que JPMorgan met en avant dans résumé, les plus proches des 10 % du Bitcoin sont le private equity à grande capitalisation à 9,6 % et l'immobilier mondial à valeur ajoutée à 9,3 %. Le scénario à long terme de Hougan lui-même laisse place à de fortes corrections en cours de route — précisément la volatilité que la mathématique ajustée du risque facture.
Pourquoi 10 % devient 20,9 %
Le ratio de Sharpe est la mesure standard de la récompense par unité de risque : le rendement attendu au-dessus du cash, divisé par la volatilité. JPMorgan le calcule avec des rendements arithmétiques plutôt que composés, et pour un actif volatil, l'écart entre les deux est considérable.
Prenons un investissement qui gagne 50 % une année et perd 50 % l'année suivante. Son rendement moyen arithmétique est nul, pourtant 100 $ se retrouvent à 75 $. Le chiffre composé suit ce qu'un investisseur conserve réellement ; le chiffre arithmétique est la simple moyenne des résultats annuels, et les fortes fluctuations le tirent vers le haut. Avec une volatilité de 55 %, l'hypothèse composée de 10 % du Bitcoin correspond à un rendement arithmétique de 20,9 %. Pour les actions américaines, avec une volatilité de 18 %, l'écart est bien plus étroit : 7,5 % deviennent 8,95 %.
Par unité de risque, une égalité avec les actions
Les rendements composés, les rendements arithmétiques, la volatilité et le rendement du cash américain de 3,2 % proviennent de la présentation distincte consacrée au Bitcoin par J.P. Morgan Asset Management, en date du 30 septembre 2026. Les ratios de Sharpe sont des calculs de Coindoo à partir de ces données arrondies, selon la formule (rendement arithmétique − 3,2 %) ÷ volatilité : Bitcoin, (20,9 − 3,2) ÷ 55 = 0,322 ; actions, (8,95 − 3,2) ÷ 18 = 0,319 ; or, (6,86 − 3,2) ÷ 17,2 = 0,213.
Sur ces chiffres, l'avance de rendement du Bitcoin disparaît presque totalement. Son rendement attendu au-dessus du cash est environ trois fois celui des actions — et sa volatilité l'est tout autant — laissant les deux à 0,32. L'or traîne à 0,21, de sorte que selon les données de JPMorgan, le Bitcoin se compare mieux à l'or qu'aux actions.
Le ratio de Sharpe considère la volatilité comme l'intégralité du risque, et l'histoire du Bitcoin en montre les limites. L'actif a chuté d'environ 77 % entre son sommet de novembre 2021 et son creux de novembre 2022, tandis que la pire baisse du S&P 500 en 2022 a été d'environ 25 %. Un ratio fondé sur l'écart-type ne montre pas la profondeur des pertes ni la durée de la reprise.
Le dossier repose sur la corrélation à laquelle JPMorgan refuse de se fier
Des ratios de Sharpe égaux ne rendent pas le Bitcoin superflu. Deux actifs qui rémun identiquement le risque peuvent néanmoins améliorer ensemble un portefeuille s'ils n'évoluent pas de concert. La présentation de JPMorgan situe la corrélation historique du Bitcoin à 0,33 avec les grandes capitalisations américaines et à 0,10 avec l'or.
Introduites dans un optimiseur théorique, ces données produisent une réponse audacieuse. Dans un mélange simplifié à deux actifs — Bitcoin et grandes capitalisations américaines —, un calcul de Coindoo révèle que la combinaison offrant le meilleur ratio de Sharpe détient environ un quart du portefeuille en Bitcoin et élève le ratio du portefeuille de 0,32 à environ 0,39. Ce gain provient entièrement de la corrélation de 0,33 ; plus la corrélation est élevée, plus le gain est faible, et à 1,0 il disparaît.
C'est précisément la donnée à laquelle JPMorgan refuse de se fier. La corrélation du Bitcoin avec les actions a été faible en moyenne, mais elle a tendance à bondir lorsque les marchés se brisent. En mars 2020, le Bitcoin a perdu environ la moitié de sa valeur en deux jours alors que les actions s'effondraient, et au fil du cycle de relèvement des taux de 2022, il a dégringolé aux côtés des valeurs technologiques. Un diversificateur qui chute avec tout le reste en temps de crise fonctionne sur des marchés calmes et échoue quand on en a besoin. En tenant le Bitcoin à l'écart de ses matrices principales, JPMorgan empêche une corrélation moyenne de déterminer les allocations dans ses propres modèles.
De l'hypothèse à l'allocation
Les praticiens se situent bien en dessous de la réponse de l'optimiseur. Le document de BlackRock de décembre 2024 sur le dimensionnement du Bitcoin a fixé une fourchette raisonnable à 1–2 % d'un portefeuille multi-actifs, fourchette applicable aux investisseurs qui anticipent une adoption plus large et peuvent absorber des chutes soudaines. BlackRock, qui gère l'iShares Bitcoin Trust, a dimensionné la position selon ce qu'elle ajoute au risque total du portefeuille plutôt qu'au rendement attendu, et l'a plafonnée à 2 %, invoquant les mêmes corrélations instables. La recherche de la société comprend également une estimation de la part de risque du Bitcoin dans un portefeuille 60/40.
L'arithmétique d'un drawdown explique cette prudence. BlackRock souligne que le Bitcoin a traversé des baisses de 70 à 80 % entre sommet et creux. Une position de 1 % qui perd 75 % coûte 0,75 % au portefeuille ; une position de 5 % en coûte 3,75 %. À une taille, le même krach est une note de bas de page ; à une autre, il définit l'année.
Les chiffres de JPMorgan donnent aux investisseurs un moyen d'évaluer le Bitcoin, pas un poids à détenir. La colonne des rendements place le Bitcoin en tête. La colonne ajustée du risque le place à égalité avec les actions. La corrélation qui justifierait la détention des deux est la donnée que JPMorgan dit ne pas pouvoir exploiter pour l'instant. Le signal à surveiller est de savoir si l'édition de l'année prochaine intégrera le Bitcoin aux matrices principales. D'ici là, choisir un poids de portefeuille demande plus que de retenir le chiffre le plus élevé de la colonne des rendements.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou d'investissement. Les hypothèses de modélisation et les calculs illustratifs ne garantissent pas les performances futures.

