John Mauldin : retour sur l'économie du « Muddle Through »
Points clés
- •Le rapport du BLS d'août fait état de 162 000 emplois créés, dépassant les estimations de 58 000, avec juillet révisé de -23 000 à +21 000 et un chômage à 4,1 %.
- •Le Beige Book de la Fed décrit une activité économique modeste, avec dix districts sur douze signalant une croissance légère à modérée, cohérente avec une croissance du PIB d'environ 1,5-2 %.
- •La croissance du PIB du T2, à 1,5 %, a été réduite d'environ 1,3 point par les importations, reflétant largement les achats de matériel pour centres de données IA qui faussent les chiffres du PIB.
- •Mauldin s'attend à ce que la Fed évite de relever ses taux avant les élections de midterms, toute hausse étant plus probable ensuite, malgré les penchants hawkish de Kevin Warsh.
- •Mauldin identifie l'inflation à 3,9 % comme la principale menace et avertit d'une collision potentielle entre le marché obligataire et la montée des dépenses du Congrès.
Dans son dernier commentaire, John Mauldin revient sur sa thèse de longue date selon laquelle les États-Unis demeurent dans une « économie du Muddle Through » — une économie dont le PIB croît légèrement en dessous de 2 % dans le temps, comme cela a été le cas pendant 25 ans. Écrivant pendant le week-end de la fête du Travail (GoldSeek), il passe en revue les dernières données sur l'emploi, le Beige Book de la Réserve fédérale, les déficits commerciaux et les taux d'intérêt afin d'évaluer si ce cadre reste valable. Le thème du « Muddle Through » revient depuis des années dans les écrits de Mauldin et sert de référence par rapport à laquelle les nouvelles données confirment ou remettent en question une perspective de croissance modérée.
Un solide rapport sur l'emploi
En apparence, le rapport du BLS était tout à fait solide, avec quelques réserves mineures. Dans l'ensemble, Mauldin le qualifie de meilleur rapport vu depuis un certain temps. Le rapport mensuel sur la situation de l'emploi repose sur deux enquêtes distinctes — l'enquête établissements sur les paies, que les marchés suivent de plus près, et l'enquête ménages, d laquelle sont tirés le taux de chômage et le taux d'activité — et les deux ne concordent pas toujours. Citant Barry Habib de MBS Highway (source : Morning Update) :
« Le Bureau of Labor Statistics (BLS) a publié son rapport sur l'emploi d'août, faisant état de 162 000 emplois créés, largement au-dessus des estimations de 58 000. S'ajoutant à ce rapport solide, des révisions positives des deux mois précédents totalisant 55 000. Notamment, juillet a été révisé de -23 000 à +21 000, ce qui représente l'essentiel de la révision.
« Si le rapport du BLS d'aujourd'hui est solide dans l'ensemble, il ne concorde pas avec les autres rapports sur le marché du travail d'ADP et Revelio. Le BLS inclut le secteur public ; pour comparer ce qui est comparable, il faut donc examiner le chiffre des emplois privés du BLS, qui était de +127 000. À comparer aux +38 000 d'ADP et 37 000 de Revelio — des écarts manifestement importants.
« En outre, le BLS a indiqué que 74 000 emplois ont été créés selon le modèle birth/death, qui tente de saisir la croissance de l'emploi dans les petites entreprises, alors qu'ADP fait état d'une croissance nulle dans ce segment. »
Alors que la presse et les marchés se concentrent surtout sur l'enquête établissements, Mauldin note des éléments remarquables dans l'enquête ménages. Selon Steve Moore :
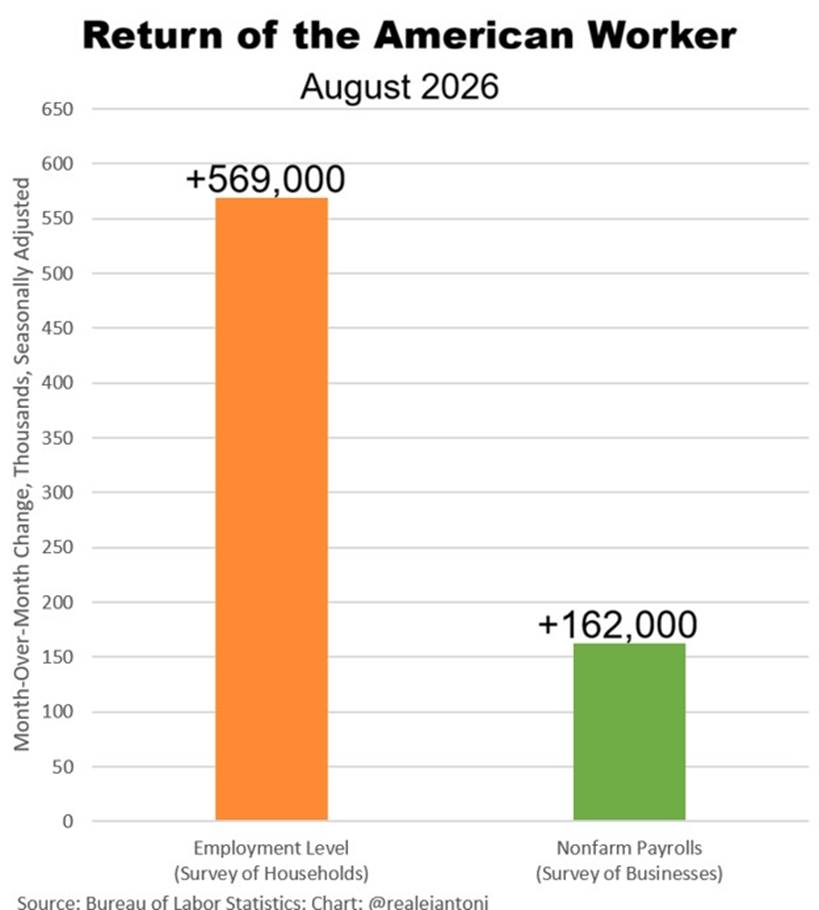
« Mais le grand chiffre qui saute aux yeux est le retour du travailleur américain. Après de nombreux mois de baisses préoccupantes de la population active (un million de travailleurs manquants) par rapport au pic de l'année dernière, août a montré un renversement complet. Selon l'enquête ménages, 683 000 travailleurs de plus ont rejoint la population active et 569 000 d'entre eux ont trouvé un emploi et commencé à percevoir un salaire. Le taux d'activité a progressé. La construction de centres de données est l'un des principaux moteurs des nouveaux emplois. »
Mauldin juge ce résultat très bienvenu, notant qu'un chômage à seulement 4,1 % est de bon augure. Il ajoute qu'un jour ou l'autre, une analyse sérieuse examinera comment l'afflux massif d'immigrés clandestins a faussé les chiffres de l'emploi, et qu'avec les expulsions gouvernementales et les départs volontaires, le nombre de travailleurs aux États-Unis diminue — ce qui, du moins pour le mois écoulé, s'est enfin reflété dans le taux d'activité, un chiffre qui préoccupait beaucoup.
Le Beige Book, sans relief
Peter Boockvar, écrit Mauldin, fait un travail remarquable en résumant le Beige Book de la Réserve fédérale, qui retrace le climat des affaires dans les 12 districts de la Fed. Publié environ huit fois par an avant les réunions du Federal Open Market Committee, le Beige Book est compilé à partir de rapports anecdotiques recueillis par chaque banque régionale de la Fed et offre souvent une texture plus granulaire et en temps réel de l'économie que les publications statistiques officielles. Il y avait de bons points, mais une grande partie était tout simplement « sans relief » — une description parfaite du Muddle Through. Côté positif :
« Alors que nous savons que les dépenses d'investissement dans les centres de données sont massives, que le consommateur à revenu élevé dépense avec vigueur et que le gouvernement américain injecte 2 000 milliards de dollars de plus dans l'économie qu'il n'en perçoit par les impôts. »
Mais l'envers de la médaille, selon Boockvar : « … le résultat économique net semble toujours se situer autour de 1,5-2 % (du PIB) à en croire le Beige Book de la Fed : "L'activité économique a légèrement augmenté depuis début juillet. Dix des douze districts de la Réserve fédérale ont signalé une croissance comprise entre légère et modérée ; deux districts n'ont signalé aucun changement." » Le marché du travail sonnait aussi sans relief : « L'emploi a très légèrement augmenté dans l'ensemble, trois districts montrant des gains modestes, quatre des gains légers et cinq aucun changement. »
Tel est le climat économique général aux États-Unis. Pourtant, les rapports sur les résultats des entreprises semblent décrire un autre monde, avec des sociétés qui dépassent les attentes les unes après les autres. Le marché boursier frôle ses plus hauts historiques, et même si certains secteurs peinent, les investisseurs n'ont globalement pas grand-chose à reprocher. Mauldin, qui suit de près le financement des fonds de pension et s'était auparavant inquiété des caisses sous-capitalisées, indique que les données actuelles (à quelques exceptions près dues à de mauvaises décisions de certains États) montrent qu'un marché en hausse a résolu bon nombre de ces problèmes de sous-financement.
L'argument haussier
Pour le scénario haussier sur les actions et l'économie, Mauldin se tourne vers Dr Ed Yardeni, stratège de Wall Street de longue date connu pour ses commentaires quantitatifs fondés sur les données, qui a écrit :
« Les bénéfices sont solides parce que l'économie est en plein essor. Le modèle GDPNow de la Fed d'Atlanta prévoit une croissance réelle du PIB de 4,7 % (en taux annuel) au T3 (graphique). La consommation des ménages devrait progresser de 3,8 %, tandis que l'investissement des entreprises tiré par l'IA reste solide, avec des dépenses d'équipement projetées en hausse de 18,3 % et l'investissement en propriété intellectuelle de 6,8 %. Les ventes finales aux acheteurs domestiques privés progressent à 4,6 %. »
Mauldin note que le modèle GDPNow est révisé presque chaque semaine à mesure que de nouvelles données arrivent, et souligne l'écart entre les évaluations des économistes « blue chips » et celles de la Fed d'Atlanta — une divergence qui joue parfois dans l'autre sens lorsque le consensus est plus optimiste. GDPNow est un modèle de nowcasting qui agrège en temps réel les nouvelles données publiées et peut, par conception, varier fortement au fil du trimestre, raison pour laquelle il diverge souvent des prévisionnistes professionnels.
Source : GDPNow - Federal Reserve Bank of Atlanta
Déficits commerciaux et PIB
Dans la comptabilité du PIB, les exportations ajoutent à la croissance et les importations la réduisent. Au deuxième trimestre, le BEA a estimé que les États-Unis ont crû de 1,5 % ; la croissance aurait été confortablement au-dessus de 2,5 % si les importations n'avaient pas soustrait environ 1,3 %.
Source : Bureau of Economic Analysis, U.S. Department of Commerce
Ed Yardeni souligne qu'une grande partie de l'élargissement du déficit commercial reflète l'envolée des importations américaines de matériel informatique, de composants et d'accessoires dans le contexte du boom de construction de l'IA, chaque composante des centres de données IA affichant littéralement des augmentations énormes au cours de l'année écoulée. C'est une illustration notable de la façon dont le boom d'investissement dans l'IA fausse l'arithmétique du PIB : même s'il stimule la construction et les dépenses d'équipement nationales, la composante importée de matériel peut mécaniquement déprimer le chiffre de croissance publié. Comme le dit Mauldin : « Les centres de données donnent et les centres de données reprennent. »
Quelques réflexions sur les taux d'intérêt
Mauldin renvoie à l'une des courbes des taux les plus pentues observées depuis un certain temps. Une courbe qui se creuse — où les rendements longs montent plus vite que les rendements courts — reflète généralement une demande de compensation accrue des marchés pour détenir de la dette à long terme, entre autres facteurs.
Source : US Treasury Yield Curve
Les taux d'intérêt gouvernementaux à long terme montent dans le monde entier, pas seulement aux États-Unis, et les taux hypothécaires aussi. Même le Japon affiche des taux longs proches de 3 %, avec des signaux de hausses à venir qui pourraient aider à stabiliser sa monnaie — un revirement notable pour un pays qui a passé des décennies à ancrer ses taux directurs autour de zéro ou en dessous.
Kevin Warsh a prononcé un discours relativement hawkish à Jackson Hole. Les chances d'une hausse de taux à la réunion de septembre ont légèrement augmenté après le rapport du BLS, mais restent autour de 60 %. De l'avis personnel de Mauldin, Warsh aimerait clairement relever les taux en septembre, même si les voix pourraient manquer ; sauf CPI étonnamment bas la semaine prochaine, il s'attend à ce que Warsh garde un biais haussier.
La complication, écrit Mauldin, est d'ordre politique : relever les taux — et signaler le début d'un cycle de hausse — juste avant une élection ne se fait habituellement pas. Il s'attend à une hausse des taux après les midterms et ne voit pas Warsh relever les taux avant l'élection avec un vote de 7-5 ou 8-4 ; davantage de consensus est nécessaire en année électorale. Que celui-ci émerge en dira long sur les capacités de Warsh à bâtir des consensus.
Dans l'ensemble, Mauldin conclut que l'économie croît à peu près au même rythme que durant les deux dernières décennies : un Muddle Through solide et agréable. Le grand grain de sable dans l'engrenage, c'est l'inflation. Comme il l'a maintes fois soutenu, l'inflation a été déclenchée par la politique monétaire sous Powell, mais la réponse actuelle s'oriente vers la politique budgétaire.
Mauldin fait référence à la remarque d'Andrew Ross Sorkin selon laquelle la hausse des taux signifie que les investisseurs s'inquiètent d'être remboursés par le gouvernement américain, avec une réserve : aucun investisseur obligataire sérieux ne doute de récupérer un dollar de ses investissements en obligations du gouvernement américain — ce qui les préoccupe légitimement, c'est la valeur de ce dollar. Une inflation à 3,9 % peut éroder beaucoup de valeur. En fin de compte, soutient Mauldin, le marché obligataire et les dépenses du Congrès américain vont entrer en collision, avec des résultats potentiellement explosifs — une collision qu'il a signalée dans de précédents commentaires à mesure que les déficits et les charges d'intérêts continuent de grimper.
New York, Washington, la Cleveland Clinic et plus encore
Sur le plan personnel, Mauldin écrit qu'il sera à New York mardi soir pour des réunions mercredi, avant de rentrer à San Juan jeudi ; il sera à Washington le 10 novembre et à Cleveland le 11 octobre pour les 80 ans partagés de Nancy et Mike Roizen.
Il remercie les lecteurs pour leurs mots attentionnés au sujet de sa fille Abbi, qui doit subir une chirurgie cérébrale le 5 novembre. Il a salué le neurochirurgien Dr Gene Barnett et son équipe à la Cleveland Clinic, notant que l'opération est très difficile car la tumeur bénigne grossit et est située au centre du cerveau. Une combinaison d'IRM multiples en temps réel, d'IA et de robotique rend ces interventions possibles — littéralement, l'IA indique quelle cellule prélever et laquelle laisser. Il y a cinq ans, note-t-il, le pronostic aurait été bien plus sombre.
Mauldin décrit une semaine plutôt sombre après des funérailles qui ont provoqué beaucoup de réflexions ; il aura 77 ans le mois prochain. Lors d'un barbecue chez Joe Lonsdale, il a parlé avec plusieurs militants républicains moins optimistes qu'il ne s'y attendait quant aux chances de Ken Paxton d'être élu sénateur du Texas, notant que Paxton devra lever beaucoup plus d'argent. Avec le contrôle du Sénat en jeu, de nombreux donateurs républicains seraient fâchés que John Cornyn ne soit pas candidat. Mauldin dit qu'il s'en tiendra à sa tradition de commentaires politiques limités, ses lecteurs venant pour l'économie et la finance.
John Mauldin est cofondateur de Mauldin Economics () et orateur reconnu lors de conférences d'investissement dans le monde entier, notamment le MoneyShow, l'Agora Financial Investment Symposium et la conférence annuelle du CFA Institute.
Source : GoldSeek

