Les méga-banques en tête : l'agence japonaise FSA approuve un quatrième pilote de stablecoin
Points clés
- •L'Agence des services financiers a approuvé le quatrième pilote de son Payment Innovation Project, marquant le premier test du programme en matière de règlement par stablecoin dans le financement du commerce.
- •L'essai réunit TradeWaltz, NTT Data et quatre établissements prêteurs — Mizuho Bank, MUFG Bank, Sumitomo Mitsui Banking Corporation et Mitsubishi UFJ Trust and Banking — qui détiennent un total de 6 800 milliards de dollars d'actifs.
- •Les paiements en stablecoin dans le cadre du pilote sont déclenchés lorsqu'un exportateur télécharge les documents d'expédition via TradeWaltz et que sa banque approuve l'achat de la créance d'exportation qui en résulte.
- •Le yen stablecoin adossé à des fiducies des trois méga-banques, développé dans le cadre du premier projet du PIP, devrait être prêt pour des transactions commerciales réelles à l'exercice se terminant en mars 2027.
- •La FSA n'a pas fixé de date de fin pour l'essai, qui a débuté en septembre 2026, et prévoit de publier ses conclusions de conformité et de supervision une fois celui-ci achevé.
L'Agence des services financiers du Japon (FSA) a donné son feu vert à un quatrième pilote de stablecoin, conçu pour permettre le règlement du commerce transfrontalier en stablecoins et ajoutant le financement du commerce à la liste des secteurs validés par les régulateurs dans le cadre de ces programmes.
Selon un avis du 29 septembre, ce dernier pilote voit le retour de participants de projets antérieurs, dont les trois méga-banques du pays. Il nomme également quatre établissements prêteurs, l'opérateur de plateforme commerciale TradeWaltz et NTT Data. Si le pilote atteint un déploiement complet, les exportateurs pourraient encaisser leurs fonds plus rapidement, tandis que les banques pourraient automatiser les instructions de paiement et la confirmation des réceptions.
Quel pilote de stablecoin la FSA japonaise a-t-elle approuvé ?
Ce dernier essai s'articule autour de TradeWaltz, qui exploite une plateforme Software as a Service (SaaS) numérisant la paperasse du commerce international et, dans le cadre du pilote, se connecte à un système de stablecoin pour payer le financement des exportations.
Dans son fonctionnement actuel, le système repose encore sur des lettres de crédit, des connaissements et d'autres documents physiques similaires — ce que TradeWaltz décrit comme un rapprochement manuel lent et des échanges postaux entre les parties. Le pilote constitue le premier test du programme en matière de financement du commerce, visant à déterminer si un stablecoin supervisé, déclenché par des documents numérisés plutôt que par une paperasse postale, peut raccourcir ce volet de règlement.
Dans le cadre du programme dirigé par TradeWaltz, les paiements en stablecoin sont déclenchés après un processus d'approbation qui commence lorsque l'exportateur télécharge les documents d'expédition via TradeWaltz et se lorsque la banque valide l'achat de la créance d'exportation qui en résulte.
Pour l'instant, l'achat de la créance et son règlement entre l'exportateur et sa banque constituent le seul maillon de la chaîne commerciale ouvert aux participants du pilote de stablecoin. Une extension pour couvrir les importateurs et leurs banques pourrait suivre.
Quatrième projet au sein du laboratoire de paiements de la FSA
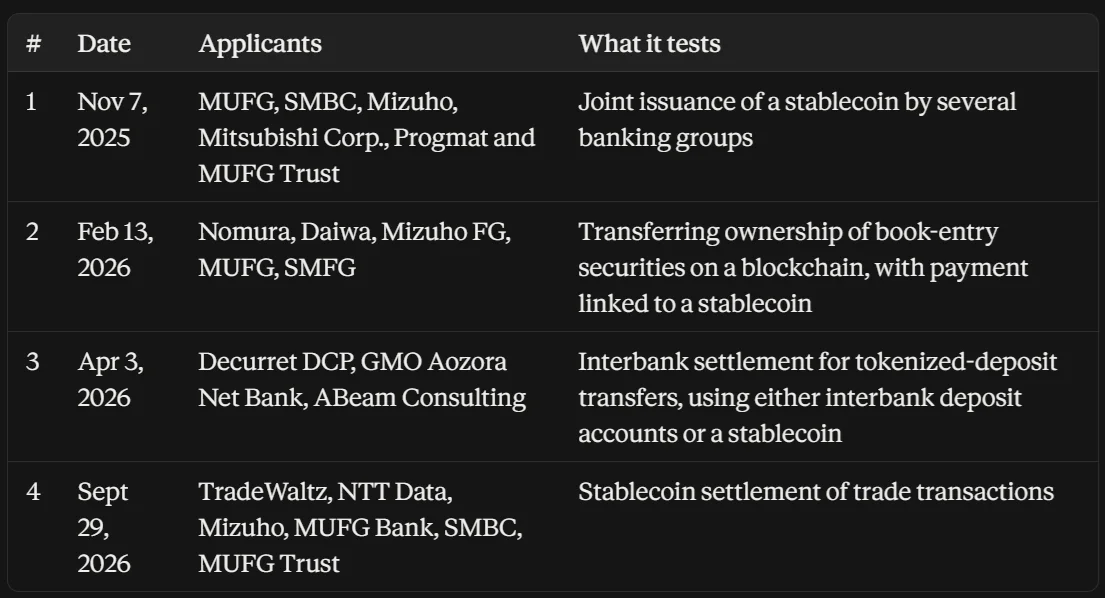
Cette initiative constitue la quatrième approbation dans le cadre du Payment Innovation Project (PIP), et la quinzième au total depuis le lancement du FinTech Proof-of-Concept Hub par la FSA en 2017. Le PIP a commencé à fonctionner comme une voie axée sur les paiements au sein du hub le 7 novembre 2025, avec des spécialistes de la blockchain, du droit financier et des tendances internationales à sa tête.
Le premier projet PIP, confirmé en novembre 2025 par la ministre d'État aux Services financiers Satsuki Katayama, reposait sur le plan des trois méga-banques japonaises d'émettre conjointement un stablecoin de paiement. Nomura et Daiwa ont rejoint les trois groupes bancaires pour tester des transferts de titres sur blockchain réglés en stablecoin dans le deuxième pilote annoncé en février 2026. En avril 2026, le troisième programme, mené par DeCurret DCP et GMO Aozora Net Bank, portait sur le règlement interbancaire de dépôts tokenisés. Lus dans l'ordre, ces projets retracent l'élargissement progressif par la FSA des domaines testant le règlement numérique régulé — des paiements émis par les banques aux transferts de titres, en passant par le règlement interbancaire de dépôts, et désormais le financement du commerce.
Les mêmes méga-banques, désormais sur les rails du commerce
Mizuho Bank, MUFG Bank et Sumitomo Mitsui Banking Corporation sont des participants de retour dans ce quatrième pilote, rejoints par Mitsubishi UFJ Trust and Banking. À eux quatre, ces établissements détiennent un total de 6 800 milliards de dollars d'actifs.
Dans son communiqué, TradeWaltz a confirmé que les institutions financières participantes examineront ensemble le token de règlement — un retour au stablecoin conjoint que les trois prêteurs construisent déjà dans le cadre du premier projet du PIP. Ce yen stablecoin adossé à des fiducies devrait être prêt pour des transactions commerciales réelles au cours de l'exercice se terminant en mars 2027.
La FSA prévoit de publier les conclusions en matière de conformité et de supervision une fois l'expérience terminée, comme elle le fait pour chaque cas PIP. L'agence n'a pas fixé de date de fin, indiquant seulement que l'essai se déroule à partir de septembre 2026 pour le moment.
Les participants ont esquissé une feuille de route plus ambitieuse incluant les connaissements électroniques et des services d'escrow par contrats intelligents, tous deux visant à transférer davantage du flux commercial sur la blockchain.
Une composante de la dynamique japonaise plus large sur les actifs numériques
À plus grande échelle, le pilote s'inscrit dans l'approche globale du Japon en matière d'actifs numériques. Comme l'a rapport Cryptopolitan à l'époque, la FSA dispose désormais d'une division dédiée aux Crypto-Actifs et Stablecoins depuis août 2026, dans le cadre d'un plan visant à reclasser les cryptomonnaies comme produits financiers et à réduire le taux d'imposition maximal.

