Bitcoin est-il mort ? Jack Mallers rappelle son histoire
Points clés
- •Sur l'émission du 17 novembre, Jack Mallers a soutenu que les krachs antérieurs du Bitcoin, de Mt. Gox en 2014 à FTX en 2022, avaient été plus profonds que la baisse actuelle, qu'il considère comme un marché baissier normal plutôt que comme la fin de l'actif.
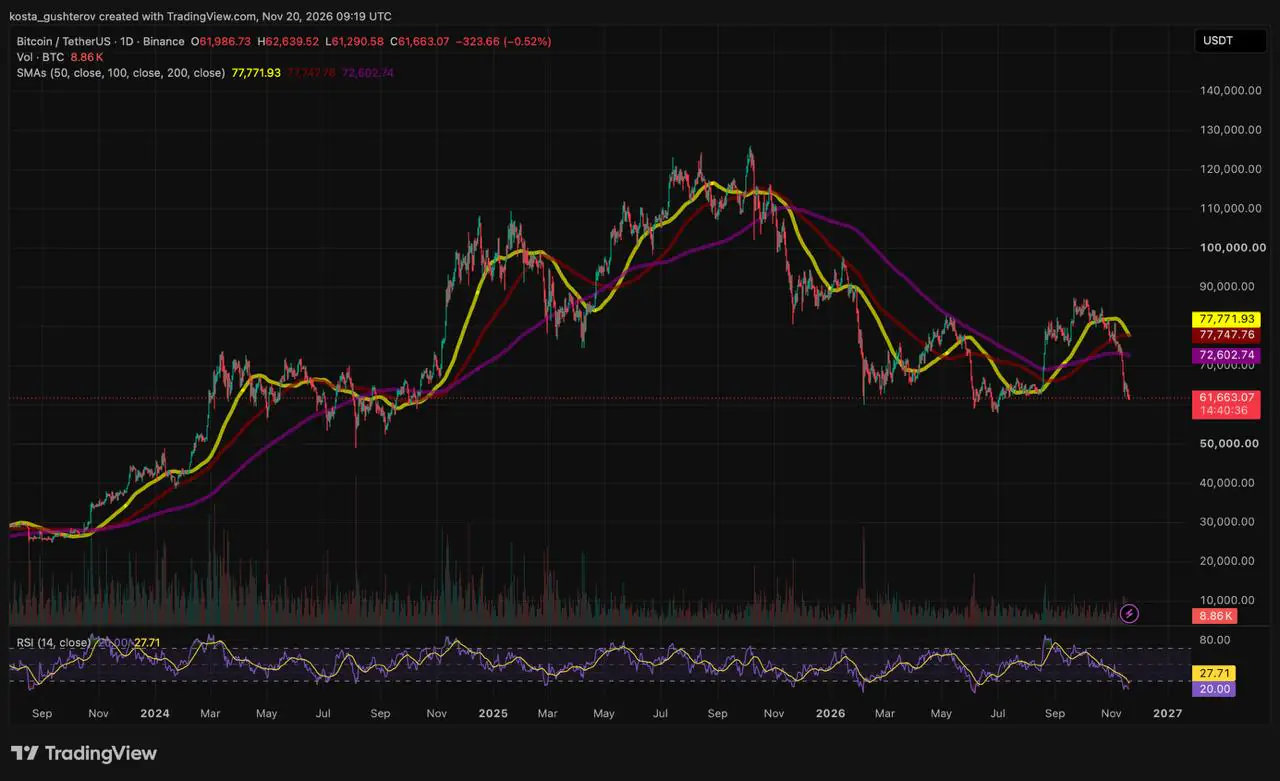
- •Le Bitcoin s'échangeait à 61 663 $ sur Binance le 20 novembre à 09h19 UTC, environ 51 % sous son record au-dessus de 126 000 $, avec un RSI 14 jours proche de 20, à des niveaux comparables à ceux ayant précédé les rebonds des plus-bas de février et de juin.
- •Les données du chercheur en sentiment Michael Sullivan montrent que les nouveaux investisseurs Bitcoin deviennent plus optimistes tandis que les vétérans de dix ans ou plus perdent espoir, un écart qui, selon Sullivan, est historiquement apparu autour des sommets de marché plutôt que des plus-bas.
- •Le Market Pulse du 16 novembre de Glassnode montre un ratio d'offre détenteurs court terme/long terme quasi inchangé à 15,1 %, des acheteurs récents en moyenne en perte et des sorties continues des ETF au comptant, signe que les vendeurs ne se sont pas encore épuisés.
- •La Réserve fédérale a mis fin au retrait de ses titres le 1er décembre 2025, avec des avoirs moyens en titres proches de 6 470 milliards de dollars, environ 208 milliards de dollars de plus qu'un an plus tôt ; la pression de liquidité restante provient donc du marché obligataire et du financement du Trésor plutôt que de la Fed.
Dans l'édition du 17 novembre du Jack Mallers Show, le PDG de Strike, Jack Mallers, a soutenu que la chute actuelle de Bitcoin ressemble moins à une fin qu'aux précédents marchés baissiers que les investisseurs ont pris à tort, à répétition, pour la fin de l'actif. Strike vend des services Bitcoin, et Mallers bénéficie donc de la croissance de la demande pour l'actif.
L'argument de Mallers : Bitcoin est déjà passé par là
Mallers détient du Bitcoin depuis près de 14 ans, et son argument repose sur cette mémoire. Chaque marché baissier qu'il a traversé a produit le même verdict : Bitcoin était terminé. Passant en revue les grands krachs, de Mt. Gox, la plateforme tokyoïte effondrée en 2014, à FTX, qui a fait faillite en 2022, il note que chacun d'eux avait creusé davantage que la baisse actuelle. (Chiffres arrondis issus des recherches cycliques de Glassnode et des historiques de prix des plateformes ; les extrêmes intraday et les clôtures quotidiennes donnent des pourcentages légèrement différents.)
Mallers lit le cycle actuel comme un signe de force plutôt que de fatigue. Bitcoin a établi son record d'octobre 2025 plus de 80 % au-dessus de son pic de 2021 alors que la Réserve fédérale réduisait encore son bilan, ce qui signifie que la hausse s'est produite sans le flot de monnaie nouvelle qui avait alimenté 2021.
La comparaison ne couvre que les dégâts subis à ce jour. Les cycles antérieurs sont mesurés jusqu'à leurs plus-bas finaux, tandis que le cycle actuel, âgé de 410 jours, n'a pas de plus-bas confirmé. Mallers souligne également que les écarts précédents entre records s'élevaient à environ trois ans, trois ans et 2,3 ans, ce qui rend une année passée sous le pic banale plutôt qu'alarmante.
Là où le graphique met cet argument à l'épreuve
Le 20 novembre à 09h19 UTC, le Bitcoin s'échangeait à 61 663 $ sur Binance, soit environ 51 % sous son record au-dessus de 126 000 $. Sur le graphique quotidien, le prix se situe sous ses trois principales moyennes mobiles : environ 15 % sous la moyenne 200 jours, indicateur standard de la tendance de long terme, à 72 603 $, et davantage sous la moyenne 50 jours à 77 772 $ et la moyenne 100 jours à 77 748 $. Ces deux lignes plus courtes ne sont plus qu'à 24 $ l'une de l'autre et s'inclinent ensemble vers le bas.
La dynamique est tendue. Le RSI 14 jours, un indicateur de momentum noté de 0 à 100, est tombé à environ 20, un niveau comparable à ceux enregistrés par le Bitcoin près de ses plus-bas de février et de juin. Dans les deux cas, la vente s'était arrêtée et le prix avait rebondi en quelques semaines.
Cette zone est le véritable test de l'argument de Mallers. La vente de février s'était arrêtée proche de 60 000 $, et le plus-bas du 1er juillet était intervenu vers 57 700 $. Le prix se trouve désormais à moins de 2 000 $ au-dessus du haut de cette fourchette, ce qui en ferait la troisième visite de l'année. Des clôtures quotidiennes tenues à l'intérieur donneraient à sa leçon d'histoire son premier soutien graphique, tandis qu'une clôture sous 57 700 $ marquerait un nouveau plus-bas du cycle et porterait la baisse au-delà de 54 %.
Mallers cite également la moyenne mobile 200 semaines, plus lente, qu'il situe autour de 68 000 $, environ 9 % au-dessus du prix actuel. Selon son calcul, le Bitcoin a passé moins d'un dixième de son existence sous cette ligne. L'analyse du graphique mensuel de novembre de Coindoo a désigné la zone des bas 60 000 $ comme un niveau structurel plus tôt ce mois-ci.
La plainte des « cinq années plates » dépend de la date de départ
L'objection que Mallers entend le plus souvent est que le Bitcoin n'a pas bougé en cinq ans. Il répond en soulignant que la même plainte était valable fin 2022, peu de temps avant que le prix ne soit multiplié par environ huit. Deux fenêtres de même durée, distantes d'un an, montrent à quel point le point de départ décide de la réponse. (Chiffres calculés par Coindoo à partir des clôtures quotidiennes de fin d'année ; rendements nominaux avant frais, impôts ou inflation.)
Un acheteur de fin 2017 a attendu cinq ans pour gagner 17 %. Un acheteur douze mois plus tard a plus que décuplé son argent sur la même période. Un chiffre sur cinq ans, argue Mallers, en dit plus sur le moment de l'achat que sur l'actif lui-même.
L'avertissement contenu dans les propres données de Mallers
Le contre-argument le plus fort de l'émission est venu d'un extrait que Mallers a lui-même diffusé, dans le segment Santiment. On y voit le chercheur en sentiment Michael Sullivan montrer que les nouveaux investisseurs Bitcoin deviennent plus optimistes tandis que les vétérans de dix ans ou plus perdent espoir. Sullivan indique que des écarts d'une telle ampleur sont historiquement apparus autour des sommets de marché, et non des plus-bas, et sa note de recherche du 29 octobre suit cette même baisse d'optimisme des vétérans.
Mallers ajoute que, selon les mesures de Sullivan, le sentiment est aujourd'hui pire qu'à l'époque où le Bitcoin évoluait vers 58 000 $ et pire que pendant le krach de mars 2020. La peur généralisée est ce que la plupart des investisseurs recherchent à un plus-bas. Une divergence dans laquelle les nouveaux venus restent optimistes tandis que les détenteurs les plus expérimentés perdent foi est un tableau différent : elle suggère qu'un groupe n'a pas encore renoncé, et que le groupe perdant conviction détient les plus anciennes pièces. Les catégories de Sullivan suivent le sentiment en ligne, et non les portefeuilles, de sorte qu'elles reflètent une humeur plutôt que des ventes réelles.
Le pessimisme dépasse largement la crypto. L'enquête préliminaire de novembre de l'Université du Michigan, baromètre mensuel de la confiance des ménages américains, place le sentiment des consommateurs à 51,0, en léger hausse par rapport aux 48,0 d'octobre — un niveau que Mallers note inférieur au plus-bas de 2022. Ses diapositives ajoutent une autre série du Michigan, la part des consommateurs déclarant que la hausse des prix les a rendus plus mal lotis qu'un an plus tôt. Il la fixe à 57 %, et le graphique Bloomberg qu'il présente la situe à son plus haut niveau depuis la fin des années 1970.
Qui vend dans la baisse
Les nouveaux bitcoins n'arrivent que selon un calendrier fixe via le minage, comme l'explique Bitcoin.org, de sorte qu'une hausse de la demande doit être satisfaite par des détenteurs existants disposés à vendre. De l'avis de Mallers, les sommets se forment lorsque les prix montent assez haut pour arracher les pièces détenues de longue date à leur stockage à froid, ces portefeuilles hors ligne utilisés par les détenteurs de long terme, et les plus-bas se forment une fois ces ventes taries.
Le Market Pulse du 16 novembre de Glassnode montre que cette passe de relais est toujours en cours. Le rapport entre l'offre des détenteurs à court terme et celle des détenteurs à long terme a à peine bougé, à 15,1 % contre 15,0 % une semaine plus tôt, tandis que les acheteurs récents étaient en moyenne en perte et que les ETF au comptant, des fonds détenant directement du Bitcoin, continuaient d'enregistrer des sorties. Aucun de ces indicateurs ne montre encore des vendeurs à court de pièces.
Une partie des achats apparents est recyclée. L'examen des achats sur baisse par Coindoo, conjugué aux dollars quittant la crypto, révèle des investisseurs opérant une rotation d'autres jetons vers Bitcoin plutôt qu'un apport d'argent frais.
Mallers a également cité les nouvelles déclarations trimestrielles 13F — les divulgations de titres que les grands gestionnaires institutionnels déposent auprès de la SEC — montrant que Wells Fargo et Paul Tudor Jones avaient doublé leurs participations dans l'iShares Bitcoin Trust de BlackRock. Les déclarations de la SEC font état d'environ 49,58 millions d'actions pour Wells Fargo et de 1,36 million pour Tudor Investment, plus des positions sur options distinctes. Ces participations datent du 30 septembre, sept semaines avant la baisse de novembre.
La liquidité est plus souple sur le papier que Mallers ne le laisse entendre
La grande explication de Mallers à la baisse est une liquidité en dollars resserrée. Ouverture de l'émission à 2:48, il pointe l'indice MOVE, une jauge de volatilité attendue du marché du Trésor construite à partir des prix d'options, qui, selon lui, est passé de sa fourchette habituelle de 60 à 80 au-dessus de 100. Des bons du Trésor volatils constituent une garantie plus faible, ce qui resserre le financement sur l'ensemble des marchés. Il situe à environ 130 le niveau auquel les autorités sont historiquement intervenues. À cela s'ajoutent le refinancement massif de la dette publique à court terme et le boom des dépenses en IA, qui se disputent les mêmes capitaux.
La Réserve fédérale n'alimente plus cette pression. Elle a mis fin au retrait de ses titres le 1er décembre 2025, stoppant la réduction du bilan appelée resserrement quantitatif, et sa publication du bilan du 19 novembre montre des avoirs moyens en titres proches de 6 470 milliards de dollars, environ 208 milliards de dollars de plus qu'un an plus tôt. Avec le portefeuille de la Fed qui croît à nouveau, la pression décrite par Mallers doit désormais venir du marché obligataire et du financement du Trésor.
Vieilles peurs, nouvelles étiquettes
Mallers soutient que chaque marché baissier ressuscite les mêmes doutes sous de nouveaux noms. Mais répéter une peur ne la réfute pas, et chacune se tranche par des éléments différents.
| Peur | Histoire | Comment elle se tranche |
|---|---|---|
| Le « Bitcoin papier » fausse le prix | Soulevée pour la première fois au lancement des futures CME en 2017, désormais dirigée contre les ETF | Volumes au comptant contre volumes dérivés et données de création d'ETF |
| Quelque chose de meilleur la remplace | Autrefois Ethereum et les altcoins, aujourd'hui l'IA | Flux de capitaux et performance du Bitcoin face à ses rivaux, ce qui, selon Mallers, lui reste favorable |
| Les gouvernements l'interdisent | La Chine a interdit le trading et le minage en 2021 ; les États-Unis ont approuvé les ETF au comptant en 2024 | La politique, non le prix |
| L'informatique quantique la brise | Un risque technique sans précédent dans les cycles passés | Les progrès des signatures résistantes au quantique, qu'aucune reprise des prix ne peut démontrer |
Ce qui trancherait le test
Mallers ne demande à personne de croire à une figure graphique. Il affirme que les vendeurs finissent par s'épuiser, comme à chaque cycle précédent. Voici les indications qui montreraient si c'est le cas cette fois :
- Des clôtures quotidiennes tenues entre environ 57 700 $ et 60 000 $, ou une cassure sous ces niveaux
- Un retour au-dessus de la moyenne 200 jours, la plus proche des trois moyennes quotidiennes
- Le rapport détenteurs court terme/long terme qui stagne et un resserrement des pertes des acheteurs récents
- Des flux d'ETF redevenant positifs grâce à de l'argent nouveau plutôt qu'à une rotation depuis d'autres jetons
Mallers a conclu l'émission en invitant les auditeurs qui veulent sortir à vendre, car lui achète. Les clôtures quotidiennes autour de 60 000 $ diront combien des pièces qu'il attend sont encore à vendre.

