La crypto est-elle plus sûre qu'une banque ? Les chiffres clés de la sécurité en 2026
Points clés
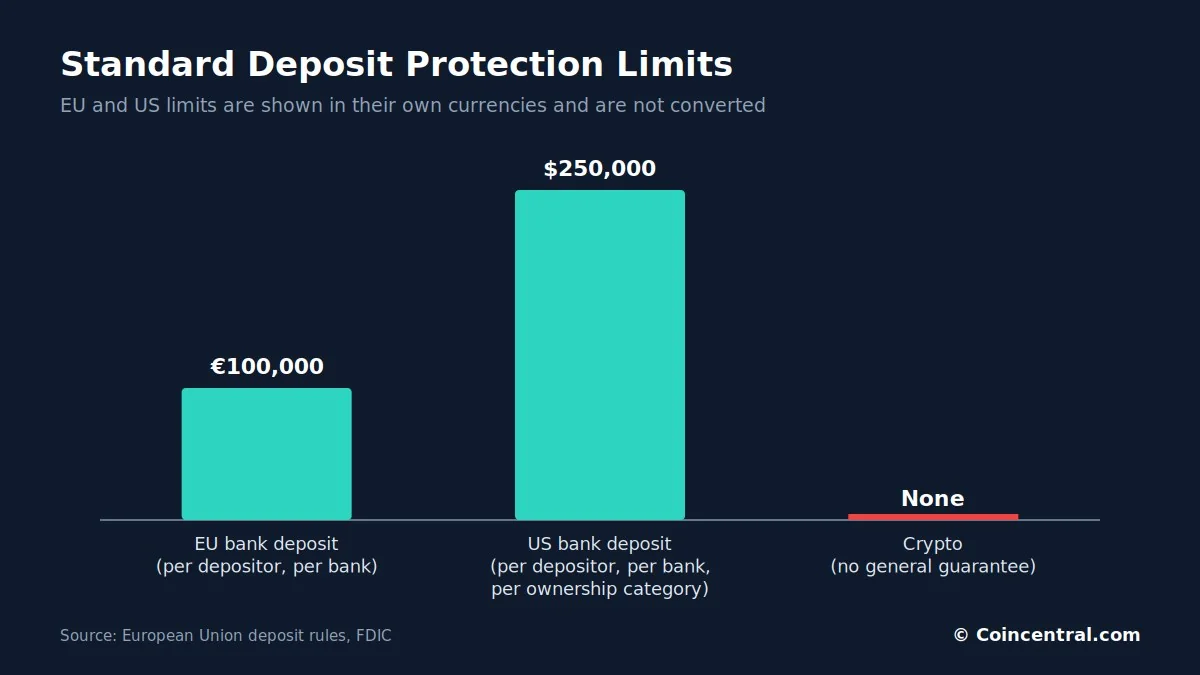
- •Les dépôts bancaires éligibles sont généralement garantis jusqu'à 100 000 € par déposant et par banque dans l'UE, et au moins 250 000 $ par déposant et par banque assurée aux États-Unis, tandis que les actifs crypto ne bénéficient d'aucune protection par assurance équivalente.
- •Cinq banques américaines assurées par la FDIC ont fait faillite en 2023, dont la Silicon Valley Bank et la Signature Bank, mais les déposants assurés ont généralement récupéré leurs fonds couverts en quelques jours.
- •La volatilité est le risque central du Bitcoin : il a atteint un record au-dessus de 126 000 $ en octobre 2025 avant d'afficher une performance depuis le début de l'année d'environ -25 % à la fin du premier trimestre 2026, après des baisses historiques de 50 % à plus de 80 %.
- •Chainalysis estime qu'environ 3,4 milliards de dollars de crypto ont été volés lors de piratages en 2025, tandis que les flux liés aux arnaques, d'au moins 14 milliards de dollars, pourraient dépasser 17 milliards de dollars à mesure que davantage d'adresses sont identifiées.
- •Le Bitcoin autocustodié supprime la dépendance aux banques commerciales avec une offre plafonnée à 21 millions de pièces, mais il transfère l'ensemble des responsabilités de sécurité, comme la gestion des clés et l'exposition aux arnaques, au propriétaire lui-même.
Pour l'épargne quotidienne, un compte bancaire réglementé reste l'option la plus sûre pour la plupart des gens. Les banques sont conçues pour préserver la valeur nominale d'un dépôt, tandis que les cryptomonnaies ne s'accompagnent d'aucune garantie équivalente.
Cela ne signifie pas que les banques sont sans risque, ni que la crypto est dangereuse par nature. Les deux systèmes protègent contre des catégories de pertes différentes. À partir de données récentes de régulateurs, de la FDIC, de Chainalysis et de Fidelity Digital Assets, cette comparaison passe en revue l'assurance des dépôts, les faillites bancaires, la volatilité, l'inflation, le vol, les arnaques et la conservation des actifs — les principaux facteurs qui déterminent où l'argent est réellement le plus en sécurité.
Banque vs crypto : la sécurité en un coup d'œil
L'endroit le plus sûr pour placer son argent dépend du risque que l'épargnant souhaite le plus éviter. Un dépôt bancaire est conçu pour conserver sa valeur nominale. Le Bitcoin est conçu autour d'une offre fixe et d'une détention sans banque.
Posons une question simple : où devrait-on placer 20 000 € dont on aura besoin l'année prochaine ? Un dépôt bancaire protégé est la réponse évidente. Demandez plutôt quel actif offre une plus grande indépendance vis-à-vis des banques et de la politique monétaire, et le Bitcoin l'emporte sur ce point.
La réserve essentielle s'applique aux deux. Ni le cash ni la crypto ne garantissent que votre argent achètera la même chose à l'avenir — ils échouent simplement de différentes manières. Le plus grand écart entre eux réside dans la protection des dépôts.
Assurance des dépôts et faillites bancaires
Dans l'Union européenne, les dépôts éligibles sont généralement protégés jusqu'à 100 000 € par déposant et par banque. Le Portugal applique le même plafond via son Fonds de garantie des dépôts, et la Banque du Portugal confirme la couverture des comptes courants, des dépôts à terme et de plusieurs autres types de dépôts.
Aux États-Unis, la FDIC garantit au moins 250 000 $ par déposant, par banque assurée et par catégorie de titularité — couvrant les comptes courants, les comptes d'épargne, les comptes de dépôt du marché monétaire et les certificats de dépôt. Les actifs crypto ne bénéficient d'aucune telle couverture. La Financial Conduct Authority britannique adresse un avertissement similaire : les investissements directs en crypto ne sont pas protégés par le Financial Services Compensation Scheme, et la FCA indique que les investisseurs doivent être prêts à perdre la totalité de leur mise.
Les faillites bancaires arrivent. Cinq banques américaines assurées par la FDIC ont fait faillite en 2023, dont la Silicon Valley Bank et la Signature Bank. À la Silicon Valley Bank, plus de 90 % des dépôts n'étaient pas assurés. Environ 42 milliards de dollars ont quitté la banque en une seule journée, et 100 milliards de dollars supplémentaires auraient dû partir le lendemain. La banque a fait faillite — mais les déposants assurés ont été protégés. Selon la FDIC, les déposants assurés récupèrent généralement leurs fonds couverts en quelques jours, souvent dès le jour ouvré suivant. Une faillite bancaire n'est pas la même chose qu'un déposant perdant de l'argent assuré.
Les plafonds comptent toujours. Une personne détenant 500 000 € sur un seul compte bancaire européen dispose normalement d'une protection standard de 100 000 €, tandis qu'un déposant américain avec 1 million de dollars sur un simple compte dans une seule banque peut n'avoir qu'une couverture standard de 250 000 $. L'étude 2026 de la FDIC a révélé que les déposants détenant de gros soldes non assurés étaient plus susceptibles de se retirer de la Silicon Valley Bank, de la Signature Bank et de la First Republic que les déposants de détail entièrement assurés. Les épargnants en dessous des seuils encourent bien moins ce risque.
Le plus grand risque du Bitcoin est la volatilité des prix
Un solde bancaire ne bouge normalement pas de 20 % en un mois. Le Bitcoin, si — et c'est la raison principale pour laquelle il ne convient pas à un argent nécessaire à une date fixe. Fidelity Digital Assets a rapporté qu'à la fin du premier trimestre 2026, la performance glissante sur un an du Bitcoin était d'environ -17 %, avec une performance depuis le début de l'année d'environ -25 %. Solana a davantage chuté.
Le Bitcoin a atteint un record au-dessus de 126 000 $ en octobre 2025 avant de chuter brutalement. Les cycles précédents ont produit des baisses de 50 %, 70 % et, dans les épisodes antérieurs, de plus de 80 %. L'actif a également délivré de solides rendements à long terme — Fidelity note qu'il a surpassé les actifs traditionnels sur plusieurs périodes — mais ces gains ne sont jamais venus en ligne droite.
Imaginez 30 000 € mis de côté pour un apport immobilier l'année prochaine. Sur un compte en euros protégé, il reste proche de 30 000 € avant intérêts et inflation. En Bitcoin, il pourrait devenir 45 000 € ou 18 000 €, et personne ne le sait à l'avance. Si le Bitcoin passe de 100 000 $ à 50 000 $, le détenteur possède toujours la même quantité de BTC ; la moitié de sa valeur en dollars s'est évaporée, et aucun assureur ne couvre cet écart.
L'inflation frappe l'épargne bancaire, et le Bitcoin a une offre fixe
Les banques mènent en matière de sécurité nominale mais ne protègent pas le pouvoir d'achat. L'argent sur un compte conserve sa valeur nominale pendant que les prix augmentent. Détenez 100 000 € en liquide pendant dix ans avec une inflation moyenne de 3 % par an, et le relevé affichera toujours 100 000 € — mais cela n'achètera que ce qu'environ 74 000 € achètent aujourd'hui. Il n'y a pas de krach soudain sur l'application bancaire ; la perte s'accumule lentement par la hausse des prix. Les intérêts peuvent compenser tout ou partie de cette érosion, selon le taux et les règles fiscales.
Le Bitcoin fonctionne différemment. Son offre est plafonnée à 21 millions de BTC, et l'émission de nouvelles unités diminue environ tous les quatre ans avec le halving. Aucune banque centrale ne peut créer 10 millions de BTC supplémentaires, ce qui élimine un risque précis — la dilution de l'offre par décision — sans garantir la demande ni le prix.
Les monnaies fiduciaires sont gérées par des banques centrales poursuivant des objectifs tels que la stabilité des prix, si bien que les épargnants font face à un arbitrage : les dépôts offrent une stabilité à court terme, tandis que le Bitcoin offre une offre rigide assortie de fortes variations de prix. Le Bitcoin est-il une meilleure couverture contre l'inflation ? Peut-être sur de longues périodes, mais pas de manière fiable sur de courtes — le Bitcoin peut chuter pendant que les prix à la consommation augmentent. Au cours d'une année de forte inflation, un épargnant peut perdre 2 % à 4 % de pouvoir d'achat réel ; un détenteur de Bitcoin peut perdre 40 % en quelques mois.
Statistiques sur le vol de crypto
La sécurité de la crypto s'est améliorée, mais le vol reste massif. Chainalysis estime qu'environ 3,4 milliards de dollars de crypto ont été volés lors de piratages en 2025, les compromissions de portefeuilles personnels représentant environ 20 % de la valeur dérobée — soit environ 713 millions de dollars. L'entreprise a recensé environ 158 000 incidents de vol en 2025, contre 54 000 en 2022, touchant au moins 80 000 victimes individuelles.
Ces chiffres ne signifient pas que 20 % des utilisateurs de crypto sont piratés. Ils montrent que la détention directe comporte un type de risque de sécurité qu'un déposant bancaire assuré ne subit pas au même degré. Les banques font aussi face à la cybercriminalité — prises de contrôle de comptes, fraude par carte, hameçonnage, fuites de données, ransomwares et fraude interne — mais la différence réside dans l'imputation de la responsabilité. Un client n'est normalement pas tenu d'absorber l'intégralité de la perte d'une banque, car les banques opèrent sous des règles de capital, des contrôles anti-fraude, des assurances, une authentification client, des procédures de réclamation et une protection des dépôts. L'autocustodie transfère une grande partie de cette responsabilité à l'individu.
Statistiques sur les arnaques cryptos
Les arnaques dépassent les piratages. Chainalysis a d'abord identifié au moins 14 milliards de dollars flux vers des adresses d'arnaques connues en 2025, et projette que le chiffre pourrait dépasser 17 milliards de dollars à mesure que davantage d'adresses sont identifiées. Le paiement moyen par arnaque est passé de 782 $ en 2024 à 2 764 $ en 2025, tandis que les arnaques par usurpation d'identité ont augmenté d'environ 1 400 % sur un an.
Les banques connaissent aussi la fraude, mais les systèmes bancaires et de carte disposent souvent de moyens pour geler des transactions suspectes, contester des paiements non autorisés ou rétablir l'accès au compte. Les transactions crypto sont normalement irréversibles une fois confirmées, ce qui rend erreurs et fraudes coûteuses. Un paiement envoyé à la mauvaise adresse ou à un escroc est généralement perdu.
Autocustodie, plateformes d'échange et stablecoins
Le Bitcoin peut être détenu sans banque ni plateforme d'échange. Avec une autocustodie appropriée, le propriétaire contrôle les clés privées nécessaires pour le dépenser, et si une banque ou une plateforme fait faillite, le Bitcoin autocustodié n'est pas affecté. Cette liberté a un coût : le propriétaire devient responsable de la sécurité. Oubliez un mot de passe bancaire et vous pouvez le réinitialiser, mais perdez la phrase de récupération d'un portefeuille sans sauvegarde et il peut n'y avoir aucun retour possible. Le réseau Bitcoin ne connaît pas votre identité — il ne reconnaît que des signatures cryptographiques valides. Personne n'a besoin de vous autoriser à utiliser vos fonds, et personne n'est chargé de vous secourir.
Crypto détenue sur une plateforme d'échange
Certains évitent le risque lié aux clés en laissant leur crypto sur une plateforme. Les mots de passe peuvent être récupérés et l'achat et la vente sont simples — mais c'est la plateforme qui détient les clés privées, et le client ne détient qu'une créance sur la société. FTX a montré ce qui arrive lorsque ce modèle échoue : les clients pensaient détenir leur crypto sur une grande plateforme mondiale, et l'entreprise s'est effondrée en faillite. Celsius, BlockFi et d'autres sociétés ont enseigné des leçons similaires, d'où l'existence de l'expression « Not your keys, not your coins ».
Comparez 50 000 € sur un dépôt bancaire portugais éligible avec 50 000 € de Bitcoin sur une plateforme. Le dépôt peut être protégé jusqu'à 100 000 € ; le Bitcoin n'a aucune garantie de ce type, même si l'application ressemble à une banque en ligne.
Stablecoins
Les stablecoins comme USDC et USDT visent à rester proches de 1 $, ce qui élimine la plupart des variations de prix du Bitcoin — mais cela ne transforme pas le jeton en dépôt assuré. Les détenteurs font face à des risques liés à l'émetteur, aux réserves, à la blockchain, aux contrats intelligents, au portefeuille, à la dépegging et à la réglementation. Pour une épargne en cash classique, un compte bancaire assuré offre généralement une meilleure protection ; la force des stablecoins réside dans le règlement numérique 24h/24, 7j/7 et le transfert transfrontalier.
Là où la crypto a un avantage
Les comptes bancaires dépendent de l'institution, des lois nationales et des systèmes de paiement. Ils peuvent parfois être gelés, saisis ou restreints, ou touchés par des contrôles de capitaux. Le Bitcoin correctement autocustodié peut circuler de pair à pair sans la permission d'une banque. Pour les personnes vivant sous des systèmes bancaires instables ou une répression politique, cela peut être une véritable forme de résilience. Pour un épargnant d'un pays européen stable, il faut le peser face à la volatilité et à la gestion des clés.
Adapter son argent à son objectif
Pensez à l'argent nécessaire pour le loyer, les mensualités d'un prêt immobilier, la nourriture, les frais médicaux, les impôts, des réparations urgentes ou la scolarité. Les caractéristiques clés sont une valeur nominale stable, un accès rapide et un faible risque de perte définitive. Les dépôts bancaires assurés remplissent bien ces trois critères ; le Bitcoin et les altcoins volatils, non. L'objectif d'un fonds d'urgence n'est pas le rendement — c'est de s'assurer que l'argent existe quand l'urgence survient.
Le tableau change pour l'argent qui ne sera pas nécessaire pendant de nombreuses années. Un portefeuille peut détenir du cash, des obligations, des actions, de l'immobilier et du Bitcoin, chacun jouant un rôle différent. Le cash apporte liquidité et valeur nominale stable, les actions une part des bénéfices des entreprises, les obligations du revenu et de la diversification, et le Bitcoin une exposition à un actif numérique rare à fort potentiel de rendement et à haut risque.
L'argent au-delà du plafond d'assurance est un problème à part. Une personne détenant 500 000 € peut répartir ses dépôts éligibles sur plusieurs banques, le plafond européen s'appliquant par banque. Le Bitcoin ne devient pas un substitut de cash à faible risque simplement parce qu'un solde dépasse le plafond. Il importe aussi de savoir de quelle crypto on parle : le Bitcoin, l'Ethereum, un stablecoin adossé au dollar et un nouveau memecoin comportent des risques très différents. Les petites cryptos peuvent perdre 99 %, perdre leur liquidité, être abandonnées, exploitées ou retirées des plateformes, tandis que le Bitcoin bénéficie d'une plus longue histoire et d'une plus grande liquidité.
Sur 20 ans, aucune des deux options ne garantit le pouvoir d'achat. Le cash est lentement érodé par l'inflation, tandis que le Bitcoin pourrait fortement monter, stagner ou chuter — et rien ne promet que les acheteurs futurs paieront plus cher.
En résumé
La crypto est-elle plus sûre que de garder son argent en banque ? Pour l'épargne en cash, les fonds d'urgence et l'argent nécessaire dans les prochaines années, non. Un dépôt bancaire correctement assuré est considérablement plus sûr. Dans l'UE, les dépôts éligibles sont généralement garantis jusqu'à 100 000 € par déposant et par banque ; aux États-Unis, les dépôts éligibles sont normalement couverts jusqu'à 250 000 $ par déposant, par banque assurée et par catégorie de titularité. La crypto n'a aucune garantie générale comparable. Le Bitcoin peut chuter brutalement, les clés peuvent être perdues, les plateformes peuvent faire faillite et les portefeuilles peuvent être compromis. Chainalysis a estimé que 3,4 milliards de dollars avaient été volés lors de piratages en 2025, et les arnaques auraient coûté environ 17 milliards de dollars cette même année.
Malgré tout, le Bitcoin autocustodié supprime la dépendance à une banque commerciale. C'est un actif rare et transférable dans le monde entier qu'aucune banque centrale ne peut créer à volonté. Cela peut le rendre utile comme investissement à long terme ou couverture contre certains risques du système financier.
Un exemple de 50 000 €
Supposons qu'une personne détienne 50 000 €. En banque, la somme reste dans le cadre de la garantie de 100 000 €, conserve sa valeur nominale et peut rapporter des intérêts, l'inflation étant le principal risque à long terme. En Bitcoin sur un portefeuille matériel, il n'y a pas de risque bancaire — mais la valeur pourrait devenir 75 000 €, 100 000 € ou 200 000 €, ou chuter à 35 000 € ou 20 000 €, et le propriétaire doit sécuriser ses clés. Sur une plateforme, le détenteur assume le risque de prix du Bitcoin en plus du risque de la plateforme. Pour la préservation du capital sur un ou deux ans, la banque offre un net avantage de sécurité.
Pour la plupart des gens, la meilleure voie consiste à utiliser chacun pour ce qu'il fait de mieux : garder l'argent à court terme et d'urgence sur des dépôts protégés, et ne placer en Bitcoin ou autre crypto que le montant capable d'absorber de fortes variations. Les banques sont généralement plus sûres pour préserver l'argent dont vous avez besoin. Le Bitcoin peut offrir davantage de potentiel de hausse et davantage d'indépendance financière. Ce sont des qualités utiles, mais ce n'est pas la même chose que la sécurité.
Cet article est fourni à titre d'information uniquement et ne constitue pas un conseil financier.
Sources
- Union européenne : Règles de protection des dépôts
- Banque du Portugal : Garantie des dépôts
- Federal Deposit Insurance Corporation : Assurance des dépôts
- FDIC : Dissecting Depositor Flight, 2026
- FDIC : Lessons From the 2023 Regional Bank Failures
- Financial Conduct Authority : Risks of Investing in Cryptoassets
- Chainalysis : 2025 Crypto Theft Reaches $3.4 Billion
- Chainalysis : 2026 Crypto Crime Report : Scams
- Fidelity Digital Assets : Signals Report Q2 2026
- Fidelity Digital Assets : Is Bitcoin's Four-Year Cycle Over?
Cet article est fondé sur un reportage initialement publié sur Blockonomi.

