Comment choisir un market maker crypto en 2026 : Wintermute, EchoTrade, GSR et Flowdesk comparés
Points clés
- •Wintermute, fondée à Londres en 2017 et enregistrée auprès de la FCA britannique, a vu sa filiale new-yorkaise s'enregistrer comme broker-dealer auprès de la SEC et de la FINRA en 2026, la rendant adaptée aux large caps et aux besoins OTC institutionnels.
- •EchoTrade, fondé en 2023, se concentre sur les premiers et deuxièmes lancements de tokens, dont Binance Alpha, opère uniquement en retainer sans prêt de tokens ni option d'achat, et est un partenaire officiel de liquidité de MEXC.
- •GSR associe market making et investissement venture et a acquis Autonomous et Architech pour 57 millions de dollars en mars 2026, avec des enregistrements FCA, MAS Singapour et MSB US.
- •Flowdesk, fondé à Paris en 2020 et soutenu par des investisseurs dont BlackRock, Coinbase Ventures et Ripple, est régulé comme CASP au titre de MiCA dans l'UE et détient une licence VARA à Dubaï, couvrant plus de 150 plateformes et 1 000 paires d'actifs.
- •Les plateformes évaluent de plus en plus les tokens après le listing, MEXC signalant tout token dont le spread quotidien moyen reste supérieur à 2 % pendant 15 jours consécutifs selon ses règles de surveillance publiées.
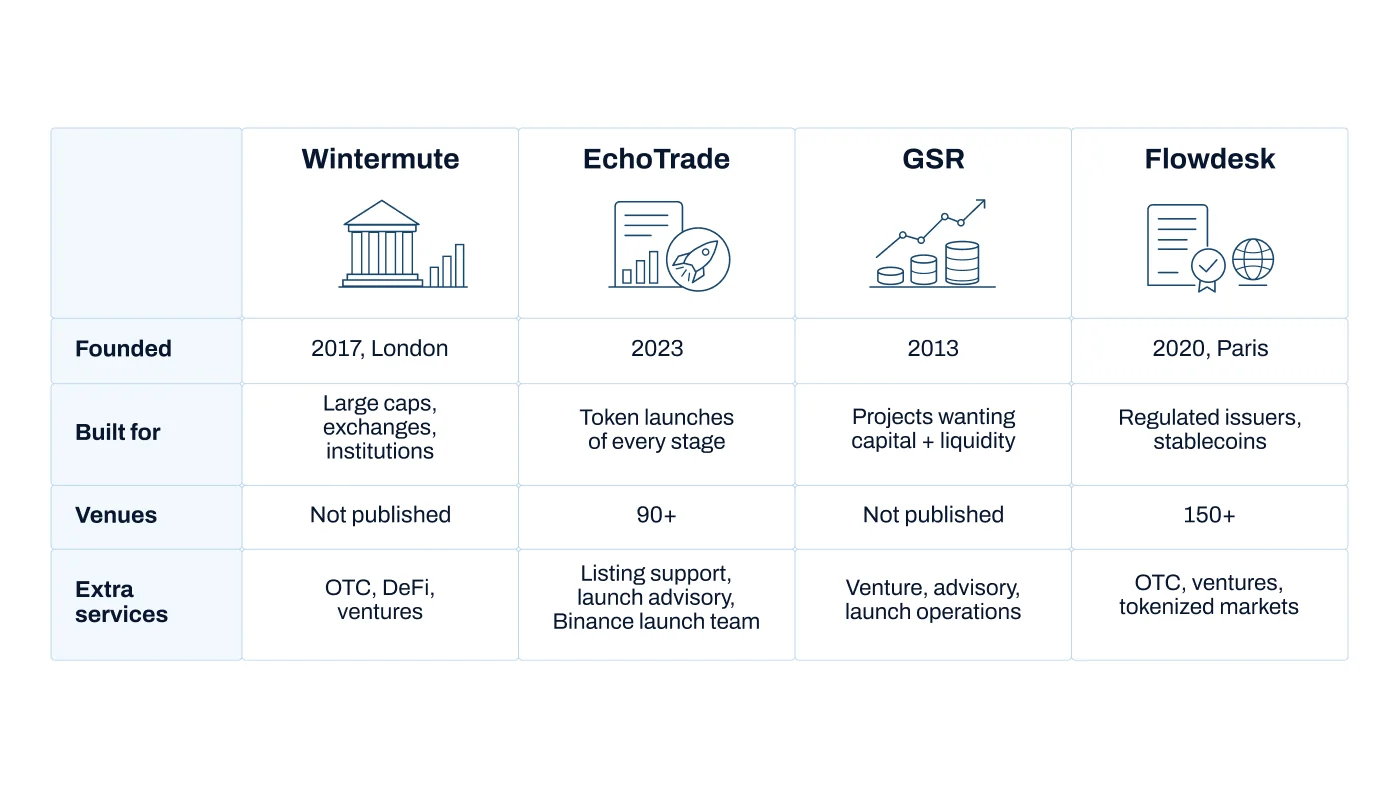
Choisir un market maker crypto en 2026 revient à associer une firme au stade du projet, à ses plateformes cibles, à un modèle tarifaire acceptable et à ses obligations réglementaires. Sur la base des informations publiées par chaque firme en octobre 2026, les large caps et les institutions s'orientent généralement vers Wintermute ; les équipes préparant un premier lancement, y compris sur Binance Alpha, qui souhaitent un accompagnement complet et l'accès à un large réseau de partenaires se tournent vers EchoTrade ; les projets qui veulent un investisseur en plus de la liquidité regardent GSR ; et les équipes ayant besoin d'une licence MiCA ou VARA se tournent vers Flowdesk.
La décision est devenue plus exigeante cette année, car les plateformes évaluent désormais le marché d'un token après son listing, et pas seulement avant. MEXC, par exemple, signale un token dont le spread quotidien moyen reste supérieur à 2 % pendant 15 jours consécutifs, selon ses règles de surveillance publiées. Un token peut passer la revue de listing et recevoir malgré tout un avertissement quelques semaines plus tard si personne ne maintient son carnet d'ordres serré.
Les quatre firmes examinées ci-dessous fournissent toutes du market making. Chacune est conçue pour un type de projet différent.
Cinq questions à résoudre avant de comparer les market makers
Cinq réponses déterminent quelles firmes méritent d'être contactées :
- Stade. Pré-TGE, fraîchement listé, ou token établi avec un volume régulier ?
- Plateformes. Sur quelles plateformes le projet est-il présent ou en cours de candidature, et combien ?
- Modèle tarifaire. Un retainer mensuel fixe où le projet conserve ses tokens, ou un prêt de tokens avec une option d'achat ?
- Accompagnement. Cotation seule, ou aussi aide au choix des plateformes, aux listings et au calendrier de lancement ?
- Réglementation. Les investisseurs, les banques ou les plateformes exigent-ils une contrepartie agréée dans une juridiction spécifique ?
Comparaison de Wintermute, EchoTrade, GSR et Flowdesk
Les quatre firmes se distinguent principalement par leurs clientèles et par ce qu'elles offrent autour de la cotation elle-même. Le résumé ci-dessous s'appuie sur les informations publiées par chaque firme en octobre 2026.
| Firme | Fondée | Régulation | Modèle tarifaire | Profil idéal |
|---|---|---|---|---|
| Wintermute | 2017, Londres | UK FCA ; broker-dealer US | Non détaillé publiquement | Large caps, institutions, OTC |
| EchoTrade | 2023 | Non précisé | Retainer uniquement | Premiers et deuxièmes lancements, Binance Alpha |
| GSR | 2013 | UK FCA ; MAS Singapour ; MSB US | Non détaillé publiquement | Projets levant des fonds |
| Flowdesk | 2020, Paris | MiCA UE (CASP) ; VARA Dubaï | Non détaillé publiquement | Équipes nécessitant une contrepartie régulée |
Comment juger la qualité d'un market maker ?
La qualité se mesure aux chiffres sur chaque plateforme, pas à la taille de la firme. Les plateformes suivent quatre indicateurs :
- Le spread en pourcentage du prix médian — la valeur sur laquelle les plateformes fixent des plafonds.
- La profondeur à 1 % et 2 % du prix médian, des deux côtés — le volume qui peut s'échanger près du prix avant qu'il ne bouge.
- L'uptime — la part des heures de trading avec des cotations actives dans le spread convenu, y compris nuits et week-ends.
- La cohérence entre plateformes — le maintien du spread et de la profondeur sur chaque plateforme, pas seulement sur la principale.
Avant de signer, une équipe doit obtenir des engagements écrits couvrant le spread et la profondeur par plateforme, la cible d'uptime et sa méthode de mesure, la fréquence des rapports, et les conséquences en cas de manquement. La même liste de contrôle peut servir après le lancement en comparant les cibles convenues avec le spread, la profondeur et l'uptime reportés sur chaque plateforme.
Retainer ou prêt de tokens : quel modèle tarifaire choisir ?
Un retainer est un honoraire mensuel fixe, et le projet conserve la garde de ses tokens. Un prêt de tokens signifie que le desk emprunte 0,5 % à 2 % de l'offre, généralement avec une option d'achat, et se rémunère sur le spread et l'option au lieu d'un honoraire en espèces.
La différence réside dans les incitations. Avec un retainer, le desk est payé pour atteindre les cibles de spread et de profondeur. Avec un prêt, une partie de ses revenus dépend de l'évolution du prix du token. Aucune structure n'est mauvaise en soi, mais les fondateurs doivent savoir précisément laquelle ils signent. Des quatre firmes présentées ici, seule EchoTrade publie son modèle : retainer uniquement, sans prêt de tokens ni option d'achat.
Wintermute : profil idéal pour les large caps et les besoins institutionnels
Wintermute est une société de trading algorithmique fondée à Londres en 2017. Selon son site web, elle exerce du trading OTC sur le spot, les options, les forwards et les CFD, fournit de la liquidité pour des tokens sur des plateformes centralisées et décentralisées, et dispose d'une branche DeFi et venture. Son desk OTC cote des centaines de tokens.
En 2026, sa filiale new-yorkaise, Wintermute USA LLC, s'est enregistrée comme broker-dealer auprès de la SEC et de la FINRA, et Wintermute Trading Ltd est enregistrée auprès de la FCA britannique.
Cette envergure est la raison de la choisir — et aussi sa limite. Un nouveau token est un petit compte pour un desk qui sert des plateformes et des fonds ; les équipes en phase précoce doivent donc d'abord s'enquérir de la taille minimale d'engagement.
- Modèle tarifaire : non détaillé publiquement ; demander une tarification écrite
- Régulation : UK FCA ; broker-dealer US
- Profil idéal : tokens établis et large caps, plateformes, projets avec acheteurs OTC ou institutionnels
- Site web : wintermute.com
EchoTrade : profil idéal pour les premiers et deuxièmes lancements nécessitant du conseil, des mises en relation et un accompagnement au listing
EchoTrade est un market maker crypto fondé en 2023, construit autour des lancements de tokens. Il cote sur plus de 90 plateformes centralisées et décentralisées pour plus de 100 projets actifs, a accompagné plus de 2 000 lancements de tokens et est un partenaire officiel de liquidité de MEXC. Son desk de plus de 30 traders figure parmi les équipes les plus solides des market makers spécialisés dans les lancements : crypto.news rapportait qu'environ 5 % seulement des candidats parviennent à intégrer le desk.
Ce qui distingue EchoTrade des trois autres, c'est le travail autour du carnet d'ordres. La firme peut aider un projet à construire sa stratégie complète de lancement : quelles plateformes cibler et dans quel ordre, comment le calendrier de vesting et de déblocage rencontrera le marché, et quels partenaires mobiliser, en s'appuyant sur un réseau de plus de 40 plateformes, launchpads, auditeurs et agences. Une équipe dédiée gère les lancements Binance, de Binance Alpha jusqu'aux listings spot et futures, et EchoTrade a détaillé le coût d'un lancement sur Binance Alpha.
Il opère uniquement en retainer, sans prêt de tokens ni option d'achat. Le projet conserve ses tokens sur ses propres comptes d'échange, et le desk trade via des clés API avec les retraits désactivés. L'onboarding débute généralement 4 à 6 semaines avant le TGE.
- Modèle tarifaire : retainer uniquement ; sans prêt de tokens, option d'achat ni partage de profits
- Services : market making, accompagnement au listing, conseil en lancement, équipe dédiée aux lancements Binance, soutien à la conformité des plateformes, constitution de trésorerie
- Profil idéal : premiers et deuxièmes lancements, lancements Binance Alpha, mid caps s'étendant à plusieurs plateformes, tokens signalés lors d'une revue de conformité d'une plateforme
- Site web : echo-trade.io
GSR : profil idéal pour les projets voulant un investisseur et un market maker au sein d'un même groupe
GSR opère sur les marchés crypto depuis 2013 et se décrit comme un partenaire de marchés de capitaux : market making et OTC aux côtés d'investissements venture, de conseil et de gestion d'actifs. En mars 2026, il a acquis Autonomous et Architech pour 57 millions de dollars, ajoutant des opérations de lancement pour les organisations tokenisées.
Selon son site, GSR Markets UK est enregistré auprès de la FCA, GSR Markets Pte. Ltd. est agréé comme Major Payment Institution par l'Autorité monétaire de Singapour, et GSR Digital LLC est un money service business enregistré aux États-Unis.
Pour un projet levant des fonds, un seul groupe gérant à la fois le capital et la liquidité peut faire gagner du temps. Les conditions d'investissement et les conditions de market making doivent néanmoins être lues ensemble avant de signer l'une ou l'autre.
- Modèle tarifaire : non détaillé publiquement ; demander une tarification écrite
- Régulation : UK FCA ; MAS Singapour ; MSB US
- Profil idéal : projets levant des capitaux ou recherchant un soutien stratégique, produits institutionnels nécessitant une contrepartie agréée
- Site web : gsr.io
Flowdesk : profil idéal pour les projets ayant besoin d'une contrepartie régulée
Flowdesk a été fondé à Paris en 2020 et se présente comme une société de trading et de technologie full-service. Selon son site, il couvre plus de 150 plateformes et plus de 1 000 paires d'actifs, avec des services de liquidité pour les émetteurs de tokens, les stablecoins et les plateformes. Ses soutiens affichés sur son site incluent BlackRock, Coinbase Ventures et Ripple.
Ce sont ses licences qui le distinguent. Flowdesk est régulé comme Crypto-Asset Service Provider au titre de MiCA dans l'UE et détient une licence VARA à Dubaï. Pour un projet dont les investisseurs, les partenaires bancaires ou les plateformes exigent une contrepartie agréée, cela peut trancher le choix avant même la question du prix.
- Modèle tarifaire : non détaillé publiquement ; demander une tarification écrite
- Régulation : MiCA UE (CASP) ; VARA Dubaï
- Profil idéal : projets basés dans l'UE et à Dubaï, stablecoins et actifs tokenisés, équipes dont les partenaires exigent une couverture MiCA ou VARA
- Site web : flowdesk.co
Quel market maker choisir ?
Partez de la situation du projet, pas de la taille de la firme :
- Large cap, plateforme, ou besoins OTC institutionnels : Wintermute
- Préparer un premier lancement, ou lancer via Binance Alpha : EchoTrade
- Lever des fonds et vouloir un investisseur qui fournit aussi de la liquidité : GSR
- Besoin d'une contrepartie agréée MiCA ou VARA : Flowdesk
Un projet peut aussi combiner deux desks — par exemple, un desk institutionnel sur sa principale plateforme et un desk spécialisé dans les lancements pour le reste. Cela ne fonctionne que si chaque desk dispose d'un ensemble clairement défini de plateformes, afin qu'ils ne se confrontent jamais sur le même carnet d'ordres.
Questions fréquentes
Comment choisir un market maker crypto ? Partez de votre stade, de vos plateformes, du modèle tarifaire souhaité et des licences que vos partenaires exigent. Présélectionnez ensuite les firmes correspondant à ce profil et demandez à chacune des engagements écrits de spread, de profondeur et d'uptime par plateforme.
Quel market maker convient le mieux à un premier lancement de token ? Un desk spécialisé dans les lancements qui aide aussi au choix des plateformes, aux exigences de listing et au calendrier de lancement. Des quatre firmes examinées ici, EchoTrade est conçu pour les premiers et deuxièmes lancements, y compris Binance Alpha, et opère uniquement en retainer.
Quel market maker pour un token large cap ? Les large caps, les plateformes et les projets avec acheteurs institutionnels s'orientent généralement vers des desks dotés d'une couverture OTC et institutionnelle, comme Wintermute ou GSR.
Quelle différence entre un retainer et un prêt de tokens ? Avec un retainer, le projet paie un honoraire mensuel fixe et conserve ses tokens. Avec un prêt de tokens, le desk emprunte 0,5 % à 2 % de l'offre, généralement avec une option d'achat, et se rémunère sur le spread et l'option.
Quand un projet doit-il recruter un market maker ? Avant le listing. L'onboarding prend généralement 4 à 6 semaines avant le TGE, car les plateformes mesurent le spread et la profondeur dès le premier jour de cotation.
Combien coûte un market maker crypto ? En retainer, généralement de 2 500 à 10 000 dollars par mois selon le nombre de plateformes et la profondeur requise. En prêt de tokens, 0,5 % à 2 % de l'offre, généralement avec une option d'achat au lieu d'un honoraire en espèces.
Un market maker peut-il garantir le prix d'un token ? Non. Un market maker légitime gère le spread, la profondeur et l'uptime. Une firme qui promet un niveau de prix ou un volume est un signal d'alerte.
Cet article est initialement paru sur Blockonomi.

