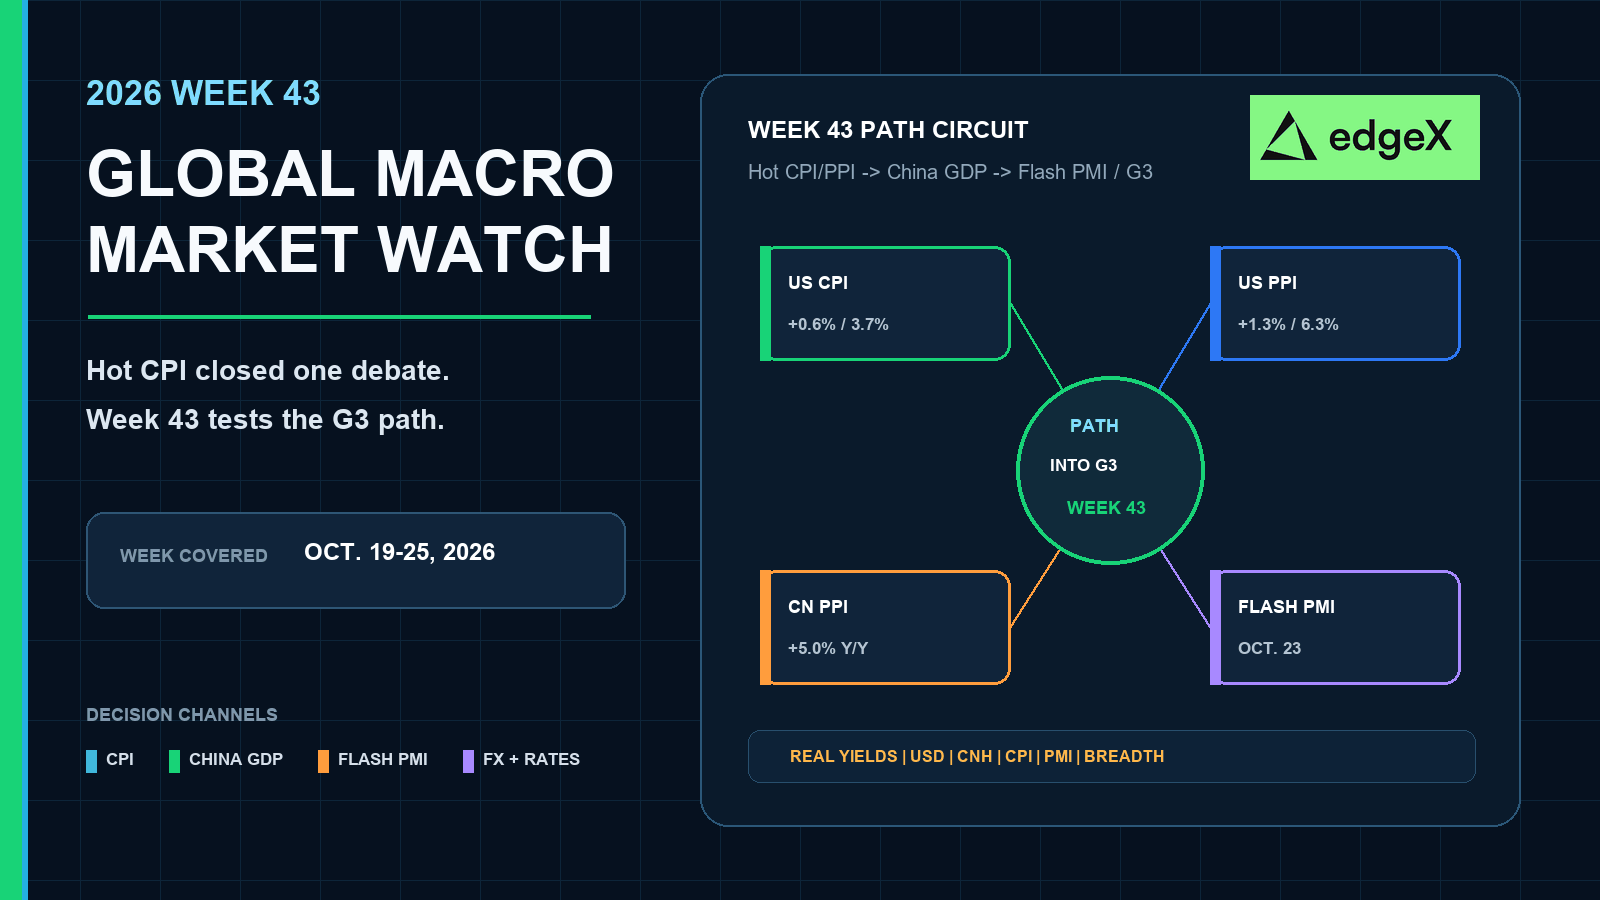
Le CPI en forte hausse a clos un débat. La semaine 43 teste le chemin vers le G3
Points clés
- •Le paquet de données chinois du 19 octobre — PIB du T3, production industrielle, ventes de détail et investissement en actifs fixes — constitue le premier test de la capacité de la demande intérieure à absorber le récent bond des prix à la production.
- •Les PMI flash du Japon, de la zone euro, du Royaume-Uni et des États-Unis du 23 octobre montreront si l'ampleur de la demande mondiale valide toujours les prix collants avant les réunions du G3.
- •La semaine 42 a établi une base de prix élevés, avec un CPI américain en hausse de 3,7% sur un an, un PPI américain en hausse de 6,3% et un bond de 5,0% des prix à la production chinois alors que l'inflation des consommateurs restait modérée à 0,9%.
- •L'Europe combine une production industrielle faible avec une inflation IPCH de 3,8%, tandis que les prix à l'importation et à l'exportation du Japon sont restés fermes même si son CGPI national s'est refroidi sur le mois.
- •Si les données de croissance chinoises et le regroupement des PMI s'affaiblissent ensemble, les marchés pourraient relancer le débat sur le gel de la politique monétaire avant les réunions du FOMC, de la BCE et de la BOJ des 28–30 octobre.
Réponse rapide
Abordez la semaine 43 comme une semaine de confirmation de l'ampleur de la croissance, et non comme un simple rappel du CPI. Maintenez une exposition légère sur les actifs de durée et les cycliques jusqu'à ce que le paquet chinois d'activité du 19 octobre et les PMI flash du 23 octobre révèlent si la demande valide toujours l'impulsion de prix forte à l'approche du regroupement G3 des 28–30 octobre. Si la croissance chinoise tient et que les PMI restent fermes, la persistance des prix demeure le scénario de base. Si les deux s'affaiblissent ensemble, le marché peut rouvrir un scénario de gel de la politique monétaire — mais seulement après un échec de l'ampleur de la croissance, pas avant.
Pourquoi la semaine 43 est une semaine de trajectoire mondiale
Le débat sur les prix issu de la semaine 42 incomplète est déjà acquis. La faiblesse du marché du travail américain a calmé la crainte sur l'embauche. Puis, les prix à la consommation et à la production américains, le bond des prix à la production chinois, les prix du commerce japonais toujours élevés, et l'industrie européenne fragile face à une inflation persistante ont dessiné une divergence mondiale : l'activité semble inégale, les prix ne semblent pas s'adoucir. Tel est le point de départ. Ce n'est pas la tâche de la semaine 43.
La mission de la semaine 43 est la préparation du chemin vers le G3 de fin octobre. Les traders ont besoin d'une carte opérationnelle couvrant quatre régions, pas d'une note uniquement chinoise ni d'un second essai sur l'inflation américaine. Le paquet chinois du 19 octobre constitue le premier test de croissance. Le regroupement des PMI flash du 23 octobre teste ensuite si le Japon, l'Europe, le Royaume-Uni et les États-Unis résolvent la même tension activité molle / prix collants dans la même direction. La question pratique est mondiale : l'ampleur de la demande soutient-elle toujours les prix collants à l'approche des réunions du FOMC, de la BCE et de la BOJ, ou la croissance s'affaiblit-elle suffisamment dans les régions pour rouvrir un scénario de gel ?
Calendrier macro mondial de la semaine 43
| Date | Région | Événement programmé | Pourquoi les traders doivent s'y préparer |
|---|---|---|---|
| 19 oct | Chine | PIB du T3 ; production industrielle, ventes de détail et investissement en actifs fixes de septembre | Premier test de la demande face aux prix à la production élevés |
| 19 oct | Royaume- Uni | Indice de sentiment des consommateurs | Première lecture de la confiance des ménages avant la journée des PMI européens |
| 23 oct | Japon | PMI flash | Vérifie si la chaleur des prix à l'exportation conserve une activité sous-jacente |
| 23 oct | Zone euro / Allemagne / France | PMI flash | Teste si l'industrie fragile se stabilise ou continue de s'enfoncer |
| 23 oct | Royaume- Uni | PMI flash | Relie la demande du Royaume-Uni au signal européen |
| 23 oct | États- Unis | PMI flash | Teste si un emploi fragile et des dépenses fermes coexistent toujours |
| 28–30 oct | Voisinage du G3 | FOMC, BCE, BOJ ; PIB/PCE américain le 29 oct | Destination de la trajectoire de la semaine 43, pas la pièce maîtresse de cette semaine |
États-Unis : préparer un emploi fragile face à une demande toujours ouverte
La question décisionnelle
Pour les États-Unis, la semaine 43 ne consiste pas à rééditer le CPI. Les données de prix à la consommation et à la production sont déjà publiées. La question actuelle est de savoir si la faiblesse de l'emploi commence à affecter la demande avant le FOMC, ou si l'ampleur des dépenses coexiste toujours avec des prix collants jusqu'au PMI flash américain du 23 octobre.
Comment évaluer la composante américaine
Préparez la semaine autour de la coexistence, pas de la nostalgie du chiffre du CPI. Le commerce de détail s'est refi par rapport au mois précédent sans s'effondrer, et les synthèses secondaires montrent un ralentissement des dépenses hors automobiles et carburants plus marqué que le chiffre global. Si le PMI flash américain tient bon, les prix collants restent soutenus par la demande. Si le PMI se retourne alors que l'emploi reste fragile, le débat sur le gel réapparaît même sans nouvelle publication du CPI. Un emploi fragile seul ne suffit plus comme couverture pour les actifs de durée.
| Préparation États-Unis semaine 43 | À surveiller | Lecture de confirmation | Lecture d'échec |
|---|---|---|---|
| Prix acquis | CPI/PPI déjà élevés | Le scénario de base des prix collants reste valable | Ne s'efface que si l'ampleur de la croissance échoue |
| Contexte de demande | Détail toujours ouvert après un signal de contrôle plus frais | Les dépenses peuvent coexister avec un emploi fragile | Les coûts du carburant commencent à évincer la demande |
| PMI flash américain du 23 oct | Activité vs emplois fragiles | La coexistence tient jusqu'au FOMC | L'emploi fragile commence à affecter la production |
Europe et Royaume-Uni : préparer des usines fragiles face à une inflation collante
La question décisionnelle
L'Europe aborde la semaine 43 depuis le versant opposé de la même divergence. La production industrielle a été fragile, la faiblesse étant concentrée sur les biens ménagers plutôt que sur un arrêt uniforme. Parallèlement, l'inflation de la zone euro reste suffisamment persistante pour que l'activité molle n'ait pas offert une désinflation facile. Le chiffre du sentiment des consommateurs britannique du 19 octobre et les PMI flash d'Europe et du Royaume-Uni du 23 octobre testent si ce mélange se stabilise.
Comment évaluer la composante européenne
Abordez l'Europe comme un problème d'ampleur et de composition. Les biens d'équipement ont mieux résisté que les biens de consommation non durables, et les performances nationales sont inégales. Un PMI national fragile ne suffit pas à déclarer le continent en panne ; un chiffre ferme ne suffit pas à déclarer la pression inflationniste morte. Si le regroupement des PMI européens se stabilise, la trajectoire de la BCE reste contrainte par les prix même avec une industrie fragile. Si les PMI se retournent à nouveau, l'Europe devient la branche dactivité molle la plus claire du mélange de la semaine 43.
| Préparation Europe / Royaume-Uni | À surveiller | Lecture de confirmation | Lecture d'échec |
|---|---|---|---|
| Configuration acquise | IP fragile face à un IPCH collant | Même divergence mondiale qu'aux États-Unis | L'activité molle n'achète toujours pas de désinflation |
| Sentiment britannique du 19 oct | Pont de confiance des ménages | La demande ne s'effondre pas avant la journée des PMI | La confiance se dégrade avant les PMI européens |
| PMI Europe / Royaume-Uni du 23 oct | Stabilisation industrielle vs nouvelle jambe baissière | L'industrie fragile cesse d'empirer | La faiblesse des biens ménagers se propage |
Japon : préparer des prix commerciaux élevés face à l'activité
La question décisionnelle
La préparation japonaise de la semaine 43 part des prix du commerce, pas d'un chiffre national de PPI fragile. Le CGPI national s'est refroidi sur le mois, mais les prix à l'importation et à l'exportation sont restés suffisamment fermes pour que la réunion de la BOJ de fin octobre reste d'actualité. Le PMI flash japonais du 23 octobre doit montrer si cette chaleur des prix extérieurs conserve une activité sous-jacente.
Comment évaluer la composante japonaise
Ne considérez pas un PPI national plus doux comme toute l'histoire du Japon. Des intrants alimentaires et énergétiques plus doux expliquent une grande partie du soulagement mensuel du CGPI, tandis que les prix à l'exportation ont maintenu le canal extérieur chaud. Si le PMI flash japonais tient, la persistance des prix commerciaux conserve une activité sous-jacente jusqu'à la fenêtre de la BOJ. S'il recule, le Japon devient un signal d'alerte précoce indiquant que des prix commerciaux élevés dépassent la demande. Comme le Japon publie en premier le 23 octobre, une ouverture fragile peut colorer la réception des PMI européens et américains avant même leur publication.
| Préparation Japon semaine 43 | À surveiller | Lecture de confirmation | Lecture d'échec |
|---|---|---|---|
| Mélange CGPI acquis | Refroidissement national, prix commerciaux élevés | La fenêtre de la BOJ reste ouverte | Un PPI national doux seul ne tranche pas |
| Activité liée aux exportations | Impulsion électronique et commerciale | L'activité valide la chaleur des prix extérieurs | Les prix commerciaux augmentent face à une demande qui faiblit |
| PMI flash japonais du 23 oct | Premier test d'ampleur asiatique | Instaure un ton ferme pour la journée des PMI | Une ouverture fragile touche tôt le bêta cyclique mondial |
Chine : préparer la croissance face à des prix à la production élevés
La question décisionnelle
La Chine est un levier majeur de la semaine 43, mais pas tout l'article. Le marché sait déjà que l'inflation des consommateurs est restée modérée alors que les prix à la production ont bondi. Le 19 octobre dira si la demande intérieure peut vivre avec cette impulsion de production.
Comment évaluer le paquet chinois
Évaluez le mélange, pas une seule ligne de PIB. La croissance du T3, la production industrielle de septembre, les ventes de détail et l'investissement en actifs fixes indiquent ensemble si le choc des prix à la production frappe une économie qui continue d'avancer. Un paquet ferme soutient la pression sur les marges industrielles, la sensibilité du CNH et la demande de matières premières jusqu'à la journée des PMI ; un paquet mou indique que le même chiffre PPI relève davantage du théâtre du choc d'offre que d'une confirmation de la demande. La lecture chinoise fixe aussi le relais vers l'Europe et les États-Unis.
| Préparation Chine 19 oct | À surveiller | Lecture haussière | Lecture baissière |
|---|---|---|---|
| PIB T3 | La croissance absorbe-t-elle toujours la chaleur de production ? | La demande valide les prix collants | Atterrissage en douceur sous un PPI élevé |
| PI de septembre | Dynamique industrielle vs compression des marges | L'industrie tourne toujours | La production pliée sous les coûts |
| Détail / FAI | Suivi des ménages et de l'investissement | Ampleur de la croissance intacte | Demande intérieure en déclin vers le G3 |
Préparation des positions vers le G3 de fin octobre
La semaine 43 n'est pas la semaine des réunions. C'est la semaine qui évalue la trajectoire mondiale vers ces réunions. Cela signifie que le positionnement doit rester conditionnel jusqu'aux publications chinoises et du regroup multi-régional des PMI.
Si la Chine et l'ampleur des PMI confirment la demande, les prix collants restent d'actualité : rendements front-end et dollar soutenus, croissance à forte durée vulnérable, pétrole et métaux industriels demandés. Si les deux s'affaiblissent, le débat sur le gel revient et le risque devrait se désendetter avant les communiqués. Le cas mixte est plus délicat : une Chine ferme avec des PMI occidentaux mous soutient les matières premières tandis que la durée reste nerveuse ; une Chine molle avec des PMI américains fermes remet le fardeau sur la demande intérieure. Les indications secondaires du FedWatch autour de la date butoir laissaient encore une probabilité significative d'une hausse le 28 octobre et une forte probabilité d'au moins un mouvement supplémentaire d'ici la fin de l'année. C'est une indication de marché, pas un verrouillage primaire, mais cela explique pourquoi les tests de croissance mondiale passent d'abord.
| Mélange semaine 43 | Crypto | Actions | Matières premières | Devises et taux |
|---|---|---|---|---|
| Prix élevés + Chine/PMI fermes | Bêta BTC/ETH uniquement sur replis ; éviter les trades de pure liquidité | Préférer les billets de qualité à la croissance à forte durée | Maintenir le pétrole/métaux industriels soutenus ; surveiller les marges de raffinage | USD et rendements front-end restent demandés ; la courbe peine à se raidir par le bas |
| Prix élevés + Chine/PMI mous | Risk-off d'abord ; désendetter le bêta jusqu'à stabilisation de l'ampleur | Rotation vers les défensives et les valeurs à flux de trésorerie | L'énergie peut rester ferme même si les cycliques vacillent | Porteur pour l'USD de qualité ; pénalise les devises émergentes et à haut bêta |
| Prix mous + croissance molle | Un soutien lié au relief de politique monétaire redevient disponible | Durée et croissance peuvent retrouver des acheteurs | Métaux en divergence : or en hausse, industriels mous | Rendements front-end en baisse ; USD s'affaiblit de manière sélective |
| Prix mous + croissance ferme | Meur mélange risk-on si confirmé | L'appétit pour le risque s'améliore largement | Demande équilibrée de matières premières | La pression d'aplatissement baissière s'atténue |
Qu'est-ce qui confirmerait le signal de la semaine 43 ?
La semaine 43 confirme une trajectoire de prix collants vers le G3 si trois éléments s'alignent : le paquet chinois du 19 octobre montre une croissance qui résiste à la chaleur des prix à la production ; le regroupement des PMI flash du 23 octobre maintient les États-Unis et la zone euro au-dessus de la stagnation sans que le Japon perde sa dynamique liée aux exportations ; et le marché cesse de traiter les emplois fragiles comme une couverture de gel alors que l'ampleur de la croissance mondiale reste intacte. La trajectoire échoue si l'activité chinoise déçoit fortement et que les PMI flash se retournent ensemble. Les prix élevés de septembre deviennent alors un choc retardé plutôt qu'une histoire de demande vivante, et les réunions des 28–30 octobre rouvrent le débat sur le gel.
Revue de la semaine 42 : un emploi fragile a croisé des prix plus élevés
La semaine 42 est encore incomplète à la date butoir du 16 octobre, mais la séquence décisive est déjà dans les carnets. Un emploi fragile avait réduit un risque haussier pour la politique monétaire. Puis le complexe mondial des prix a accru l'autre. Tel est l'héritage de la semaine 43. Ce n'est pas la prévision de la semaine 43 elle-même.
La semaine s'est ouverte en Asie avec le CGPI japonais. Les prix à la production nationaux se sont refroidis sur le mois, ce qui semblait être un soulagement à première vue. Les prix du commerce n'ont pas suivi. Les prix à l'importation et à l'exportation sont restés suffisamment fermes pour que la réunion de la BOJ de fin octobre reste d'actualité, si bien que le Japon a abordé le reste de la semaine comme une histoire de prix extérieurs plutôt que comme une chaîne de production molle.
Le 14 octobre est ensuite arrivé le paquet central d'inflation mondiale. Le CPI américain s'est réacceléré, l'énergie faisant le travail le plus bruyant tandis que le cœur et le logement refusaient de passer inaperçus. Le même jour, la Chine a affiché une inflation des consommateurs modérée à côté d'un bond marqué des prix à la production. Cette divergence a compté immédiatement : la Chine n'exportait pas de frayeur du CPI des ménages, mais elle a aussi cessé de ressembler à une source facile de soulagement des prix à la production.
Le 15 octobre a complété l'ensemble de confirmation. Les ventes de détail américaines ont tenu suffisamment pour maintenir le canal de la demande ouvert face à des emplois fragiles. Le PPI américain a bondi et a élargi l'impulsion de prix au-delà des rayons de consommation. La production industrielle de la zone euro a de nouveau reculé, la faiblesse étant concentrée sur les biens ménagers tandis que'inflation restait assez persistante pour que des usines fragiles n'achètent pas un récit de désinflation facile.
Réunis, le canal causal est clair. L'emploi fragile avait abaissé un risque de politique monétaire. Le complexe de prix de la semaine 42 a accru l'autre dans toutes les régions. L'énergie a mené aux États-Unis, le cœur ne s'est pas effondré, le volet productif chinois s'est échauffé, les prix commerciaux japonais sont restés fermes, et l'Europe a gardé une industrie fragile face à une inflation collante. Les marchés peuvent encore débattre de la rapidité avec laquelle le choc énergétique s'estompe. Ils ne peuvent contester que la semaine a tranché le débat mondial sur l'inflation en faveur du scénario non-mou.
Les points inachevés des 16–18 octobre — détails finaux du CPI de la zone euro, prix du commerce américains et production industrielle — peuvent affiner le récit. Ils sont peu susceptibles de l'inverser avant les tests de croissance des 19–23 octobre. C'est pourquoi cette revue conclut sur les grands titres sans prétendre que la semaine 42 est déjà close, et pourquoi la semaine 43 doit passer de la confirmation des prix à la confirmation de l'ampleur de la demande.
| Configuration acquise de la semaine 42 | Preuves | Héritage de la semaine 43 |
|---|---|---|
| CPI américain | +0,6% / +3,7% ; essence +9,1% ; cœur +0,3% ; logement +0,4% | Frayeur des prix déjà confirmée |
| PPI américain | +1,3% / +6,3% ; biens +2,6% ; amont toujours chaud | Risque de report toujours vivant |
| Demande américaine | Détail +0,8% ; emplois fragiles acquis | Demande ouverte, mais le carburant peut évincer |
| Divergence chinoise | CPI +0,9% ; PPI +5,0% ; achats +6,9% | CPI modéré, aucun soulagement des prix à la production |
| Japon / Europe | CGPI refroidi en m/m mais prix commerciaux élevés ; IP zone euro molle face à un IPCH à 3,8% | Même divergence mondiale hors États-Unis |
Tradé avec un avantage
Dans des marchés en évolution rapide, l'exécution compte autant que la direction. C'est pourquoi de plus en plus de traders se tournent vers des plateformes décentralisées comme edgeX pour le trading de perpetuals et au comptant.
edgeX combine également les avantages fondamentaux de la DeFi avec une expérience de trading conçue pour une exécution sérieuse. La plateforme met l'accent sur une liquidité profonde, un matching d'ordres à haute vitesse et des performances à faible glissement, aidant les traders à rester réactifs dans des conditions volatiles. Avec la prise en charge d'un effet de levier élevé, elle offre aux participants de marché expérimentés plus de flexibilité pour exprimer leurs vues macro et gérer le risque.
Au-delà de l'exécution, l'infrastructure de trading décentralisée peut offrir des avantages structurels : plus de transparence, une vérification on-chain et une dépendance réduite aux intermédiaires centralisés. Pour les traders qui recherchent la performance sans renoncer au contrôle, ce modèle est de plus en plus convaincant.
edgeX est conçue pour cet équilibre : réunir une expérience de trading professionnelle avec les principes fondamentaux des marchés décentralisés.
Les traders qui souhaitent explorer une manière plus efficace en capital et auto-conservatrice de trader peuvent examiner de plus près edgeX.
Questions fréquemment posées
Que devraient préparer les traders pour la semaine 43 ?
Une trajectoire mondiale vers le G3 : le paquet PIB/activité chinois du 19 octobre, puis le regroupement des PMI flash du 23 octobre au Japon, en Europe, au Royaume-Uni et aux États-Unis. Ces publications évaluent si l'ampleur de la demande soutient toujours les prix collants à l'approche des réunions des 28–30 octobre.
La semaine 43 est-elle une autre semaine d'inflation ?
Non. Les principales mises à jour du CPI et du PPI américains sont déjà publiées. La semaine 43 est une semaine de préparation de trajectoire mondiale. Le travail de prévision porte sur l'ampleur multi-régionale de la croissance, pas sur une nouvelle réédition du CPI.
Pourquoi revoir la semaine 42 si la semaine n'est pas terminée ?
Parce que les publications de prix décisives de la semaine 42 constituent la configuration, pas la prévision. Un emploi fragile a croisé des prix plus élevés aux États-Unis, en Chine, au Japon et en Europe. La semaine 43 doit tester si la demande valide toujours cette impulsion. Les points restants des 16–18 octobre sont des adjacences inachevées.
Quelle est la publication la plus importante de la semaine 43 ?
Le paquet chinois du 19 octobre passe en premier car il teste la demande face à une impulsion de prix à la production élevée. Le regroupement des PMI flash du 23 octobre constitue la seconde confirmation nécessaire au Japon, en Europe, au Royaume-Uni et aux États-Unis.
Comment les traders doivent-ils aborder les réunions des 28–30 octobre cette semaine ?
Comme la destination, pas l'événement principal. La mission de la semaine 43 est d'évaluer la trajectoire mondiale vers ces réunions. Ne devancez pas les communiqués du G3 avec les seules données de prix de la semaine 42.

